ARTICLE · 1076300
个税APP弹出境外所得提醒:最危险的动作,是随手勾选“无境外所得”
个税APP弹出境外所得提醒:最危险的动作,是随手勾选“无境外所得”
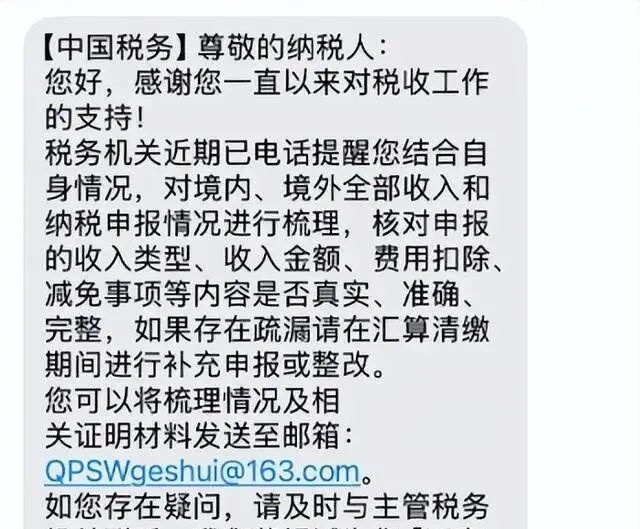
今年三月开始,很多人的个人所得税APP里跳出过同一个框:税务部门经大数据分析,发现你在所选申报年度可能从中国境外取得了所得,请核实是否依法申报。
大部分人的第一反应是慌。有人直接关掉,假装没看见;有人截图发到群里问是不是要被查了;还有人顺着弹窗点了一个选项,然后这件事就翻篇了。
前两种反应可以理解。第三种,风险最大。
这条弹窗不是罚单,是一封带日期的信
先说清楚它的性质。它不是处罚通知,也不是立案通知,它是“提示提醒”。
税务机关处理境外所得,通常分四层递进:APP弹窗和短信提示(自查提醒)→ 电话联系,指出可能的未申报情况 → 送达《税务事项通知书》,限期报送资料并办理更正申报 → 正式立案稽查。
弹窗排在最前面,是这条链上最柔性的一环。它给你的不是一张罚单,是一个自己纠正的机会。而柔性窗口是会关的——越往后拖,链条越往稽查那一端滑。
为什么偏偏集中在三月
这和CRS的年度节奏有关:
1—4月:金融机构归集上一个自然年度非税收居民账户信息,报送本地税务机关
5—8月:税务部门数据清洗、校验
9月30日前:完成跨境自动交换
10—12月:数据比对、风险预警、稽查
次年3月起:比对结果以弹窗、短信、电话等形式推送到个人
也就是说,今年三月这一批提醒,对应的很可能是2024年度那批交换数据。目前核查的重点,是2022到2024年的境外收入。
最危险的是那个勾选
这一步必须重点讲。税务部门已经把三种“应对不当”的行为列了出来——它们会把一次疏忽漏报,升级成性质更重的问题:
在弹窗里选择了“我已知晓境外所得申报义务,承诺依法办理纳税申报”,之后并没有申报
实际有境外所得,却在弹窗中选择“我承诺所选申报年度未取得境外所得”
申报的税收要素与客观事实不符
为什么说它危险?漏报是被动的疏忽,而承诺是主动的声明。税务机关为什么偏偏把这条提示推给你,多半已经握有与你相关的数据线索。在这种情况下做一个与事实不符的声明,性质完全不同。
⚠️ 时间边界也要记住:累计少缴税款在10万元以上的,追征期从3年延长至5年。也就是说,2021、2022年的账,同样可能被翻。
收到提醒后,四步走
该做的事其实不复杂,关键是顺序别乱。
建台账:把2022年以后所有境外账户、券商账户、保单、信托受益权、离岸公司持有的金融资产列出来,四项数据齐备——年末余额、股息分红、利息收入、卖出总额
对申报:与历年申报记录逐条比对,重点看三类差额——股息分红利息有没有漏报、境外已缴税的完税凭证有没有留存、卖出总额有没有被当成收益照抄
主动更正:在自查阶段完成补充申报与补缴。这一步的成本主要是税款本金加滞纳金;一旦进入复查或稽查,处罚会明显上升
核身份:回头检查各账户留存的税务居民身份信息是否一致,不一致的先判断是当时填错,还是中间情况改变
一个技术性提醒:CRS交换回来的证券账户数据里有一项“年度卖出总额”,它是当年所有卖出的总金额,不扣买入成本。如果直接照抄这个数字申报,账面上的所得会被放大,可能远大于实际收益。在发现差额之前,先把买入凭证找齐。
四层递进,每一层的应对窗口不一样
从第三层到第四层之间,往往只有很短的过渡期。有公开的《税务事项通知书》案例显示,从发出到截止,中间只有十六天。
通报的案例,说明了什么
这两年的通报节奏,本身就是一种信号。
2025年3月,湖北、山东、上海、浙江四地税务机关通报了四起境外所得未申报案例,最高补缴141.3万元。2025年11月,北京、广东、福建、四川、深圳、厦门六地同步通报六起,其中四起补缴金额超过300万元,最高一起在厦门,698.7万元。
把这些数字排在一起,能看出两件事:一是核查范围在扩大,二是金额没有低门槛。被通报的案例里,既有大额账户,也有体量普通的投资者。
三类差额,逐条核对
台账建好之后,和历年申报记录逐条比,差额通常集中在这三个地方:
股息、分红、利息:最普遍的一类。很多人的直觉里,只有卖掉、钱落袋才算收入;但按申报口径,这些属于当年就应当申报的境外所得,不是等到赎回或卖出才处理
境外已缴税款:在境外已经缴纳的所得税,可以在限额内从境内应纳税额中抵免。但抵免需要境外完税证明、纳税申报表和缴款记录——缺一样,抵免就可能不成立,结果是同一笔收入两头缴税
卖出总额虚高:交换数据里的“年度卖出总额”是当年所有卖出的总金额,不扣成本、不扣费用。照抄这个数字,账面所得会被放大,落差可以是数量级的
前两类是钱,第三类是账。第三类最容易吃亏的地方在于,它不是你的问题,是口径的问题——但后果由你承担。
三类人,对号入座
第一类:已经收到弹窗的人。你们的处境最好——还在自查层,处置最宽松。要做的只有一件事:在弹窗里选“已知晓并承诺依法申报”之后,真的去申报。选了不报,是最糟的组合。
第二类:有境外账户,但从来没申报过的人。没有弹窗不代表没有数据。交换是逐年进行的,今年的比对结果,可能明年才推到你面前。等待不会降低风险,只会延长计息时间。
第三类:在不同机构留存的税务居民身份不一致的人。这类问题最容易被误判为技术差错,实际影响很大。先把不一致的原因查清楚,再统一更新——顺序不能反。
除了补账,还有一件事值得现在做
这一轮之后,跨境资产的申报会从“一次性处理”变成“每年都要做的事”。与其每次都从零开始翻材料,不如趁这次把两件事固定下来:
- 一份台账,按年更新:
把境外账户、券商账户、保单、信托受益权、离岸公司持有的金融资产列成一张表,每年年初补上上一年度的四项数据 - 一套凭证,集中存放:
对账单、分红通知、买卖记录、境外完税证明、汇率依据,外文材料配中文翻译件,按年度归档
这两件事不产生税负,只产生秩序。秩序的价值,在你被问到的那一天才会显现。
现在该做什么
这一轮监管不是运动式抽查,是数据驱动的常态化比对。2026年1至5月,居民个人境外收入累计补缴税款约130亿元——这不是个案叠加出来的数字,是一套流程在运转。
所以收到提醒之后,真正的选择只有两个:自己先把账算清楚,或者等别人来帮你算清楚。两者的成本,不在一个量级上。
弹窗不制造风险,它只是告诉你:窗口已经开始计时。
我是李博士,沪港记,我们下期见。