ARTICLE · 1096205
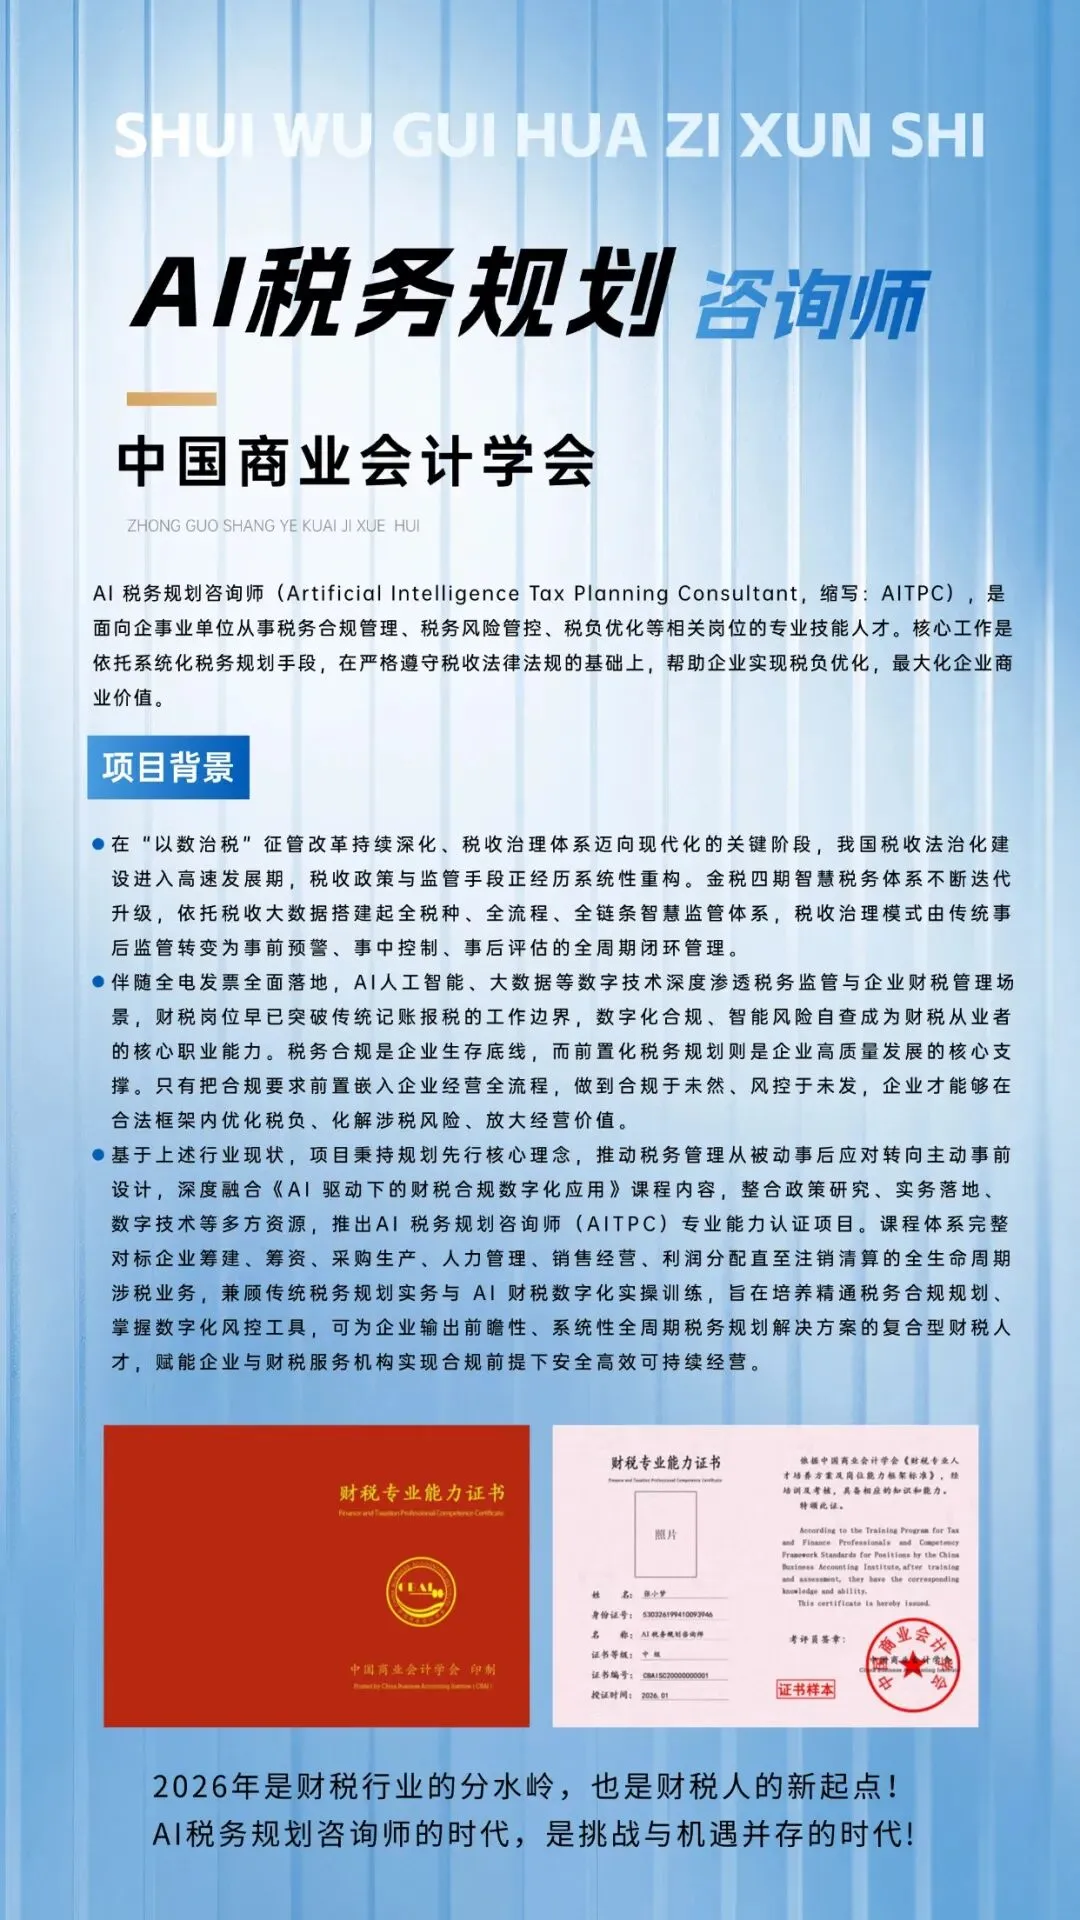
【AI税务规划咨询师】AI驱动下的财税合规数字化应用&企业全生命周期税务合规与规划
【课程背景】
在深化税收征管改革的背景下,我国“质效税务”建设迈入纵深发展阶段。随着智慧税务监管体系的全面升级,税务机关依托金税四期构建的“数据中枢”,通过人工智能、区块链及多维度风险预警模型,已实现对纳税人全票面、全税种、全流程的动态穿透式监管。所以,“企业税务合规与规划”已从传统的“被动遵从”转向“主动治理”,已成为企业防范风险、健康发展的基石。
本课程紧密围绕增值税立法、新《公司法》修订要点,结合稽查实务案例、配以税收政策的迭代解析,从而优化企业税负成本,提升企业合规管理效能,为企业提供全生命周期的税务合规解决方案,助力企业稳健发展。
【学习收益】
1.「破解」企业全程税收风险真空期,从企业设立阶段的股权架构设计、到注销清算的资产税务清算,覆盖6个关键阶段,涉及“100+”个合规细节解析。
2.「解锁」智慧税务下的风险预警密码。深度掌握虚开发票链式稽查逻辑、表表差异预警指标的设定,未雨绸缪,提前部署合规规划。
3.「掌握」稽查重灾区化解方案。广引稽查案例,对高风险稽查案例深入剖析,防微杜渐,依法合规进行税收业务处理。
4.「活用」政策工具。企业经营业务的合理规划,都是基于对相关政策的有效利用。课程中大量案例通过与政策的结合,真正教会大家对政策的理解与运用。
5.「优化」企业风险自查效能。在人工智能与智慧税务的双轮驱动下,企业越早越全面地发现经营中存在的税收风险,就有越充足的规划安排规划,通过本系列课程,企业可以适配经营中的任一阶段,高效准确地完成自查风险报告。
【课程内容】
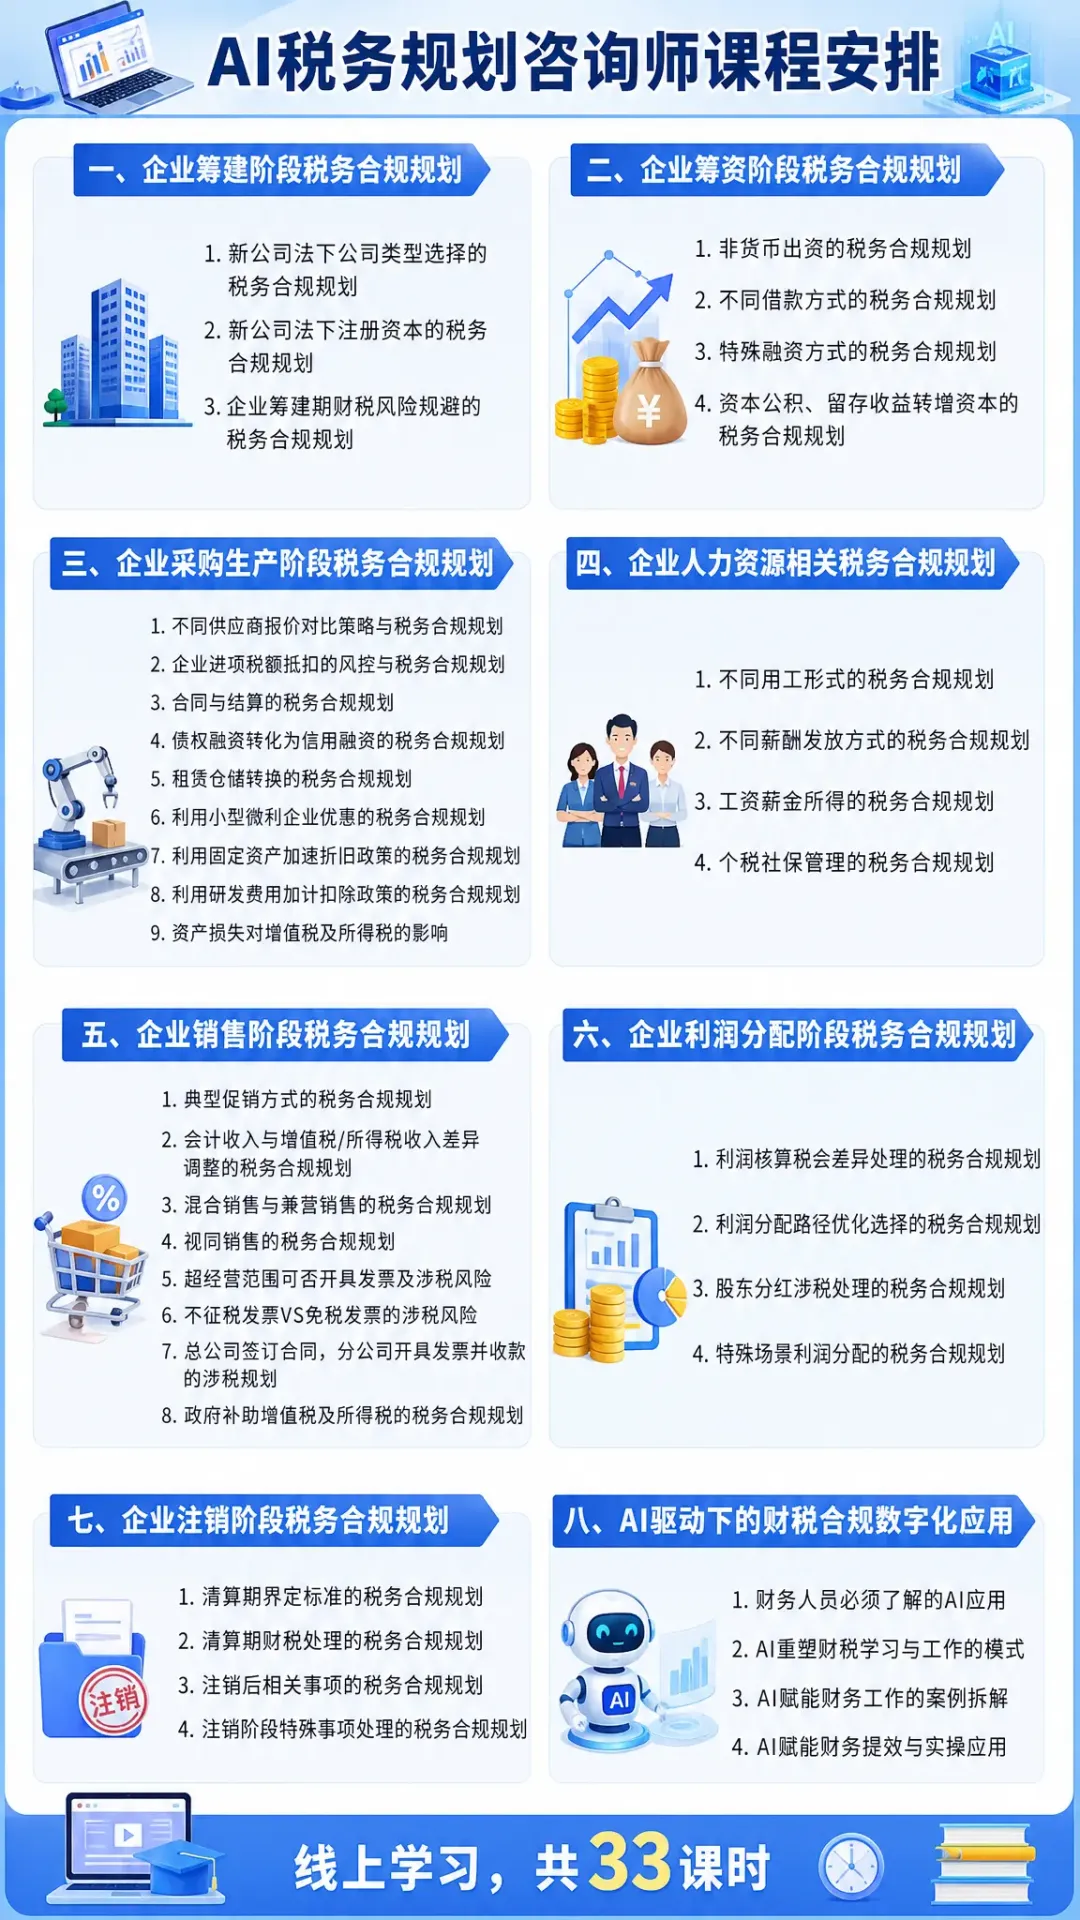
一、企业筹建阶段税务合规规划
1. 新公司法下公司类型选择的税务合规规划
(1)企业类型选择的税务合规税务合规规划
>>限期认缴制下公司/个体/个独/合伙的税负对比与选择
>>责任风险(无限责任 vs 有限责任)与税务合规规划
(2)组织架构搭建的税务合规规划
>>股权架构设计(自然人持股、控股公司、有限合伙)的规划逻辑与反避税风险
>>跨地区/跨行业架构的税收优惠匹配与合规规划
(3)组织形式变更的税务合规规划
>>个体转公司、合伙转公司的税务清算与递延纳税策略
>>工商登记与税务登记同步变更的流程合规性
2.新公司法下注册资本的税务合规规划
(1)注册资本未到位的税务合规规划
>>股东借款利息扣除的债资比限制与证据链管理
>>未实缴资本对股权转让原值核定的税务争议应对
>>注册资本未到位借款利息扣除的风险防范
>>未足额出资股东参与利润分配的税务风险
(2)减资操作的税务合规规划
>>净资产分配的企业所得税处理与股东个税代扣义务
>>弥补亏损的税务备案要求与未分配利润调整风险
>>未实缴出资减资、已实缴出资减资、定向减资的税务合规规划
3. 企业筹建期财税风险规避的税务合规规划
(1)会计核算的税务合规规划
>>筹建期账务独立设账要求(避免与经营期混淆)
>>费用资本化与费用化划分标准(如开办费列支范围)
(2)筹建期结束时点判定的税务合规规划
>>筹建期结束时点判定的税法与地方性政策的相关规定
>>筹建期结束时点判定实务中常见的判定标志及特殊情形
(3)税务申报的税务合规规划
>>筹建期增值税零申报与所得税亏损结转的合规操作
>>非货币资产出资的增值税/所得税同步申报风险
二、企业筹资阶段税务合规规划
1. 非货币出资的税务合规规划
(1)无形资产出资的税务合规规划
(2)存货、设备出资的税务合规规划
(3)不动产、土地使用权投资的税务合规规划
(4)股权筹资的税务合规规划
(5)债权筹资的税务合规规划
2. 不同借款方式的税务合规规划
(1)企业向金融机构借款的税务合规规划
(2)企业向非金融机构借款的税务合规规划
(3)企业向关联企业/集团借款的税务合规规划
(4)企业向投资者借款的税务合规规划
3. 特殊融资方式的税务合规规划
(1)明股实债的税务合规规划
(2)统借统还的税务合规规划
(3)私募股权融资架构税务合规规划
(4)REITS融资税务处理税务合规规划
(5)跨境融资税务合规
>>外债登记管理税务合规规划
>>跨境利息支付税务合规规划
4. 资本公积、留存收益转增资本的税务合规规划
(1)上市公司/非上市公司资本公积转增资本的合规处理
(2)自然人股东/法人股东留存收益转增资本的合规规划
三、企业采购生产阶段税务合规规划
1. 不同供应商报价对比策略与税务合规规划
(1)购买方一般计税时,供应商一般计税与简易计税的税负对比
(2)购买方简易计税时,供应商一般计税与简易计税的税负对比
2. 企业进项税额抵扣的风控与税务合规规划
(1)企业存货等相关单证的内控管理
(2)销售方不及时提供发票应对技巧
(3)差旅票据抵扣条件的判定应用
(4)通行费票据类型与抵扣操作的税务合规规范
(5)进项转出情形清单管理的税务合规规范
(6)走逃票、失控票、异常票风险应对的税务合规规划
>>三流一致
>>虚开发票
>>农产品收购凭证
>>个人代开发
>>小额零星
(7)真实业务无法取得发票的合规规划
>>表表比对、表税比对暴露了企业无票的三大风险
>>无法取得发票的账务处理与税务规划
(8)跨境服务代扣代缴合规规划
>>居民企业跨境付款如何合规履行代扣代缴义务
>>降低跨境服务涉税风险的“四件套”
3. 合同与结算的税务合规规划
(1)“价外费用”的税务合规规划
>>合同履行过程中“价外费用”的税务合规与优化
>>“价外费用”销售方与购买方发票开具的合规规划
(2)合同涉税条款设计的税务合规规划
>>税率变动补偿机制
>>发票交付责任约定
(3)印花税优化的税务合规规划
>>申报数据、财务报表与合同信息比对企业印花税是否合规
>>小税种大风险,印花税合规优化的合规之道
4. 债权融资转化为信用融资的税务合规规划
>>债权转信用融资的税务处理规划
>>关联企业债权融资业务税收合规处理
5. 租赁仓储转换的税务合规规划
>>出租仓储与仓储服务各税种的比对分析
>>租赁仓储转换的税务合规技巧
6. 利用小型微利企业优惠的税务合规规划
>>不满足小型微利条件,如何创造空间享受优惠政策
>>小型微利企业优惠的税务合规技巧
7. 利用固定资产加速折旧政策的税务合规规划
>>固定资产折旧的税务风险与合规管理
>>企业不同发展阶段固定资产加速折旧侧重点有别
8. 利用研发费用加计扣除政策的税务合规规划
>>研发费用常见税务风险及合规要点
>>研发费用加计扣除税务预警指标解析与合规策略
9. 资产损失对增值税及所得税的影响
>>“正常“与”非正常“损失,增值税和所得税如何界定?
>>资产损失对所得税和增值税的影响及合规规划
四、企业人力资源相关税务合规规划
1. 不同用工形式的税务合规规划
(1)全日制用工与非全日制用工性质界定的税务合规规划
(2)实习生用工费用列支标准的税务合规规划
(3)季节工/临时工报酬支付方式的税务合规规划
(4)退休返聘人员所得性质认定的税务合规规划
(5)兼职人员报酬的税务合规规划
(6)劳务派遣用工成本扣除的税务合规规划
(7)灵工平台用工税务合规规划
2. 不同薪酬发放方式的税务合规规划
(1)股东借款发放工资的关联交易风险防范
(2)发票报销替代工资支出的稽查风险防范
(3)现金发放工资的完税证明管理
(4)第三方平台代发工资的税务合规规划
3. 工资薪金所得的税务合规规划
(1)工资福利化的税务合规规划
(2)年终奖最优分配方案测算
(3)解除合同赔偿金个税处理的税务合规规划
(4)股权激励个税递延政策适用的税务合规规划
(5)区域性税收优惠适用策略的税务合规规划
4. 个税社保管理的税务合规规划
五、企业销售阶段税务合规规划
1. 典型促销方式的税务合规规划
(1)商业折扣、销售折让、现金折扣
(2)平销返利、买一送一、抵券消费
(3)积分兑换、7天无理由
(4)附有质量保证条款
(5)抽奖赠送、售后回购
2. 会计收入与增值税/所得税收入差异调整的税务合规规划
>>税收预警指标对企业增值税与所得税收入比对稽核
>>三项收入差异调整的原因、管理及合规规划
3. 混合销售与兼营销售的税务合规规划
>>混合销售与兼营业务税务风险规避
>>合同签订混合销售与兼营行为中的税务合规规划
4. 视同销售的税务合规规划
(1)视同销售增值税的税务合规规划
(2)所得税的视同销售及账务处理
(3)视同销售VS进项税额转出
5. 超经营范围可否开具发票,有何涉税风险 ?
>>超经营范围开票异常、申报异常处理方法
>>2026合规开票正负面清单政策解读
>>超经营范围开票财税合规规化
6. 不征税发票VS免税发票的涉税风险
>>不征税发票、免税发票与0税率发票有何区别
>>不征税发票与免税发票具体类型与合规应用
7. 总公司签订合同,分公司开具发票并收款
>>总分公司、母子公司开票的税务合规规划
>>总公司签订合同,分公司开具发票一般处理与特殊处理合规方法
8. 政府补助增值税及所得税的税务合规规划
>>政府补助增值税处理风险及合规策略
>>政府补助所得税处理风险及合规策略
六、企业利润分配阶段税务合规规划
1. 利润核算税会差异处理的税务合规规划
(1)会计利润与应税所得差异调整
(2)递延所得税资产/负债确认标准
(3)特殊业务税会差异调节机制
2. 利润分配路径优化选择的税务合规规划
(1)税收洼地股权转让路径的税务合规规划
(2)限售股减持方案的税务合规规划
(3)股权转让先分红的税务合规规划
(4)利润形成环节多维度与税务合规
3. 股东分红涉税处理的税务合规规划
(1)未分配利润余额较大的合规规划
(2)自然人股东税负优化的合规规划
4. 特殊场景利润分配的税务合规规划
(1)关联企业利润转移定价调整
(2)公司长年不分红的合法应对
七、注销阶段
1. 清算期界定标准的税务合规规划
(1)清算起始时点确认的合规规划
(2)清算期间业务限制管理的合规规划
2. 清算期财税处理的税务合规规划
(1)资产处置的税务合规规划
>>可变现价值与计税基础差异调整
>>存货/固定资产折价处置申报
(2)负债清偿的税务合规规划
>>应付账款核销证明管理
>>关联方债务豁免处理
(3)剩余财产分配的税务合规规划
>>股东所得性质界定
>>未分配利润转增业务处理
3. 注销后相关事项的税务合规规划
(1)账簿凭证保存期限管理
(2)或有负债后续追偿预案
4. 特殊事项处理的税务合规规划
(1)分支机构注销的税务合规规划
(2)争议解决的税务合规规划
>>税款滞纳金计算争议的应对
>>税收优惠清算期适用的解析
八、AI驱动下的财税合规数字化应用
1. 财务人员必须了解的AI应用
(1)AI平台运行的底层驱动
(2)AI在财务领域的各类应用
2. AI如何重塑财税学习/工作的模式
(1)AI应用的三件套
(2)财税AI知识库的搭建
(3)工作流对财务工作的基础应用
(4)财税AI智能体的搭建
3. AI赋能财务工作的案例拆解
(1)案例1:新旧政策对照
(2)案例2:图示化数据表
(3)案例3:风险评估报告自查
(4)案例4:数据表拆分
(5)案例5:财务分析报告
(6)案例6:运用总结
4. AI 赋能财务提效与实操应用(持续更新)
(1)音频转写 & 笔记补充;
(2)视频转写 & pdf转写& 网页转写;
(3)Claw系列AI操作文档&设定计划提醒;
(4)文章转笔记导图&应用Skill深入解答;
(5)远程完成PPT制作&临时性调研报告;
(6)创建属于自己的Skill技能;
(7)调用第三方平台(IMA知识库)出具陈辩意见书。
声明
转发文章的版权属于原作者,部分文章推送时未能与原作者取得联系,还望谅解;公众号插图均来自网络,版权属于原创人。文章观点仅供探讨交流,不构成任何投资、引导意见。如觉侵权,请通过平台留言联系小编,我们将竭力尊重原创。