ARTICLE · 1110491
做一个新 App,两年内月入 1 万美元的概率只有 4.6%
最近我把 RevenueCat 刚发布的《State of Subscription Apps 2026》完整看了一遍。
这份报告有 335 页,统计了超过 11.5 万个订阅 App、160 亿美元以上收入和超过 10 亿笔交易。从付费墙、免费试用、续订、AI,到不同平台、地区和产品类型,基本把订阅 App 这门生意拆得非常细。
我原本只是想看看,到了 2026 年,订阅 App 市场到底发生了哪些明显变化。结果读下来,有一个数字让我停留了很久:
一个新 App,在上线后的前两年里,月收入达到 1 万美元的概率,只有 4.6%。
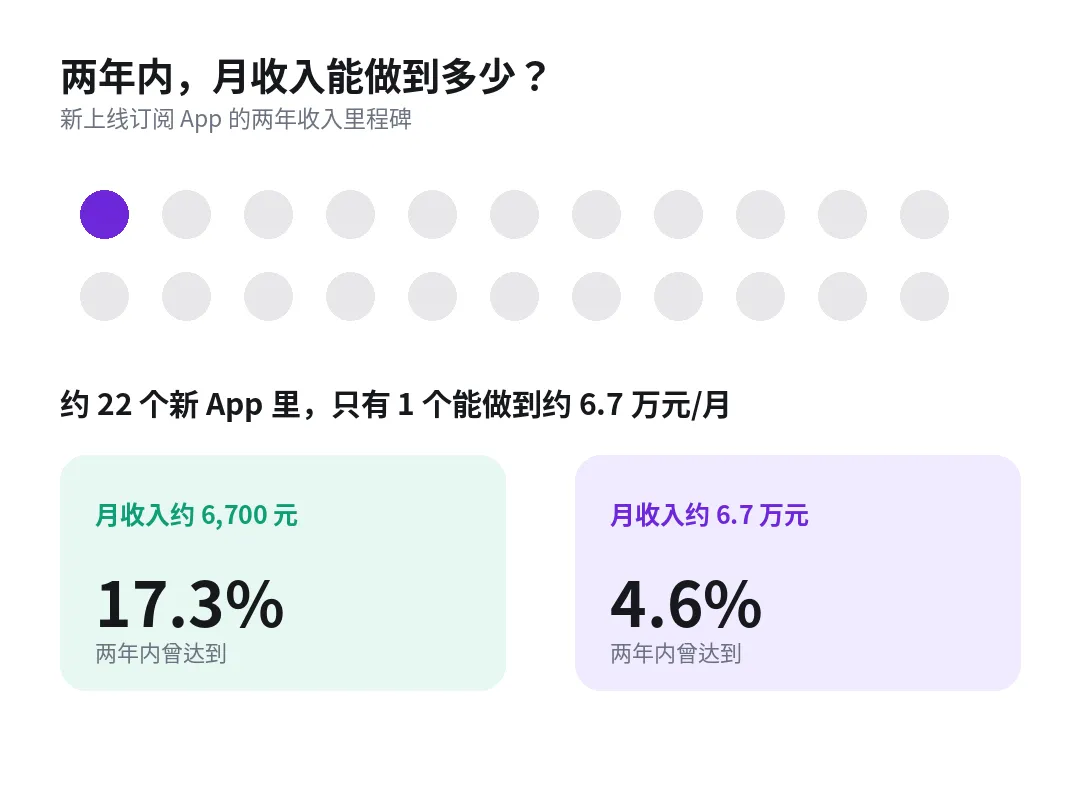
也就是说,大概 22 个新订阅 App 里,只有 1 个能赚到 $10,000,也就是接近 7 万元人民币的月收入。
而且 RevenueCat 的这个标准其实并不算特别严格。它不是要求一个 App 两年以后,还能稳定保持月入 1 万美元;只要它在上线后的前两年里,曾经达到过这个月收入水平,就会被统计进去。即便如此,也只有 4.6%。
这里也说明一下:4.6% 是 RevenueCat 自己样本中新上线订阅 App 的统计结果,并不是 App Store 和 Google Play 全部新 App 的严格全球成功率。但 11.5 万个 App 的样本已经足够大,我觉得很适合拿来重新认识一下现在新 App 的真实收入分布。
后文为了方便阅读,美元大致按 1 美元≈6.7 元人民币换算。
01|真正难的,往往不是赚到第一笔钱
RevenueCat 统计显示:17.3% 的新 App,能在两年内做到月收入约 7000 元人民币。
但能继续做到接近 6.7 万元人民币月收入的,只剩下 4.6%。
这段数据,我觉得做过 App 的人应该会比较有感觉。
一个新产品刚上线的时候,后台终于开始有动静:有人下载了,第一笔订阅出现了,一天一两单,后来一天几单,某个国家突然开始有自然量。
如果前几周的数据比预期还好,人其实很容易兴奋,会觉得:这个产品好像成了。
然后很自然地开始往后推:现在一天有 10 个用户,以后会不会有 100 个?这个月收入几百块、几千块,再过几个月是不是自然就会继续往上涨?
但 App 的增长往往没有这么线性。新产品刚上线时出现的第一波用户,可能来自首发关注,也可能包含平台对新产品的探索性曝光。等这部分流量慢慢过去以后,才会看见一个更现实的问题:下一批用户从哪里来?
很多产品并不是没人愿意付钱。相反,它已经证明自己能找到第一批付费用户了。真正卡住的,是第一批用户以后,没有持续找到第二批、第三批,以及更多同样愿意付钱的人。
02|上线一年后,一半的新 App 月收入不到 500 元
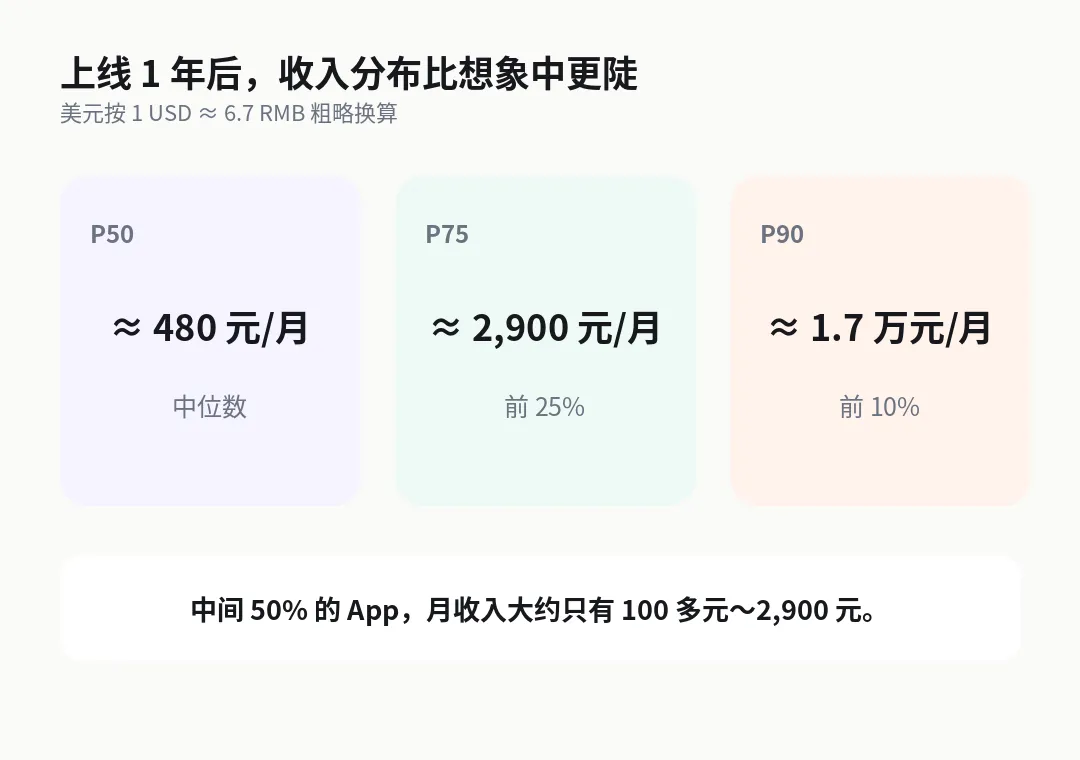
还有一组数据更直观。RevenueCat 统计了新 App 上线一年后的月收入:
中位数只有大约 480 元人民币/月;
做到 约 2900 元/月,已经进入前 25%;
做到 约 1.7 万元/月,已经进入前 10%。
这个数据很能解释我们平时看到的一种错觉。月收入几十块、几百块的产品,很少有人会写复盘;月收入两三千块,开发者自己可能也觉得没什么值得分享。真正容易被转发的,往往都是“一个人做 App 月入几万美元”“三个人的小团队一年百万 ARR”。
这些故事当然是真的。只是它们天然就是已经被筛选出来的那一小部分。RevenueCat 把另外那些平时很少出现在我们信息流里的产品,也一起放了回来。
03|增长还在,但增长大头更偏向大团队和成熟组织
RevenueCat 在报告中引用了 a16z 投资人 Olivia Moore 的一组观察:2025 年,非游戏 App 的 IAP 收入同比增长了 21%。
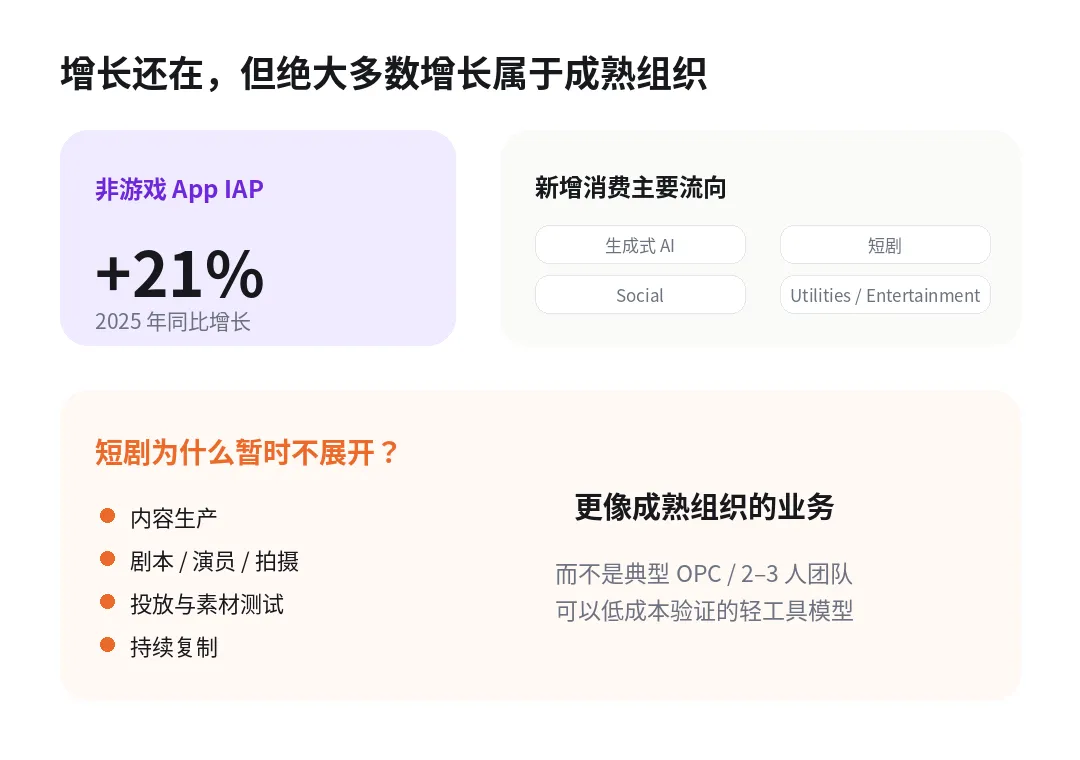
所以 App 市场当然不是没有增长。只是从公开市场上这两年最显眼的新增量来看,相当一部分并不是现在很热门的 OPC、一人公司,或者两三个人的小团队能直接参与的。
最典型的就是 2025、2026 年增长非常快的短剧。它本质上不是一个轻资产的小工具生意。现在真正跑出来的团队,要么本身就在内容行业里有很深的积累,要么就是专业化程度非常高的短剧团队。单剧投入二三十万甚至更高并不少见,后面还有持续的投放、素材制作、内容测试和规模化复制。
另一类,则是原本就在网文、影视、广告、内容制作等行业里做了很多年的资深从业者,带着原来的团队、供应链和经验转过来做短剧。至少到现在,我基本没有听说过哪个完全没有内容行业经验的新人团队,靠三两个人从零开始,把短剧业务稳定跑通。
短剧行业的分析市面上已经数不胜数,这篇就暂时不展开。我还是更想把注意力放在 RevenueCat 报告里那些中小团队确实有机会尝试,而且过去可能没太被注意到的产品和做法。
04|HabitKit:真正的差异,不是代码栈,而是“第一眼就懂”
HabitKit 是独立开发者 Sebastian Röhl 做的一款习惯记录工具。这个需求当然不新,Habit Tracker 已经是一个非常成熟、甚至有点拥挤的品类。
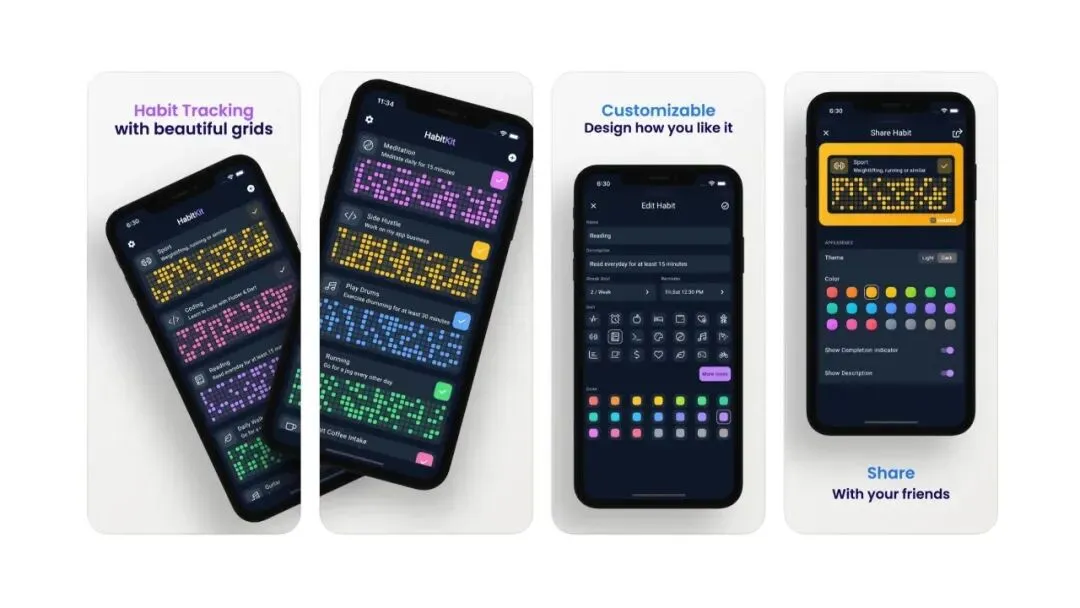
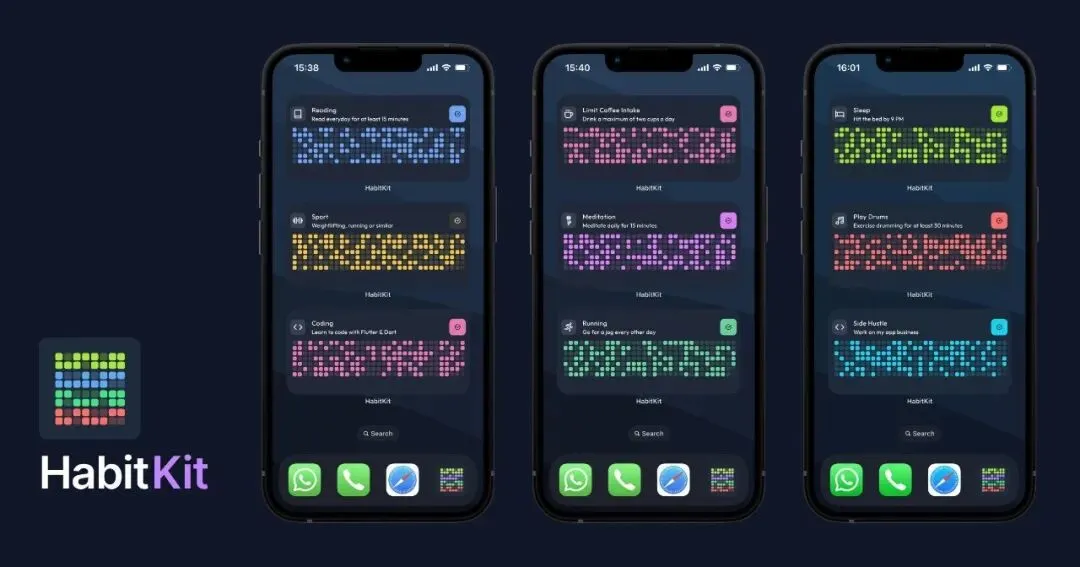
HabitKit 的核心界面:彩色习惯网格,以及直接放到桌面的 Widget。
但它和 Sebastian 上一款没跑起来的产品有一个很明显的区别:HabitKit 的核心价值几乎不需要解释。
RevenueCat 后来专门采访 Sebastian 时提到,HabitKit 最初的想法其实非常简单:他想把 GitHub Contribution Graph 那种一格一格的贡献图,用在习惯记录上。
他第一次把 HabitKit 主界面的截图发到社交媒体上,反馈几乎立刻就变了——那条截图拿到了大约 800 个赞。而前一款 App LiftBear 做了几个月,每周下载量一度只有大约 10 个。
我觉得这里才是 HabitKit 最值得看的地方。
它不是重新发明“习惯养成”,而是把一个已经存在很多年的需求,压缩成了一个非常容易理解的产品循环:
做完 → 点一下 → 格子亮起来 → 看着自己的连续记录越来越完整。
习惯养成本来是一个“回报很慢”的事情。今天跑一次步、读二十页书、少抽一根烟,用户当天很难得到明显结果。HabitKit 用那个不断被填满的彩色网格,给了用户一个当天就能看到的正反馈。
同时,它把记录本身也做得很轻。现在 HabitKit 官网甚至直接把产品概括成:One tap logs the day. 完成之后点一下,不需要复杂输入;Widget 还能把记录入口直接放到桌面,进一步少一次“打开 App”的动作。
所以如果把这款产品拆到底层,我觉得不是“Flutter 还是 SwiftUI”决定了它的增长,而是两件更简单的事:
第一,用户第一眼就能理解这个产品在干什么;第二,每天完成习惯以后,马上能得到一个可见的反馈。
至于 RevenueCat 报告里提到的 Flutter、SwiftUI、Widget、Shortcuts、iCloud Sync,其实是产品跑起来之后的第二层问题。
Sebastian 自己说得很明确:framework 没有改变他的 conversion rate。 HabitKit 最初用 Flutter,是为了快速同时覆盖 iOS 和 Android;后来收入结构从大约 50:50 逐渐变成 75:25 偏向 iOS,用户又越来越需要 Widget、锁屏组件、iCloud 等原生能力,他才开始把更多精力往 iOS 原生体验上倾斜。
所以这里更像是:
先用最低成本验证需求;产品成立以后,再把资源集中到更高价值的平台和用户上。
这个顺序,比“因为原生开发所以增长”准确得多。
05|Mojo:真正本地化的不是语言,而是用户怎么理解“值不值”
Mojo 是一款面向创作者和小商家的社媒视频制作工具:模板、字幕、动画、品牌素材、Reels/TikTok 内容都可以在里面完成。先看一下它大概长什么样。
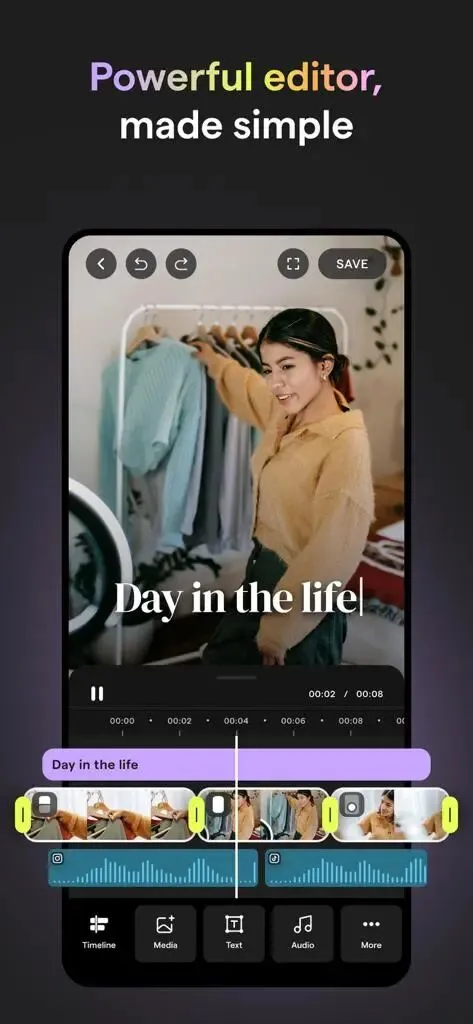
Mojo:围绕 Reels / TikTok 的模板化视频编辑器。
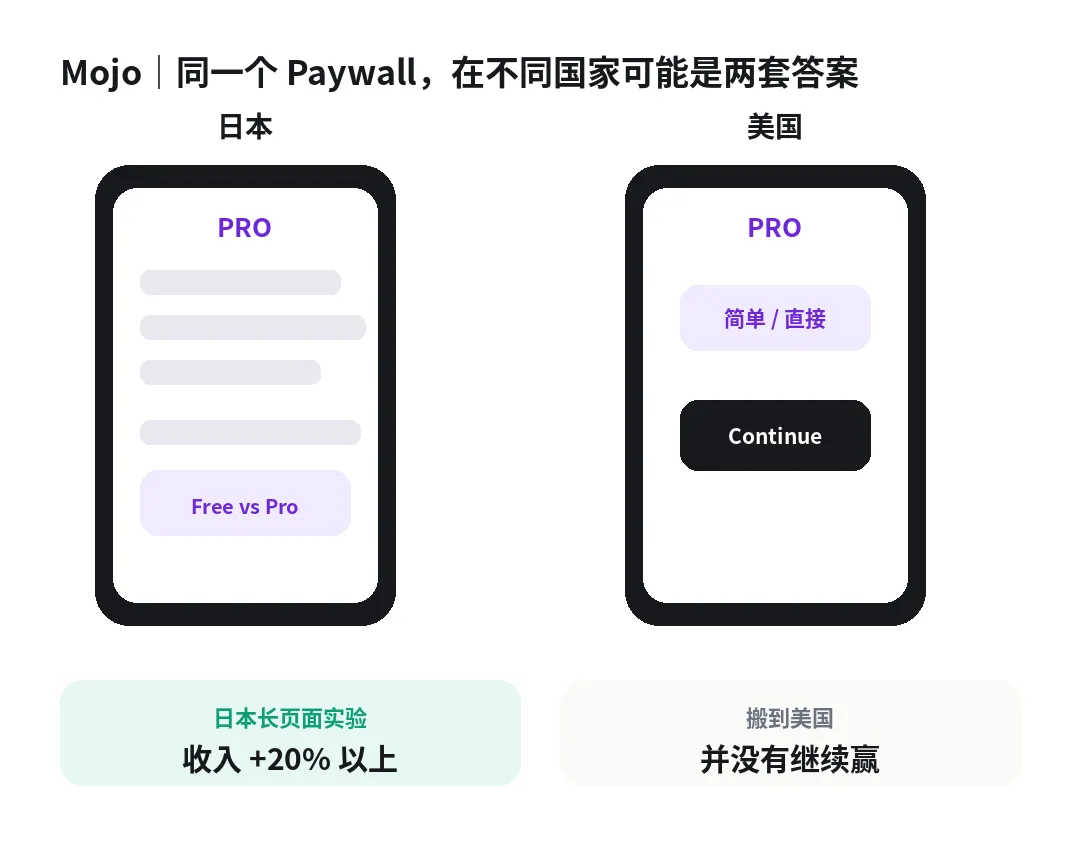
RevenueCat 采访 Mojo 的增长负责人时,最值得看的并不是“某个 Paywall 长什么样”,而是他们发现:同一个价格、同一套产品,在不同市场里,用户判断“值不值”的方式可能完全不同。
在日本,一版信息更多、页面更长、强调 Social Proof、同时明确对比 Free 和 Pro 的 Paywall,相比原来偏美式的简洁版本,收入提升超过 20%。但同一套页面拿去美国,效果反而不好,美国用户更喜欢简单、直接的表达。
拉丁美洲的实验更有意思:Mojo 没有降价,只把“全年多少钱”换成了“平均每个月只要多少钱”。总价完全没动,但 Trial Start 提升 30%,Trial → Paid 没有下降,年订阅选择率还提高了 10%。
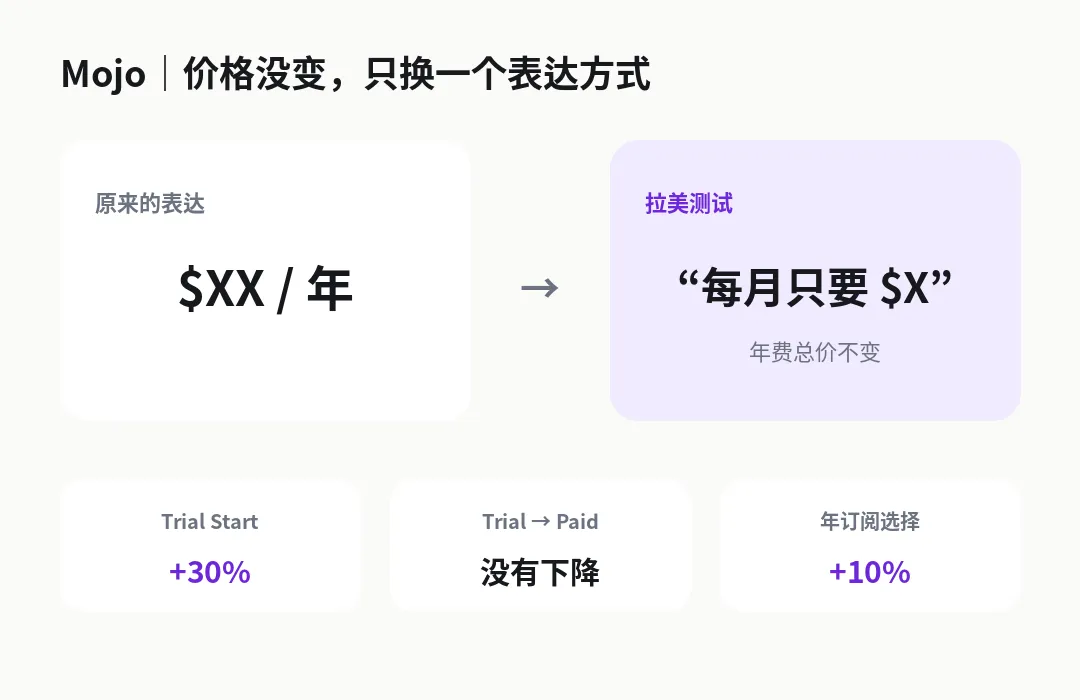
这其实不是翻译层面的本地化,而是商业表达的本地化:同样的钱,用户用什么方式去理解它,会直接影响他当下觉得贵不贵、值不值。
RevenueCat 里还提到一个很实用的小动作:Mojo 在 onboarding 之后,对免费用户每周打开 App 时展示一次 Paywall,这一动作贡献了 15% 的新增收入,而且没有出现明显的用户反弹。对于已经有一批免费用户的产品,这种优化有时候比再做一个新功能更直接。
06|Rise Science:它优化的不是 Trial Start,而是“进来的到底是不是会付钱的人”
RISE 是一款睡眠和精力管理 App,核心不是单纯告诉你“昨晚睡了几小时”,而是把 Sleep Debt(睡眠债)和一天里的精力高低做成持续可见的指标。
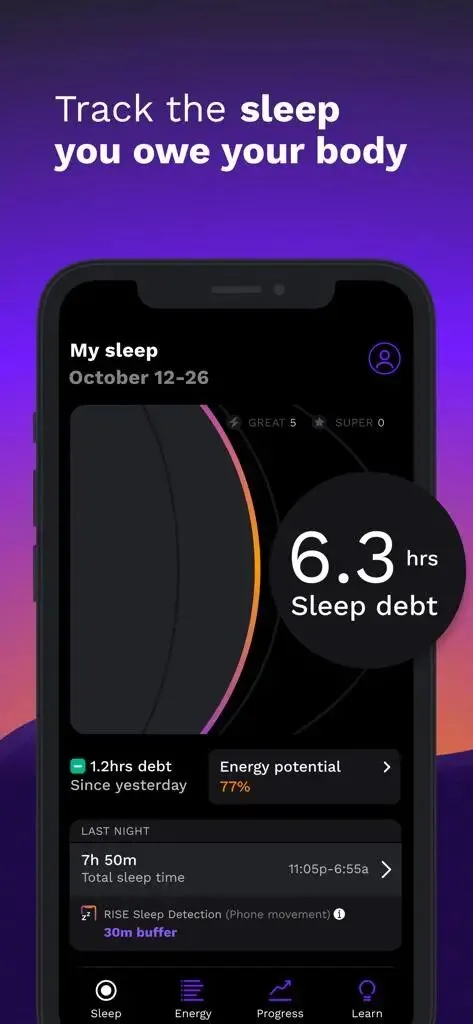
RISE:把 Sleep Debt 和 Energy Potential 做成每天持续可见的指标。
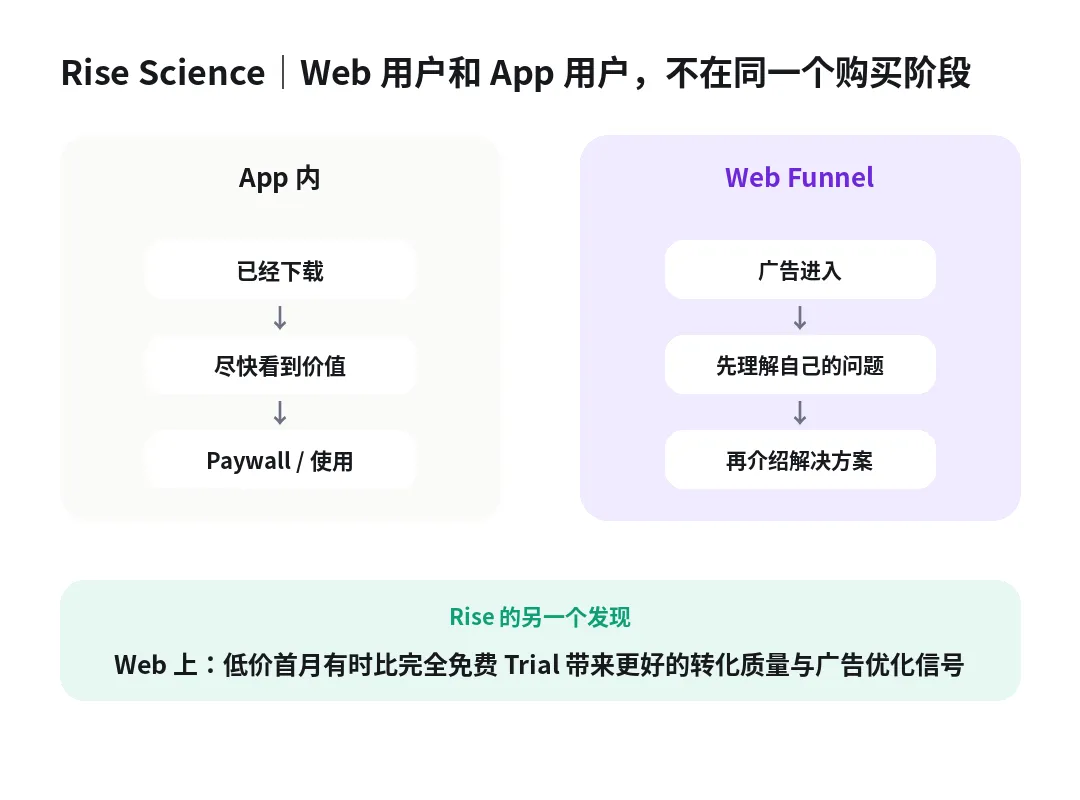
RevenueCat 采访 RISE 联合创始人兼 CTO Leon Sasson 时,他们讲的其实不是“Web 比 App 好”,而是一个更底层的问题:不要只优化看起来漂亮的漏斗数字,要确认这个数字代表的真的是高质量用户。
已经下载 App 的人,大概率知道自己为什么来,所以 App onboarding 更重要的是尽快让他看到产品价值。
但广告点进 Web 的用户,很多还处在“我到底有没有这个问题”的阶段。所以 RISE 的 Web Funnel 会先帮助用户理解和个性化自己的问题,再把产品作为解决方案放进来。
他们在 Web 上还发现:低价首月,有时反而比完全免费的 Trial 表现更好。
原因不是用户更喜欢付钱,而是免费 Trial 太容易吸引“先试试,反正不要钱”的人。这些人 Trial Start 数据很好看,却很快取消;如果广告平台把 Trial Start 当作主要优化信号,算法反而会继续去寻找更多同类低质量用户。
低价首月多了一点点门槛,却把“付费意愿”更早放进了转化信号里。RevenueCat 没公布这个实验具体提升了多少收入,所以这里不硬加数字,但它对买量产品很有启发:最容易做高的指标,不一定是最值得优化的指标。
07|Ladder:用户真需要的时候再教,比新手引导里讲一遍更有效
Ladder 是一个力量训练 App。它卖的不是一堆零散动作,而是教练每周编排好的训练计划:今天练什么、动作怎么做、重量和进度怎么追,都直接放进训练流程里。
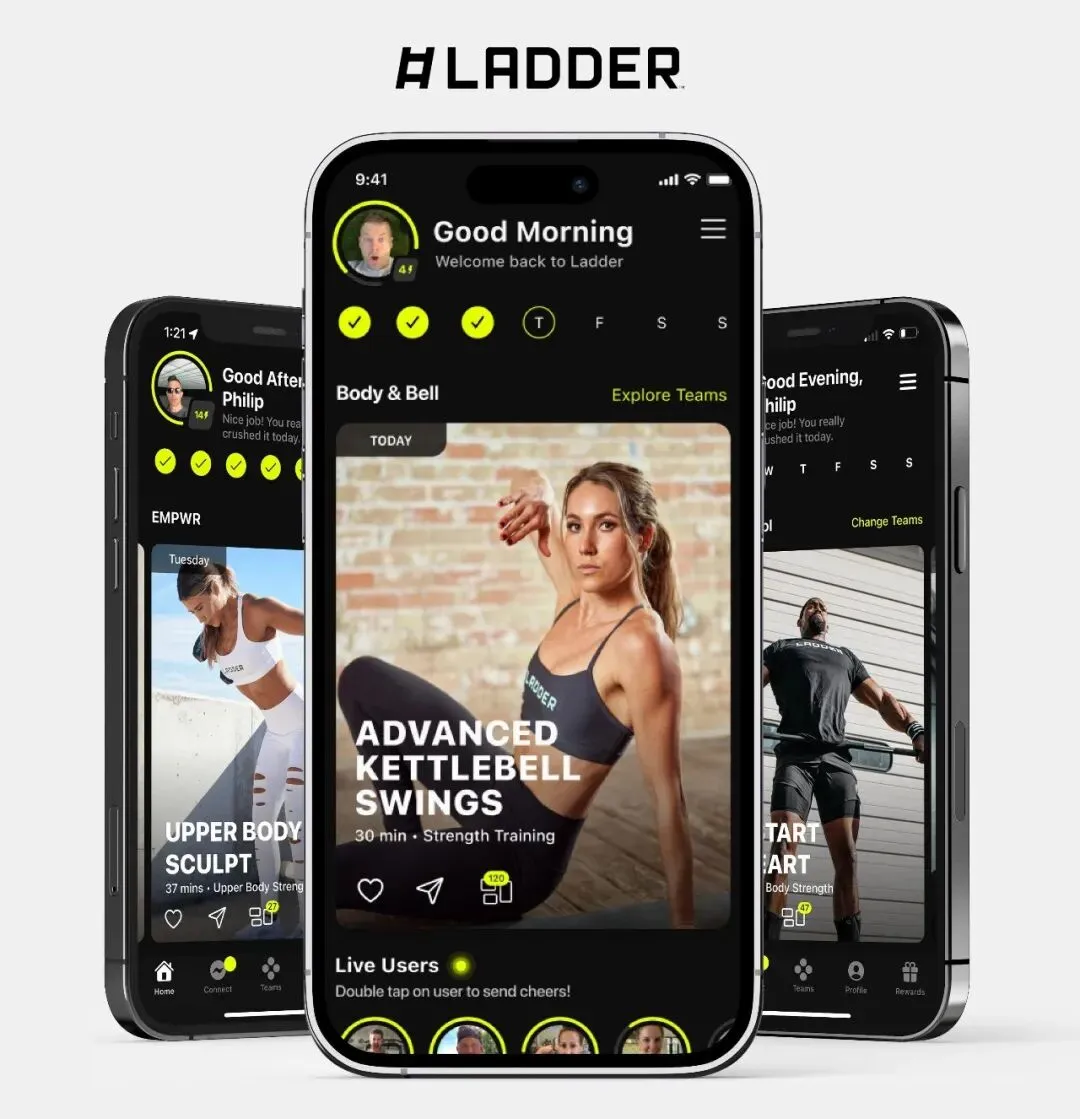
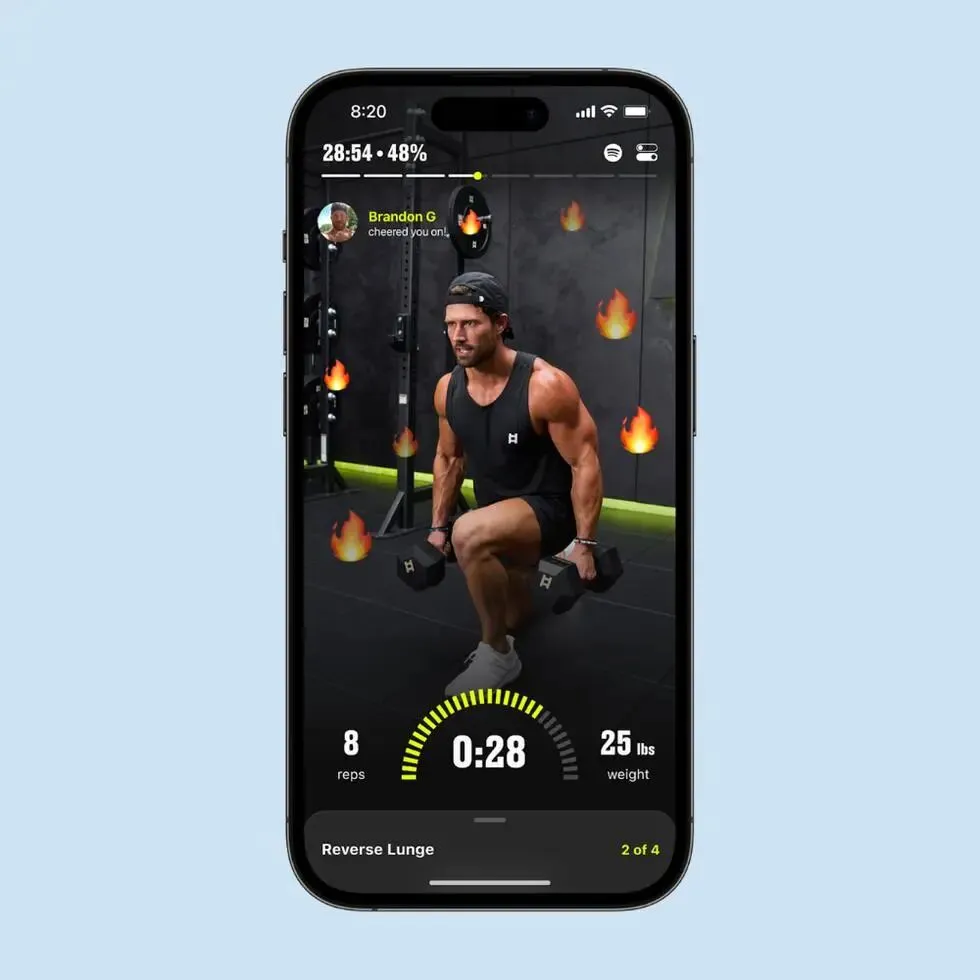
Ladder:从“今天练什么”到训练过程中的动作、节奏和记录,都放在同一个流程里。
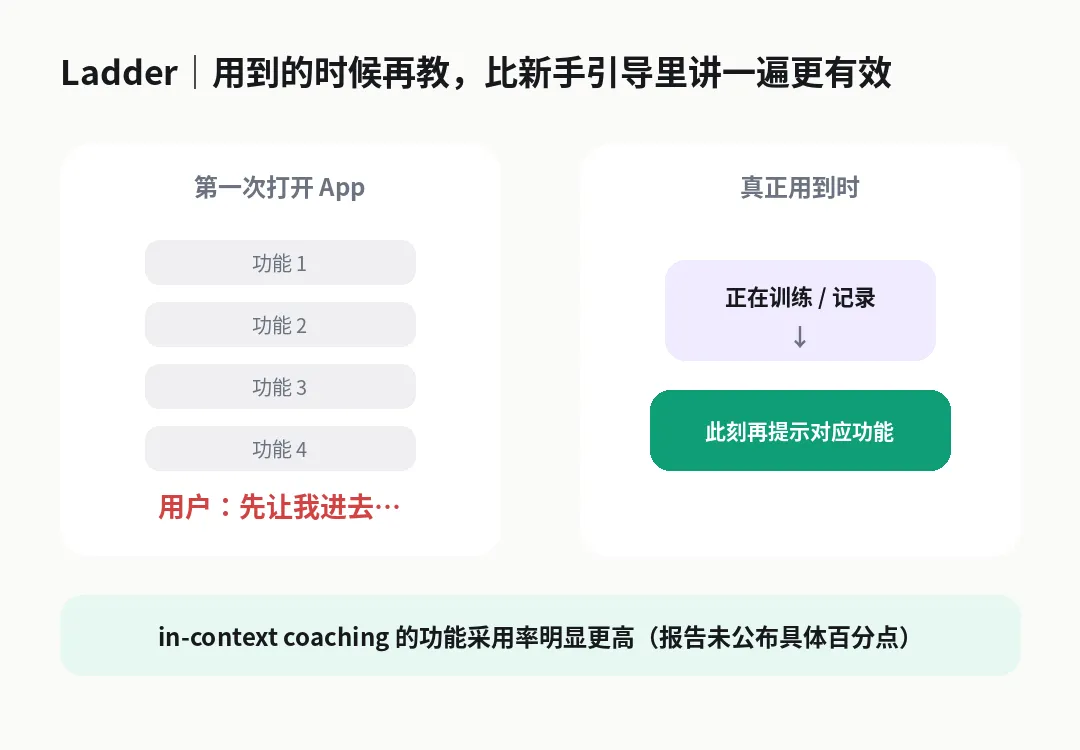
将心比心,我们自己做产品的时候很喜欢设计 onboarding:第一屏介绍什么,第二屏解释什么功能,第三屏告诉用户这个按钮有什么用。
但轮到自己当用户的时候,大多数人的操作其实很诚实:飞速点过去,先让我进去再说。
真正开始使用 App 以后,遇到不会用的功能,才会去找教程、看提示,或者研究这个按钮到底是干什么的。
Ladder 的数据也符合这个很直觉的使用习惯:等用户真正进入某个使用场景,再教他对应的功能,采用率明显高于在 onboarding 阶段提前讲一遍。 RevenueCat 把这种方式叫做 in-context coaching。
Ladder 另外一个我觉得不错的做法,是长期看五星评价里用户反复提到什么。不是只看“哪个功能被夸了”,而是看:用户用了产品以后,到底得到了什么结果。 然后再围绕这些结果继续调整产品。
逻辑都不复杂。只是产品做久了以后,很容易站在自己的角度想:“这个功能很重要,我一定要让用户知道。”轮到我们自己做用户的时候,其实谁都不想第一次打开 App,就先被拉去上一堂产品培训课。
08|最后
RevenueCat 这份 335 页的报告里,还有很多值得继续拆的数据和产品案例。
这篇我先挑了几组,我觉得对中小团队相对更有参考价值的:HabitKit / FocusKit、Mojo、Rise Science、Ladder。