ARTICLE · 1126889
具身智能的安卓时刻,藏在换身体的成本里
具身智能的安卓时刻,藏在换身体的成本里
作者|毛心如 一机一脑,是机器人行业延续多年的默认规则。 服务机器人、工业协作机械臂、环卫巡检机器人、人形机器人,各有一套算法体系、控制框架和开发逻辑。 数据不通,算法难复用,场景经验也搬不过去,久而久之就成了一座座孤岛。 在垂直专用的阶段,这种路子很管用。可到了具身智能时代,想规模化复制,开发成本、数据孤岛和适配周期就会顶到天花板。 试想一下,一家公司买了 10 种品牌的机器人,就得准备 10 套模型,这已经够夸张了。 更麻烦的是,机器人种类太多,构型、传感器、机械结构都不一样,这些差异最后都会落到策略执行上。 让机械臂、轮式机器人、双足机器人做同一件事,动作策略也不会完全一样。一台机器人学会了,不代表另一台也会。 所以,今天行业谈泛化,不仅仅是讲场景泛化、任务泛化,也开始谈跨机型泛化。 前者问的是,同一台机器人能不能做更多事;后者问的是,同一个大脑能不能换一副身体继续干活,甚至以后做到开箱即用。 从商业上看,这也是一种自然而然的选择。每换一种硬件形态就要重写一遍大脑算法,具身智能就只能困在高定制、高成本、难复用里。 而一脑多机、一脑多形、一脑多态,就是对这种模式的回应。 虽然它们叫法不同,但是核心一致,用一个统一的智能基座,让同一个大脑去适配、驱动不同构型的机器人本体,像是机械臂、轮式、四足、双足,甚至人形。 大脑负责感知、理解、规划和决策,身体负责在物理世界里执行。 如果这条路真能走通,具身智能行业或许会迎来自己的安卓时刻。  具身智能时代,
为什么需要一脑多机 大家聊具身智能,听得最多的词就是通用。 从 VLA、世界模型到强化学习和数据飞轮,几乎所有的技术迭代都在卷泛化能力。 但随着入场的本体厂商越来越多,一个极其现实的问题被摆到了台面上:如果机器人本体本身就是异构的,那么通用智能到底怎么实现? 这是一脑多机要解决的核心命题,让智能能力跨越身体差异,实现资产复用。 未来一个工厂里可能同时存在移动机器人、机械臂、人形机器人、机器狗;一个家庭里可能有陪伴、运动、家务等不同功能的机器人。 如果仍然一个机器人训练一套模型,很快会遇到规模瓶颈。 过去企业花钱训练一套模型,它往往和特定机器人、特定任务绑定。现在如果同一个大脑能迁移到更多机器人上,一次训练产生的价值,就有机会被更多本体分享。 这跟传统机器人产业的价值逻辑不同。 传统机器人公司更希望客户购买我的机器人;大脑型公司更希望,无论客户最后买谁家的机器人,都可以使用我的智能。 只有大脑能跨本体迁移,企业前期砸在数据和模型上的巨额投入,才有可能在规模化部署中被真正摊薄。 不过,也有一个很容易被忽略的误区:适配的机型足够多,并不等于真的实现了一脑多机。 如果每换一个新本体,都要重新采大量数据、重新训练,甚至重新设计控制策略,那本质上还是多机多模,只是底层用了同一个模型框架。 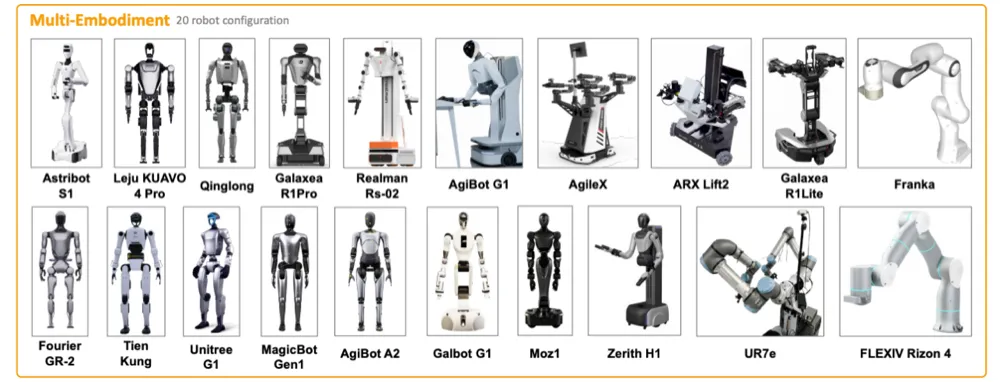
真正可落地的一脑多机,或许也伴随着清晰的解耦架构: 越想让大脑通用,就越要把身体差异从大脑里抽离出来,这也是它真正困难的地方。  同一个目标,杀出四派玩家
如果只看公司宣传,很容易觉得大家都在做同一件事。 但把现在市面上的玩家放在一起,按原生业态、软硬件布局和技术路径的差异,大致能分成四派:原生具身平台派、纯软件大脑派、传统硬件转型派、工具组件适配派。 它们壁垒不同、短板不同,商业化节奏也不同,但共同拼出了当前产业生态。 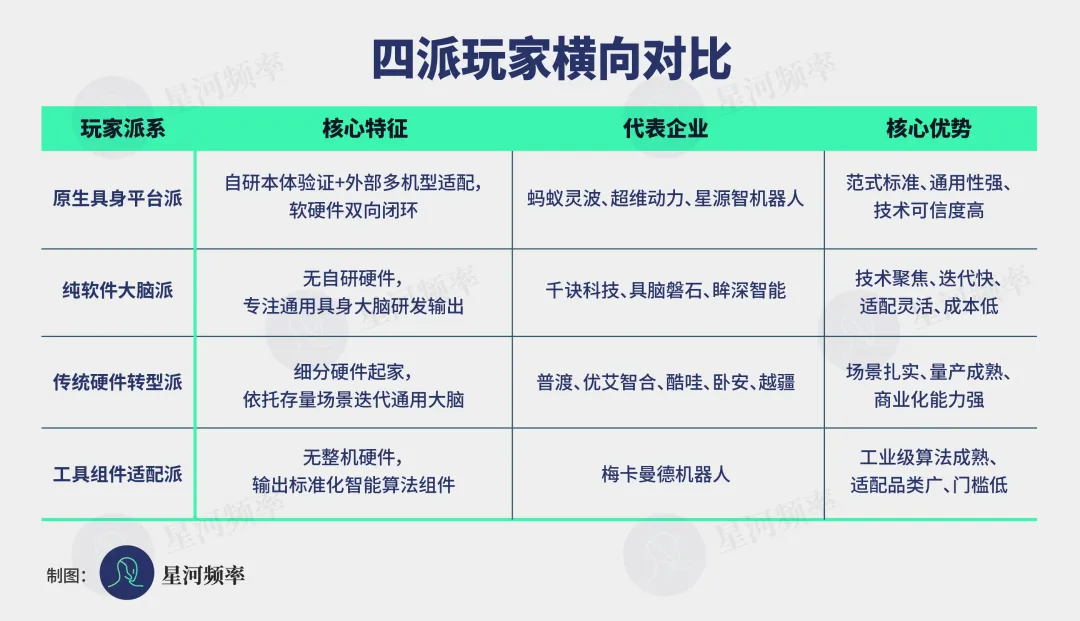
原生具身平台派是最贴近一脑多机原始定义的一类,代表是蚂蚁灵波、超维动力和星源智机器人。 这类玩家原生就扎在具身智能里,不是从传统机器人赛道半路转来,最明显的特点,是自研本体验证+多机型外部适配形成的双向闭环。 既用自有硬件跑模型、做物理交互验证,又对外开放跨品牌、跨形态适配能力。 蚂蚁灵波的 LingBot-VLA 2.0 一边用自研机器人打磨基础能力和交互逻辑,一边在预训练阶段适配了 20 多种机器人构型,覆盖宇树、智元、银河通用、乐聚、星尘智能等品牌。 超维动力则把重点放在运动底层能力上,补上了多数大脑重认知、轻运动的短板。 它用自研人形机器人完成算法闭环,搭建 SMASH 统一算法体系,更适合动态环境下的精细操控、物理交互和自适应运动控制,贴近真实物理世界的作业需求。 星源智机器人则走轻量化、高适配路线,用自研本体验证技术,再快速适配多形态硬件,避开重型模型内卷,聚焦中小场景规模化落地。 这类玩家的壁垒是软硬件双向闭环迭代,技术可信度和范式标准度最高。 纯软件大脑派是这个赛道里最纯粹的技术供给力量,代表是千诀科技、具脑磐石、眸深智能。 它们不碰机器人硬件本体,也不做终端产品,研发资源集中在通用具身大模型、多机协同调度、感知决策底层架构上,定位也很清楚:给机器人硬件厂商做智能大脑供应商。 千诀科技强调无硬件绑定的通用化方案,算法通用性和快速适配能力突出,能快速对接工业、商用、家用多类机器人本体,不需要为单一硬件做长时间定制,主打轻量化、高灵活、低成本落地。 具脑磐石更偏工业级高可靠具身大脑,聚焦感知、决策、规划一体化底层架构,追求高稳定、高实时、高精度,专门适配工业复杂作业场景,满足协同作业、精准操控和安全运行要求。 眸深智能则从视觉切入,把视觉感知作为通用底座,用一套视觉大脑统一不同形态机器人的环境识别、目标定位和场景适配,解决异构机器人视觉算法不互通的问题。 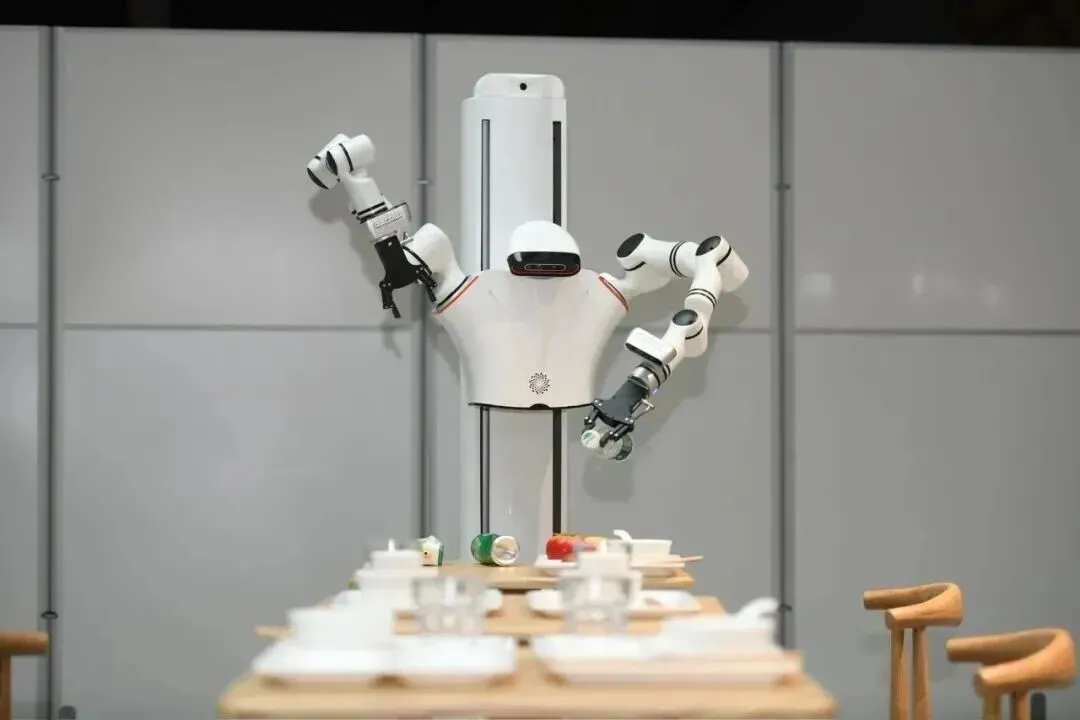
纯软件玩家的优势是技术聚焦、迭代快、没有硬件成本拖累,适配灵活。 传统硬件转型派是当前商业化落地的核心支柱,包括普渡机器人、优艾智合、酷哇科技、卧安机器人、越疆机器人。 它们都起家于细分专用机器人,早期场景垂直,产品围绕场景打造,凭借多年量产经验、供应链体系和海量真实场景数据,往上延伸,做通用智能底座,逐步形成多形态产品矩阵和一脑多机能力。 普渡机器人从商用服务机器人起家,深耕配送、清洁等标准化场景,累计出货超 13 万台,占国内服务机器人出口 44%的份额。 它搭建 PuduFM 基座模型和 PuduAgent OS 通用平台,把清洁、配送、类人形、人形多形态机器人纳入统一大脑体系,将商用场景积累的移动、交互、调度能力泛化到全品类服务机器人,是商用场景规模化落地的典型。 优艾智合扎根半导体、高端制造,原生主打工业移动协作机器人,聚焦高精密、高洁净、高可靠环境。 基于 FabriX 工业具身模型,它实现工业 AMR、移动操作机器人、工业人形机器人多形态适配,擅长多机型协同调度和精准作业。 酷哇科技从环卫清扫轮式机器人起家,依托城市场景数据迭代 CooWAM 世界模型,把移动、避障、调度能力延伸到多形态城市服务机器人,主攻城市场景 RaaS 规模化落地。 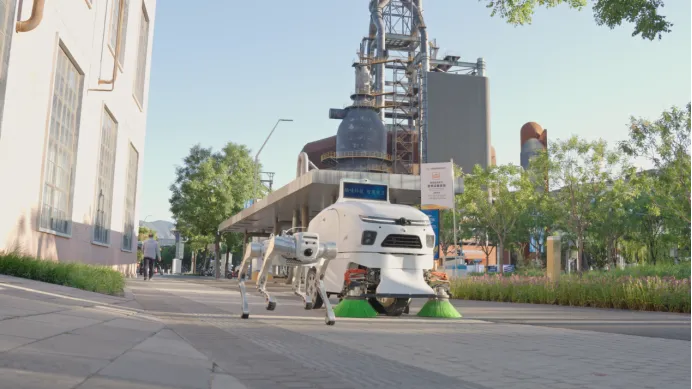
这类玩家的优势是商业化体系成熟、真实场景数据海量、量产能力稳定,解决了纯算法企业落地难、变现难的问题。 工具组件适配派目前最典型的是梅卡曼德机器人。 它定位上游基础设施服务商,不自研机器人整机,也不做终端产品,而是专注机器人眼脑手协同算法、工业级 3D 感知和智能规划系统,为全行业各类机器人提供标准化智能能力组件。 依托 MechGPT 智能引擎,梅卡曼德搭建通用眼脑手协同体系,摆脱单一硬件形态束缚,能为人形机器人、工业移动机器人、协作机械臂等输出统一的感知、理解、规划和作业决策能力。 它的价值在于降低全行业一脑多机的算法适配门槛,让中小硬件厂商也能用上轻量化、标准化的通用智能方案。它的壁垒是工业级算法积淀深、硬件适配品类广、产业通用性强。 把四派放在一起看,差异其实很清楚:原生平台派在定义范式,纯软件派在推技术上限,硬件转型派在扛商业化落地,工具组件派在降低适配门槛。 它们不是同质化内卷,而是在不同位置上,把一脑多机往产业里推。  一脑多机最后拼的,
不只是可跨构型的纸面数字 行业现在聊一脑多机,最容易拿来说事的一个数字,就是可跨构型数量,即一个大脑到底能控制多少种机器人。 10 种、20 种、100 种,当然都有意义。 但如果每多接一种机器人,都要重新采数据、重新训练,甚至重写一套控制逻辑,那这个数字再漂亮,也很难说明模型真的通用。它更像是在做集成,而不是在做通用智能。 真正该看的,是换了身体之后,能力还能剩下多少。 就拿整理桌面来说。一个机器人已经会了,换到另一副身体上,它要是还能分清桌上哪些该收、哪些该留,也知道先拿什么后拿什么,那就说明它没把任务本身忘掉,只是得重新适应新身体该怎么伸手。 反过来,要是换个身体就全乱了,那它之前学的只是那副身体的动作,不是整理这件事。 如果能做到前者,一脑多机才算真正成立。 所以,判断一家公司的一脑多机做到什么程度,不妨看这几个问题: 这些问题最后都指向一个词:换身体的成本。换身体的成本有多低,一脑多机的商业价值就有多大。 因为机器人行业真要规模化,光靠多训练几套模型是堆不出来的。 设想一个工厂里有几十种机器人。如果每种都要单独训练,机器人越多,智能开发成本越高,规模反而变成负担。 可如果一个模型学到的能力能持续迁移,那机器人越多,同一套智能的价值就越大。前者是线性甚至指数级成本,后者才可能形成飞轮。 所以,一脑多机真正改变的,是机器人智能的使用方式。 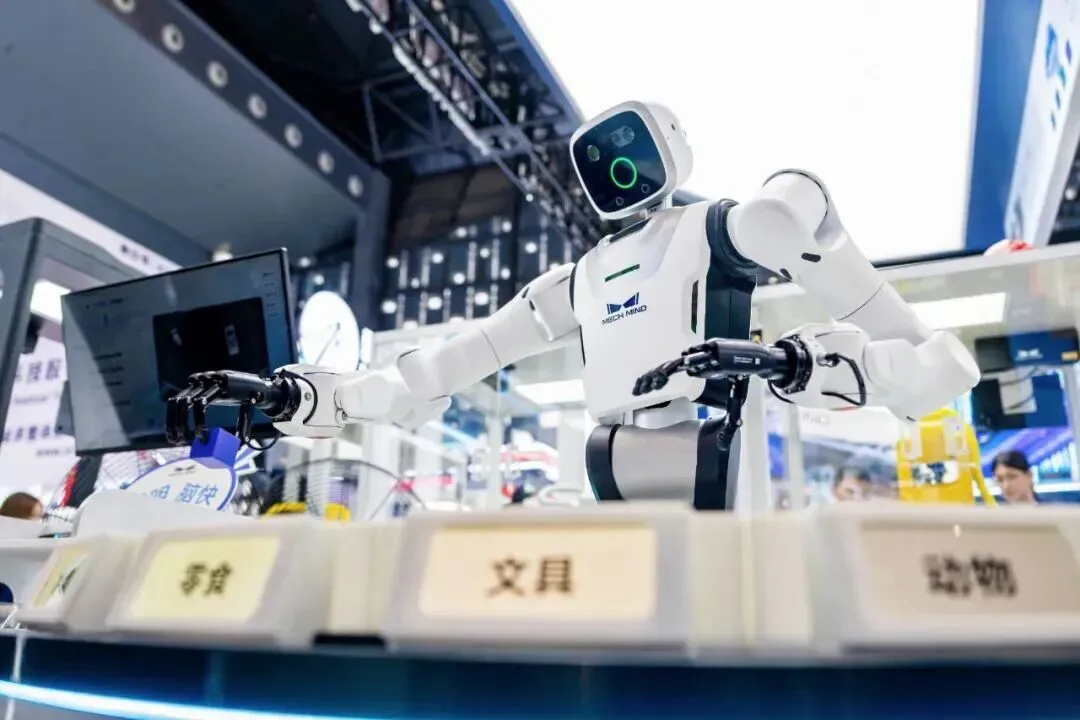
过去,一套能力跟着一台机器人走;以后,一套能力可以跟着更多机器人走。 也正因如此,模型公司和本体公司最后一定会在这个地方碰面:模型公司想让自己的脑进入更多身体,本体公司想让自己的身体共享更多智能。 中间还得有人解决视觉、控制、算力和适配。原本相互独立的几条产业链,就这样慢慢靠近了。 当然,这里也得正视一个问题:一脑多机不等于本体不重要了。 恰恰相反,身体越多,身体差异带来的问题越多。人形机器人怎么走,机械臂怎么抓,机器狗怎么保持平衡,轮式机器人怎么移动,这些不可能全丢给一个通用模型。 大脑越通用,下面的适配层反而越关键。 所以,一脑多机成熟之后,大概率不是大脑包打天下,而是大脑、小脑、身体之间的分工更清楚。 大脑理解任务和环境,小脑负责运动控制,本体负责把动作真正执行出来。谁也别想完全替代谁,只是各自的位置会更明确。 现在大家还在展示一个脑子能控制多少机器人。再往后,行业真正要比的可能是:新增一台机器人,需要多长时间接进来? 如果有一天,一家公司买来一台完全不同的新机器人,只做一次本体适配,就能继承过去大部分已经训练好的技能,那一脑多机才算跨过了从 Demo 到产业的那道坎。 所以,一脑多机的竞争,最后不会停在我能接多少种身体这种展示上。 它一定会落到更硬的指标: 新身体接进来要多久,旧技能能继承多少,适配成本能不能一降再降。数字会被刷新,但成本曲线不会骗人。谁能让换身体的成本持续下降,谁才真正握住了产业化的钥匙。 到那时,机器人行业的竞争逻辑也会变一点。过去大家比的是,谁能造出更好的身体。以后还要多比一项:谁能让自己的智能进入更多身体。 而这,才是一脑多机真正值得关注的地方。
具身智能时代,通用大脑负责理解世界、理解任务和调用技能 本体适配层负责把抽象动作翻译成具体身体能执行的动作 底层控制系统负责运动控制和安全
同一个目标,杀出四派玩家一脑多机最后拼的,新本体接进来,要喂多少数据 适配时间是按月算,还是按周算 原来的技能能继承多少 模型是要重训,还是只做本体层适配