ARTICLE · 1132981
AI进入资本兑现期,英伟达逼近6万亿的市值,Anthropic即将冲刺的IPO
接近6万亿美元的英伟达,背后是AI基础设施扩张
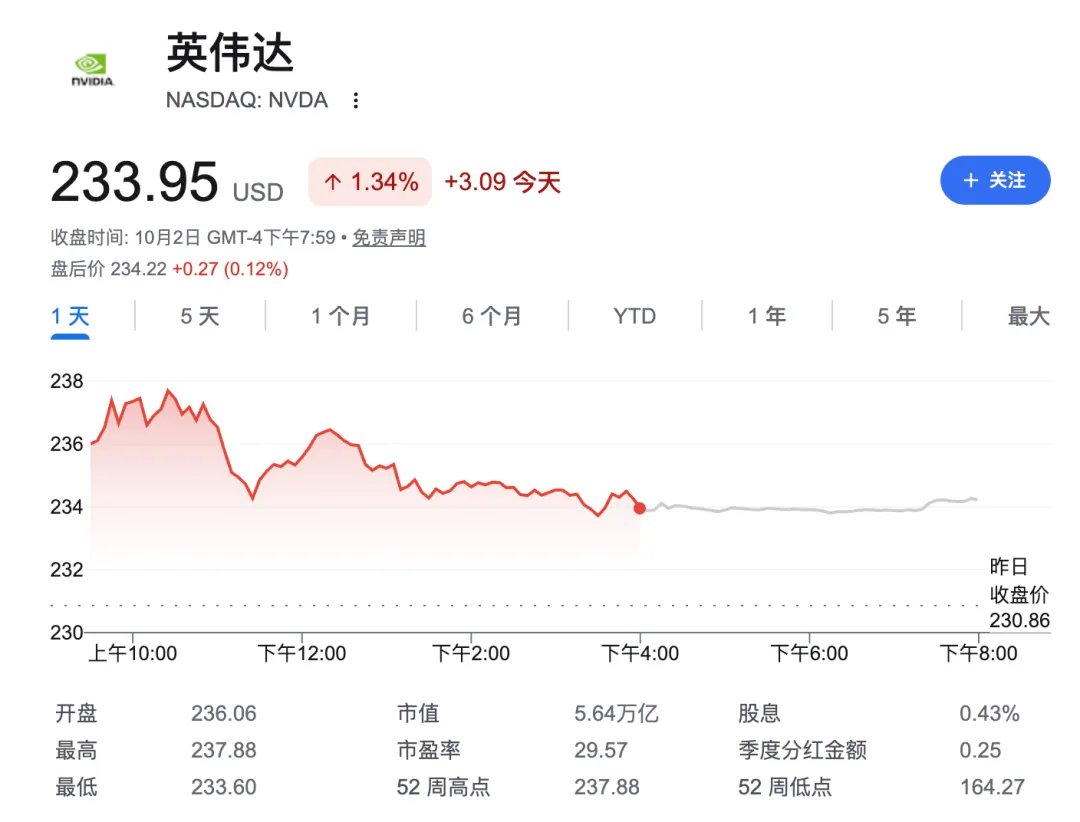
英伟达近期股价持续走强,市值一度逼近5.7万亿美元,距离6万亿美元这一标志性关口越来越近,支撑这轮行情的,已经不只是GPU需求。
过去两年,全球科技巨头持续扩大AI数据中心投资,从训练大模型扩展到推理、Agent以及企业级AI应用,算力需求正在从少数互联网公司向更多行业扩散,与此同时,AI基础设施的瓶颈也发生了变化,早期市场最关心的是GPU够不够,如今越来越多的企业开始面对另一个问题,有了GPU之后,电力、数据中心、网络、存储和散热能不能跟上。
这使得英伟达的商业版图正在发生变化,从GPU到NVLink高速互联,再到网络设备、DPU以及CUDA软件生态,英伟达正在把自己从一家芯片公司变成AI基础设施平台,这也是资本市场愿意给予其如此高估值的重要原因,英伟达真正卖给客户的,已经不只是一颗GPU,而是一整套建设AI数据中心所需要的核心能力,只要全球AI资本开支继续增长,这套商业模式就仍然具备强大的吸引力。
但问题也随之而来。
这么庞大的AI基础设施投资,最终能否产生足够的回报?
Anthropic IPO,开始给AI模型公司“算账”
这正是Anthropic即将IPO最值得关注的地方,Anthropic目前正在推进上市计划,市场消息称,公司最快可能在11月中旬启动正式营销,潜在估值可能达到约2万亿美元,如果IPO顺利推进,Anthropic将成为AI产业进入公开资本市场的重要案例。
但资本市场不会只看它的模型能力。
从目前披露的信息来看,Anthropic的收入增长非常迅速,2025年公司收入接近46亿美元,2026年第二季度收入进一步增长至约115亿美元。
但收入高速增长的同时,计算成本也在急剧上升。大模型训练和推理需要持续消耗巨量算力,而随着企业客户和AI Agent使用量增加,推理成本也会成为越来越现实的财务问题,这意味着Anthropic上市之后,投资者需要回答的不再是“Claude是不是最优秀的模型”,而是几个资本市场非常传统的问题:产品如何持续让客户付费,收入增长能持续多久,每增加一美元收入,需要投入多少算力,最终能不能形成稳定的自由现金流?
这也是AI公司与传统互联网公司最大的不同之一。
过去互联网企业可以通过扩大用户规模快速摊薄成本,而大模型公司的增长,本身可能意味着更高的计算资源消耗,收入越高,算力账单也自然越高,因此,Anthropic IPO真正重要的地方,不在于它最终能拿到多少估值,而在于市场会如何给一家大模型公司定价。
AI产业的资本循环正在形成
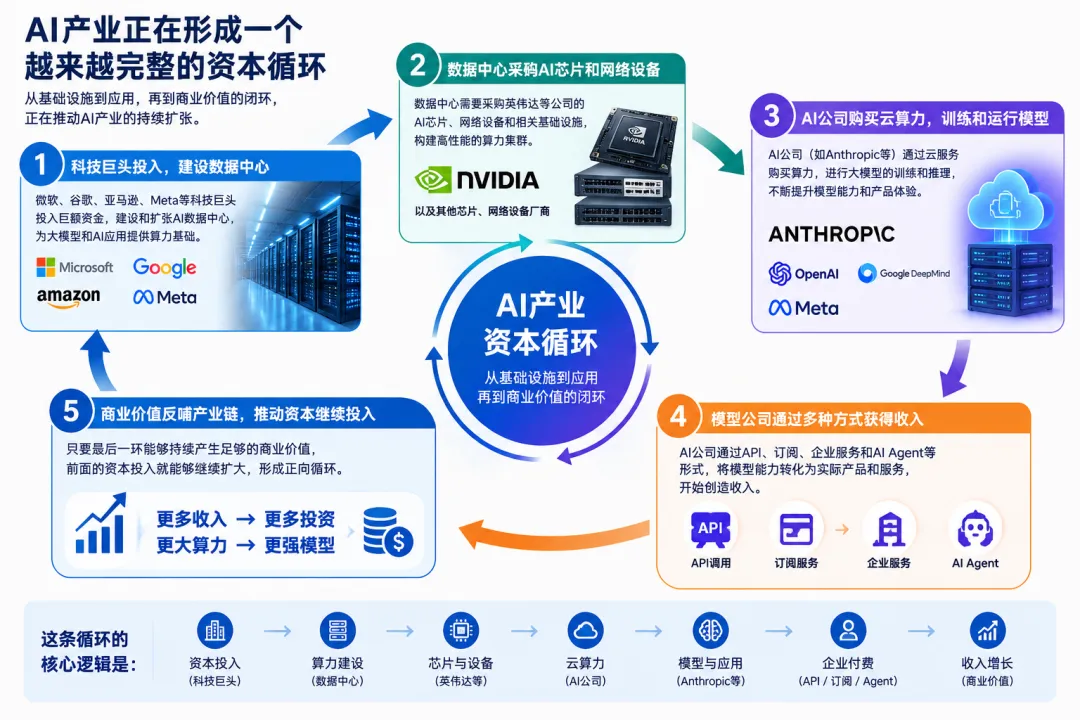
把英伟达和Anthropic放在一起,可以看到目前AI产业正在形成一个越来越完整的资本循环,微软、谷歌、亚马逊、Meta等科技巨头投入巨额资金建设数据中心,数据中心采购英伟达等公司的AI芯片和网络设备,AI公司购买云算力训练和运行模型,模型公司再通过API、订阅、企业服务和AI Agent获得收入,只要最后一环能够持续产生足够的商业价值,前面的资本投入就能够继续扩大。
这也是为什么AI资本开支暂时还没有明显降温,但风险同样存在。
如果模型公司的收入增长最终无法覆盖持续增加的算力成本,那么市场一定会重新审视整个AI基础设施投资周期,换句话说,Anthropic的IPO不仅仅是Anthropic自己的事情,也是在给整个AI产业估值体系做一次公开测试。
如果资本市场认可大模型公司的高增长和长期盈利能力,那么AI基础设施投资逻辑也会进一步强化,反过来,如果投资者开始对模型公司的盈利能力产生怀疑,那么英伟达以及整个AI硬件产业链也很难完全置身事外。
AI竞争开始从“谁更强”转向“谁更赚钱”
过去几年,AI行业最常见的问题是:谁的模型更强?谁拥有更多GPU?谁的参数规模更大?但进入2026年之后,这些问题正在逐渐让位于更加现实的商业问题。
谁能降低推理成本?
谁能让企业真正愿意付费?
谁能让AI Agent替企业创造实际价值?
谁能在巨额资本开支之后产生自由现金流?
从这个角度看,英伟达和Anthropic恰好站在产业链的两端,英伟达代表的是AI基础设施的资本化,Anthropic代表的是AI模型和应用的资本化。
前者需要证明,全球AI算力需求还能够持续增长,后者则需要证明,AI模型最终能够成为一门足够赚钱的生意。
国产AI厂商,也到了“算账”的时候