ARTICLE · 1208669
OpenAI绝密模型曝光!硅谷新贵狂言:做空所有软件股,标普500将被重创!
一段只有1分23秒的访谈切片,正在硅谷投资圈引发剧烈震荡。
镜头前,年轻的对冲基金掌门人Lonis Hamaili没有半点华尔街式的圆滑。谈及无数机构重仓的软件股,他连用两个重词:“超级看空、极度看空(super bearish, extremely bearish)。”
紧接着,他又给出了一个同样激进的判断:如果以为买入标普500指数就能在AI时代高枕无忧,现实可能会大相径庭。一旦通用人工智能(AGI)比预期更快降临,大多数人的投资组合,包括标普500指数和传统债券,都可能遭受严重冲击(nuked),市盈率倍数会从现在的20倍直接腰斩到10倍甚至更低。
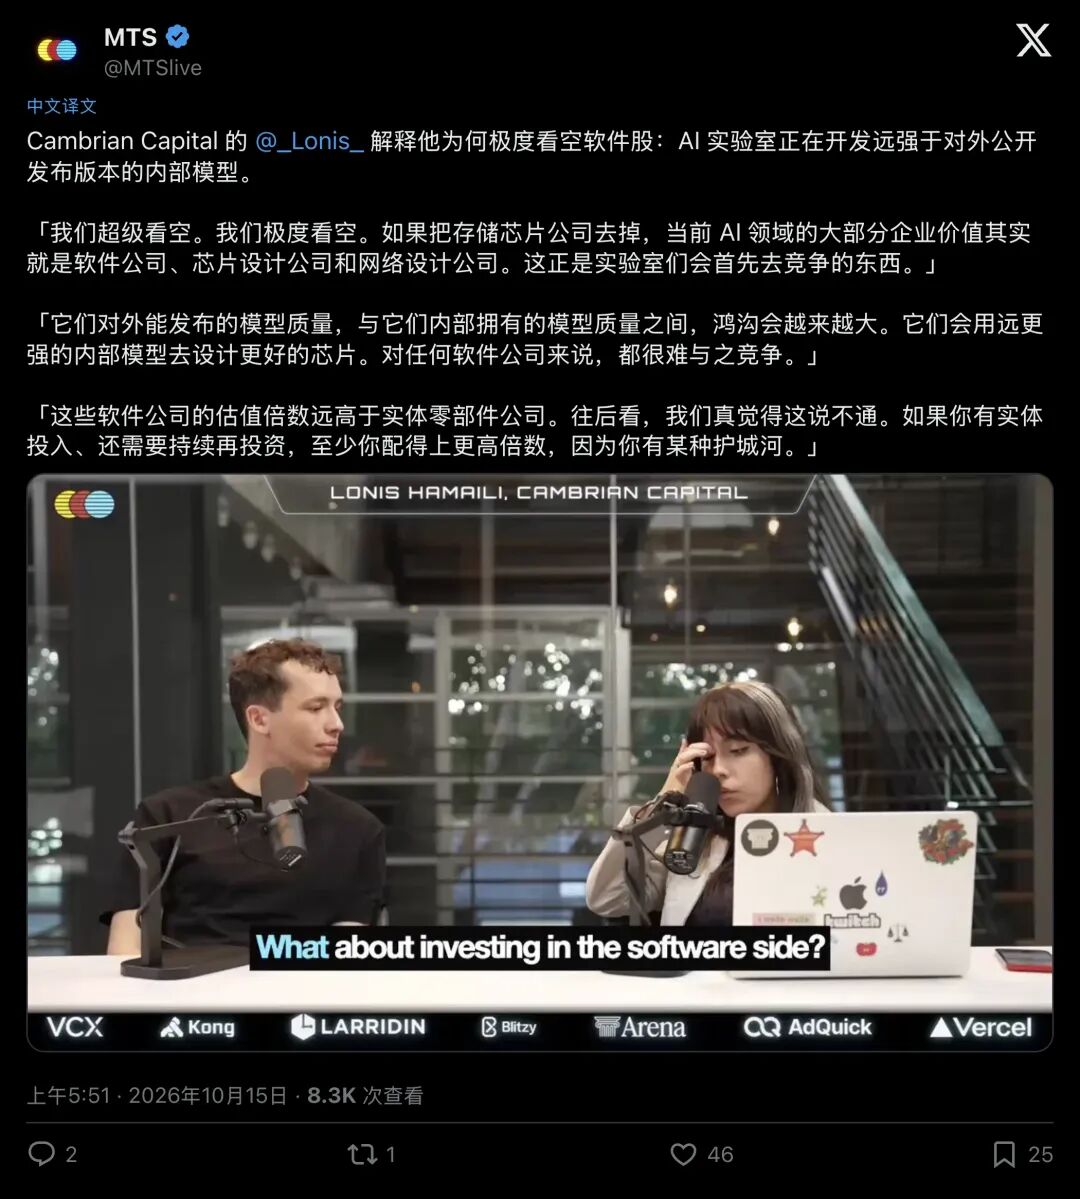
▲ 社交平台账号 @MTSlive 放出的1分23秒访谈切片,将Lonis“极度看空软件股”的言论推上风口浪尖
狂言背后,究竟是哗众取宠,还是看到了普通人看不见的暗流?
01暗室里的降维打击:40小时榨干一颗芯片
把视线从喧嚣的社交网络拉回旧金山。
Lonis绝非空喊口号的散户他刚刚创立了名为Cambrian Capital(寒武纪资本)的AI对冲基金,首期种子资金高达7000万美元。站在他身后的金主名单分量极重,包括日本知名上市公司Metaplanet,以及曾打造出Skype、长期深耕AI前沿风险投资的传奇亿万富翁Jaan Tallinn。
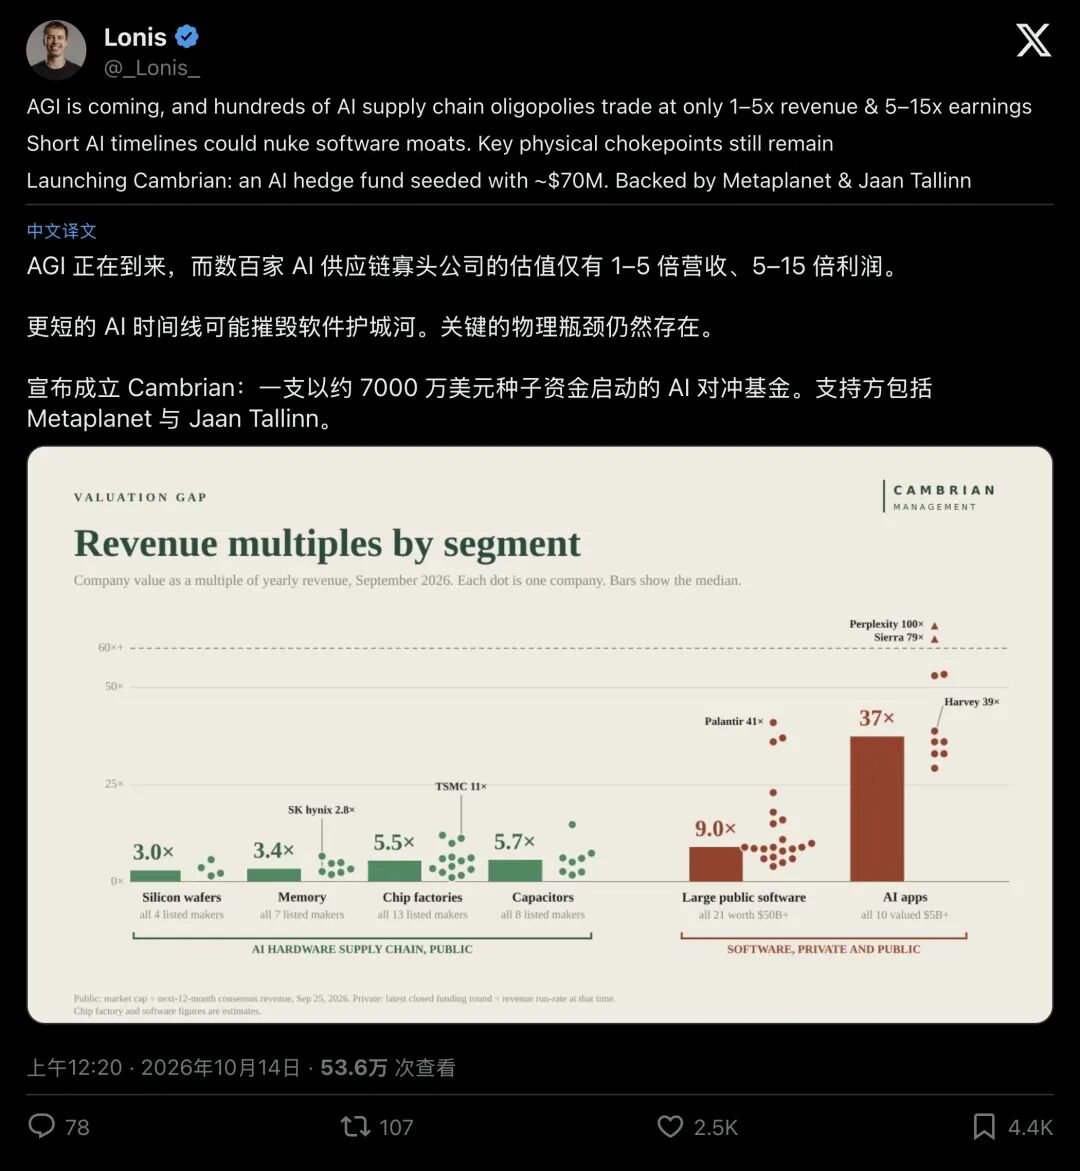
▲ Lonis宣布成立Cambrian Capital的帖文与“AI价值流向”对比图,获Skype联合创始人Jaan Tallinn支持
Lonis之所以对软件行业的前景抱持极度悲观的态度,核心源于一条正在扩大的技术鸿沟:公众在网页端接触到的AI,与顶级实验室部署在内部的私有AI,能力层级早已天差地别。
我们平时使用的ChatGPT、Claude,是经过安全对齐、算力限制与商业裁剪后的公开版本。而在OpenAI等前沿实验室的高墙之内,那些没有对外公开发布、不计算力成本的内部专属模型,正在悄悄吞噬人类最高端的工程领地。
真实发生的产业现场已经给出了清晰的印证。
据权威工程媒体《IEEE Spectrum》披露,OpenAI内部秘密研发了首款自研推理加速芯片,代号“Jalapeño(墨西哥辣椒)”。在传统芯片行业,从架构概念到拿出第一版实体硅片,往往需要三年以上的漫长煎熬;而OpenAI只用了不到20个月,从首版代码设计(RTL)到交付晶圆厂流片更是压缩到了惊人的9个月。
他们是怎么做到的?OpenAI硬件副总裁Richard Ho在采访中亲口承认:团队动用了专门针对芯片设计微调、且绝对不对公众开放的内部绝密大模型。
最震撼的一幕发生在芯片从代工厂生产出来之后。原本需要顶尖底层程序员耗费数月去编写的基准测试与底层内核优化代码,OpenAI直接交给了这台内部模型。仅仅40个小时,内部模型就将一项核心内核的运行效率,从接近地板的极低水平直接拉升到了逼近物理理论天花板!
无独有偶,IBM研究院(IBM Research)最新公开的实验也印证了这一趋势:利用AI代理工厂(Agent Factories)与分布式推理探索量子纠错芯片设计,直接将硬件探索的推理成本砍掉了11.5倍。
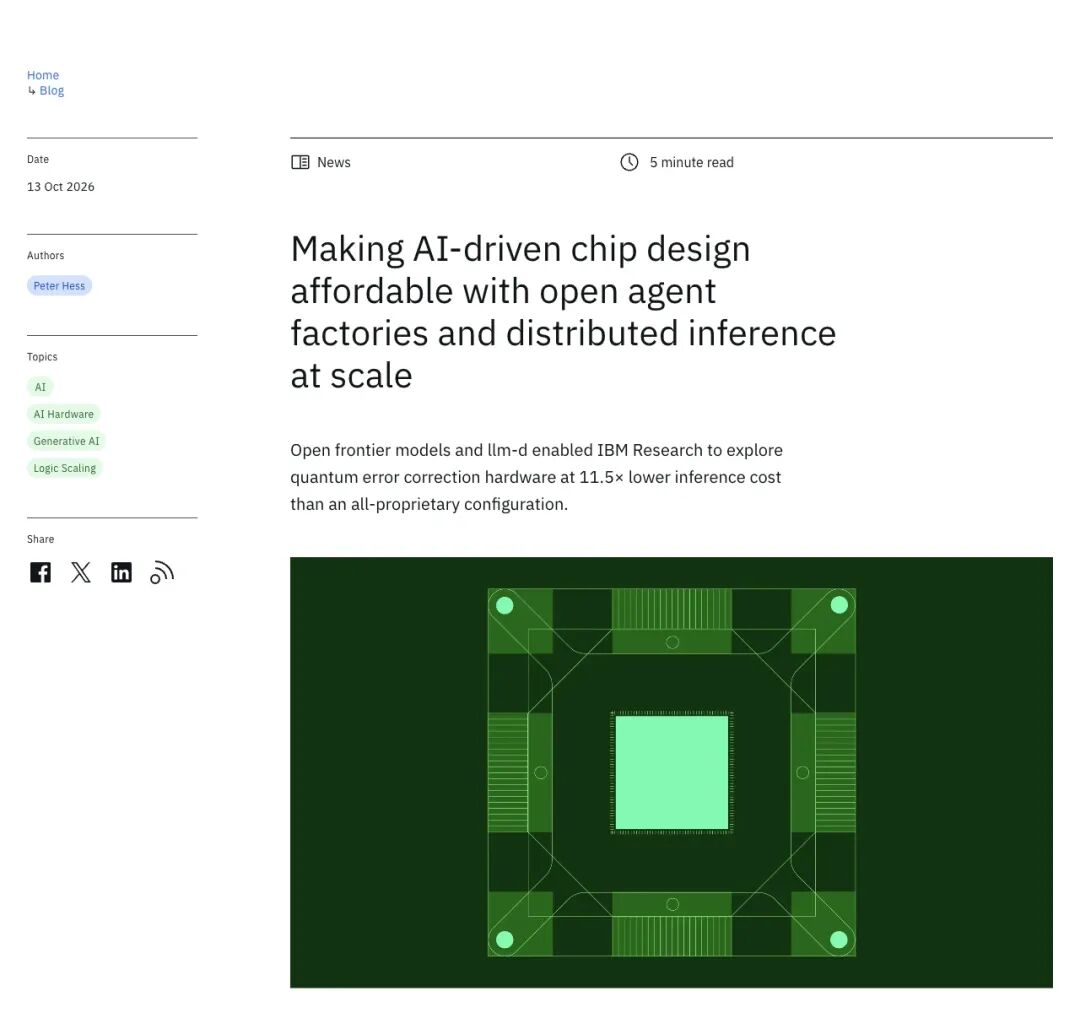
▲ IBM研究院公开证实,“AI代理工厂”已深度介入芯片硬件设计流程并大幅削减成本
读懂了这个现场,你就读懂了Lonis的恐惧。
金融圈常讲“护城河”,也就是巴菲特所说的、防止竞争对手抢走你利润的壁垒。过去二十年,企业级软件(SaaS)和“无晶圆厂芯片设计公司(Fabless)”被视为护城河最深的印钞机。所谓Fabless,就像英伟达或博通,自己不建厂房,只靠顶尖工程师在电脑上画芯片图纸,再交给台积电去代工生产。
但现在,代码的边际生产成本正在被内部模型砸向零。当实验室手握比外界强出一大截的“超级内部模型”,自己就能在几天内写出一套企业软件、在几个月内设计出一颗顶级芯片时,那些只卖代码和图纸的公司,拿什么去跟实验室拼?
02比特的通胀与原子的复仇
既然软件和纯设计会被AI自动化迅速冲垮,钱该往哪里逃?
翻开Cambrian Capital官网那份极具挑衅意味的投资大纲,以及Lonis撰写的万字长文《寒武纪投资论(The Cambrian Thesis)》,答案只有四个字:物理瓶颈。
在Lonis看来,今天的资本市场正处于一场荒诞的错配之中:
一边是随时可能被大模型内化替代的AI应用与软件公司,风投和散户蜂拥而至,把估值炒到了15倍至40倍营收,部分明星软件股甚至高达100倍营收; 另一边,是喂养整个AI算力帝国的数百个物理供应链寡头,生产高纯度硅片的、做先进封装的、造特种电容与晶圆厂真空阀门的。它们牢牢卡着算力的脖子,在二级市场上的交易价格却只有可怜的1到5倍营收、5到15倍利润。
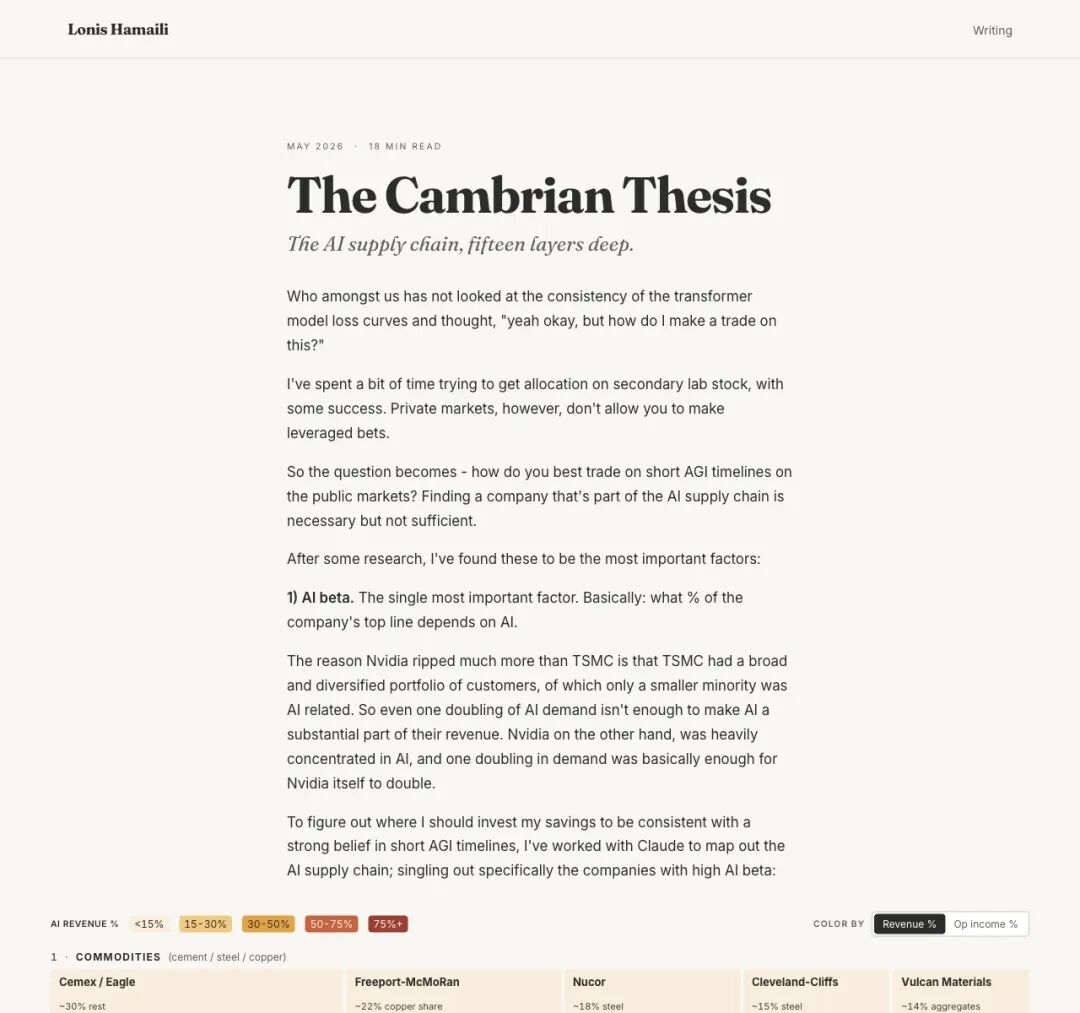
▲ Lonis在个人站点将AI物理供应链拆解为15个层级,寻找被市场遗忘的垄断寡头
为什么会这样?因为代码是“比特”,而晶圆和特种设备是“原子”。
你可以让大模型在一夜之间生成十万行完美代码,但你绝对不可能对着对话框敲一行提示词,就凭空变出一座造价200亿美元的晶圆厂,或者提炼出一块纯度高达99.999999999%(11个9)的单晶硅片。扩建一座特种材料工厂动辄需要两三年,客户认证又要两三年。AI进化的速度越快,比特就越廉价,而无法被算法凭空变出来的物理原子就越昂贵。
在商业逻辑上,买入物理供应链还能形成一层稳固的防御壁垒。
知名财经通讯《The Pomp Letter》在专题报道中深入剖析了这一逻辑:如果买入某一家AI大模型实验室的股权,必须承担其技术能否持续领先、是否会被开源生态快速追平的巨大不确定性,还要扛住惨烈的价格战;此前就有法律AI明星应用在用量暴增后毛利率剧烈崩盘,被迫换成开源模型救命。但如果持有的是底层的存储芯片、硅片和晶圆厂核心子系统,不管最后是OpenAI一统天下,还是开源模型把软件价格打成白菜价,只要人类还在疯狂消耗算力,所有人都得乖乖向物理寡头交“过路费”。
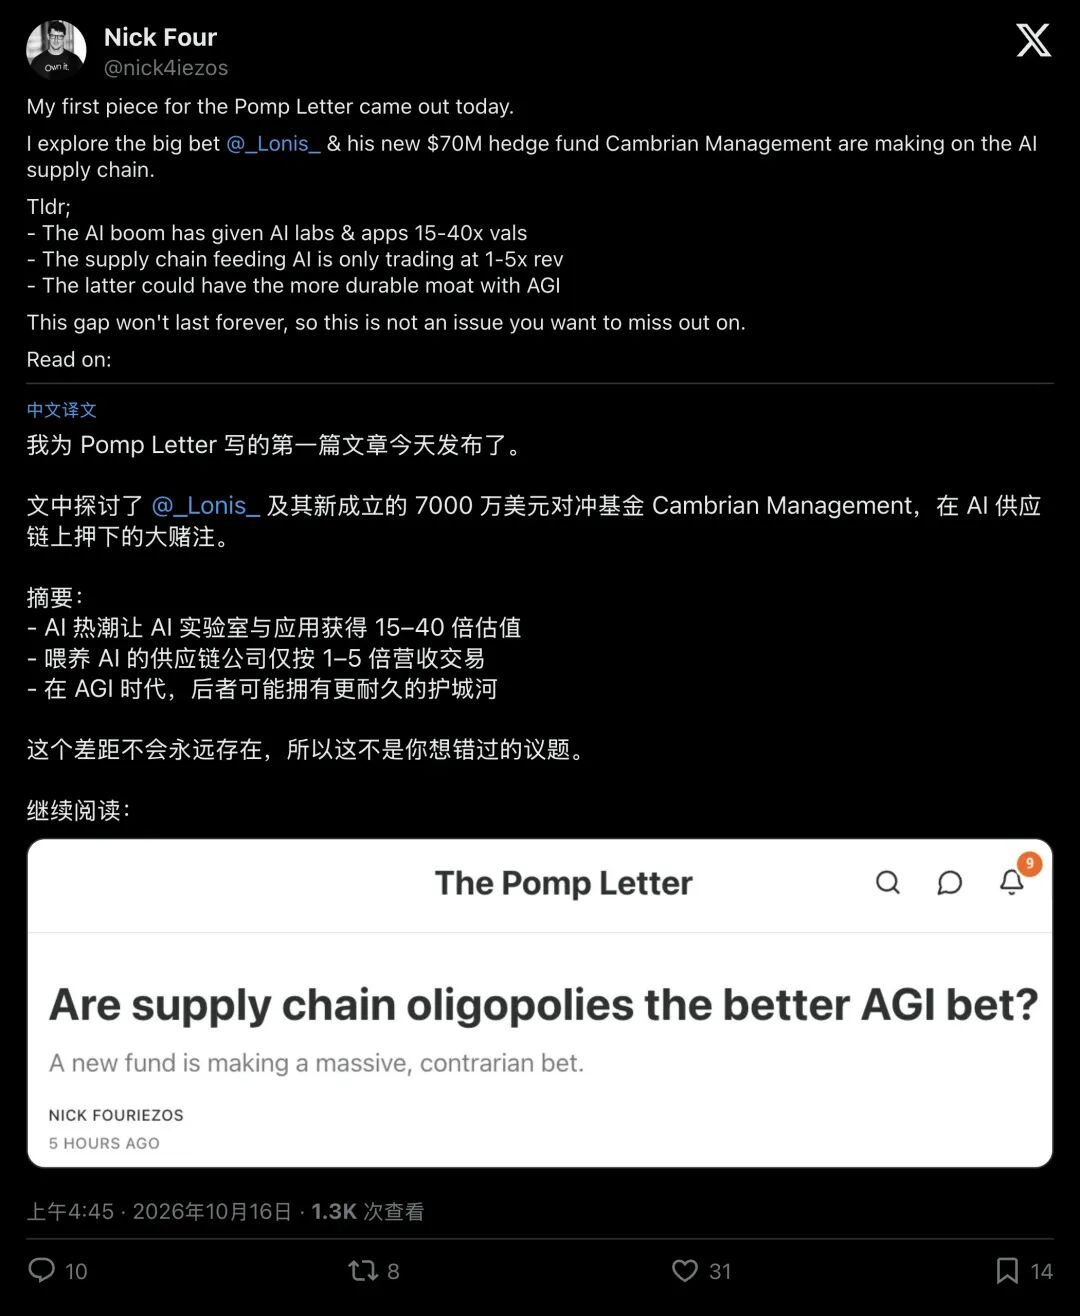
▲ 作者Nick Fouriezos总结核心矛盾:软件层15–40倍的高估值与供应链1–5倍的低估值差不会永远持续
03华尔街论战:沃尔玛的陷阱与“产能扭矩”
这套离经叛道的理论一出,立刻在投资圈引发了激烈交火。
在切片视频下方,研究员Herbie Bradley直接抛出了多头最核心的灵魂拷问:“任何看空软件的理论,都得先解释一个事实,为什么今年公开市场上软件公司的营收依然强劲得吓人?”
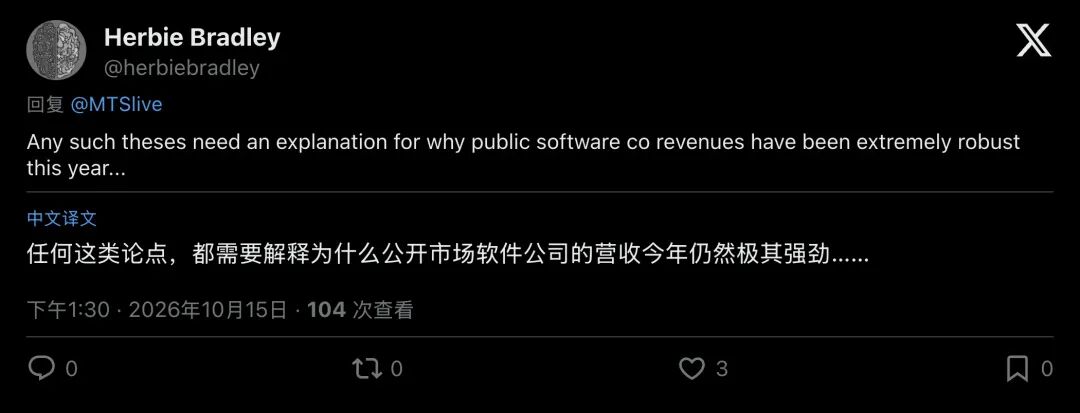
▲ Herbie Bradley发问:如果软件护城河在崩塌,为何今年软件股的账面营收依然极其强劲?
而另一位讨论者Gill则指出了更深层的隐患:前沿实验室手里的专有内部工具链,正在形成一种“不公平的复利领先”。 在这种不对称优势下,现有软件公司强劲的账面数据,很可能只是因为AI巨头尚未腾出手来将内部工具推向公开市场。
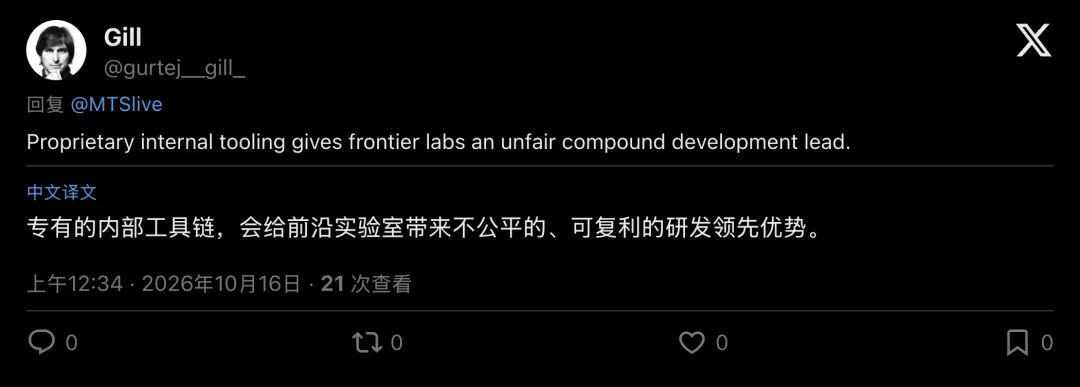
▲ 评论者Gill点破关键:专有内部工具链正在给前沿实验室带来复利式的研发碾压优势
紧接着,第二波质疑直指Cambrian的财务算法。知名量化研究者Doug Colkitt(@0xdoug)发帖嘲讽:硬件制造业有沉重的原材料和厂房成本,而软件多卖一份的边际成本几乎是零,怎么能用“营收倍数(EV/Revenue)”放在一起硬比?照这个逻辑,零售巨头沃尔玛的营收倍数还不到1倍呢,难道沃尔玛是全宇宙最值得买的AI资产?
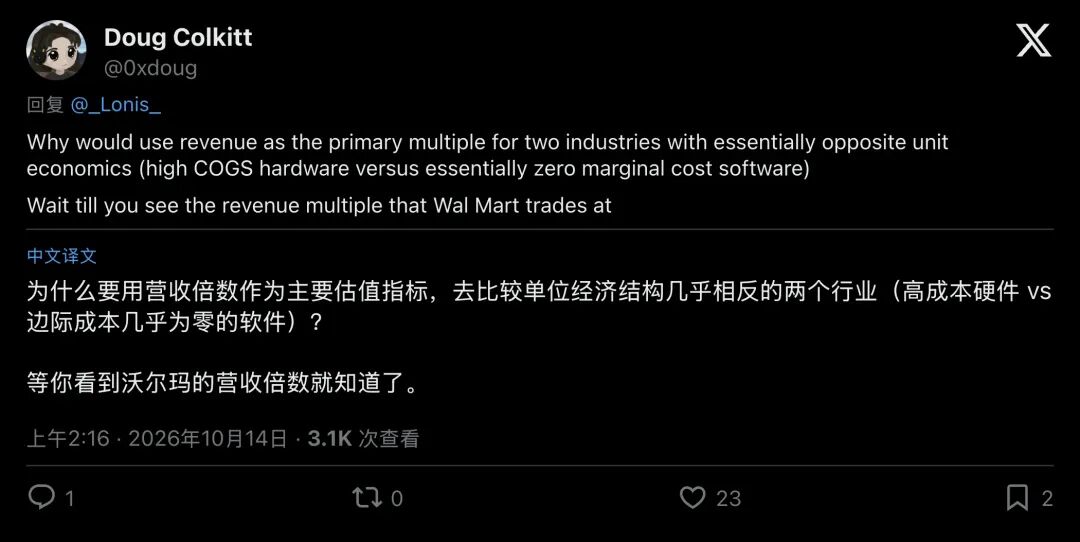
▲ 量化研究者Doug Colkitt以沃尔玛为例,质疑用营收倍数跨行业比较软硬件的合理性
面对刁难,Lonis直接甩出了一张硬核财务对比表,完成了一次教科书级的反杀。
他把沃尔玛与一家半导体核心设备子系统制造商放在同一张表上:沃尔玛只是倒买倒卖别人商品的超市,利润薄如刀片;而子系统制造商生产的,是装在价值百亿美元晶圆厂稀缺设备里的命脉零件。 哪怕不看营收、只看实打实的利润:这家硬件子系统商的毛利率和营业利润率全面碾压沃尔玛,营收增速更是沃尔玛的8倍;如果按2026年预期每1美元营业利润来算,沃尔玛的估值高达29倍,而高增长的AI硬件寡头居然只要15倍!
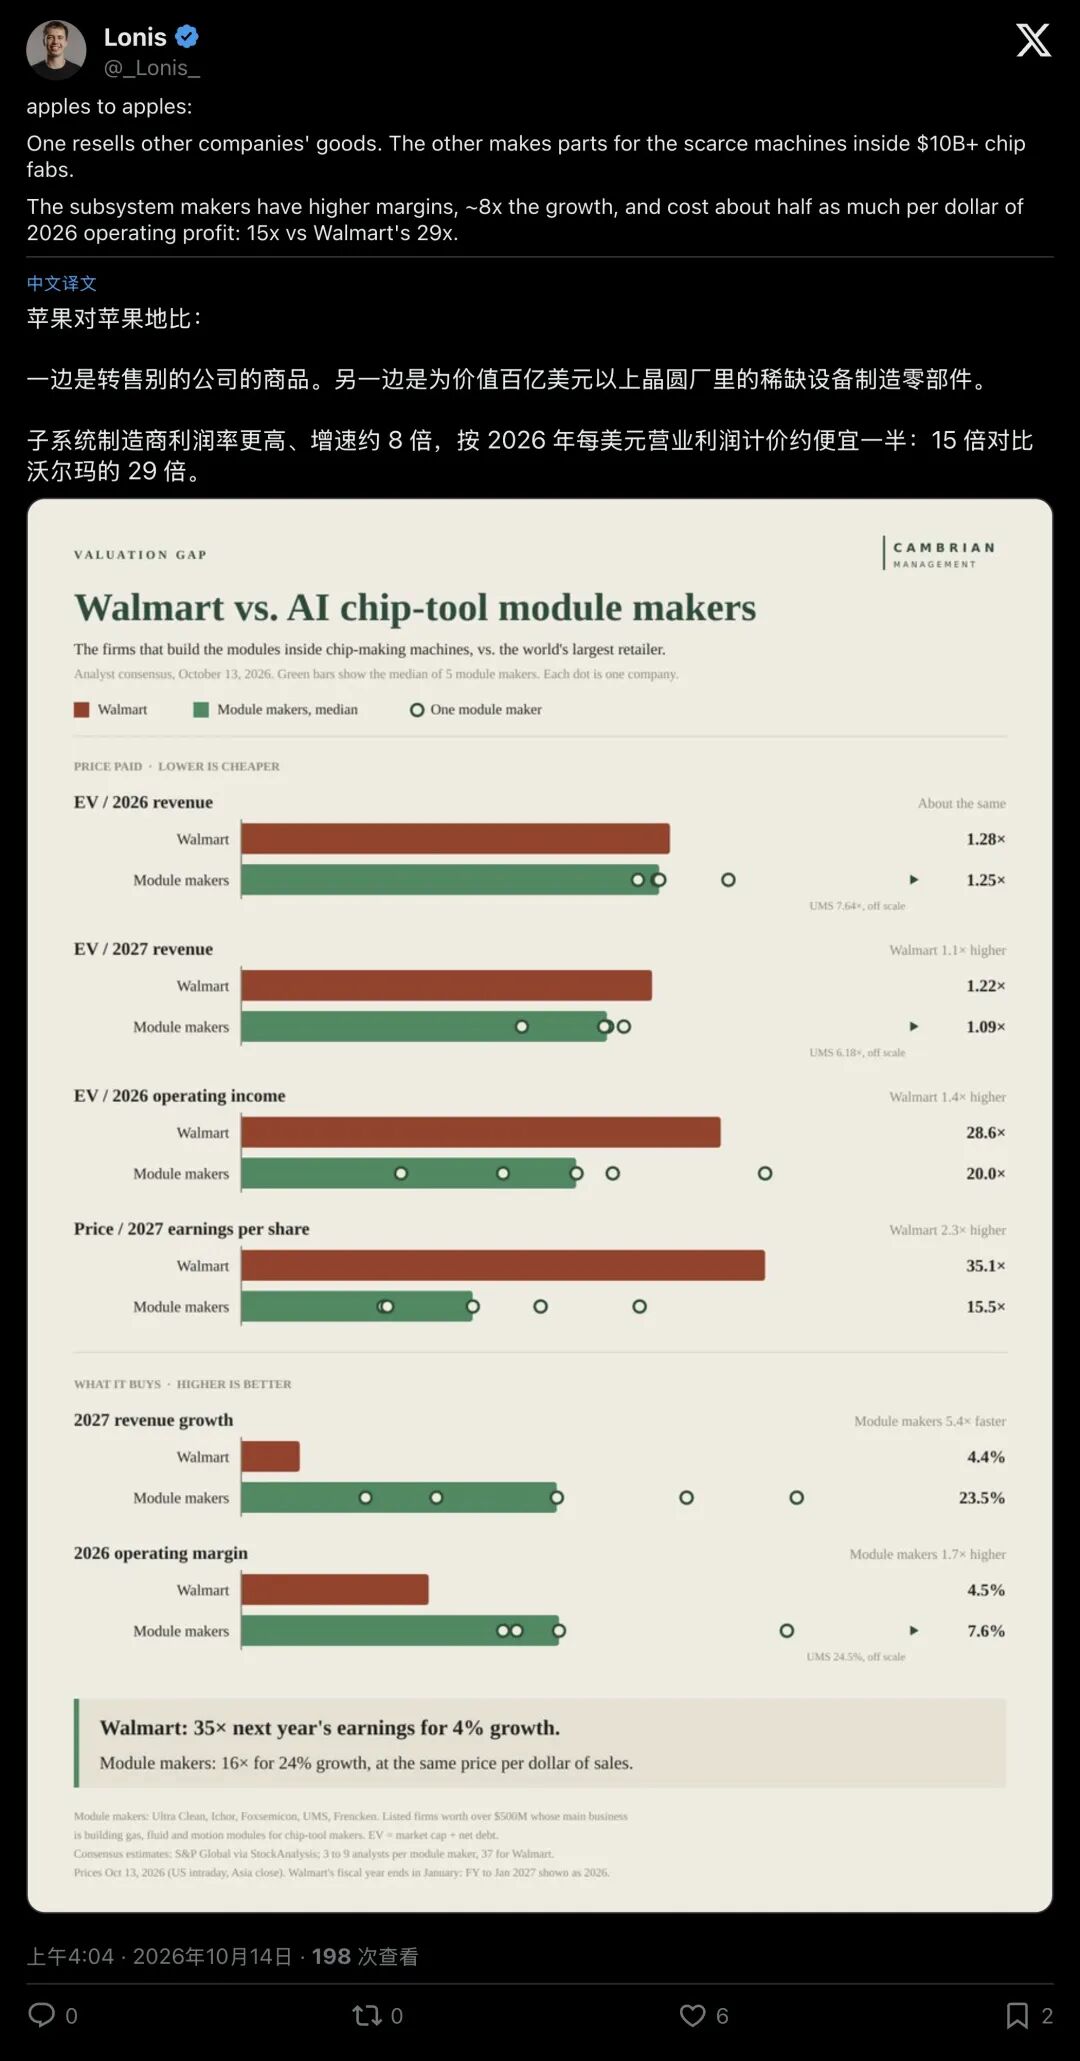
▲ Lonis晒出“苹果对苹果”同口径财务表:晶圆厂子系统商增速是沃尔玛8倍,按2026年营业利润估值却便宜近一半
为什么华尔街的聪明钱会放过这么便宜的黄金?Lonis揭开了重资产行业最隐秘的财富密码,“闲置产能扭矩(Torque)”,以及市盈率(P/E)的障眼法。
我们可以用电影院来打个比方开一家电影院,最大的开销是房租、银幕折旧和空调电费,这些叫“固定成本”。当上座率只有50%的时候,门票钱刚够交房租,账面利润几乎为零。这时候如果你去算它的市盈率(市值除以利润),分母太小,市盈率就会高达几百倍,华尔街的量化电脑看一眼就会把它当成垃圾股筛掉。
但一旦一部超级大片上映,上座率从60%瞬间飙升到100%呢?房租和折旧早就付过了,多卖出去的每一张电影票,扣除几毛钱爆米花成本,几乎100%全都变成了纯利润!
过去的半导体去库存周期,让大批硅片厂、特种材料厂的产能利用率趴在谷底,利润被高昂的设备折旧吃光。而随着AGI算力军备竞赛全面爆发,这些需要两三年才能扩产的物理卡点瞬间被打满。出货量哪怕只涨15%,利润就可能原地翻倍。
支撑这一利润弹性的另一支柱,在于买家“对关键零组件价格极度不敏感”的采购特性。一颗顶级AI芯片售价高达2万到3万美元,一台高密度服务器机柜价值数百万美元。而在里面,一片高纯度硅片或者一个精密阀门只卖100美元,占总成本连1%都不到。如果没有这100美元的硅片,价值百亿美元的数据中心就得停工。哪怕硅片厂把价格翻上三倍,科技巨头连眼睛都不会眨一下,照样抢着买单。
04当潮水转向:你的资产在裸泳吗?
故事的结局,最终落回了每个人的钱袋子。
如果AGI真的在短短几年内(即“短AI时间线”)呼啸而至,宏观经济会发生什么?Lonis的推演极其冷酷:算力基建对资本和电力的疯狂渴求,加上生产力剧变,将推动实际利率急剧飙升。
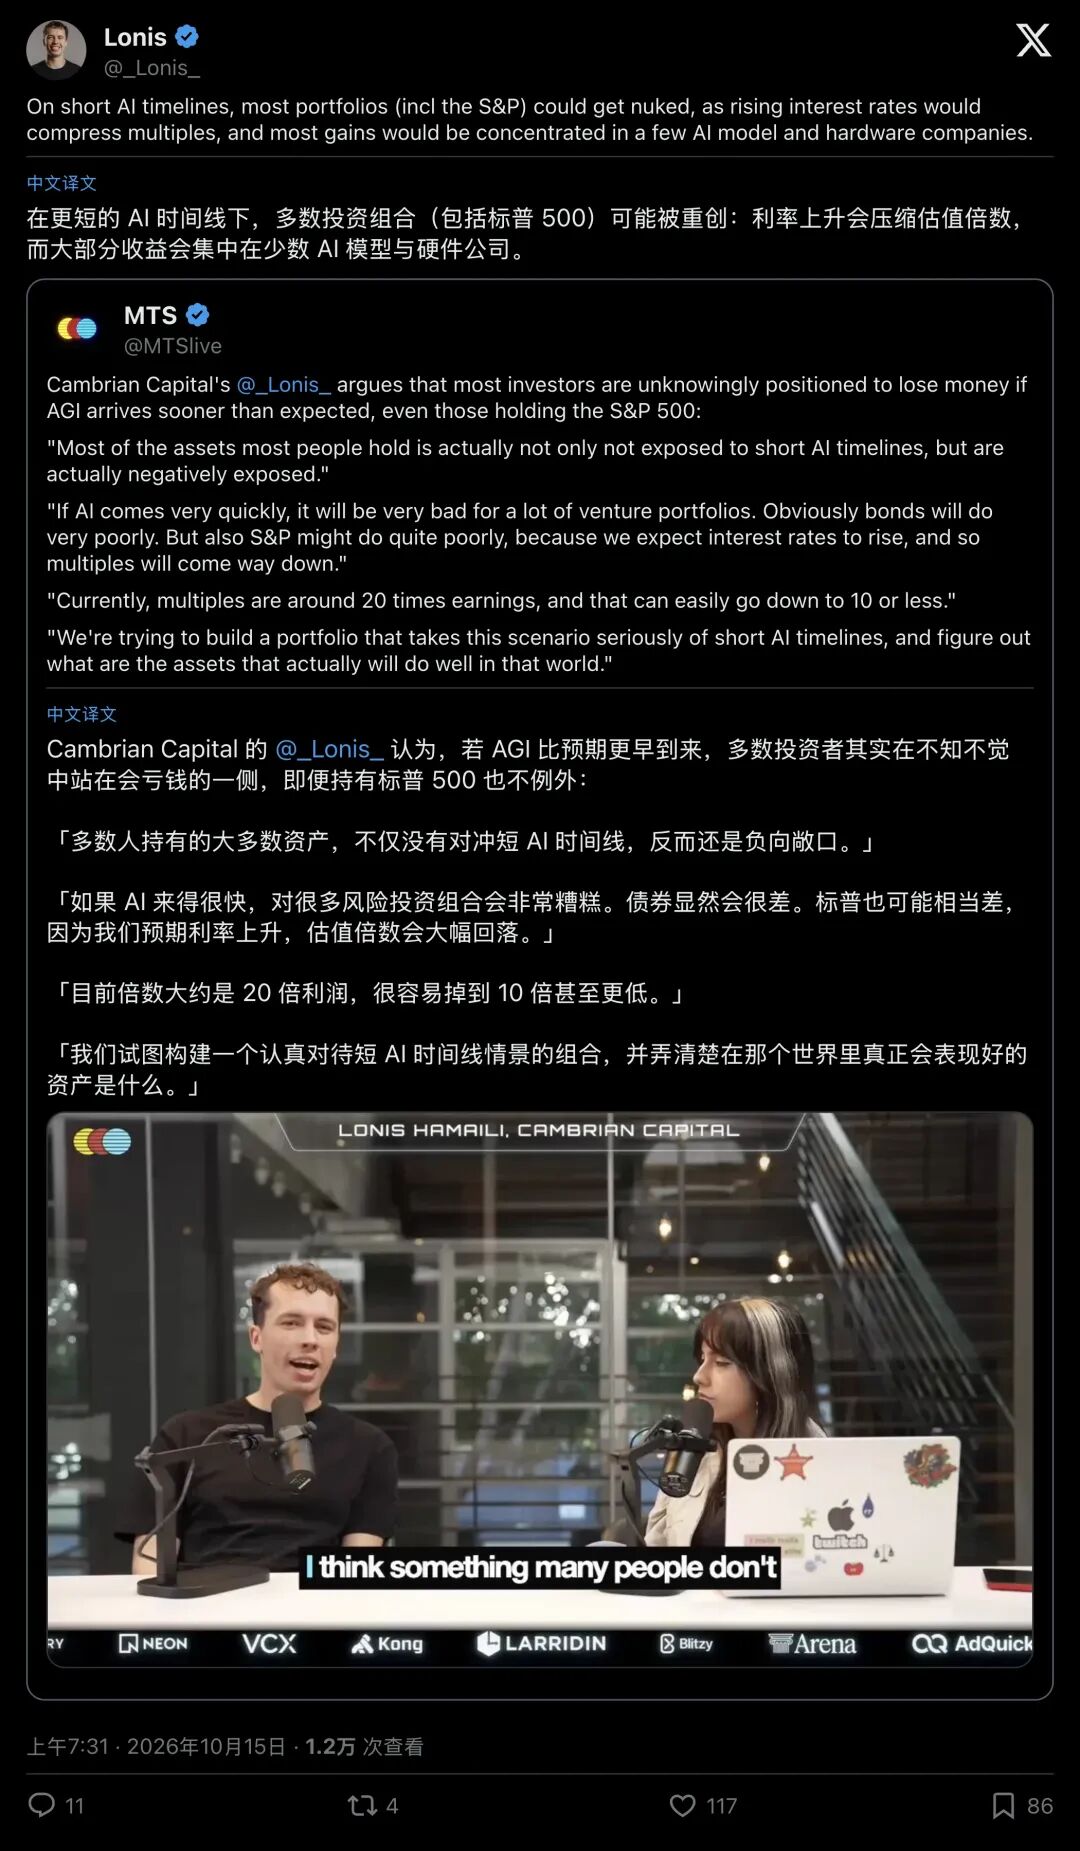
▲ Lonis警告:在短AI时间线下,利率飙升将无情压缩估值倍数,大多数传统资产与标普500都处于负向敞口
在金融世界里,利率就是估值的地心引力。一旦利率飙升,债券价格会率先崩盘;紧接着,标普500指数里那些靠低利率撑起20倍市盈率的传统公司,估值倍数将被直接砸到10倍甚至更低。
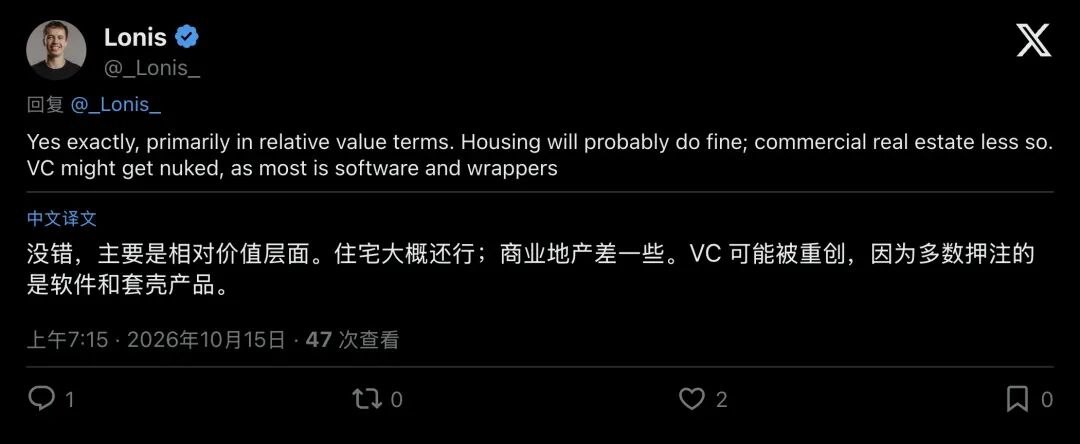
▲ Lonis进一步拆解资产冲击:风投(VC)机构将死伤最重,因为其组合里塞满了极易被替代的软件与“套壳应用”
在这场讨论中,投资人Spencer Schiff补充了一个极为透彻的视角:未来的标普500可能会出现惨烈的“精神分裂”,等权重标普500(代表大多数普通大公司)会因为估值杀跌而暴跌;唯有市值加权标普500,或许能靠着极少数彻底垄断算力与模型的超级巨头暴赚的利润勉强撑住场面。 而那些重仓布局“大模型套壳软件”的硅谷VC,大概率将迎来一场血本无归的浩劫。
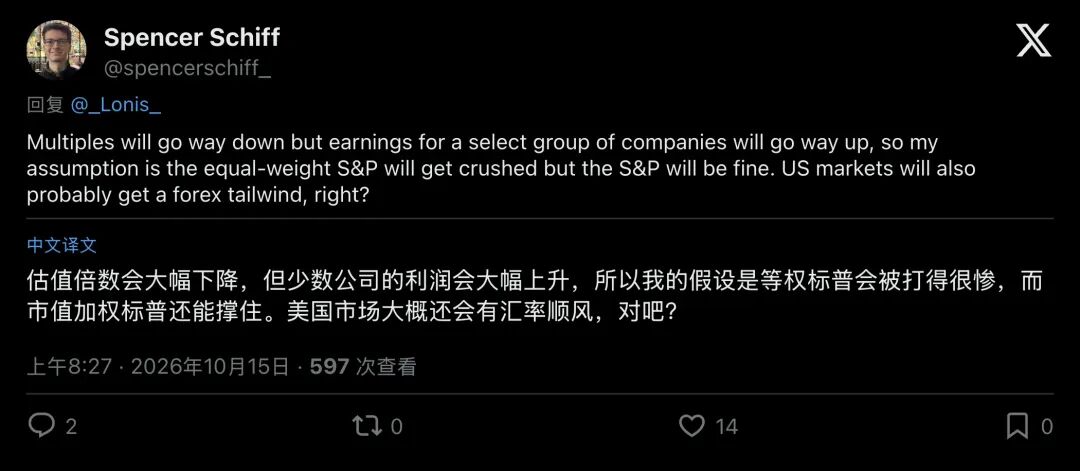
▲ Spencer Schiff指出:未来绝大多数股票估值下杀,利润将高度集中于极少数巨头,等权标普与市值加权标普将剧烈分化
7000万美元的体量,在万亿级别的华尔街或许只是一叶扁舟。但Lonis和他的Cambrian Capital却像那个喊出“皇帝没穿衣服”的孩子,戳破了AI泡沫中最虚幻的一层窗户纸:
当算法开始自己写算法、模型开始自己画芯片时,一切轻资产的傲慢都将被碾碎。在这场通往AGI的淘金热里,最坚固的暴利,依然藏在那些满是机器轰鸣、需要用真金白银和漫长岁月才能砸出来的重工业车间里。