ARTICLE · 1290199
FDE不是AI外包,是下一代软件产业
先说一件小事。
一家7人公司,服务大型国央企,一个项目报价几十万到上百万,可以按结果付费。2026年4月,它拿到奇绩创坛的天使轮。公司叫素源矩阵。
7个人,接央企的单子。这个比例放在传统软件行业几乎不可想象。中软国际2025年营收170.27亿元,2026年中报里仍有84.45%的收入来自外包服务;东软集团2.37万人,一年做了120亿。央企的项目,历来是几百人年的生意。
然后,钱开始往这个方向涌。2026年2月13日,海致科技在港交所挂牌,发行价27.06港元,首日收92.60港元,涨了242%,盘中一度涨超260%,市值盘中突破360亿港元。有媒体称它是国内第一家FDE概念上市公司。
但故事还有下半段。8个月后,10月15日,海致盘中最低26.26港元,跌破了发行价。到10月21日收盘33.76港元,比首日收盘价回吐了约64%。
一天翻两倍多,八个月跌回原点。这两件事说的是同一个道理:市场认"FDE"这三个字母,但还没认FDE的账。
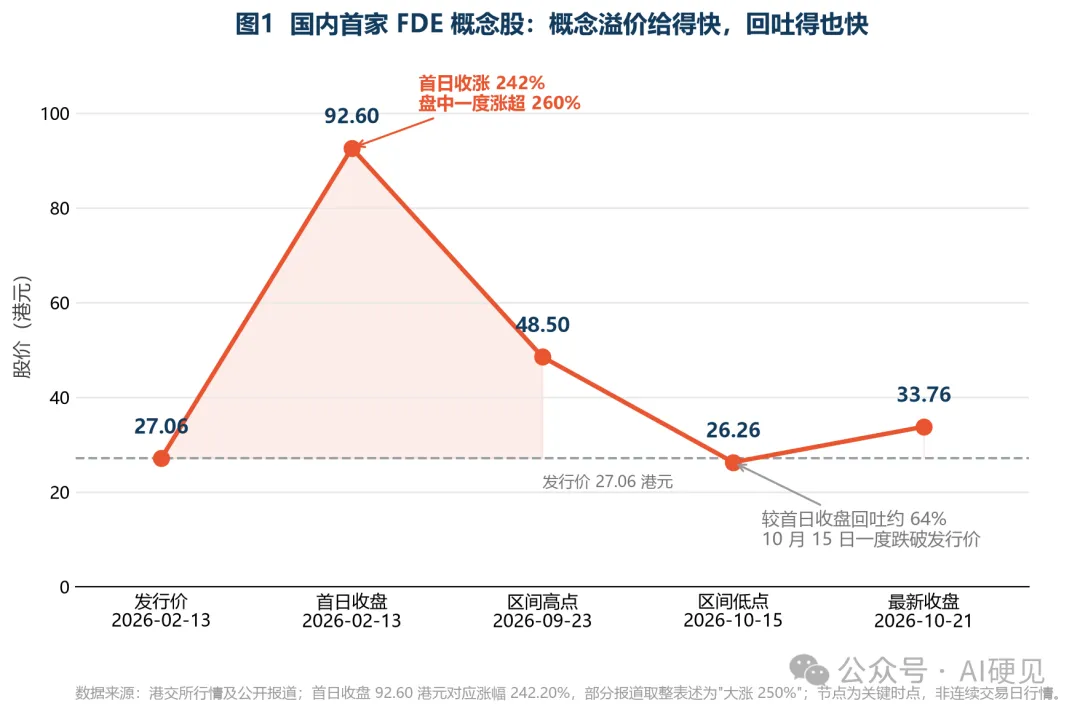
图1 海致科技股价轨迹:概念溢价与回吐
所以这篇文章不打算论证"FDE是个好赛道"。我想说清另一件事:FDE冲击的不是某个产品,是软件公司算了几十年的那道算术题。
01 它改的不是软件,是软件公司的账
先把这道算术题摆出来。
企业软件行业的核心计量单位,从来不是"产品",是"人"。一个项目多少人、干多少个月、每人每天多少钱,报价单背后全是人头。这套算法跑了几十年,跑到今天,开始跑不动了。
看2025年的年报。
用友网络:营收91.82亿元,微增0.32%,归母净利润亏损13.89亿元。这是连续第三年亏损,2023年亏9.67亿元,2024年亏20.61亿元。年末员工19110人,比2023年末少了5839人。
东软集团:营收120.38亿元,增长4.14%,归母净利润亏损3.58亿元,由盈转亏。员工总数23737人,比上年增加31.72%,人均创收50.71万元,同比下降20.94%。
金蝶国际:营收70.06亿元,增长12%,归母净利润0.93亿元,刚刚扭亏。员工11294人,人均创收约62万元。
中软国际:营收170.27亿元,几乎零增长,归母净利润3.21亿元,同比下降37.33%。
东软这一条最值得看:人多了31.72%,营收只涨了4.14%,人均创收被摊薄到下降20.94%。人多、活多、钱没多,这就是项目制交付的典型症状。
对照另一家公司。Palantir,2025财年营收44.75亿美元,净利率36.31%,员工4401人,人均创收超过100万美元,按1美元兑7.1元人民币折算约722万元。是用友的15倍。
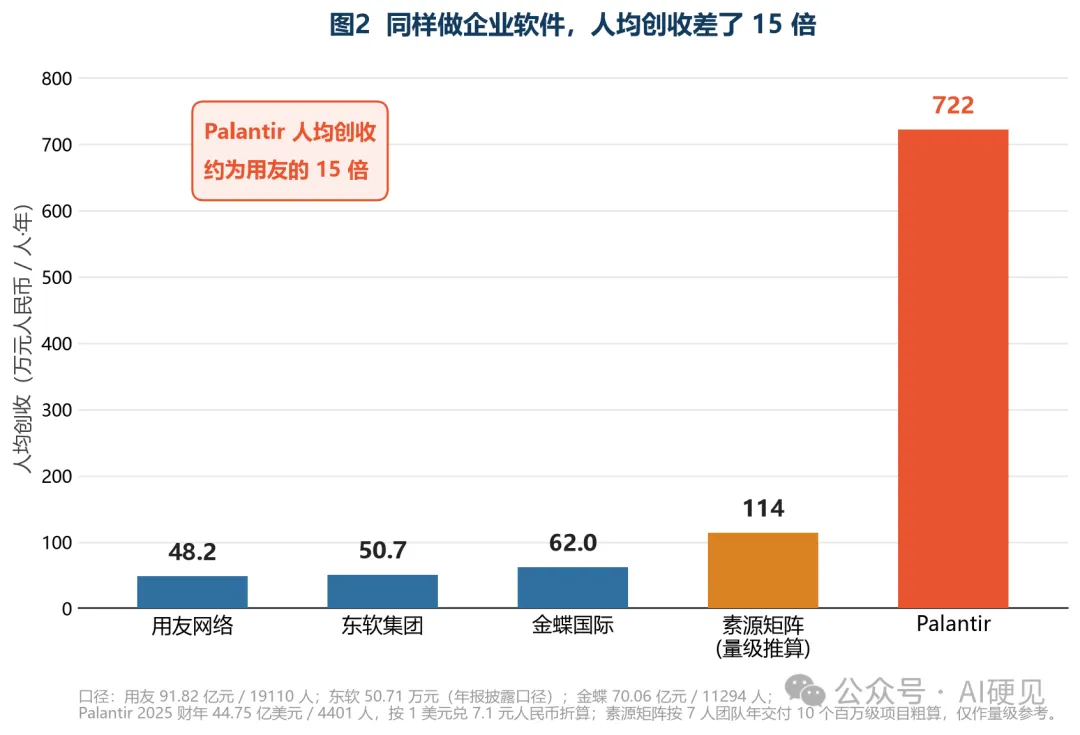
图2 人均创收对比:传统软件公司与人效标杆的差距
Palantir是把这个岗位规模化跑通的公司。从一开始它就这么干:派工程师住进客户现场,把产品嵌进客户已有的系统和工作流。二十多年下来,这套打法的人均产出,比中国最大的几家软件公司高出一个量级。
那FDE到底是怎么把账改掉的?投中网采访的一位投资人给了个具体对比:以前一个项目10个人干3个月,现在3个人干2周。
换算一下。前者是120人周,后者是6人周。同样一个交付,人力投入压到二十分之一。
中数睿智的官方口径更直接。他们把自己的FDE模式升级成AI-FDE之后,交付周期缩短80%,人力成本降低70%。
注意,这不是"更便宜的软件外包"。外包卖的还是人头,只是单价更低;FDE卖的是结果,人头被工具替换掉了。这是两种生意。
02 模型厂商为什么亲自下场
2026年,卖模型的公司集体干起了施工队的活。
OpenAI:2026年5月11日成立DeployCo,初始投资超40亿美元,19家机构参投,同时收购咨询公司Tomoro,一次性带入150名部署工程师。
Anthropic:2026年5月4日联手黑石、H&F、高盛成立15亿美元合资公司,专做PE被投企业的AI落地。更早的2025年12月,它已联合埃森哲训练约3万名员工使用Claude。
微软:两个月后跟进,投入25亿美元,派6000名工程师进驻财富500强客户。
为什么?因为模型卖出去,只是开始。
企业买了API、买了私有化部署,然后呢?系统没接、数据没通、流程没改。模型在机房里吃灰。这个断层,就是FDE要填的坑。
国家数据局有个数字能说明需求端有多急:我国日均词元调用量,从2024年初的1000亿,涨到2026年3月的140万亿以上,两年增长超过一千倍。IDC预测,2026年全球企业AI支出9400亿美元,2029年达到2.1万亿美元。
一边是千倍增长的需求,一边是接不上的交付。中间的差价,就成了FDE的生意。
但真正的账不在这里。那位投资人的另一句话更准:只有客户的业务真跑起来,token消耗才会持续滚动,收入才不是一次性的。
模型厂商花的这几十亿美元,买的不是咨询收入,是token的复利权。一次性卖API,收入是一条直线;把模型嵌进客户每天的业务里,收入才是一条曲线。
03 真正值钱的不是驻场,是知识回流
如果FDE只是驻场交付,那它就是高级外包,估值不该给到这么高。
第二层账在这里:FDE在客户现场干的活,会把企业原本藏在员工脑子里的东西掏出来。业务流程、领域知识、操作规范,被整理成Prompt、Workflow、Memory、Skills。
这些结构化的东西,通过微调、强化学习,或者直接作为训练语料,被内化进下一代模型。
于是出现一个反直觉的结果:FDE做得越多,模型越懂这个行业,下一代需要的定制化越少,交付效率越高。每驻一次场,都在给下一代模型采集公开语料里买不到的数据。
这个环一旦转起来,就形成了"数据引力"。模型在客户的私有边缘案例上完成了微调,嵌进了日常决策流程,客户想换供应商,换的就不再是一套软件,而是整套已经长在业务里的判断逻辑。这时候迁移成本不再是采购成本,是组织成本。
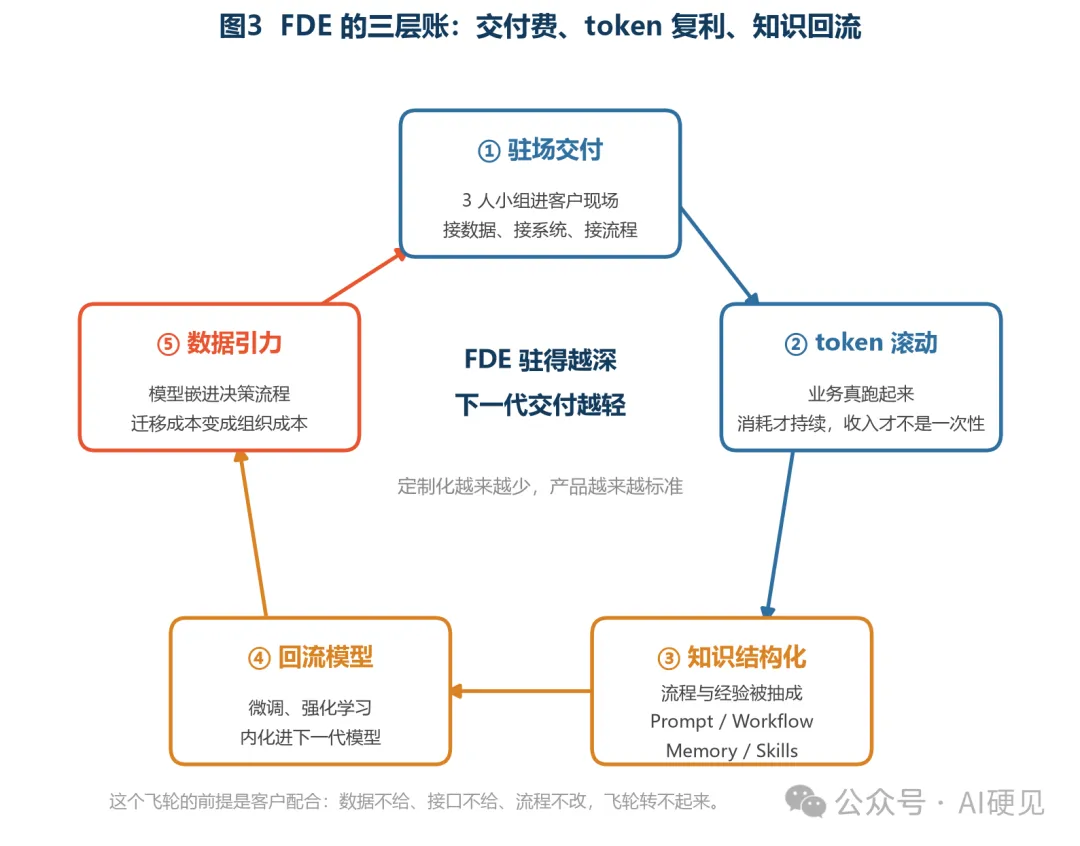
图3 FDE的三层账:交付费、token复利、知识回流
但这里必须泼一盆冷水。这个飞轮有个前提,而且很硬:客户得配合。
星尘浩宇的FDE团队经理Eric Young讲过一个案例。一个制造业大客户,最初的需求只有一句"把售后客服自动化"。进场调研之后,他们最后交付的不是AI客服,是给售后工程师用的copilot。项目做了两个多月。
更值得记的是他们在交付标准上踩过的坑。早期合同写"交付一个agent、两个agent",结果软件做出来了,客户不用,产生不了价值,验收和回款都成了问题。现在他们把结果拆成三段:技术上交付什么,业务流程发生什么变化,最终产生什么指标。
Eric有句话说得直接:数据不给、接口不给、组织和员工不愿意改流程,再多的FDE也做不出结果。
所以数据引力不是自动发生的。它是被一个个项目、一次次流程改造硬拽出来的。这也是FDE公司很难速成的原因:它的资产不在代码里,在客户的组织里。
04 "富士康"的比喻,只对了一半
市场上流传一个半导体产业链的类比:大模型公司是台积电、英伟达,FDE公司是富士康、立讯精密,干组装的活,承接模型能力完成最后一公里交付,往下会跑出一批token factory。
这个类比的前半段成立。模型能力确实在向上集中,交付能力确实在向下分散。上游越来越像基础设施,下游越来越像工程队。
但后半段要小心。富士康的护城河是规模和良率,谁的产线更大、良率更高,谁接单。FDE公司的护城河不是这个。
一个FDE团队如果每做一单都从零开始,那它就是外包,做十年也不会变。真正拉开差距的,是能不能把客户现场做出来的东西,抽象回平台,变成跨行业复用的组件。
中数睿智的数据可以当参照。他们做动态本体,过去构建一个行业本体要几个月,现在压缩到2小时自动完成80%到90%,再由业务专家用两三天微调。这个压缩,就是沉淀的结果。交付周期、人力成本、本体构建周期三个数字同时下降,靠的不是人更拼,是把做过的项目变成了工具。
Eric的说法更狠:FDE是手段,不是目的。每做一个项目,就要把客户侧的能力抽象回平台。如果没有积累,就会变成比较传统的高级外包团队。
所以我的判断是:FDE的终局不是组装厂,是从施工队里长出来的开发商。谁先完成这个转变,谁就摆脱了按人头计价的命。没完成的,永远在给人打工。
05 一级市场在投票,但票投给谁
2026年,钱确实在往这里走。
中数睿智:成立于2020年,2026年密集完成3轮融资,累计5轮。鼎晖VGC连续三轮加注,从2024年的数千万元,到2025年追加,再到2026年战略融资继续跟进。
4月完成亿元级B轮,清控金信资本、元禾重元和尚贤湖基金联合领投。公司已实现盈利,过去两年营收连续翻倍,服务50余家央国企,落地800余个场景。
词元无限:成立于2025年7月。6月完成数千万元天使+轮,华控基金、水木创投联合领投;7月完成天使++轮,临芯投资领投、华控基金跟投。两轮间隔不足30天,累计融资数亿元。方向是B端Coding Agent,自研InfCode在SWE-Bench上拿到79.4%的Pass@1。银行核心系统场景里,代码可用率超过88%,节省约40%人天。
素源矩阵:核心团队7人,2026年4月完成天使轮,投资方奇绩创坛,按结果付费。
人才端的数字也在佐证。猎聘2026年9月的FDE人才供需报告:国内FDE平均年薪40.8万元,人才供需比0.28,相当于3.5个岗位抢1个人。LinkedIn在2026年1月发布的全球劳动力市场趋势报告:2023年到2025年,全球FDE新增岗位增长42倍,同期AI工程师岗位增长13倍。
薪资已经抬到什么位置?豆包AI大模型FDE月薪3.5万到7万,15薪,年包最高105万元;月之暗面Kimi企业版FDE月薪4万到6.5万,14薪,年包最高109万元;智谱FDE负责人月薪6万到8万。海外更贵,OpenAI官网的FDE岗位年薪16.2万到28万美元,Anthropic开到20万到30万美元。
但这里要说句实话。这些数字证明的是稀缺,不是能赚钱。
VC投FDE,投的不是赛道beta,是alpha:一个3人小组,能不能真的顶过去30个人。这个alpha成不成立,取决于三件事:客户配不配合,项目能不能沉淀成组件,团队能不能从接单变成复用。
三件事里缺一件,估值就该打折。
06 回到那7个人
素源矩阵的价值,不在于"7个人做了央企的活",而在于它证明了一件事:软件交付的最小经济单位,可以从一个部门缩到一个小组。
这个变化的影响,比多一个AI概念大得多。它意味着软件行业过去几十年的组织形态,大团队、长周期、按人头计价,正在失去成本基础。
用友两年减了5839人,东软一年多招了5700多人却让人均创收掉了21%。这两种应对,是同一股压力下的两种挣扎。一个在收缩求利润,一个在扩张求规模,但都没解决那道算术题。
所以FDE值得被VC投资,甚至值得被VC拥有。投前,FDE团队进场做尽调,比财务报表更早摸清一家企业的真实成色;投后,给被投企业做AI赋能,这是机构能拿出的差异化服务。
但我更想说另一句话:FDE真正稀缺的不是工程师,是能被反复复用的行业组件库。
工程师可以挖,年薪百万也能挖到。组件库挖不走,它长在一个个交付过的项目里,长在客户被改造过的流程里,长在那些没人愿意再讲一遍的踩坑记录里。
谁先把项目变成不需要人再做一遍的产品,谁就赢了这一轮。剩下的,还是外包。