ARTICLE · 1053880
AI算力核心赛道:超级电容产业链全解析与相关标的深度梳理
当GPU在毫秒间从空闲飙升至满载,数千安培的电流冲击瞬间袭向数据中心的供电网络。
传统的锂电池反应太慢,无法在毫秒级内释放大功率;而贴在芯片旁边的MLCC容值太小,难以支撑长达数毫秒的功率冲击。
在这个纳秒级滤波与秒级备用电源之间的空白地带,超级电容正在成为AI算力基础设施中不可替代的“功率缓冲池”。
01.
行业定义物理吸附与化学反应的本质差异
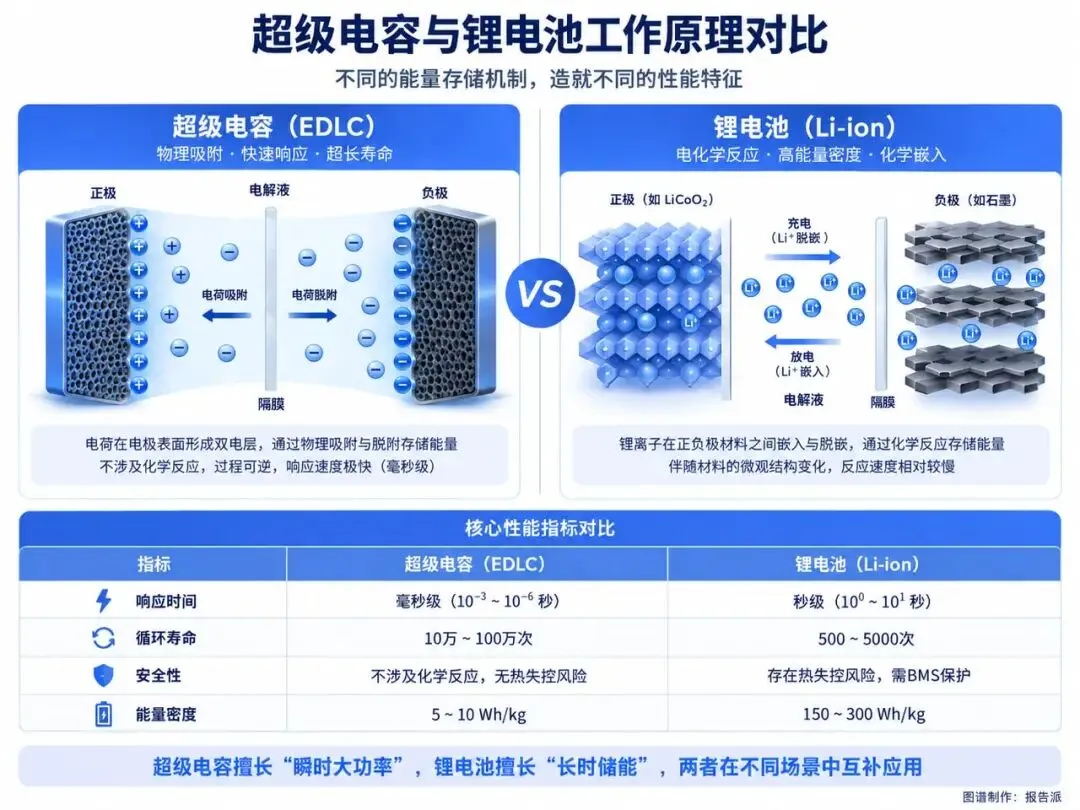
电容与锂电池虽然都在数据中心担任“电力调节器”的角色,但两者的底层物理逻辑存在本质差异。
锂电池依赖化学反应,将电能转化为化学能进行存储,充放电过程伴随着物质结构的微观改变。
超级电容则完全依靠物理反应,通过电荷在电极表面极快地吸附与脱附来完成能量存储。
由于不涉及化学反应,超级电容具备了锂电池难以企及的特性:毫秒甚至微秒级的响应速度、百万次级别的循环寿命、极宽的作业温度区间,以及绝不热失控的高安全性。
02.
行业分类双电层与锂离子两大技术路线
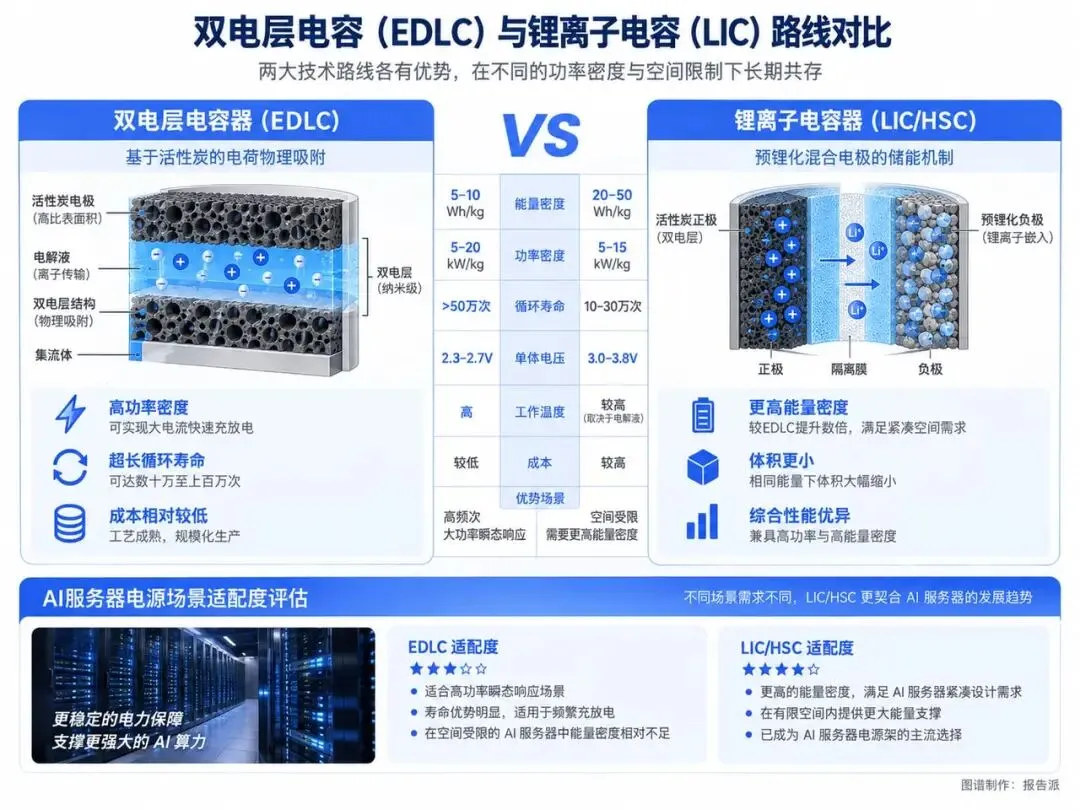
按照结构形式与工作机制,超级电容主要划分为两大路线:
双电层电容器(EDLC):
利用活性炭电极与电解液界面形成的双电层存储电荷。其特点是循环寿命超长、成本相对较低,擅长高频次、高功率的瞬态响应场景。
锂离子电容器(LIC/HSC):
将锂离子电池的正极或负极材料引入超级电容中,结合了物理吸附与锂离子嵌入机制。其能量密度显著提升,体积大幅缩小。
在AI服务器这种空间极度受限、对能量密度要求苛刻的场景中,LIC/HSC正快速成为主流选择。
这两大技术路线并非替代关系,而是在不同的功率密度与空间限制下长期共存。
03.
发展历程数据中心供电架构的“三级协同”演进
电能存储技术的演进,始终围绕着“响应速度”与“能量密度”的平衡展开。
早期的电力系统主要依靠锂电池提供秒级以上的备用电源,同时在电路微观层面依靠MLCC抹平纳秒级的电压纹波。
随着高功耗算力芯片的爆发,服务器电源架面临前所未有的瞬时功率波动。仅仅依靠MLCC和锂电池,已经无法维持高负载下的电压稳定。
供电架构由此演变为“三级协同”机制:
纳秒级的MLCC紧贴GPU/CPU,负责消除芯片级最快速的电压纹波。
毫秒至微秒级的超级电容部署在机柜电源架上,专门吸收或释放GPU集群满载时的瞬时大功率冲击。
秒级的锂电池位于供电系统后端,负责用电高峰期的持续供电以及市电中断时的备用支撑。
超级电容从边缘的辅助元件,逐步确立了在算力数据中心供电体系中的关键节点地位。
04.
产业链全景上中下游深度结构解析
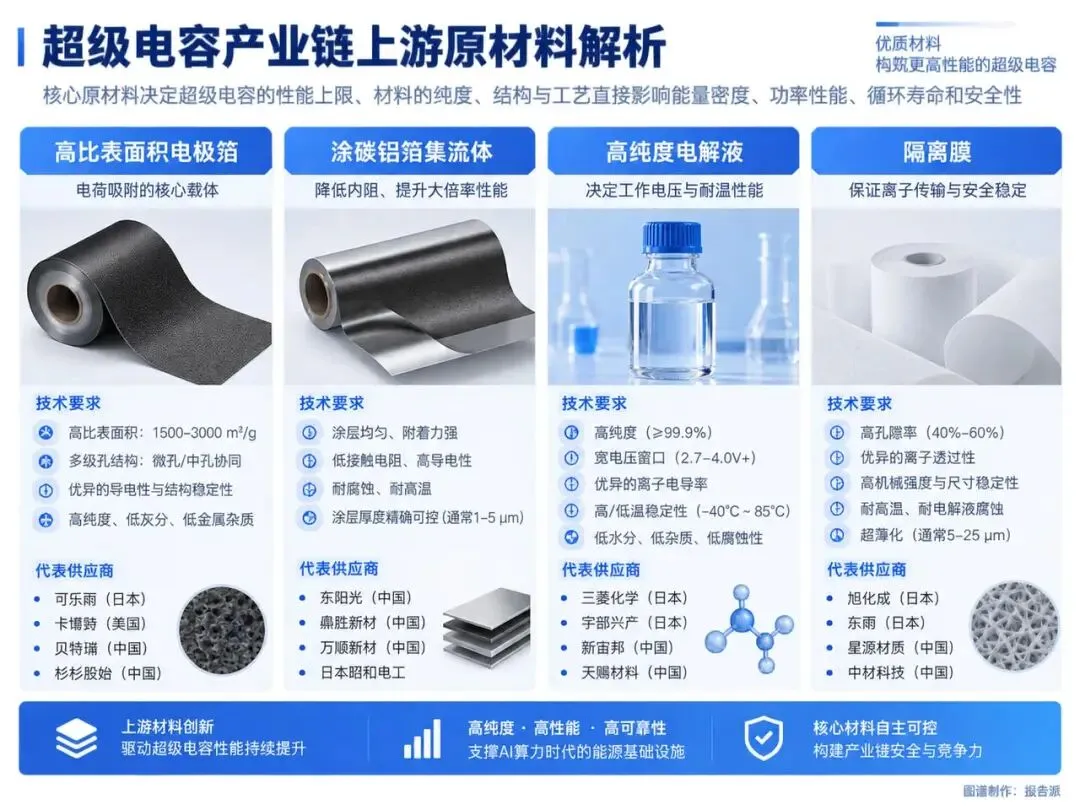
超级电容产业链包含上游核心原材料、中游电芯与模组制造,以及下游多元化的终端应用。
上游原材料端:
超级电容的性能上限极大地取决于上游材料工艺:
• 高比表面积电极箔:作为电荷吸附的载体,其表面积和微孔结构直接决定了电容的容量。
• 涂碳铝箔与集流体材料:通过在集流体表面涂覆碳颗粒,能大幅降低接触电阻,提升超级电容的大倍率充放电性能。
• 高纯度电解液与隔离膜:决定了超级电容的工作电压上限与耐温性能,是LIC路线实现高能量密度的关键底座。
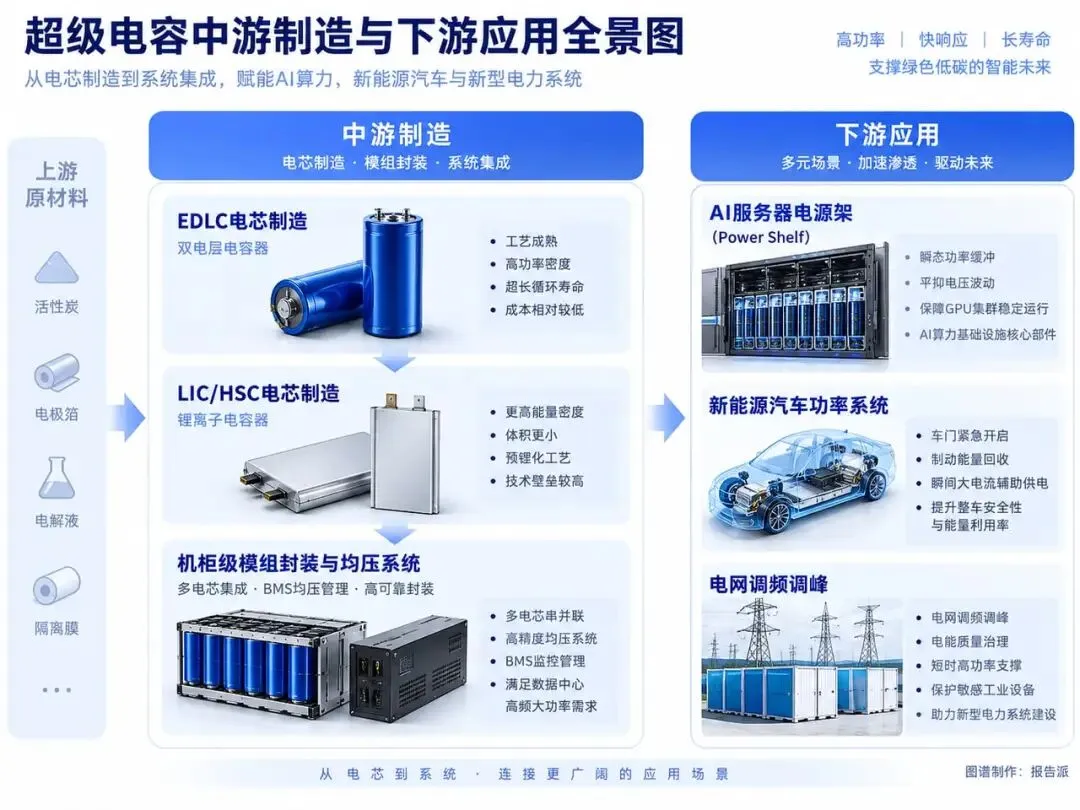
中游电芯与模组端:
制造的核心在于电芯工艺与模组封装的可靠性:
• EDLC电芯制造:技术相对成熟,重点在于提升生产效率、降低单位成本,并保证百万次循环中的一致性。
• LIC/HSC电芯制造:工艺难度较高,需解决预锂化及集流体匹配问题,目前技术壁垒较深。
• 机柜级模组集成:需要将多个电芯串联并配以高精度的均压系统,保证在数据中心高频大功率冲击下不发生单体过压损坏。
目前全球竞争格局呈现中日美三极分布:日本武藏在LIC/HSC领域具备技术领先优势,已切入全球主流AI服务器供应链;美国Maxwell在传统EDLC领域积累深厚;中国厂商正加速推进从EDLC向LIC的跨越。
下游应用端:
应用场景正沿着功率密度的要求迅速扩展:
• AI服务器电源架(Power Shelf):作为当下的核心增量市场,主要依靠LIC/HSC充当瞬态功率缓冲区,平抑算力暴涨带来的电压跌落。
• 新能源汽车功率系统:应用于车门紧急开启、制动能量回收及瞬间大电流辅助供电,提升整车安全性与能量利用率。
• 电网与工业储能:在调频调峰和电能质量治理中提供短时高功率支撑,保护敏感工业设备免受电压骤降影响。
05.
竞争格局国内核心标的企业深度梳理
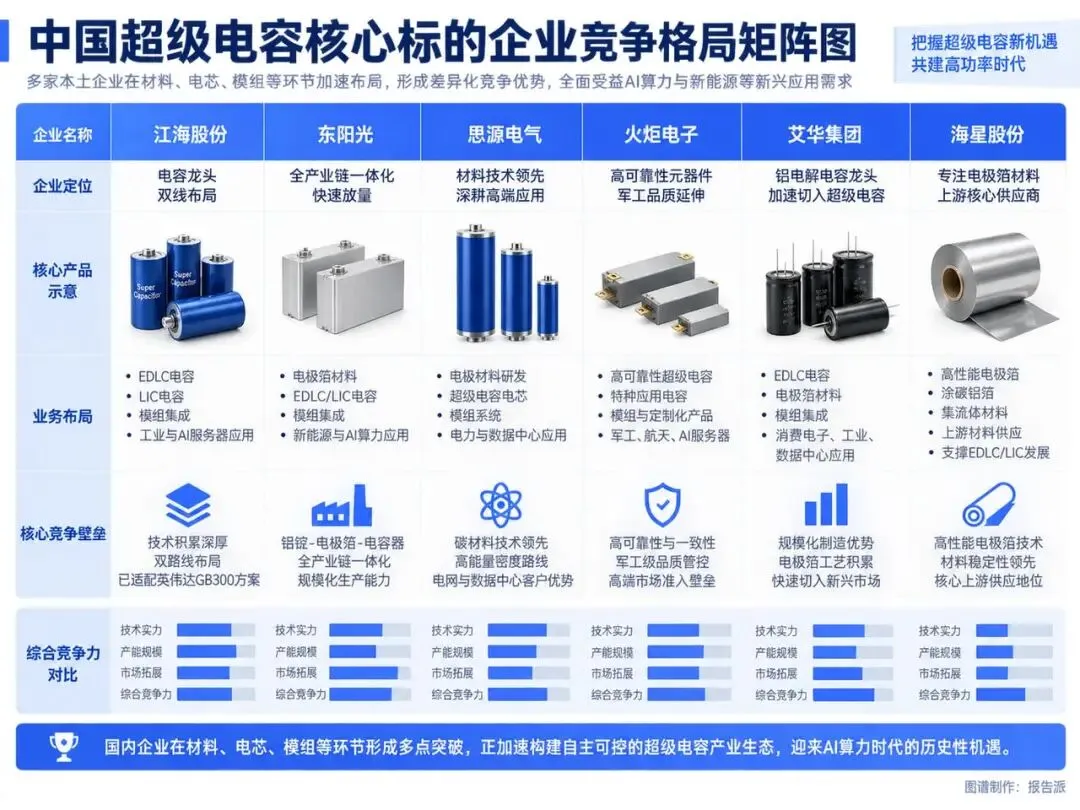
国内厂商凭借在电容器领域的多年积累,正在不同环节切入超级电容产业链:
江海股份:
综合实力领先,实现EDLC与LIC双技术路线全面布局。其产品已公告适配英伟达GB300方案,技术指标完全满足高功耗算力场景的要求。
东阳光:
具备全球少有的“铝锭-电极箔-电容器”全产业链垂直一体化能力。已建设年产1300万只超级电容产线并实现交付,正加速向AI服务器电源领域延伸。
思源电气:
通过控股子公司烯晶碳能深度聚焦超级电容。产品覆盖EDLC与混合型超级电容,已在汽车及电力系统实现批量应用。
火炬电子:
通过子公司中科超容布局超级电容核心材料、单体器件及系统模组。依托军工级可靠性制造背景构筑差异化竞争壁垒。
艾华集团:
作为传统消费类电容领军企业,具备庞大的产能规模与成本控制能力。目前已布局超级电容产线,处于早期的客户导入与验证阶段。
海星股份:
专注于上游电极箔材料。其涂碳铝箔技术延伸至超级电容集流体领域,为中游制造提供关键材料支撑。
06.
行业趋势产业升级挑战与未来展望
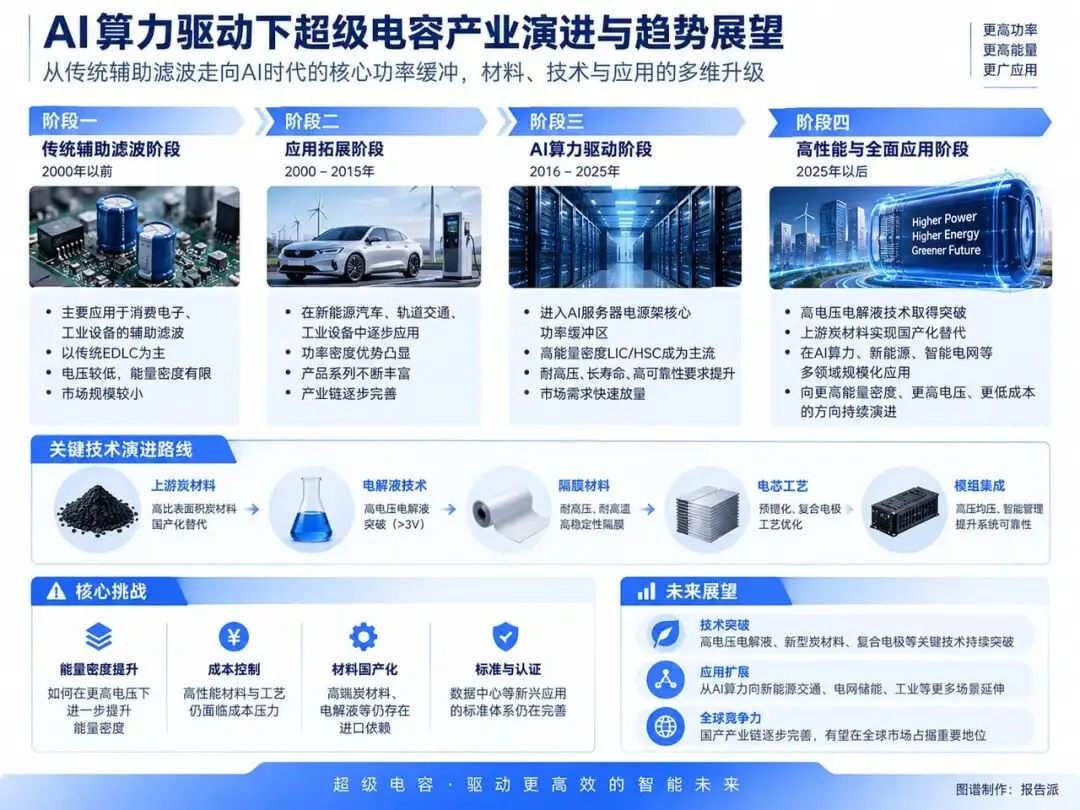
AI算力对功率密度的极致追求,正在强行拉动超级电容从边缘器件走向主舞台。
短时间内,LIC/HSC将在高密度算力机柜中占据确定的增量空间。
但长远来看,当芯片功耗进一步突破物理极限,供电架构是否会面临更根本的重塑?
国内企业能否在上游核心炭材料与高电压电解液领域突破海外专利封锁,将是决定这场产业升级能走多远的关键。
报告派查报告、看数据、解市场
www.baogaopai.com