ARTICLE · 1067862
第五块拼图:智谱AI,上市是毕业证,还是枷锁?
五道口实验室
《人工智能大模型的小知识 · 行业篇》第五篇 · 原型四:资本化独立型
资本化独立型——智谱的上市考场,MiniMax 与阶跃的追赶
上市是毕业证,还是枷锁?
数据截至 2026-08-31 · 主角:智谱(4.5,3.5,3.5)vs MiniMax(4.5,1.5,3)、阶跃(3.5,1.5,2) · 评分区间 ±0.5来源:公开报道、官方披露与第三方统计多源交叉核验
数据声明:本文数据截至 2026-08-31,每个评分为“证据支持的区间判断”(±0.5),不是精确度量。
2026 年 1 月 8 日,智谱以 116.2 港元的发行价登陆港交所,首日收盘 131.5 港元(+13.17%),市值 578.9 亿港元——“全球大模型第一股”的招牌正式挂上。五个多月后的 6 月 22 日,它盘中市值冲上约 1.3 万亿港元;再一个月后的 7 月 20 日,市值跌回约 4146 亿港元,9月22日,市值进一步跌到了3600亿港元。
上市半年,它把“毕业证”和“枷锁”两种剧本各演了一遍。坐标系里,它停在(4.5,3.5,3.5):E 轴 4.5 打进独立厂商最高档,C 轴 3.5、Eco 3.5 也高于独立厂商均值。资本化独立型的画像,就写在这组数字里:股权最干净,算力在爬坡,生态靠双轮。接下来先看坐标与画像,再拆资本化带来的三个能力。
智谱(4.5,3.5,3.5)
全球第一个把“大模型公司”写进股票代码的厂商。上市给了它钱、名与治理,也把盈利压力摆上了台面。
三轴评分
E4.5C3.5Eco3.5
E 股权独立 4.5 | C 算力独立 3.5 | Eco 生态强度 3.5(区间 ±0.5)
一
坐标与画像:三个轴上的智谱
1.1 E=4.5:全球大模型第一股的治理结构
智谱是独立厂商里第一个把“大模型公司”写进股票代码的,代码 02513.HK。2026 年 1 月 8 日港交所主板挂牌,发行 3741.95 万股 H 股,发行价 116.2 港元,募资总额约 43 亿港元;
公开发售超额认购 1159.46 倍,首日收盘 131.5 港元。上市之前,它已完成 8 轮融资、累计超 83 亿元,IPO 前最后一轮投后估值 243.77 亿元(2025 年 5 月口径)——一级市场的故事,到此画上句号。
E=4.5 的成色,不靠“上市”这个动作,靠的是治理结构本身。招股书口径里,控股股东是北京链湃、刘德兵、唐杰、张鹏等组成的创始团队一致行动人团体,合计持股约 33.03%。它并非“无控股股东”——招股书把一致行动人团体整体界定为“控股股东”;准确表述是:无单一股东绝对控股,创始团队一致行动人合计约三分之一。
在这三分之一之外,没有哪个外部股东能凌驾于创始人团体之上,国资与财务投资人的持股都被摊薄、分散。
E=4.5 的深层含义,是上市把智谱的“独立性”从创始人意志升级成了治理结构。33.03% 的一致行动,控制力“够用”,但不再“绝对”;董事会、披露义务与公众市场的注视,始终在场。对照已被收购的 xAI、由创始团队主导的 MiniMax,智谱是独立厂商里最“市场化”的控制结构。
上市与未上市,E 轴的差别一句话就能讲完:前者把独立性写进招股书,后者把独立性留在股东名册里。
1.2 C=3.5:从租用到 1GW,再到旗舰模型国产实跑
C 轴是智谱三轴里最“动”的一轴。2025 年,它的算力基本靠外采,代价直接写进财报:全年收入 7.24 亿元(+131.9%),销售成本却高达 4.28 亿元(+213.3%),销售成本增速是收入增速的 1.6 倍;研发支出 31.8 亿元,净亏损 47.18 亿元。算力外采太贵,是它转向自建最直接的财务动因。
转折点在 2026 年:4 月 8 日发布的 GLM-5.1(754B、40B,MIT 开源)已在约 10 万张昇腾 910B 上完成全流程训练,走的是“从零 NVIDIA”的纯国产路径;
7 月 21 日,彭博社报道智谱已完成 1GW 级 AI 数据中心建设并部分投入运营,全部采用国产 AI 芯片、无英伟达 GPU;同日,它完成了对中科院系算力软件公司中科加禾的收购。
2026-08-26,GLM-5.3-Flash 开源,官方确认它即是匿名模型 Ox-Alpha,并明确其跑在国产芯片上。从“训练走国产”到“旗舰级推理实跑国产”,叙事补上了最后一块实证,这也是 8-31 复核时 C 轴上调半档的依据。
这是独立厂商里最完整的“国产算力叙事”:芯片适配 → 数据中心 → 软件栈,三层齐全。C 轴没有给到更高,卡在两个条件上:其一,1GW 只是“部分投入运营”;其二,自建算力的上限,仍被国产芯片性能锁住。它的国产算力是一场进行中的转折,尚未落定。
1.3 Eco=3.5:政企+开发者双轮
Eco 是智谱最均衡的一轴,两条腿都站得住。开发者一翼靠开源:GLM-5.2 在 2026 年 6 月 16 日上线并 MIT 开源,Artificial Analysis 综合 51 分,与 Anthropic、OpenAI 并列前三,是开源阵营里的 SOTA;
Code Arena 全球百万用户盲测,把它排成“全球可用模型第一”。政企一翼靠信任。国资背景、上市背书、国产算力叙事,三件套在政企采购里互为印证。商业化也有硬数字:MaaS 平台年化收入 17 亿元(大模型之家 4 月热力榜口径),是智谱迄今最实的一个商业化数字。
生态再均衡,也挡不住市值剧烈波动:上市首日 578.9 亿港元,6 月 22 日盘中峰值约 1.3 万亿港元,7 月 8 日首批限售股解禁,7 月 20 日市值又回到约 4146 亿港元。半年时间,走完一整轮过山车。生态的强度是基本面,市值的波动是市场情绪,两者都要看,不能只看一个。
二
优势:资本化带来的三个能力
把“上市”单独算作一种类型,是因为它同时改写了智谱融资、获客、建算力的底层方式。拆开看,正好是三个能力。
2.1 能力一:融资通道与治理透明度
上市前,智谱的融资方式是“轮次叙事”:8 轮超 83 亿元,每一轮的估值都依赖一级市场的谈判与媒体披露,外部人无法验证“它到底值多少钱”。上市后,融资通道变成三条并行:
IPO 募资:2026 年 1 月,43 亿港元(净额 41.73 亿);
港股配售:2026 年 7 月 13 日完成,募资约 314.1 亿港元,创今年港股科技单次配售纪录——一次配售相当于 IPO 募资额的 7 倍多;
回 A 推进中:A 股 IPO 拟募资约 150 亿元(澎湃 2026-07 报道口径,进行中)。
三条通道的共同点是“定价可验证”:二级市场每天给出价格,配售写明折让比例,财报按季度披露。回头看定价链条:2025 年 5 月一级投后 243.77 亿元,上市首日 578.9 亿港元,7 月配售价对应市值,每一环都被市场检验过。上市公司的估值是账簿,不是故事。资本化的第一个能力,是把“融资能力”从讲故事变成做账;代价是每一次波动都被公众围观。
2.2 能力二:政企市场信任
政企采购做的是信任生意,客户真正想确认的,是“这家公司三年后还在”。智谱把这句话从口头承诺,变成了可核验的公开信息:国资背景、上市背书、全国产算力叙事,三件套互相印证。信任能换多少钱,最直接的证据是提价。
2026 年 2 月 12 日,智谱发布《GLM Coding Plan 价格调整函》:套餐价格结构性调整,整体涨幅不低于 30%。随后 2026 年 Q1,API 调用定价整体提升 83%(CEO 张鹏业绩说明会口径),调用量仍然增长了约 400%。涨价 83% 的同时量增 400%,在 2026 年的公开报道里极为罕见。
涨价是资本化红利的直接兑现:上市给了智谱现金流与信任背书,让它第一次敢对价格战说“不”。定价权从“跟随市场”,变成“跟随需求”。敢涨价的前提,是政企客户给的信任溢价;而信任溢价要靠持续的模型领先与交付稳定来养——涨价的空间,就是它生态的含金量。
2.3 能力三:国产算力叙事
第三个能力是叙事,但叙事有硬底座。智谱的国产算力动作层层递进:
GLM-5.1 约 10 万张昇腾 910B 全流程训练(2026-04);
1GW 全国产数据中心(2026-07);
GLM-5.2 预告昇腾 950 超节点下半年上市后作为算力底座(官方 2026-06 口径);
收购中科加禾补齐软件栈;GLM-5.2 开源当天,九家国产算力平台全部完成 Day 0 适配。
在中美算力管制持续收紧的背景下,“全国产”是智谱手里最独特的一张牌。当别家还在抢存量英伟达卡、赌自研芯片传闻,智谱已经把训练、数据中心、软件栈全部押上国产路线,方向押对,政府与政企市场的信任随之而来。全国产是最深的护城河,也可能是最硬的天花板:它的高度,由国产芯片的性能与供给节奏决定。
三
局限:上市后的三根刺
上市给的馈赠很实在:全球大模型第一股的光环、1GW 全国产数据中心的豪赌,还有坐标里 E 轴的独立成色。但考场的规矩是,锣声只在上市那一刻响一次,考试却从那天起每天都在进行。当财报、股价与供应链一起摆上台面,三根刺同时扎了下来。
3.1 盈利压力:收入翻倍,亏损也在翻倍
第一根刺是盈利。2026 年 4 月 1 日,智谱交出上市后首份年报:2025 年收入 7.24 亿元(+131.9%),销售成本 4.28 亿元(+213.3%),研发支出 31.8 亿元,是收入的 4.4 倍,全年净亏损 47.18 亿元。
四个数字摆在一起,读出来的是“收入在涨、毛利被摊薄、研发以亿元为单位燃烧”。房租太贵,才想买房——智谱砸下 1GW 自建数据中心,正是同一个道理。
量级参照:47.18 亿元净亏损 ≈ 2025 年收入的 6.5 倍,销售成本增速是收入增速的 1.6 倍。亏损没有被增长摊薄,反而一起放大了。
盈利压力的另一半来自价格战。行业价格战由 DeepSeek-V2 在 2024 年 5 月点燃,到 2026 年 4 月,V4 把缓存命中价打到“百万 token 2 分钱”级别。智谱的应对是逆势涨价:用提价对冲算力成本,用需求韧性消化提价。
涨价是把双刃剑,刃口朝外也朝内。短期看,GLM-5.2 在开发者心里的位置,撑住了量价齐升;二级市场的回应更直接,用脚投票——7 月市值较峰值回撤约 68%。市场愿意为增长付钱,但会为“增长靠涨价维持”打折。
3.2 二级市场波动:两套时钟之间的过山车
第二根刺是估值。智谱的市值轨迹是一条教科书级的过山车:上市首日市值 578.9 亿港元 → 6 月 22 日盘中最高 2980 港元、总市值最高约 1.3 万亿——从上市到万亿,只用了五个半月。
然后掉头向下:
7-08:首批限售股解禁(约 2568 万股、约 406 亿港元);
7-13:配售完成 314 亿港元(较前收盘折让约 13%,创今年港股科技单次配售纪录);
7-14:跌破配售价;
7-20:市值约 4146 亿港元——较 6 月 22 日盘中峰值回撤约 68%。
7 月 21 日,1GW 数据中心与收购消息曾让股价单日暴涨 38.35%——但叙事刺激与供给压力的拉锯本身,恰恰说明这只股票的定价缺乏共识。
解禁与配售是同一件事的两个侧面:一级市场的投资人要兑现,公司的资产负债表要补血——合计约 720 亿港元的供给冲击砸向同一个盘面,价格只能向下寻找平衡。
大模型公司的估值锚定正在失效:一级市场讲“故事贴现”,二级市场要“现金流贴现”;两个市场用两套时钟,中间的落差只能由波动来消化。智谱的过山车不是孤例,而是所有大模型公司上市后的必修课——谁能先让两套时钟对准,谁才能结束这场波动。
3.3 国产卡约束:天花板在上游手里
第三根刺在供应链。智谱把 1GW 全国产数据中心和软件栈收购(如 1.2 所述)都收进了自己手里,打的旗号是“全国产”。只是有一个细节:芯片品牌始终没有被官方点名,这种不点名本身,就是供应链敏感性的信号。
“全国产”不是免费午餐,约束有两层。其一是产能:7nm 制程之下,国产 AI 芯片的供给节奏不由智谱决定,GLM-5.2 预告以昇腾 950 超节点为算力底座,可“下半年上市”的排期握在芯片厂手里。其二是工程成本:适配每一家芯片平台都是真实的工程成本,Day 0 之后还得持续跟上每一代模型迭代。
国产算力叙事是智谱最独特的牌,但牌局的天花板不在智谱自己手里:芯片产能、制程良率、生态成熟度都由上游决定。自建数据中心解决了“租谁的算力”,解决不了“有没有算力”。
四
对照:MiniMax 与阶跃——追赶者的两种姿势
智谱吃下了“全球大模型第一股”的螃蟹,MiniMax 与阶跃则换了两种姿势追赶:一个出海,一个上车。三家坐标各异——智谱(4.5,3.5,3.5)、MiniMax(4.5,1.5,3)、阶跃(3.5,1.5,2)——方向都是资本化,路线各答各的。
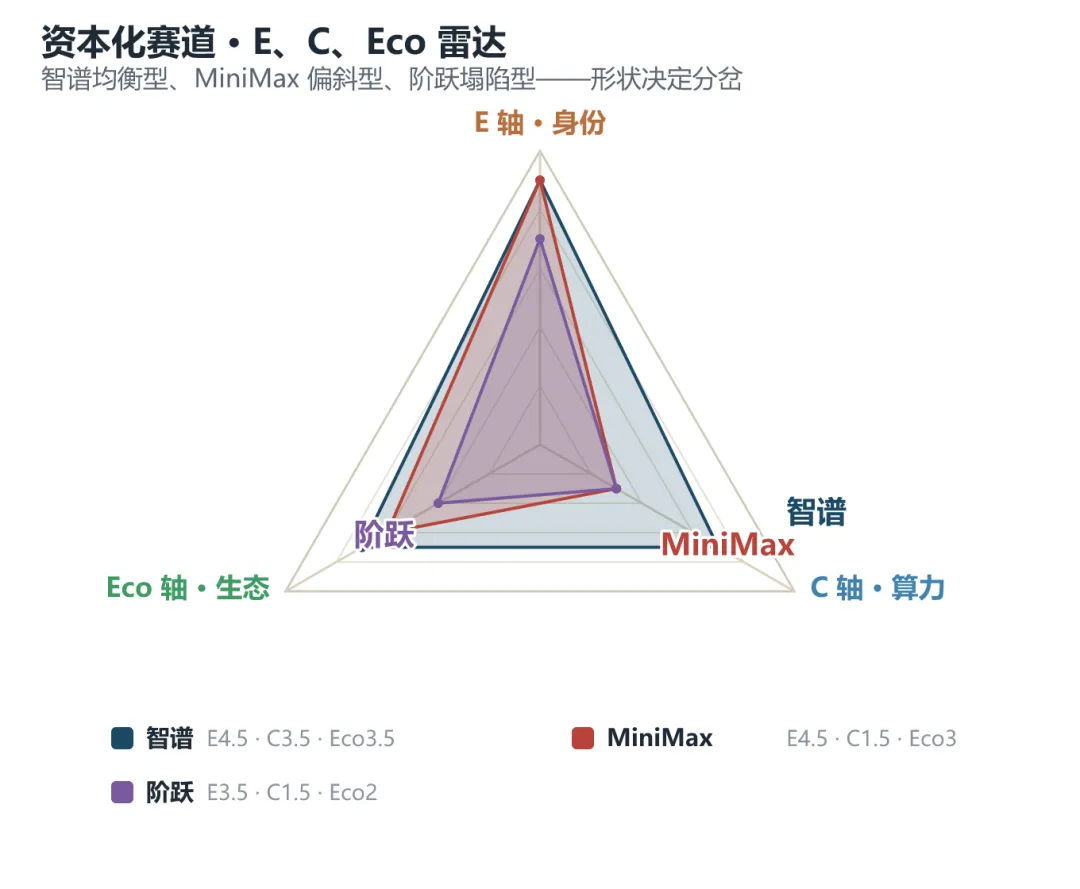
智谱均衡型、MiniMax 偏斜型(算力短板)、阶跃塌陷型(三轴皆低)——形状决定分岔
4.1 MiniMax:出海差异化的样本
MiniMax(4.5,1.5,3)是出海差异化的样本。2026 年 1 月 9 日紧随智谱登陆港交所,募资约 41.89 亿港元,刷新“从成立到 IPO 历时最短”纪录。
支撑纪录的是海螺:网页端全球月活已过千万、累计生成视频超 5.9 亿个;公司全球用户约 3 亿;B 端客户突破 100 万、半年增长 5 倍;ARR 2026 年 2 月超 1.5 亿美元,5 月底披露“过去两个月增长超 100%”。
但算力是它的软肋:没有自有数据中心,长期靠外部租用。时间表已经排好:2026 年三季度末国产推理能力全面上线,2026 年底大部分算力设施转向自主运营。股权结构里还有一个细节:阿里通过联营公司间接持股 13.66%。资本联姻的影子,也出现在这个号称“最独立”的出海样本里。
MiniMax 用“出海+内容”避开了国内红海:2025 年全年营收 7904 万美元(+158.9%),海外收入占比超 70%。但 C=1.5 的算力底子,让它的增长随时可能撞上算力墙——ARR 翻倍的速度,快于租云转自建的进度。
4.2 阶跃星辰:国资结构加终端路线
阶跃星辰(3.5,1.5,2)是国资结构加终端路线的样本。2026 年 6 月 10 日,市场消息称它已秘密向港交所递交 IPO 申请,估值最高 120 亿美元,目标年内上市;5 月 Pre-IPO 轮融资近 25 亿美元。股东名单里能确认的,是上海国资与腾讯;“阿里入股”停留在 2024 年 6 月的媒体传闻,官方始终没有确认。
阶跃的生态打法在终端:国内 60% 头部手机品牌已合作,OPPO、荣耀、中兴旗舰机型内置 Step 系列,模型装机量超 4200 万台,日均服务近 2000 万人次。
与之对应的是 C 端收缩:角色扮演产品“冒泡鸭”已于 2025 年 6 月停运,重心转向终端 Agent、ToB 与 G 端。收入体量上,2025 年约 5 亿元(《财经》与界面 2026-02 口径)。
阶跃是“最像大厂系打法”的独立厂商:大厂系的生态来自母体入口,阶跃没有母体,就用手机厂商的预装通道换渗透。但 Eco=2 的评分说明生态还没真正长出来——装机 4200 万台是“预装”不是“活跃”,入口可以买,习惯买不来。
4.3 三厂对照
一张表收束三家:同处资本化赛道,每家的短板都写进了市值曲线。
表格读下来,三家指向同一个结论:资本化几乎是独立厂商唯一买得起的“长大方式”。长大之后,各自最弱的那一轴,都会变成最贵的那一课。
五
战略问题:二级市场定价 vs 一级市场叙事
5.1 资本化后,独立性还剩多少
智谱招股书里有一个容易被忽略的细节:一致行动人合计持股约 33.03%,被界定为“控股股东”——没有单一自然人绝对控股,但创始团队通过一致行动人制度,把分散的股权重新聚合成一张表决票。上市稀释之后,这个结构就是独立性的承重墙。
资本化把“创始人意志”换成了“股东投票”,独立性从绝对变成相对。E 轴的 4.5 分,上市之后要换一个问题来检验:不再是“有没有人管你”,而是“你的股东结构,经不经得起每个季度的财报检验?”一致行动人能守住控制权,守不住定价权。
5.2 二级市场如何给大模型公司定价
智谱的过山车,是三种定价逻辑在同一只股票上打架:收入倍数、用户倍数、算力资产估值。6 月 22 日的 1.3 万亿是“故事贴现”的高潮,7 月 20 日的 4146 亿是“现金流贴现”的回归,两种贴现率之间,隔着 68% 的波动。
上市之后,估值靠三种逻辑打架打出来:谁的叙事正处流行期,谁就享受最高的倍数。可三种逻辑的流行期互相错位,智谱和其他大模型新股的波动率,因此远超传统科技股。
5.3 可证伪的观察点
资本化叙事有一个保质期,三个观察点可以证伪它:
其一,若智谱 2027 年前无法实现单季度毛利转正,销售成本增速(+213.3%)持续跑赢收入增速(+131.9%),盈利叙事就将取代成长叙事;
其二,若 MiniMax 跌破发行价、或阶跃上市后破发且均无回购动作,二级市场对“现金流贴现”的确认,将坐实一级市场“故事贴现”的透支;
其三,若国产芯片产能无法支撑智谱 1GW 数据中心满载运行,“全国产”将从叙事资产变成报表负债。
检验指标很朴素:看毛利率、看发行价与回购、看数据中心利用率——报表不会说谎。
注:坐标为区间判断(±0.5);智谱与 MiniMax 同为 E4.5,分野在算力与生态面。
六
本篇结论
1上市把“大模型公司”从故事变成了报表——智谱(4.5,3.5,3.5)的坐标没有变,变的只是检验它的时钟:从一级市场的“故事贴现”到二级市场的“现金流贴现”。
2资本化是独立性的放大器:放大融资能力,也放大盈利压力与估值波动。IPO 净募加配售补了血,47.18 亿元净亏损与约 68% 的市值回撤也同时摆在了报表与盘面上。
3国产算力叙事是智谱最独特的牌,但牌局的天花板由芯片产能决定。1GW 全国产数据中心是“全球大模型第一股”的硬资产故事,而产能与性能的节奏,握在上游手里。
下篇预告:第六篇《有流量,就有一切吗?》——流量分发型:字节的飞轮,阿里与腾讯的两张牌。豆包 MAU 3.45 亿的字节,为什么还要自研芯片?下篇见。
数据截至 2026-08-31 · 评分为证据支持的区间判断(±0.5)来源:公开报道、官方披露与第三方统计多源交叉核验
-五道口实验室-