ARTICLE · 1099772
AI算力的隐形拐点:市场只看营收,却漏掉了3–5年的真实成本陷阱
AI算力的隐形拐点:市场只看营收,却漏掉了3–5年的真实成本陷阱
当下AI行情最大的误区,是市场习惯用简单线性营收模型,直接定义算力资本开支的高回报。
华尔街通用测算口径非常统一:1GW算力投入400–500亿美金,对应年化营收110–115亿美金。
表面看投入产出比可观、增长确定性极强,这也是云厂商持续疯狂扩产、AI硬件板块持续走牛的核心逻辑。
但这套市场通用模型,存在三大致命漏洞。
全部避开了真实商业周期、真实资金成本、真实折旧摊销。
一旦把隐性成本全部还原,AI算力的盈利安全垫会被瞬间压缩,资本开支的扩张拐点,远比市场预判得更早、更突然。
一、市场完全忽略:算力投产的3–5年真实时间周期
行业外只看到“买GPU、建机房、赚AI钱”的简单闭环,但真实产业落地周期,远比纸面模型漫长。
从云厂商锁定英伟达GPU订单、交付排期、机房基建、通电调试、算力达标投产,正常完整周期需要3年,行业波动、供应链延误、交付挤兑、电力配套滞后的情况下,周期会拉长至5年甚至更久。
拆解真实流程:
GPU预订+交付周期3–4个月,属于行业常态;大型超算数据中心基建、配电、散热、上架调试,稳定投产需要2.5年以上。
两者叠加,3年是标准投产周期,5年是波动常态。
这意味着:
当下市场计算的“当年投入、当年回流营收”,完全无视了长达数年的资金沉淀成本。
几百亿美金的资本开支,锁定3–5年无法产生现金流,在高利率环境下,时间成本直接吃掉大部分账面利润。
这是所有公开研报、线性增长模型,全部刻意淡化的核心风险。
二、110–115亿营收,从来不是真实利润
市场最容易误导人的数据,就是1GW算力年化110–115亿营收。
绝大多数散户、机构,直接把这笔收入当成“可赚的钱”,但实际上,这笔营收完全没有扣除三项核心刚性成本:
1. 设备年度折旧摊销
2. 巨额借贷利息成本
3. 机房全年运维、电力、带宽、人工成本
高盛等机构的精细化测算早已印证:单GW算力每年刚性运维成本、折旧成本、财务成本叠加,是一笔巨额固定支出。
所谓110–115亿营收,是毛收入口径,不是自由现金流、不是净利润、不是真实回报。
当高投入、长周期、高刚性成本同时叠加,AI算力项目的真实ROIC,远低于市场乐观预期,大部分扩产项目的安全垫,其实极薄。
三、大空头Burry最新动作:AI泡沫拐点前置至2027年
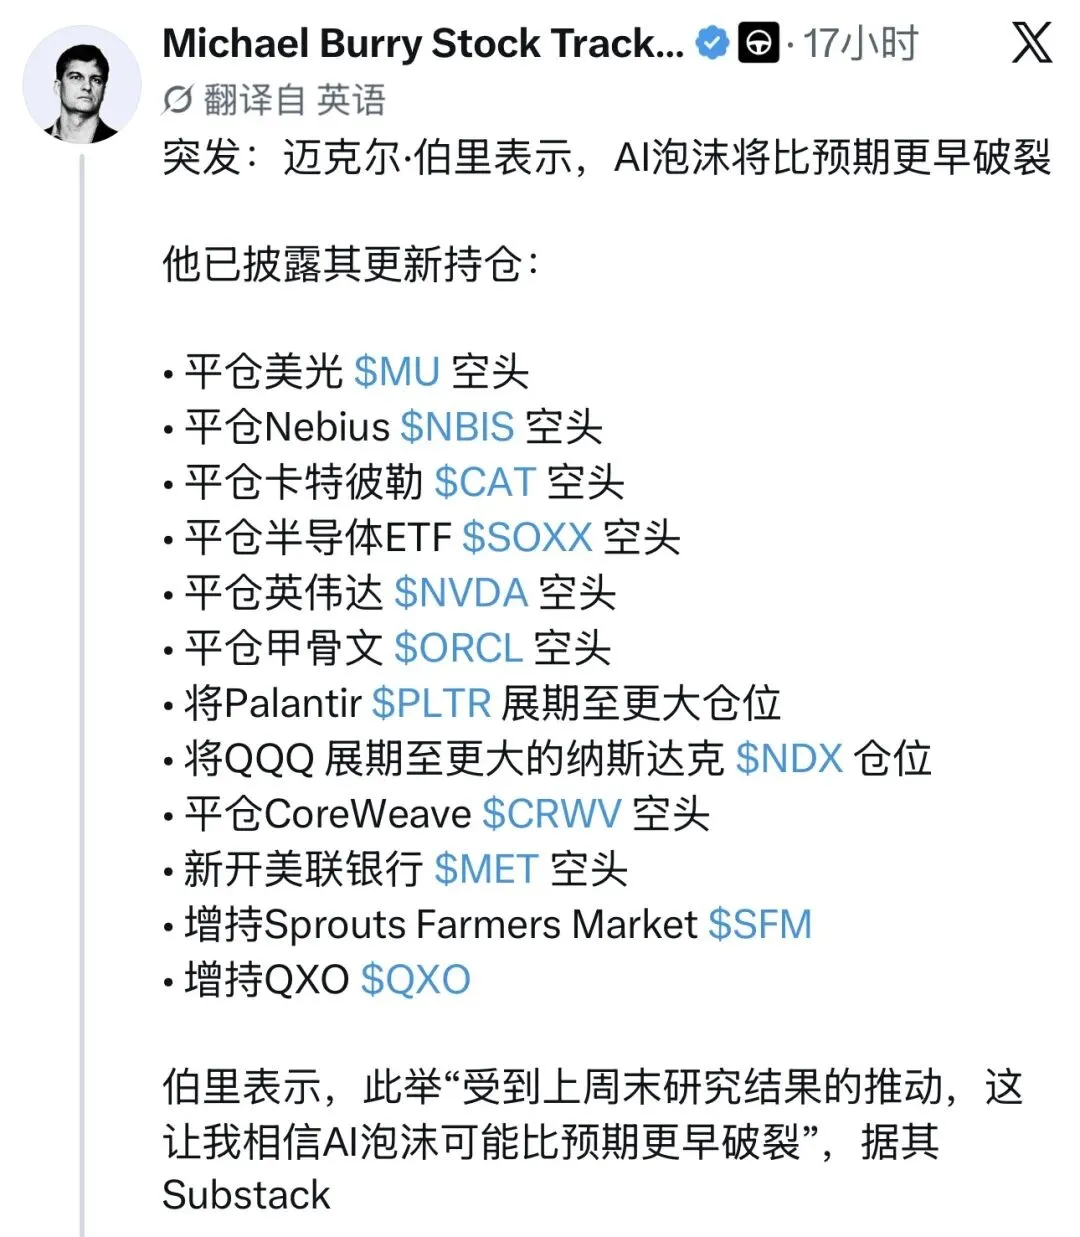
市场沉浸在AI长期景气的共识中,但顶级空头早已调整周期预判。
Michael Burry此前押注的是2028年AI泡沫风险,近期全部平仓旧空头仓位、置换为远期期权,并将风险时点提前至2027年6–9月。
他的核心逻辑,和我们复盘的成本陷阱完全一致:
逻辑一:云厂商收入增速,无法匹配资本开支增速
算力扩产是前置巨额刚性投入,而AI应用落地、客户付费、现金流回流是后置缓慢释放。
开支刚性、收入柔性,长周期错配之下,越扩产、越容易陷入现金流压力。
逻辑二:高利率长期维持,彻底改写算力回报模型
当前美联储加息周期并未结束,年内仍有两次加息预期,明年降息概率、降息幅度均不及市场乐观预期。
Polymarket数据显示:明年维持高利率的概率接近53%,降息预期持续降温。
高利率最致命的影响,是直接抬升全球资本的WACC(加权平均资本成本)。
所有重资产、长周期的算力项目,估值模型、回报门槛被全面抬高。
四、WACC抬升后:云厂商资本开支的临界点已经临近
结合我们此前ROE与WACC临界模型,可以清晰看到头部云厂商的分化与拐点:
甲骨文:目前算力项目回报已经逼近临界线,安全垫极薄,继续加码资本开支的空间基本耗尽。
Meta:看似盈利能力更强、现金流更充裕,但在美联储再加两次息的情景下,WACC持续上行,110–115亿的年化营收安全垫会被彻底击穿。
这意味着:
一旦两次加息落地,头部云厂商新增算力资本开支将全面收缩。
注意:不是现有项目停工、存量算力停运,而是未来新增扩产计划全面踩刹车。
AI产业长期趋势没有终结,但硬件端、资本开支端、上游供应链的景气拐点,即将到来。
五、当前市场情绪:乐观但未狂热,警惕边际反转
从期权情绪数据可以看到当下市场的微妙状态:
大盘指数Put/Call比值约0.81
个股Put/Call比值约0.78
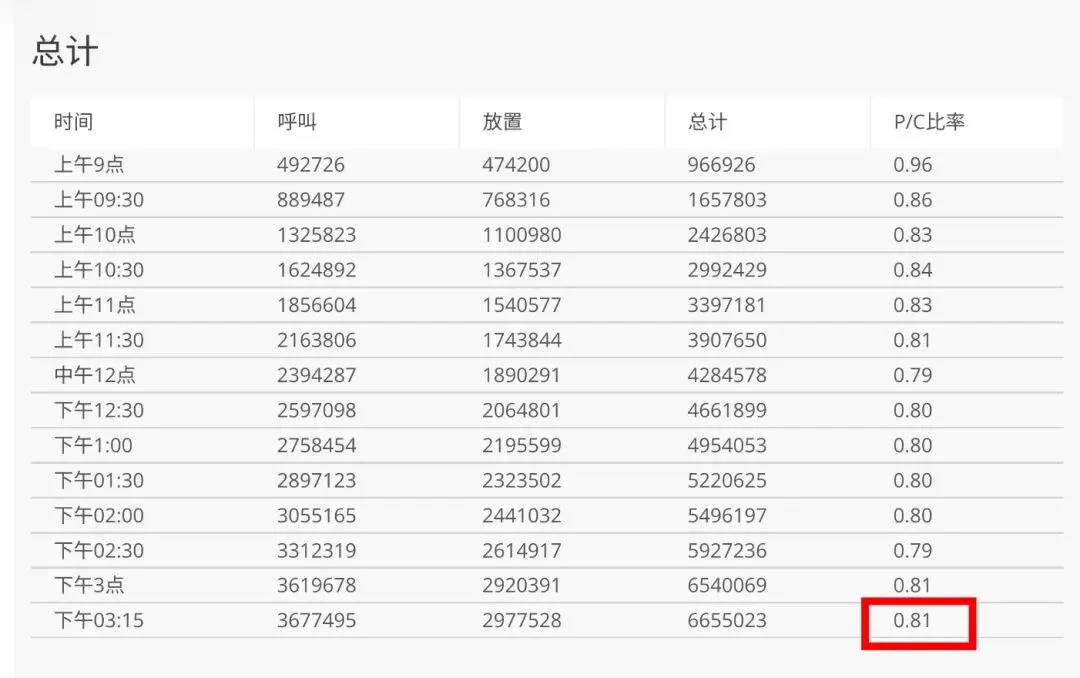
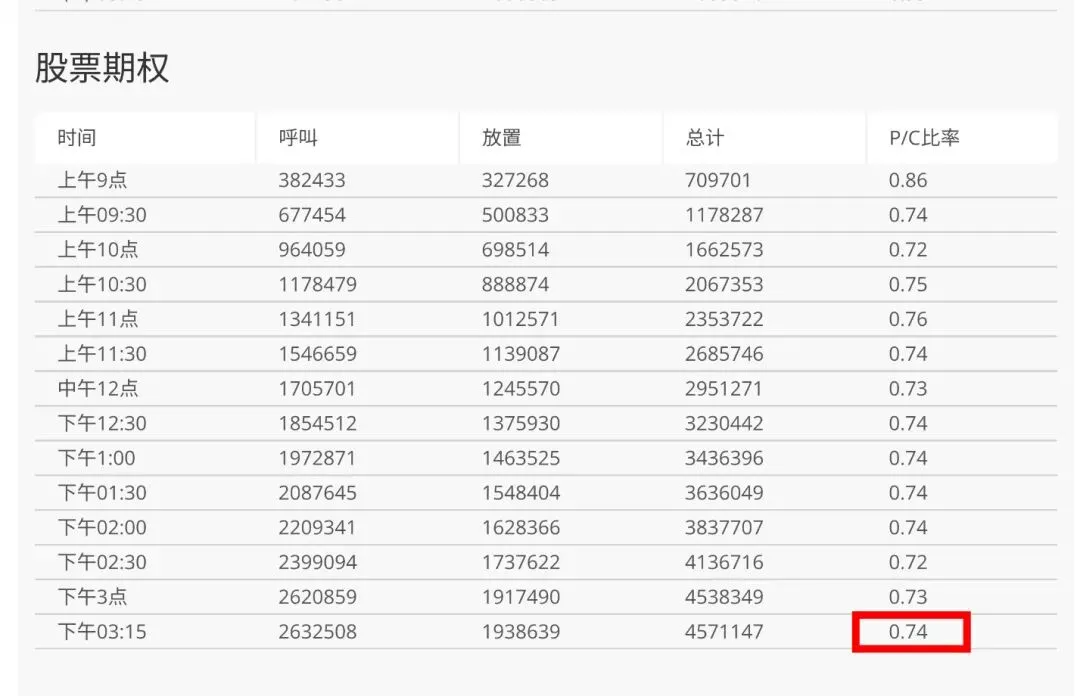
历史规律显示:
比值0.5以下,代表市场全面狂热、一致看多,是阶段顶部信号;
当前0.58的区间,属于乐观但未泡沫化。
市场没有极端恐慌,也没有极致狂热,恰恰是预期最容易边际反转的阶段。
所有人都在看AI的长期成长,极少人在算3–5年的真实成本、真实利率压力、真实WACC门槛。
结尾: 投资最难的,是永远双向推演
AI绝对是未来十年的顶级产业趋势,长期向上的底层逻辑没有任何改变。
但投资从来不是只看长期故事,更要看当期回报、边际变化、成本临界、周期错位。
进攻要跟随产业趋势,防守要敬畏资本周期。
当市场所有人只看见“AI无限增长”的时候,必须清醒看到:
长周期成本陷阱、高利率抬升估值门槛、云厂商开支拐点、空头周期前置,正在同步靠近。
看多产业,但不看多无边界的泡沫;拥抱趋势,但永远敬畏周期拐点。
当下AI行情最大的误区,是市场习惯用简单线性营收模型,直接定义算力资本开支的高回报。
华尔街通用测算口径非常统一:1GW算力投入400–500亿美金,对应年化营收110–115亿美金。
表面看投入产出比可观、增长确定性极强,这也是云厂商持续疯狂扩产、AI硬件板块持续走牛的核心逻辑。
但这套市场通用模型,存在三大致命漏洞。
全部避开了真实商业周期、真实资金成本、真实折旧摊销。
一旦把隐性成本全部还原,AI算力的盈利安全垫会被瞬间压缩,资本开支的扩张拐点,远比市场预判得更早、更突然。
一、市场完全忽略:算力投产的3–5年真实时间周期
行业外只看到“买GPU、建机房、赚AI钱”的简单闭环,但真实产业落地周期,远比纸面模型漫长。
从云厂商锁定英伟达GPU订单、交付排期、机房基建、通电调试、算力达标投产,正常完整周期需要3年,行业波动、供应链延误、交付挤兑、电力配套滞后的情况下,周期会拉长至5年甚至更久。
拆解真实流程:
GPU预订+交付周期3–4个月,属于行业常态;大型超算数据中心基建、配电、散热、上架调试,稳定投产需要2.5年以上。
两者叠加,3年是标准投产周期,5年是波动常态。
这意味着:
当下市场计算的“当年投入、当年回流营收”,完全无视了长达数年的资金沉淀成本。
几百亿美金的资本开支,锁定3–5年无法产生现金流,在高利率环境下,时间成本直接吃掉大部分账面利润。
这是所有公开研报、线性增长模型,全部刻意淡化的核心风险。
二、110–115亿营收,从来不是真实利润
市场最容易误导人的数据,就是1GW算力年化110–115亿营收。
绝大多数散户、机构,直接把这笔收入当成“可赚的钱”,但实际上,这笔营收完全没有扣除三项核心刚性成本:
1. 设备年度折旧摊销
2. 巨额借贷利息成本
3. 机房全年运维、电力、带宽、人工成本
高盛等机构的精细化测算早已印证:单GW算力每年刚性运维成本、折旧成本、财务成本叠加,是一笔巨额固定支出。
所谓110–115亿营收,是毛收入口径,不是自由现金流、不是净利润、不是真实回报。
当高投入、长周期、高刚性成本同时叠加,AI算力项目的真实ROIC,远低于市场乐观预期,大部分扩产项目的安全垫,其实极薄。
三、大空头Burry最新动作:AI泡沫拐点前置至2027年
Michael Burry此前押注的是2028年AI泡沫风险,近期全部平仓旧空头仓位、置换为远期期权,并将风险时点提前至2027年6–9月。
他的核心逻辑,和我们复盘的成本陷阱完全一致:
逻辑一:云厂商收入增速,无法匹配资本开支增速
算力扩产是前置巨额刚性投入,而AI应用落地、客户付费、现金流回流是后置缓慢释放。
开支刚性、收入柔性,长周期错配之下,越扩产、越容易陷入现金流压力。
逻辑二:高利率长期维持,彻底改写算力回报模型
当前美联储加息周期并未结束,年内仍有两次加息预期,明年降息概率、降息幅度均不及市场乐观预期。
Polymarket数据显示:明年维持高利率的概率接近53%,降息预期持续降温。
高利率最致命的影响,是直接抬升全球资本的WACC(加权平均资本成本)。
所有重资产、长周期的算力项目,估值模型、回报门槛被全面抬高。
四、WACC抬升后:云厂商资本开支的临界点已经临近
结合我们此前ROE与WACC临界模型,可以清晰看到头部云厂商的分化与拐点:
甲骨文:目前算力项目回报已经逼近临界线,安全垫极薄,继续加码资本开支的空间基本耗尽。
Meta:看似盈利能力更强、现金流更充裕,但在美联储再加两次息的情景下,WACC持续上行,110–115亿的年化营收安全垫会被彻底击穿。
这意味着:
一旦两次加息落地,头部云厂商新增算力资本开支将全面收缩。
注意:不是现有项目停工、存量算力停运,而是未来新增扩产计划全面踩刹车。
AI产业长期趋势没有终结,但硬件端、资本开支端、上游供应链的景气拐点,即将到来。
五、当前市场情绪:乐观但未狂热,警惕边际反转
从期权情绪数据可以看到当下市场的微妙状态:
大盘指数Put/Call比值约0.81
个股Put/Call比值约0.78
比值0.5以下,代表市场全面狂热、一致看多,是阶段顶部信号;
当前0.58的区间,属于乐观但未泡沫化。
市场没有极端恐慌,也没有极致狂热,恰恰是预期最容易边际反转的阶段。
所有人都在看AI的长期成长,极少人在算3–5年的真实成本、真实利率压力、真实WACC门槛。
结尾:
AI绝对是未来十年的顶级产业趋势,长期向上的底层逻辑没有任何改变。
但投资从来不是只看长期故事,更要看当期回报、边际变化、成本临界、周期错位。
进攻要跟随产业趋势,防守要敬畏资本周期。
当市场所有人只看见“AI无限增长”的时候,必须清醒看到:
长周期成本陷阱、高利率抬升估值门槛、云厂商开支拐点、空头周期前置,正在同步靠近。
看多产业,但不看多无边界的泡沫;拥抱趋势,但永远敬畏周期拐点。