ARTICLE · 1334608
村集体的无形资产(本区科目模版二级科目:专利权、商标权、著作权、非专利技术、资源使用权、其他无形资产)
村集体的无形资产(本区科目模版二级科目:专利权、商标权、著作权、非专利技术、资源使用权、其他无形资产)村集体的“无形资产”,就是村集体持有的、没有实物形态、但能为集体带来经济利益或服务潜力的可辨认非货币性资产。 科目结构如下: 161 无形资产(一级科目) (注:科目号以各地区最新模板为准) ├─ 161001 专利权(发明、实用新型、外观设计专利) ├─ 161002 商标权(集体商标、地理标志、自有品牌) ├─ 161003 著作权(软件、文创作品、宣传片等) ├─ 161004 非专利技术(配方、工艺、技术秘诀) ├─ 161005 资源使用权(土地流转经营权、水域滩涂养殖权、采矿权、探矿权、林权等) └─ 161999 其他无形资产(特许经营权、软件使用权等) 核心规则: 无形资产属于非流动资产,应当计提摊销(类似于固定资产计提折旧)。 无形资产的摊销期一般不低于10年(法律或合同有规定年限的,按规定年限摊销),残值通常设为零。 一、各二级科目核算什么 1. 专利权(161001) 村集体自行研发申请或外购的各类专利: 典型对象 ①发明专利 :农产品加工新工艺、农业机械发明 ②实用新型: 农业设施改进、小型农机改良 ③外观设计 :特色农产品包装设计、工艺品造型 成本构成: 外购专利的买价+相关税费; 自行研发的注册费、代理费、试验费(研究阶段支出费用化,开发阶段符合条件的资本化)。 2. 商标权(161002) 村集体注册的各类商标: 典型对象 ①集体商标 :“XX村”集体商标(如“阳澄湖大闸蟹”类地理标志) ②普通商标: 村集体自营产品的品牌(如“XX村”大米、水果商标) ③地理标志: 农产品地理标志证明商标(需村集体持有) 成本构成: 注册费、代理费、设计费、续展费等。 典型场景: 村集体注册了“XX村”大米商标,授权给本村农户使用,收取品牌使用费 → 这个商标权就是无形资产。 3. 著作权(161003) 村集体拥有的各类著作权(版权): 典型对象 ①软件著作权 :村集体委托开发的村务管理系统、电商平台 ②文创作品 :村史画册、宣传片、短视频、村歌 ③建筑设计 :村标、标志性建筑的设计图 成本构成: 开发费、委托创作费、登记费。 4. 非专利技术(161004) 村集体持有的、未申请专利但具有实用价值的技术诀窍: 典型对象 ①种植/养殖技术 :特色农产品种植配方、养殖秘诀 ②加工工艺 :传统食品制作工艺(如老字号配方) ③管理技术: 集体资产运营管理方法 注意: 非专利技术要能带来经济利益才有资格入账,且成本能可靠计量。经常是外购获得,或投资者投入(需评估)。 5. 资源使用权(161005) 村集体获得的各类自然资源使用权利,这是村集体最常见、最重要的无形资产: 典型对象 ①土地流转经营权: 村集体从农户手中流转来的土地经营权(用于统一经营或发包) ②水域滩涂养殖权 :村集体取得的水面养殖使用权 ③采矿权/探矿权: 村集体持有的砂石、矿产开采权 ④林权 :村集体持有的林地使用权、林木使用权(非所有权部分) ⑤集体建设用地使用权: 村集体以出让/租赁方式取得的建设用地使用权 ⑥地热水/矿泉水资源权: 村集体取得的取水权、采矿权 成本构成: 流转费、出让金、补偿费、登记费等相关支出。 关键区分: 资源使用权是“权利”,不是资源本身。比如村集体的土地所有权属于“资源性资产”(不在本科目核算),而从农户手里流转过来的经营权才是“无形资产——资源使用权”。 6. 其他无形资产(161999) 不好归入以上五类的: ①特许经营权(如村集体获得某品牌连锁加盟权) ② 软件使用权(购买的财务软件、管理软件) ③客户名单/销售渠道(外购获得) ④ 其他依法可确认为无形资产的权利 二、确认条件和计价 1. 确认条件(同时满足) 与该无形资产有关的经济利益很可能流入村集体 该无形资产的成本能够可靠地计量 2. 入账价值 取得方式 和入账成本 ①外购 : 买价 + 相关税费 + 直接归属于使该项资产达到预定用途的其他支出 ②自行研发 : 开发阶段符合资本化条件后的支出总额(研究阶段费用化) ③投资者投入 : 评估确认或合同协议约定的价值 ④接受捐赠 : 凭据金额或评估价 + 相关税费 ⑤政府补助取得 : 公允价值或名义金额(1元) 三、账务处理全流程 1. 外购无形资产 借:无形资产——资源使用权——XX土地流转经营权 贷:银行存款 例:村集体支付50万元流转100亩土地10年经营权: 借:无形资产——资源使用权——XX地块经营权 500,000 贷:银行存款 500,000 2. 自行研发(以商标注册为例) 借:无形资产——商标权——XX村大米商标 贷:银行存款(注册费、代理费) 3. 计提摊销 借:经营支出——摊销费(用于经营的无形资产) 其他支出——摊销费(用于公益/办公的无形资产) 贷:累计摊销——×× 例:上述土地流转经营权按10年摊销,年摊销额5万元: 借:经营支出——摊销费 50,000 贷:累计摊销——资源使用权——XX地块经营权 50,000 4. 出售/转让无形资产 借:银行存款(售价) 累计摊销——××(已摊销额) 其他支出(净损失) 贷:无形资产——××(原价) 其他收入(净收益) 应交税费(如有增值税等) 5. 对外投资 借:长期投资——股权投资——XX公司 累计摊销——×× 贷:无形资产——×× 公积公益金(评估增值部分) 6. 报废/失效 专利到期、商标被撤销、经营权到期无法续期: 借:累计摊销——×× 其他支出——无形资产报废损失(账面价值) 贷:无形资产——×× 四、摊销规则 1. 摊销范围 ①专利权、商标权、著作权、非专利技术 ✅ 摊销 ②资源使用权(有期限的) ✅ 按合同/法律年限摊销 ③资源使用权(无期限的,如永久取水权) ❌ 不摊销,但每年减值测试 ④使用寿命不确定的无形资产 ❌ 不摊销,但每年减值测试 2. 摊销方法 一般采用年限平均法(直线法),残值通常为零: 年摊销额 = 成本 ÷ 预计使用寿命(年) 3. 参考摊销年限 类别 及参考年限 ①专利权 :按法律保护年限(发明20年,实用新型10年) ②商标权: 10年(可续展,续展费直接费用化) ③著作权 :合同约定期限或预计受益期 ④非专利技术 :合同约定期限或不超过10年 ⑤土地流转经营权: 按流转合同年限 ⑥水域滩涂养殖权 :按许可年限 ⑦采矿权/探矿权 :按许可年限 ⑧软件使用权: 3~5年 4. 摊销起止时间 开始:无形资产可供使用当月起摊销 停止:无形资产处置/报废当月不再摊销 五、和固定资产的对比 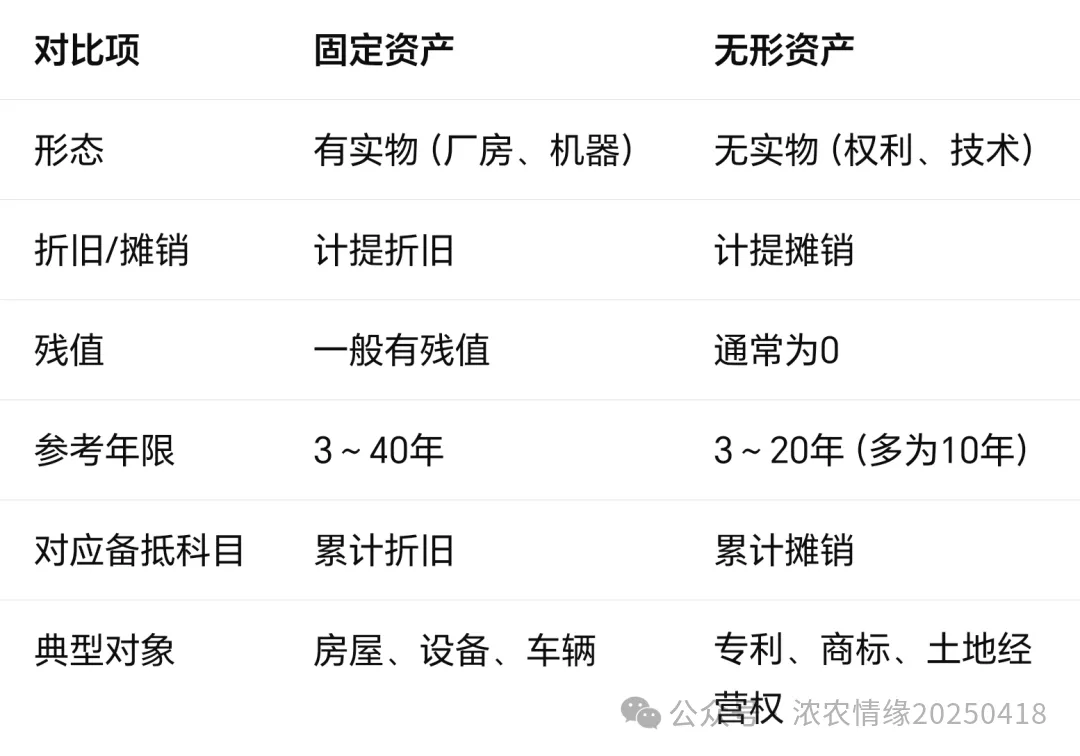
六、管理要点(三资管理重点) 1. 建立无形资产台账 每项无形资产一张卡片: 无形资产卡片 编号:15705001 名称:XX地块土地流转经营权 类别:资源使用权 取得方式:外购(流转) 合同年限:10年(2022.1-2031.12) 入账成本:500,000元 年摊销额:50,000元 累计摊销:150,000元(至2024年底) 账面净值:350,000元 用途:统一经营蔬菜大棚(经营性) 管护人:张三 2. 资源使用权是重中之重 村集体的无形资产,80%以上是资源使用权——土地流转经营权、水面养殖权、建设用地使用权。这些权利的取得、摊销、到期续签,是三资管理的重点。 3. 续期/到期处理 ① 商标到期前及时续展(续展费直接进费用,不增加资产价值) ② 土地流转经营权到期前评估是否续签 ③专利到期无法续期的,账面价值一次转销 4. 减值测试 每年末检查无形资产是否存在减值迹象: ① 授权他人使用的商标被终止合作 ②土地流转经营权对应的项目亏损严重 ③ 非专利技术被淘汰 发生减值的: 借:其他支出——无形资产减值损失 贷:无形资产减值准备(或直接贷记无形资产,按当地模板) 5. 授权/许可他人使用 村集体将商标、技术等授权他人使用收取许可费: 收到许可费: 借:银行存款 贷:经营收入——无形资产使用费 (摊销照提,不影响) 七、审计/巡察高频问题 1. 土地流转经营权不入账→ 村集体花几百万流转了土地,只做"经营支出"不入无形资产,账外资产。 2. 商标权/地理标志不入账→ 注册了"XX村"商标,花了钱但没确认为无形资产,品牌被无偿使用。 3. 摊销不提或乱提→ 资源使用权按50年摊销(太短了,合同才10年),或干脆不摊销。 4. 已到期/失效的不冲销→ 土地流转合同到期了,无形资产还挂着不转出。 5. 研发支出全部费用化→ 自行开发的软件、申请的专利,所有支出都进了费用,不确认无形资产。 6. 资源使用权和土地所有权混淆→ 把村集体"自己的"土地所有权也记进无形资产(土地所有权属于资源性资产,不在本科目核算)。 7. 出售/转让不入账→ 采矿权转让收了钱,直接进了私账或坐支,无形资产不核销。 8. 明细不清→ 只写"无形资产——其他 80万",不知道具体是什么权利、什么时候到期。 八、报表列示 资产负债表"非流动资产"中: 非流动资产: 无形资产 XXX 元 减:累计摊销 (XXX) 元 无形资产净值 XXX 元 其中:专利权 XXX 商标权 XXX 著作权 XXX 非专利技术 XXX 资源使用权 XXX 其他无形资产 XXX 九、一句话总结 无形资产 = 村集体"看不见但值钱的家底",从专利商标到土地流转经营权都是它;关键是取得要入账、摊销要提足、到期要销账、资源使用权是核心,别让"看不见的资产"变成"查不到的漏洞"。 无形资产台账模板内容: 含取得日期、原值、摊销年限、月摊销额、累计摊销、净值、到期日)、摊销计算表等 以上内容仅供参考,如有不妥请私信!