ARTICLE · 1082443
Muse代表的是AI C端应用落地的开始
在Muse之前,也陆陆续续有很多的个人助手agent出现,这本身不是一个新概念,新赛道,之所以取这个标题,是当下这个时间点,影响AI C端规模化应用的两个关键条件发生了改变。
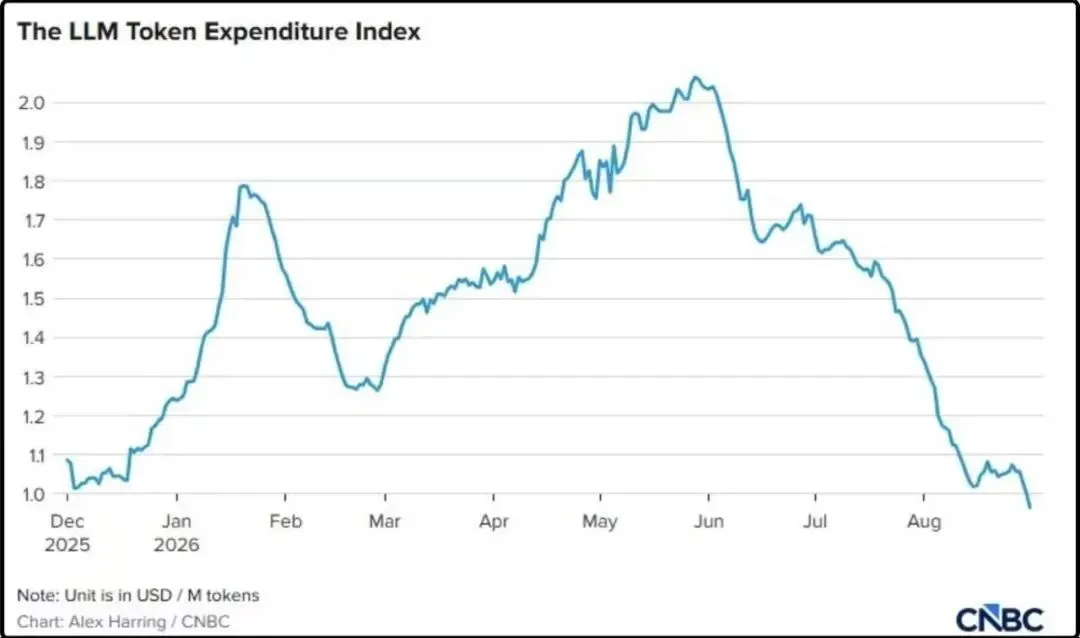
这张8月末的图还是1美元,一个月过去已经打骨折了
第一条比较好理解,即模型推理的输入,输出成本大幅度降低。斩杀线在以闭源与开源交替领先竞争的方式,快速降低。我们都知道,AI的规模化相比于互联网的规模化,至今为止最大的差异化是AI在应用层不会形成类似互联网的边际效益递减的规模化效应,我们能够看到现在很多所谓C端AI产品的增长,靠的还是送token甚至送鸡蛋的传统互联网模式,但由于缺少规模效应的基础前提,用户基本无忠诚度可言。
对于最近大家喊的最凶的“context is all you need”,我觉得在个人C端市场上也无法形成足够的壁垒。因为AI产品,相对于互联网产品,不仅仅是规模化效应降低了,context的迁移成本也是极低了,只要跟它或者跟类似codex的产品说,帮我将XX内的关于我的profile总结凝练,打包成一份完整描述可迁移的md文档,当下的AI智能,就能帮你“一键”完成类似的迁移。
我对此的看法是,在产品的发行机制即获客机制不变的情况下(即依托于各大手机厂商的App Store发行机制和将来看得见的Agent Store发行机制),孵化AI超级应用的可能性依然还是掌握在存量头部公司手里,为什么最后会说。
之前我们会看到大量的或者说绝大多数的公司把AI落地作为目标,而非通向目标的方法,这其实是非常荒谬的,过去两年,我相信大家各自所在的公司,或多或少都经历了全员bot,全员claw,全员agent的大跃进魔幻时代,其结果也像公社运动一样,卫星放得高,亩产一万八,但实际除了落地个客服机器人外,乏善可陈。
其ROI层的原因是在于,对于公司的管理层而言,投资AI是竞争层面必须要做的事情,但因为AI本身的ROI虽然在快速提升,但即是时至今日,在我们这样的通缩国家,很多场景成本依然是远远不如人的,所以为了推进AI,AI本身不能作为场景和过程,AI必须作为结果,这听起来实际上跟ALL IN 竞品调研,ALL IN 数据分析一样鬼畜,把一个工具当成绩效结果。但也是阶段性不是办法的办法。
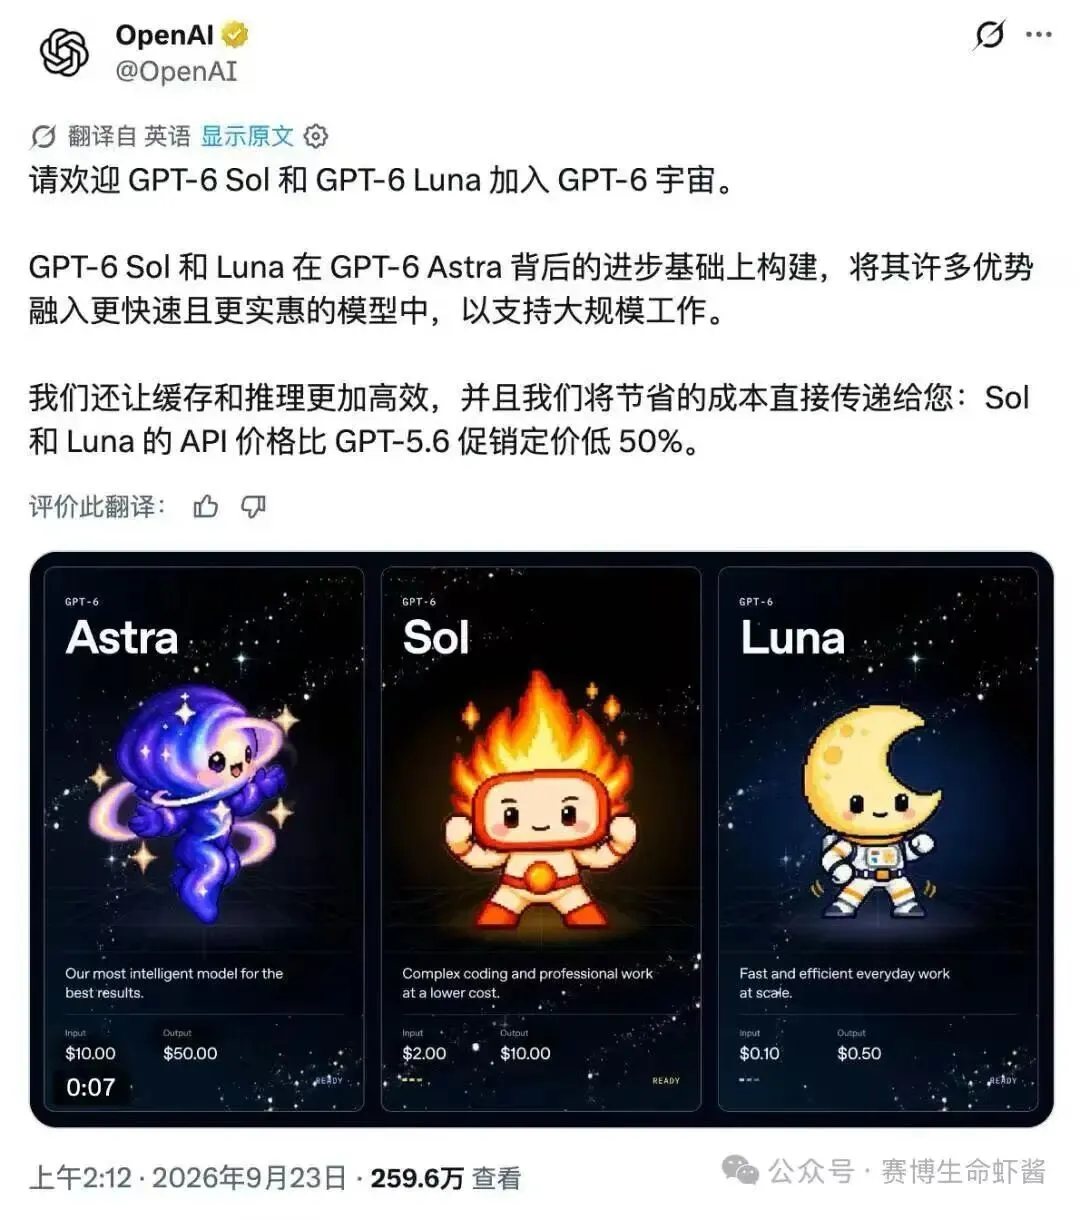
几周前,还和同事说,当LLM Token Expenditure降低到1美元,甚至到0.5美元,0.1美元的时候,应用的机会就会自然的长出来。没想到这个价格,没过几周就实现了,只要这个趋势持续存在,应用生态的成长越过某个阀值后,就会快速显现出来。
这里的AI与人的比较有两层,一层是工作层面上的,和员工的比较,也即大家开玩笑的,小时候理想中的AI是在家里做饭洗衣照顾老人,自己出去上班,没想到实际的AI是反过来的。
另一层则是产品层面的,当下的大部分app其实帮助大家完成的筛选检索提效的操作,而维护这套平台的供给和检索效率,比如在淘宝找衣服,买东西,在小宇宙听播客,背后是有对应或多或少的人力物力成本的,这一套供给关系的成本被“斩杀”之后,新的供给模式才会孕育而生。类似淘宝这样商家需要平台找用户,用户需要平台对比商家和货品的双边供需模式看似坚不可摧,但当上架和检索在AI范式的某一个节点都不再有成本或者远低于当下的成本后,过去的平台模式会迅速崩塌。这一切如果要发生,底层实际都依托于持续提升的AI效用。
第二条则是在于,应用革新落后于生产力革新是常态现象,其原因是应用革新需要大规模尝试后,才能确定生产力革新在应用侧适配的场景是什么,即它是一个预设-验证-反馈-规模化的过程。
最典型的比如微信之于移动时代,虽然大家对于微信的成果都有些自己的理解,比如腾讯导流,约炮起量等等,但微信这个项目之所以能够立项,之所以能拿到腾讯体系不遗余力的流量支持,是它本身要给出的一个答案,即移动时代的IM产品跟web时代的IM产品的区别是什么?就像现在同样的问题(AI相对于移动app),99%的人也回答不了,所以做法就是做个AI bot。
但微信是给出了最底层的答案的,即相比于web时代的人和电脑异步的关系,比如我们给对方发qq,潜意识里并不是给这个人发qq,而是给这个账号发qq,因为电脑并不会随时带在身边,但qq却是长期挂着的(离线,忙碌,隐身等状态)。
但移动时代,如果要实现应用层的效率极大提升,成为下一代范式产品,其本身要实现的最核心的点是「人即设备」,当设备就等于人时,对应IM,电商,游戏等都是新的范式场景,也因此老生常谈的,微信很多可能有些“变扭”的能力,都是基于人即设备的取舍,它的所有想象,都是人和人的直接聊天,或者一群人在一个广场上的聊天(广场上500人就很拥挤了,所以群最多就500人,且叫讨论组),它也通过这些功能给你传递这样的理念,人即设备,为此它甚至很长时间里没有群免打扰能力,并且能很“无赖”的说,受不了你就退群啊。
所以在应用层的创新实际上一定是这样一个双向奔赴的过程,一方面靠供给侧革命,另一方面则是应用侧要基于对前者的思考,塑造出新的范式产品,通过信息获取,处理和模态上的极大提升,提升效率场景,创造出新的体验大增量,才是新的应用端产品。
我个人的看法是Muse们选择的方向就是当下最正确的方向,现在的app生态实际上是把web时代开放流转的消息,割裂在了各自的app内,因为在过去的时代内,信息处理(供给,组装和检索)都是靠人来完成的,app围栏提供的消息处理效率是比web站更高的,也因此获得了对应的或者说超额的奖励。
但for不远的未来,这个过程完成会再逆转过来变成开环生态,原因我在第一条里已经讲过,这其实也不是这一次信息革命的新产物,任何生态的发展都是不断的大拆小,小聚合的螺旋上升的过程。谁能代表用户去处理AI时代的信息获取和信息检索,谁就是下一代大幅提升个人体验效率的超级入口。
这里就要回收我开头说的另一个点,为什么这块依然是存量巨头的生意,因为这个入口推进的阻力是极大的,就比如当下amazon就把muse的权限给关掉了,旧平台的商业模式依赖于自己对于信息供给和处理的能力,这个是成立的基础条件,所谓京东的物流优势,多多的价格力优势都是同一范式内的竞争差异化侧重点,但新的模式是把旧模式的饭碗要拆掉的,期间的对抗一定是很大的。
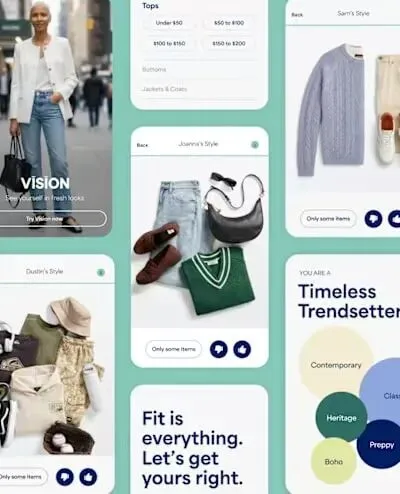
类似于stitch fix,国内穿衣助手这种轻量级的模式,看似天然适配当下的AI模式,即订阅制电商(基于你的基本信息和风格偏好,在产品里推送一些适合你的衣服商品,你觉得不错的,寄送给你,你可以试穿,觉得不错的就留下,不行就退回,它也能确保都是适合你的尺码。)看起来是成立的,但不做供给侧的生产力变革,那也就是个好看的橡皮图章。规模做不大,甚至盈利都很难,因为坦白说,本身就是没淘宝,amazon好用,只能算是小的场景创新点。
因此必须要以终为始地来看,比如AI时代的电商是什么样子的,它必须是极大程度比当下的amazon,淘宝在信息处理,检索效率上要高的,它本身是从信息处理-生产-适配的全链路的新范式,否则就是不成立的中间态产物。我拍脑门有几个点自然是要发生的:
(1)对于用户信息的获取相比于移动时代需要用户主动填身高,体重,腰围是要极大丰富和动态更新的。我猜想可能在3-5年内,AI信息收集站会像快递站一样铺开,需要线下收集的精确个人动态信息是新时期的数据石油,各家也不是下载送鸡蛋了,而是录入信息送鸡蛋,届时适配的法规肯定也有了,产品能够基于你的信息做完全适配你的产品。
(2)生产柔性化,定制化,其实类似SHEIN这样的平台,已经验证出了后向柔性生产的模式了,在AI时代对应需求承接的一定是柔性化,但同时成本又会比当下低很多的,类似moderna基于AI设计个性化mRNA疫苗这样的case后续一定是范式化成立的。
(3) A2A架构,即Agent对Agent的对接方式。不是一定要创造出一个新终端,而是多终端的组合交互方式,把sensor交互分散到眼镜,耳机,手环等各个终端里去。像未来电影里一样,街上或者电视里看到别人穿的不错,问问自己的agent自己适不适合,怎么买,也肯定是会走进现实的。
而与此同时,旧范式在做什么呢?可能在挖空心思,怎么在你的手机,电视,眼镜上出一个什么广告或者推荐商品呢,当然,还有所谓的聊天机器人~
可预期的,后续我们的生活健康,兴趣购物,社交成长方式都将发生比较大的增量提升。至少目前看,Muse这样的巨头操刀的个人agent产品,从形态,理念和AI趋势上都已经迈出了第一步了。