ARTICLE · 1120687
AI算力竞赛的下一条曲线:从制程、封装到CPO光互连
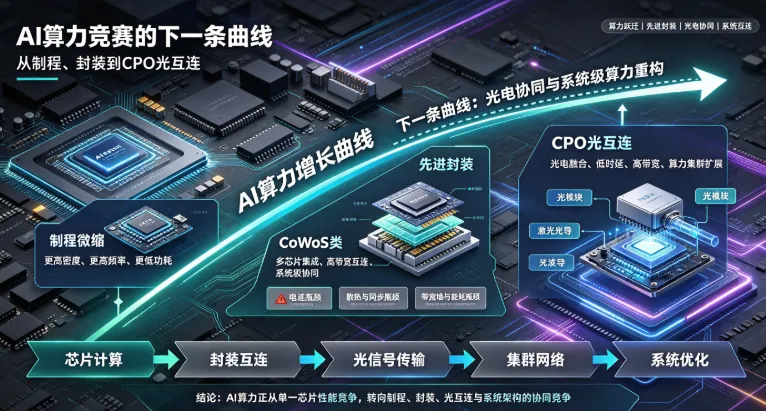
AI算力竞赛的焦点正在发生结构性迁移。过去数年,产业叙事围绕先进制程节点与CoWoS先进封装展开,GPU与ASIC的运算能力以惊人速度跃升。然而一个日益尖锐的矛盾浮出水面:算力核心的扩张速度,远超其对外的数据传输能力。当逻辑晶粒与HBM堆叠持续增加,若I/O频宽无法同步跟进,系统整体性能终将被“出口”卡住。正是在这一背景下,CPO(共同封装光学)从技术储备走向舞台中央。
I/O瓶颈:铜互连的物理极限
传统电互连正逼近其物理天花板。当高速电讯号超过200G,经过ABF载板、PCB与连接器等较长铜路径后,讯号衰减急剧加剧,功耗代价也随之攀升。这意味着,即便芯片内部算力再强,数据“出门”的最后一公里反而成为拖累。
产业的应对逻辑清晰而坚决:“铜路径缩短,光路径拉长”。光电转换元件不断向ASIC裸片靠近,以降低功耗、延迟与讯号损耗。CPO的本质,是将光引擎从可插拔模块迁移至与交换或运算芯片同封装体内,让电信号在到达光引擎前只经过极短距离的铜路径,从根本上缓解I/O瓶颈。
CPO的“摩尔定律”:三条路径驱动频宽倍增
CPO之所以被赋予“定律”级别的期待,在于其频宽扩展路径具有可预测的倍增逻辑。业界分析指出,CPO频宽升级沿三条技术路线同步推进:
单通道速度提升。当前200G/lane正在成为量产基准,英伟达Spectrum-X CPO交换机即基于200G/lane硅光方案实现全面量产。下一步,单波400G已被行业正式纳入布局,上海赛勒光电子已发布纯硅方案的单波400G硅光芯片,IEEE文献中亦出现基于薄膜钽酸锂平台的1.6 Tbit/s WDM发射器演示。
光通道数量扩张。从16条向32条、64条甚至更高通道数演进,直接提升单封装内的并行光链路密度。台积电COUPE平台通过SoIC技术将EIC与PIC进行3D堆叠,正是为了在有限面积内承载更多光通道。
WDM波长分波多工。让单一光纤同时承载多种波长,是突破光纤数量物理约束的关键。面向百万级XPU集群的AI fabric,密集波分复用(DWDM)正成为最大化“海岸线密度”的必由之路。IEEE文献指出,基于微环调制器的DWDM CPO方案可在同一光纤上复用大量光载波,以“宽而慢”的架构替代“窄而快”的SerDes方案,从而降低每比特功耗。
三者同步推进下,若CPO频宽维持每两年倍增,至2040年理论值可达现阶段约128倍。以当前约3.2T等级为起点,长期具有朝数百T发展的空间,但这一路径的实现仍取决于元件、封装及系统技术的实际进展。
台积电的角色跃迁:从代工到系统整合
台积电在光互连领域的站位,已远非“晶圆代工”所能概括。其战略主线清晰:将运算、HBM记忆体与高速I/O纳入统一的3DFabric体系。
从技术架构看,CoWoS负责将逻辑晶粒与HBM集成于硅中介层,SoIC实现芯片级3D堆叠,而硅光子与COUPE平台则承担光电转换的底层职能。台积电的65nm硅光技术已进入量产,其专有3D堆叠CPO技术实现了200Gbps光信号调制,工程样品3D堆叠良率超过99%。
产能扩张的节奏同样激进。据TrendForce数据,台积电PIC晶圆产能预计在2026年第二季度达到每月约1万片,第四季度提升至1.5万片,2028年有望实现每月至少2.5万片。初期核心客户锁定英伟达、博通与AMD,2028年后联发科、美满电子等有望加入。
更值得关注的是封装架构的演进路径。当前光引擎先布局于载板,下一步朝CPO on Interposer发展,未来更可能利用SoIC技术让PIC与ASIC走向3D垂直整合,使光电互连距离由毫米级进一步缩短至数十微米。这一演进将从根本上改变光引擎与运算核心的空间关系,频宽密度有望实现数量级提升。
量产关卡:封装、耦合与测试
CPO从实验室走向量产,面临的核心挑战不在于光学性能本身,而在于制造良率的成本放大效应。
在进入高价AI封装之前,必须筛除不良品。一颗PIC或EIC若在封装完成后才发现缺陷,损失的不只是芯片本身,而是整个CoWoS级封装的价值。因此,KGD与晶圆级光学测试成为量产整合阶段的先决条件。
光纤阵列单元与PIC之间的耦合精度要求同样严苛。高通道数FAU的主动对准算法需在纳米级精度下实现最小耦合损耗并确保长期稳定性。混合键合技术用于PIC与EIC的3D集成时,对位精度需达到±100nm级别。
台积电明确指出,晶圆测试、光纤阵列单元与高速光学封装组装三大环节的技术突破,将是决定CPO能否顺利规模化的关键。
产业外溢:从台积电向外扩散的商机
CPO的意义不仅在于一项技术,更在于它开辟了一条横跨晶圆、封装、光通讯与测试的长期成长主线。继CoWoS带动第一波AI先进封装设备潮后,CPO的产业链辐射范围更为广阔。
从已披露的量产案例看,英伟达Spectrum-X CPO交换机的生态分工具有标本意义:Lumentum提供激光芯片,天孚通信负责激光器模块子组件组装,台积电承担硅光工艺制造,矽品完成封装,鸿海进行系统集成。这一链条上,FAU、PIC/EIC封装、精密对位及光电测试等环节均存在显著的增量空间。
市场规模的预期同样激进。Yole预测全球数据中心CPO市场规模有望从2024年的4600万美元增至2030年的81亿美元,年复合增长率约137%。TrendForce则预计至2030年左右,硅光CPO于AI数据中心的渗透率有机会达到35%。
结语
AI算力竞赛正在经历一次从“计算密度”向“连接密度”的重心转移。当制程微缩的边际收益逐渐放缓,I/O瓶颈成为系统性能的实际天花板,CPO所代表的“光进铜退”便不再是可选项,而是必然路径。CPO摩尔定律能否如业界所期许的那样每两年翻倍,最终取决于封装、耦合与测试这三个量产关卡的突破速度。而台积电从晶圆代工向系统整合的延伸,已经为这场竞赛划定了新的跑道。