ARTICLE · 1137213
a16z 报告:AI 普及率数据全在骗人,最头部 1% 的人月花 903 美元
先问个问题。
过去一个月,你在 AI 上花了多少钱?
如果你没花过,恭喜你,你属于 98% 的人。
如果你花了 25 美元以内,你在分布的中位数附近。
如果你花了 900 美元以上,你在那 1% 里。
这三个数字不是我说出来的,是 a16z 第七版《Top 100 消费级 AI 应用》和那份九十多页的《市场状况 II》里的口径。把里面最反常识的一段拆出来,结论是:AI 的普及率数据全都在骗人。
「用过 AI」这个指标已经没用了
先把那组让人泄气的数字摆出来。
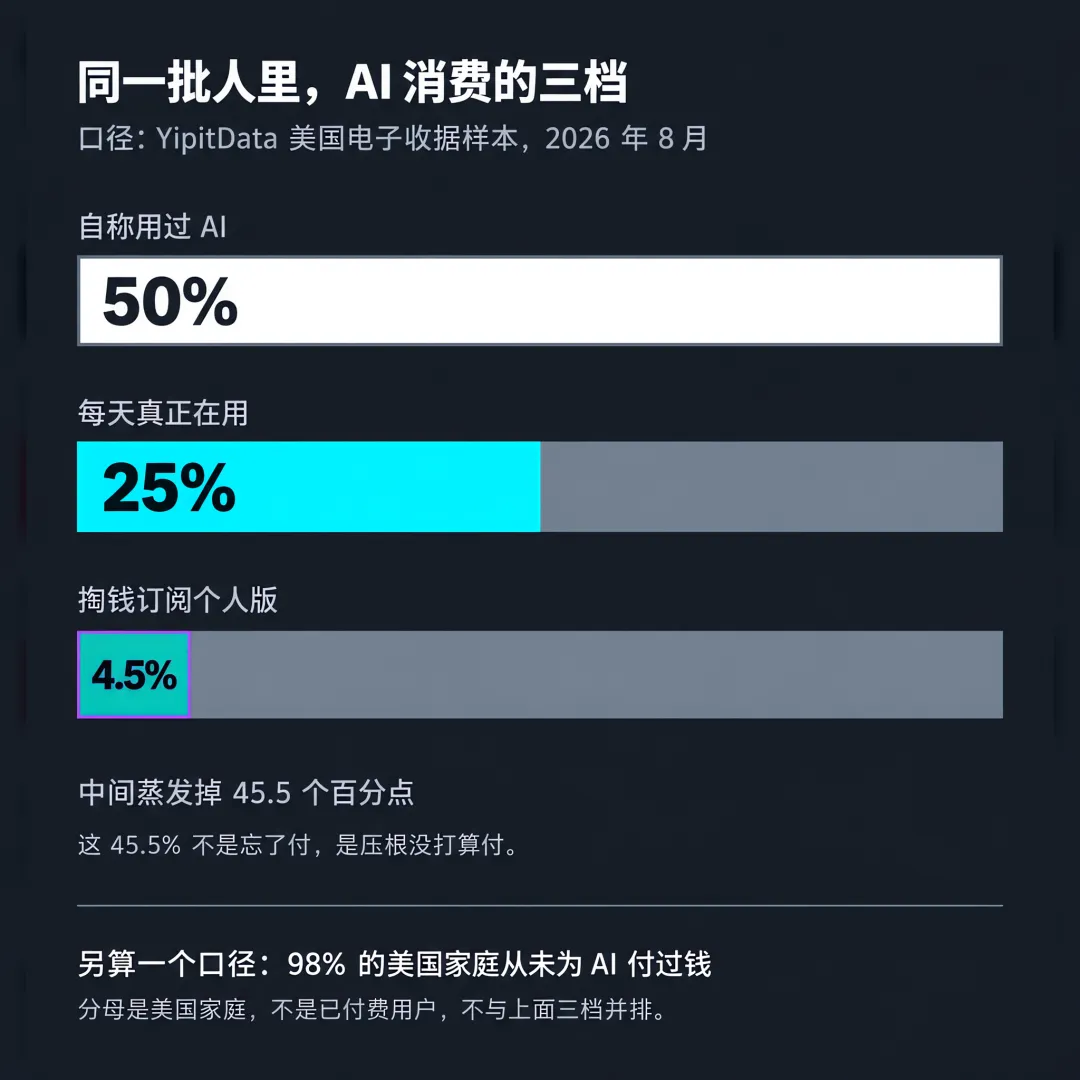
美国差不多一半人自称用过 AI。听起来已经全民 AI 了。但每天真正在用的只有 25%。
到了付费这一关,彻底难看。截至 2026 年 8 月,用 YipitData 的美国电子收据样本算,真正掏钱订阅 ChatGPT、Gemini 或 Claude 个人版的只占 4.5%。一年前这个数是 2.1%,翻了一倍多,也就 4.5%。
拿成熟的订阅产品做个不完全同口径的对照:Netflix 的个人付费订阅率是 76%,Apple TV+ 是 31%。
换成家庭口径,98% 的美国家庭从来没有为 AI 付过钱。
企业端更抽象。69% 的标普 500 公司都说 AI 已经进了自己的真实业务。但真正会长期追踪一个明确指标、用来判断 AI 到底有没有产生价值的,只有 2%。一季度前这个数是 1%,算是翻了一倍。
两组数字放在一起,普及率就成了一个误导性的指标。说「一半人已经用上 AI」,这句话本身没错。错的是它让人以为剩下那一半是不用的人,而真实情况是绝大多数人根本不在付费这一侧。
那「有没有用过」这个指标为什么没用了。因为它把两类人算成了一类。
今天下载 ChatGPT 问一句周末去哪玩,这叫 AI 用户。把 AI 接进邮箱、代码库、CRM,每天让智能体自己跑几百次任务,这也叫 AI 用户。统计上属于同一类,实际是云泥之别。
更麻烦的是,这个指标还在往一个方向偏。用过 AI 的人里,答「用过」这道题本身就不含成本。问一个人有没有用,回答永远是有的。但把花费和它放在一起看,人数就开始大面积蒸发。一半人用过,4.5% 掏过钱,中间这四十五个百分点不是忘了付,是压根没打算付。
a16z 自己的报告标题就写得很直白:重度用户正在和其他人拉开差距。报告引用的数据里,排在前 10% 的企业,AI 输出 Token 的增速已经远超中位数企业。在信息行业这个差距被拉到 11.7 倍。
你的账单落在哪一档
现在回到开头那个测试,我把它做成三档,你可以对号入座。
中间那一档是最宽的。已付费用户里只有 13% 会同时买第二个 AI 产品,绝大多数人只买一个。这档人的月账单在 25 美元上下,中位数是 25 美元,而且两年几乎没涨过。
头部那一档是 1%。 这 1% 的人贡献了 19.5% 的全部消费。而底部 50% 的人加起来是 16.6%。
换句话说,最头部这 1% 花的钱,比一半人加起来还多。
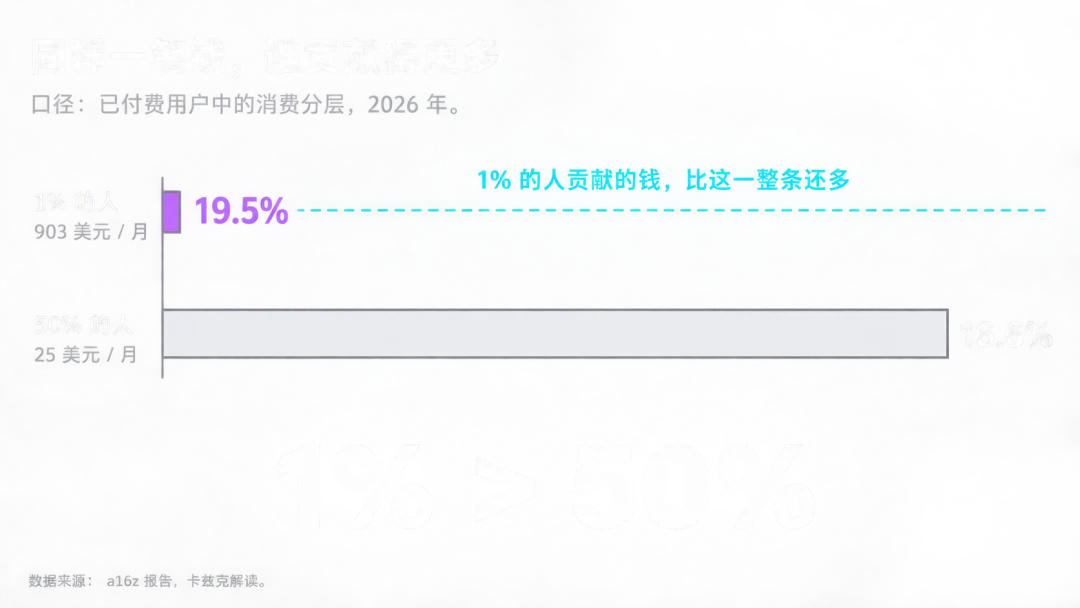
这一档的月均账单是 903 美元。卡兹克说他自己正常一个月在 550 到 600 美元之间,折人民币四千左右。而这一档的消费量在过去 18 个月里又涨了 80%。
还有一个更反直觉的数:消费额最高的 Top 50 AI 产品里,有 29 个根本没进过网页流量榜和移动 App 榜。占了一半以上。
收入榜和流量榜已经是两张不一样的地图了。互联网时代那句「流量就是钱」,在 AI 这里至少现在不成立。能帮用户干高价值工作的,才算钱。
顺手再给一个平台侧的对照。Claude 的付费用户里,有 7.3% 买的是 100 美元起步的 Max 计划,而 ChatGPT 和 Gemini 都只有 1.3%。而网页访问量上,ChatGPT 大约是 Gemini 的两倍、Claude 的六倍。
流量最大的那家,不是客单价最高的那家。
你为什么可能落在中间那一档
如果你觉得自己该在头部那一档,先别急,看看这几条你中了几条。
你用它聊天、写文案、翻译,还是接进了某个真实的工作流?
你是在用它解决问题,还是在用它节省时间?
你为一个具体的任务选了具体的模型,还是所有活都丢给同一个?
你有没有统计过上个月花了多少钱?
四个问题里只要有两个答不上来,你大概在中间那 50% 到 90% 之间。
这不是批评。卡兹克讲了一个被忽略的事实:绝大多数人是连 20 美元都没有付过的。AI 之所以看着已经全民围观,只是因为围观的人比掏钱的人多得多。
想往上走一档,路径也很直。那 1% 的人买的不是聊天,是自动化和产品构建的工具。他们付 AI 的钱不是为了获得情绪价值,是为了让机器替自己干活、把钱挣回来。 在底层逻辑上,这跟买专业软件几乎没有区别。
AI 在这一头是消费品,在那一头是生产资料。
便宜下来之后,账单反而涨了
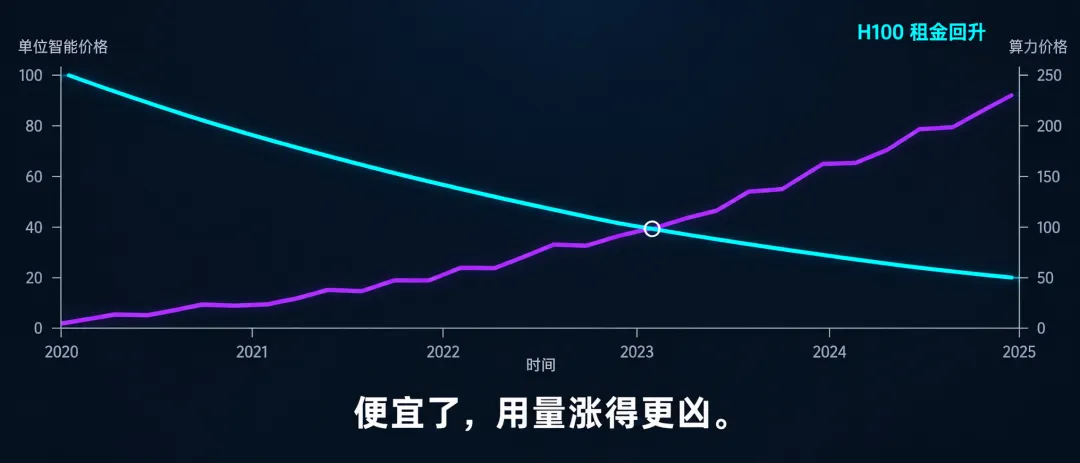
最后讲一件更反常识的事,它是这整份报告里最值得看的一张图。
a16z 把它命名为杰文斯悖论。左边是单位智能价格断崖式下跌,右边是 Token 便宜之后,H100 算力价格反而重新走高。
杰文斯悖论原本是蒸汽机的故事。机器越省煤,用机器的地方越多,最后煤反而烧得更旺。单点成本往下走,总量未必跟着降,它有可能自己把需求撑起来。
AI 正在几乎原封不动地重演这件事。
以前一个任务花 10 块钱,你大概只把最重要的任务交给 AI。现在同一个任务变成一毛钱,你不会省下那九块九。你会发现以前一百件不值得自动化的破事,现在全都能自动化了。恭喜你,支出从 10 块变成了 100 块。
数字上这件事是成立的。A16Z 引用 OpenRouter 的数据:今年 2 月 6 日起,智能体产生的 Token 超过了人类直接聊天产生的 Token。 到 8 月,智能体七天平均每天用掉 7.3 万亿 Token,一年涨了 14 倍。OpenRouter 每周处理的总量从 2025 年 9 月的 4.7 万亿,涨到 2026 年 9 月的 126.2 万亿,同比 27 倍。
这也顺带回答了一个很多人纠结的问题:以后看百万 Token 多少钱,意义越来越小。便宜的模型一旦陷入混乱推理,Token 消耗可能是高级模型的好几倍,综合下来反而更贵。
后面更该盯的单位是单个任务的成本。
商业模式已经换了引擎
最后一句留给你判断趋势。
a16z 统计 Top Web AI 产品时发现赚钱方式的比例:84% 靠订阅,64% 靠按量收费或卖额度,广告只有 14%,交易佣金只有 2%。
一个产品可以同时有多种模式,所以四项加起来会超过 100%。但结构已经非常清楚了。
今天的消费 AI 看起来像互联网,收费方式却像 SaaS。
而上一代做大的消费互联网,走的几乎是反面:Meta 那一年 97.6% 的收入来自广告,Alphabet 是 73.2%。用户不用掏钱,广告主替他掏。
AI 走不通这条路,原因在于推理是有边际成本的。你跟我聊得越多,我烧的 GPU 越多。移动互联网那种复制一份就服务一个人的近乎零边际成本,AI 从第一天就没法抄。
所以这也可能解释了另一个数字:AI 这么火,付费渗透率却只有几个点。不是它没价值,是让全世界每月再掏 20 美元买一个软件,本来就是件极难的事。
当然另一条路也在试。a16z 提到一个叫 Instinct 的个人智能体,平时在 iMessage 和 WhatsApp 里使唤,订票、订酒店、退订、买东西都归它。官方自述有 40% 的用户三周内绑了自己的信用卡,真正让它去买东西的用户,平均每月经手 1300 美元。这些数字是公司自己说的,得打折看。
但方向很清楚:如果这条路跑通,真正做大的超级智能体可能不是流量最大的那个,而是离你钱包最近的那个。
用的人已经不算少了,可真用进去的深度还浅得吓人。智能越便宜,总消耗反而越大。而排在最前的那 1%,已经和剩下 99% 生活在两个不同的 AI 时代里。
现在回到开头那个测试。25 美元和 903 美元之间隔着的不是钱,是你有没有把它当成生产资料。