ARTICLE · 1160813
从手机到大屏:App + 电视(CTV) + 网页(Web) + 本地 OTT,2026 短剧出海的“全场景分发”之战
短剧出海 | 原创:天征出海
从手机到大屏:App + 电视(CTV) + 网页(Web) + 本地 OTT,2026 短剧出海的"全场景分发"之战
一条新通路被打通:短剧第一次站上南美电视大屏 平台格局·多端分发 |
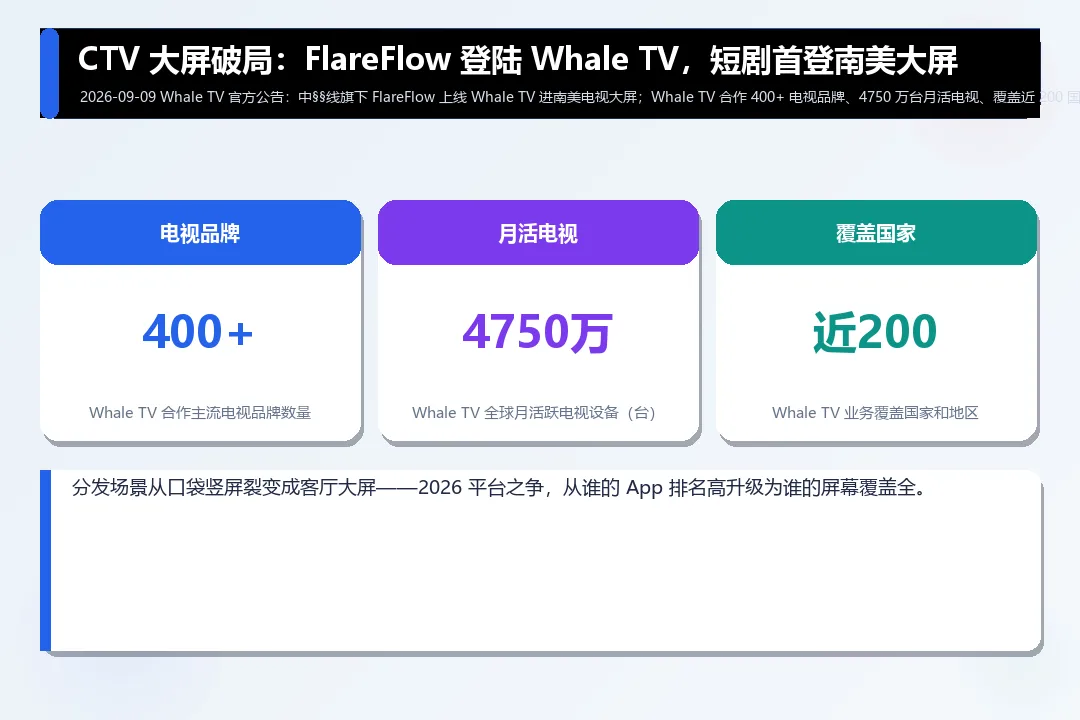
2026 年 9 月 9 日,一个标志性动作发生了:中文在线(中**线)旗下海外短剧平台 FlareFlow 正式登陆 Whale TV,把短剧送上了南美电视大屏——这是海外爆款短剧首次从手机竖屏延伸到家庭客厅(Whale TV 官方公告 2026-09-09)。Whale TV 是全球头部独立电视操作系统,合作超 400 个电视品牌、月活电视设备 4750 万台、覆盖近 200 个国家(Whale TV 2026)。对短剧来说,这意味着分发场景从"口袋里的竖屏"裂变成"客厅里的大屏"。
这不是孤例。环球时报 2026-09-23 以"中国短剧火到拉美"为题报道这一现象,行业判断:短剧正从移动端、大屏端多终端协同分发,放大内容价值与传播势能。
一句话:2026 的"平台之争",已经从"谁的 App 排名高",升级到"谁的屏幕覆盖全"。
 |
规模底座:110 亿美元大盘 + AI 95% 渗透,支撑"多端"才有底气 平台格局·规模底座 |
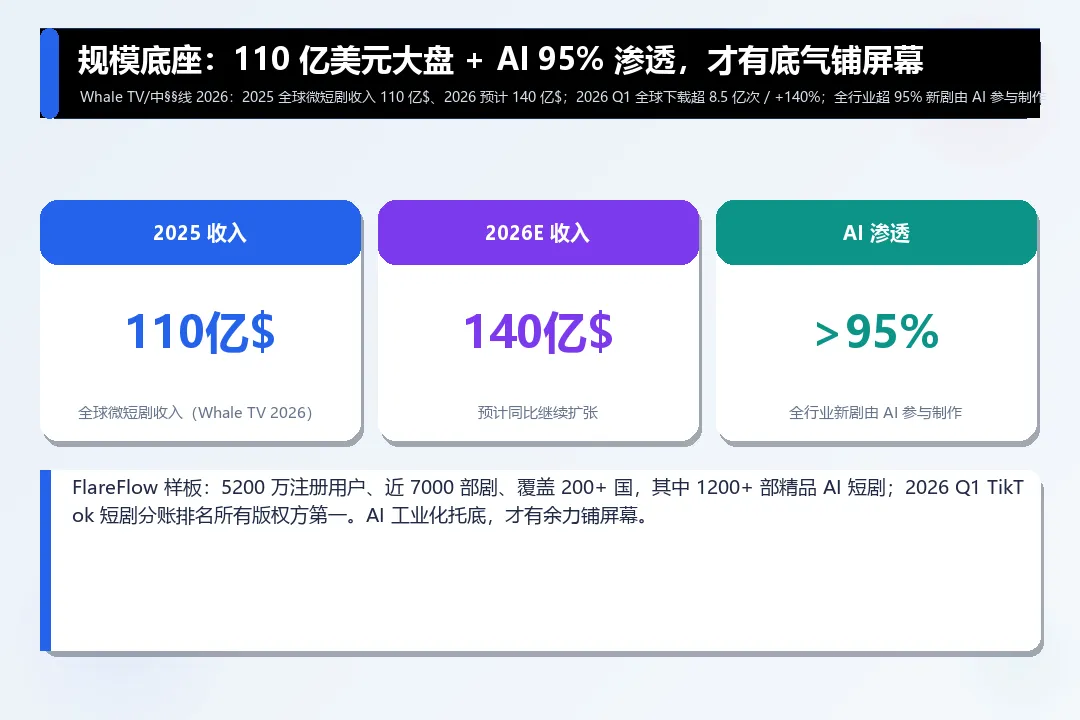
多端分发之所以在 2026 成势,是因为盘子足够大、内容足够快。Whale TV/中**线披露:2025 年全球微短剧收入 110 亿美元、2026 预计增至 140 亿美元;2026 一季度全球短剧 App 下载超 8.5 亿次、同比增长 140%;全行业超 95% 的新剧由 AI 参与制作(Whale TV 2026)。
FlareFlow 本身就是"多端 + AI"的样板:自 2025 年 4 月上线,累计注册用户 5200 万、汇集近 7000 部剧集、覆盖 200 多个国家,其中 1200+ 部为精品 AI 短剧;2026 一季度 TikTok 短剧合作分账排名所有版权方第一(Whale TV 2026)。当内容供给由 AI 工业化托底,平台才有余力去"铺屏幕"。
 |
Web 端的"暗战":把计费搬回自营网页,省下 30% 苹果税 平台格局·网页战场 |
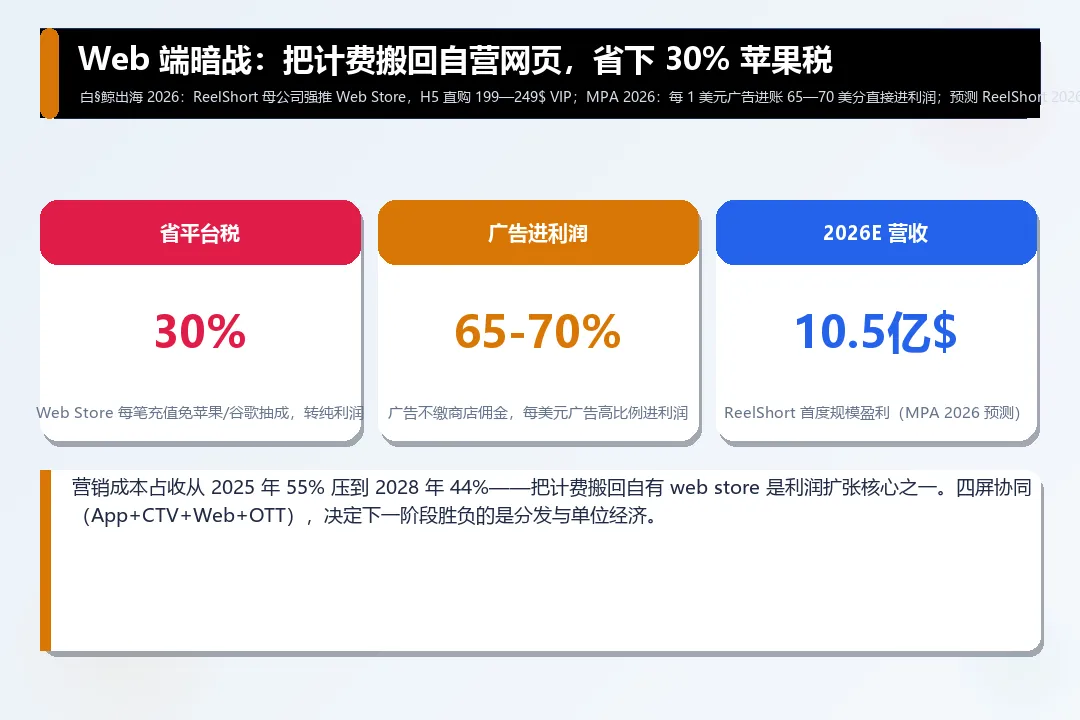
比大屏更隐秘、却更赚钱的分发战场,是网页端(Web Store)。ReelShort 母公司(枫***动 / Crazy Maple)在 2025 年底至 2026 年做出关键转向:打破对 App 内购的依赖,强推自营网页商城——在社交网络投放直指浏览器的短剧链接,引导欧美用户直接在 H5 网页刷信用卡或 Google Pay,买一年高达 199—249 美元的 VIP 或金币包(白*鲸出海 2026)。
这笔转向的财务红利是颠覆性的:落在 Web Store 的每笔充值,省去苹果/谷歌抽走的 30% 平台分成,直接转化为纯利润;广告变现天然不缴商店佣金,每 1 美元广告进账 65—70 美分直接进利润(MPA 2026、白*鲸出海 2026)。MPA 预测 ReelShort 2026 年营收 10.5 亿美元、首次规模盈利,营销成本占收从 2025 年 55% 压到 2028 年 44%——"把计费搬回自有 web store"正是利润扩张的核心之一。
 |
全场景分发地图:四类屏幕,四种打法 平台格局·分发地图 |
把 2026 的分发格局摊开看,是四块屏幕、四种逻辑:
● ① 手机 App(基本盘):ReelShort、DramaBox、FlareFlow 等自营 App,是内容与付费的主场,占绝大多数 IAP 收入。
● ② 电视大屏 CTV(增量场):借 Whale TV 等 TV OS 系统级落地,切入家庭客厅,拉美、东南亚是首选(ShortMax 设备支持最广、含 TV App)。
● ③ 网页 Web(利润场):自营 web store / 桌面播放器,绕开 30% 抽成、吃高毛利订阅与广告,ReelShort、DramaBox、ShortMax、StardustTV 均已布局(shortdramatop 2026)。
● ④ 本地 OTT / 电信(渠道场):与运营商捆绑(如 ReelShort × 泰国 AIS 5G 套餐,白*鲸 / Variety 2026),用近乎零获客成本加订阅,是 MPA 看好的"低成本分发"样板。
天征出海交流群  |