ARTICLE · 1206343
AI最后能赚到钱的,可能只有这五家公司
最近有个段子挺有意思:美国AI的主要用途是写代码,中国AI的主要用途是拍短剧。
这句话当然不能代表整个AI产业,但我觉得它至少说中了一个问题:AI已经越来越会干活了,可真正靠AI赚大钱,可能没有想象中那么容易。
代码可以让AI写,图片可以让AI画,视频可以让AI拍,客服可以让AI回答。
用户当然爽了,问题是,用户越爽,提供AI的人是不是也越赚钱?
我反而没那么乐观,因为技术进步有一个很麻烦的地方:它经常会把东西变得越来越便宜。
今天一个模型能写代码,明天十个模型都会写;今天生成一条视频还挺贵,过一段时间可能已经便宜到几乎可以忽略。
对于用户,这是技术红利,对于模型公司,却可能意味着价格战。
所以我最近越来越喜欢问一个问题:AI最后到底是谁赚钱?
如果让我现在就押注,我不会把答案简单地放在“谁的模型最强”上。
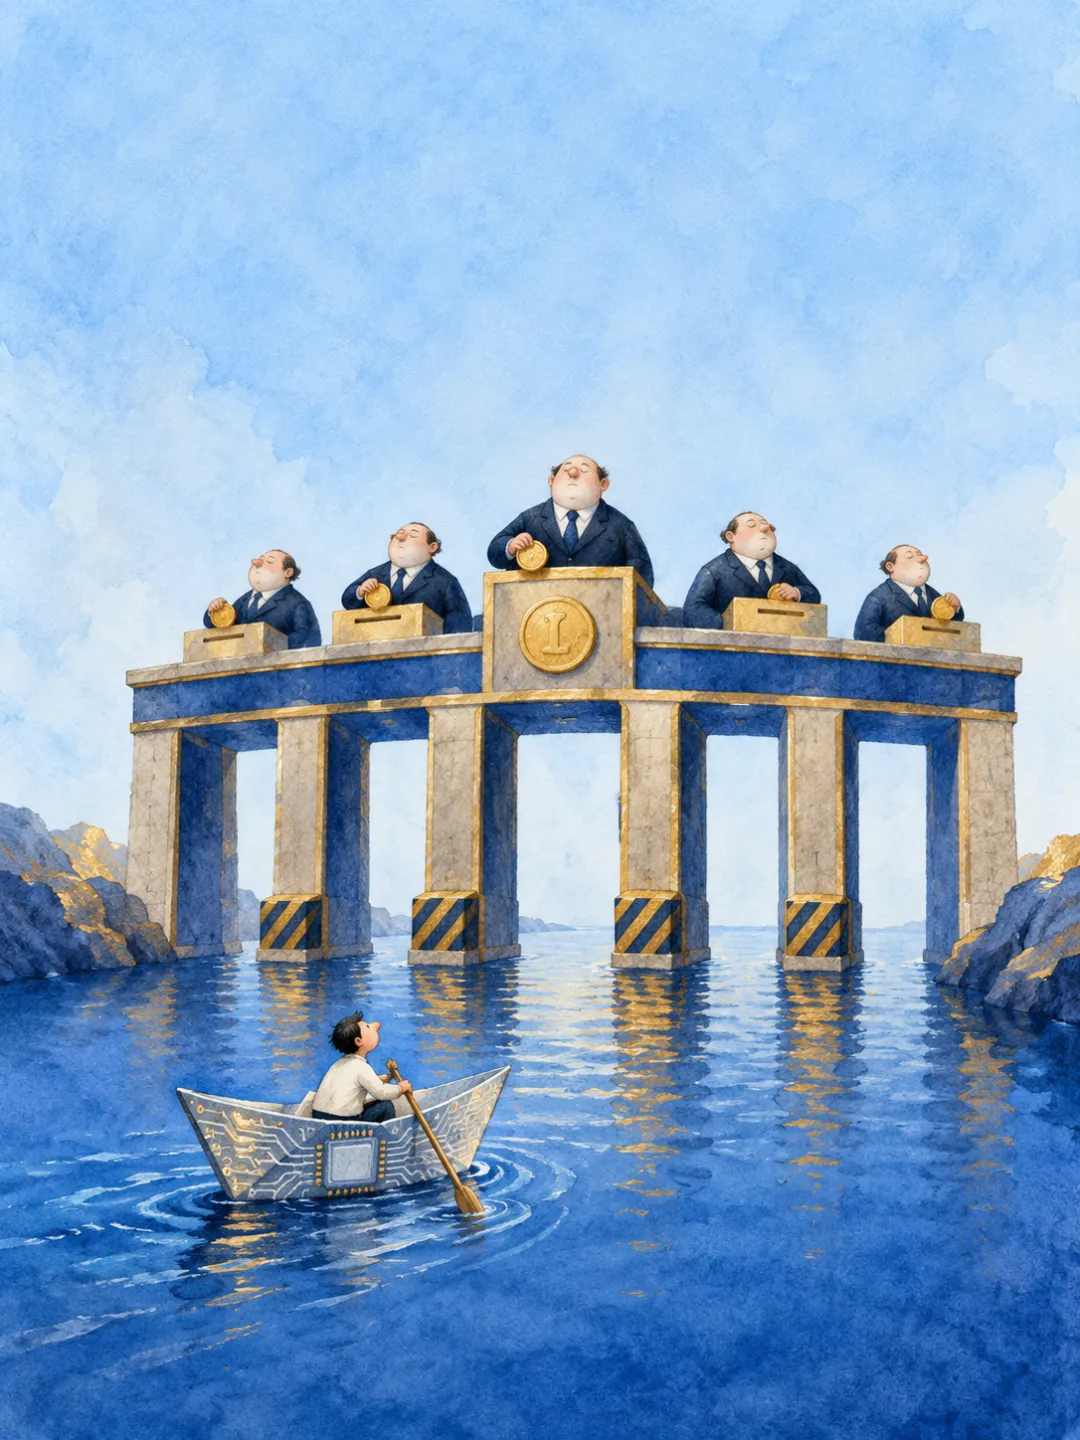
我的答案是:苹果、字节跳动、微软、谷歌、亚马逊。
听起来可能有点反直觉,因为这五家公司里,真正以“AI模型公司”身份被市场讨论的,其实并不多,但我恰恰认为,这才是关键。
先说我为什么没有把OpenAI、Anthropic直接放进这五家公司。
不是说它们赚不到钱,恰恰相反,Anthropic已经证明了优秀模型可以赚钱。
《金融时报》10月14日报道,Anthropic向投资者表示,公司第三季度已经连续第二个季度实现调整后盈利。
这当然是好消息,但我关心的不是它今年能不能盈利,而是五年以后,它还能不能保持很高的利润率?
这两个问题差别很大,模型这个生意有一个天然的麻烦:客户特别容易比价。
今天我用OpenAI,发现Anthropic效果更好,我可以换;明天Google降价,我再测试一下;后天开源模型性能追上来,我甚至可以自己部署。
当然,企业换模型并不是点一下按钮那么简单,还涉及数据、安全、流程和系统适配,但问题在于,整个行业都在努力降低这种切换成本。
多模型部署、统一API、模型路由,本质上都是在告诉客户:别把自己绑死在一家模型公司身上。
这对客户是好事,对模型公司却不是,更麻烦的是,模型公司很难停止军备竞赛;上一代模型刚开始赚钱,下一代模型已经开始训练;刚建立一点技术领先,竞争对手又开始降价。
所以你会发现一个很奇怪的现象:AI公司的收入可能增长得非常快,但成本也在疯狂追赶。
这也是我对“AI模型公司最终一定赚大钱”这件事,最大的疑问。
模型越强当然越值钱,可模型越普及,也越容易被比价,这两件事情,是同时发生的。
我后来想明白一件事:AI真正值钱的地方,可能不是模型,而是模型最后接入了谁的生意。
举个最简单的例子,用户让AI帮自己订一间酒店,模型负责回答问题,但酒店订单最后给谁?用户让AI买一双鞋,模型负责推荐,但交易佣金最后给谁?企业让AI写代码,模型负责生成,但数据库、云计算、存储和安全服务的钱最后给谁?
这时候,事情就开始有意思了,模型提供能力,入口掌握流量,平台负责收钱,而这恰恰是互联网巨头最擅长的。
它们已经有用户、有账户、有支付、有广告、有云、有办公软件,还有成熟的企业客户。
AI对它们来说,不一定是一门新生意,更像是一层新的能力,直接装进原来的生意,所以未来如果AI能力越来越便宜,我反而会更看好这些公司。
因为对于模型公司来说,降价意味着单价下降。对于平台来说,降价可能意味着成本下降。
同样一次技术进步,对双方的利润影响完全不同。
这就是我为什么最终选这五家公司。
苹果是我非常看好的一个案例。
原因其实很简单:苹果根本不需要把AI卖给你。它只需要让你觉得,下一部iPhone比上一部更聪明。
苹果已经有自己的模型、芯片和私有云计算,也可以把外部模型接入自己的产品。
所以苹果没有必要死磕“我的模型一定是全球第一”,能自己做的自己做,不够好的就采购,复杂任务就调用外部模型,它真正的王牌,是手里的用户。
2026年1月,苹果披露活跃设备保有量已经超过25亿台,这个数字我觉得比“模型跑分第一”重要得多。
一家AI创业公司做出一个好模型之后,还要解决获客、安装、注册、付费、留存。
苹果呢?一个系统更新,就可以把AI送到几十亿台设备面前。
模型可以采购,用户关系很难采购。
未来模型越来越便宜,苹果甚至可能更舒服。
因为它可以用更低的成本,把AI能力塞进手机、电脑、耳机和其他设备。
最后用户掏钱买的,还是iPhone、服务订阅和生态。
所以苹果的AI商业模式可能是最“鸡贼”的一种:
我不一定从AI本身收费,但我可以让AI帮我卖更多东西。
字节跳动是另一个我特别想讲的公司。
很多人谈字节的AI,第一反应是豆包,但我觉得真正值得看的,是AI+内容+流量这条线,尤其是短剧。
AI把剧本、人物、画面、配音、剪辑这些环节的成本往下打,意味着什么?
对于制作公司来说,可能是灾难,因为大家都能拍了,但对于平台来说,未必是坏事,因为大家都能拍了,内容供给会爆炸,而当内容不再稀缺,真正稀缺的就变成了用户时间,这也是我看好字节的原因。
QuestMobile数据显示,2026年上半年红果免费短剧用户规模接近3.7亿,2026年2月人均单日使用时长达到125分钟。
我不认为这组数字意味着红果已经把AI变成了巨额利润,但它至少说明了一件事:字节手里已经有一个巨大的内容入口。
创作者可能每天焦虑一部剧能不能回本,平台不需要,平台只需要在海量内容里找到能够让用户停下来的那一批,然后把流量变成广告,这其实是平台生意最厉害的地方。
AI负责降低生产门槛,字节负责把生产出来的东西变成流量。
所以我甚至觉得,未来AI越便宜,字节的机会可能越大。
剩下三个名字就更容易理解了:微软、谷歌、亚马逊。
它们真正厉害的不是有没有最强模型,而是手里有大量企业客户。
企业一旦开始使用AI,花的钱通常不会只有模型调用费,数据库要钱,存储要钱,网络要钱,安全要钱,云计算要钱,办公软件也要钱,所以模型越多,企业越想自由选择,云平台反而越有价值。
你可以用OpenAI,也可以用Anthropic,也可以用Google自己的模型。
没关系,你最后还是可能在Azure、Google Cloud或者AWS上付钱。
路透社9月29日报道,2025年Anthropic约47%的收入经亚马逊和谷歌云市场实现,对应约3.51亿美元分销费。
这个数字很有意思,模型公司辛辛苦苦找到客户,最后还要给云平台一笔渠道费用。
从商业模式看,这其实很残酷:模型公司负责打仗,云平台负责卖武器、卖场地,有时候还负责收银。
微软尤其如此,它可以把AI装进Office、GitHub、Azure和企业工作流。谷歌可以把AI装进搜索、广告、Workspace和Google Cloud。亚马逊则可以把AI装进AWS和自己的商业生态。
它们根本不需要AI单独成为一个超级生意,只要AI让原来的生意变得更大、更便宜、更高效,就已经产生价值。
当然,代价也非常大。
微软预计当年资本开支超过1750亿美元,AI基础设施仍在疯狂扩张。
所以这三家公司最后能不能把AI变成利润,我只看一件事:算力成本下降的速度,能不能快过AI服务价格下降的速度。
如果能,利润率就有戏,如果不能,那就很可能出现“收入越来越大,钱却都拿去买服务器”的尴尬局面。
所以我的判断其实并不复杂。
我不认为OpenAI、Anthropic没有未来,也不认为模型公司一定赚不到钱。
我只是越来越怀疑:当AI能力越来越接近,模型价格越来越便宜之后,模型公司还能留下多少长期超额利润?
反过来,苹果、字节、微软、谷歌、亚马逊拥有的是另外一种护城河:用户关系、流量入口和交易体系。
苹果掌握设备,字节掌握用户时间,微软掌握企业办公和云,谷歌掌握搜索、广告和云,亚马逊掌握云计算和商业生态。它们有一个模型公司非常难复制的东西:已经存在的客户。
所以,如果让我现在押注AI未来十年的利润归属,我会把票投给这五家公司。
因为AI最后很可能会从一项昂贵的技术,变成一种便宜的基础设施。
就像带宽一样,而到了那个时候,真正值钱的可能已经不是“谁的模型最强”,而是谁拥有用户,谁拥有流量,谁离钱最近。
这也是我对AI商业化最朴素的判断:模型负责提供能力,入口负责收钱。
等AI真正便宜到像水、电、带宽一样的时候,最舒服的公司,往往不是造水的人。
而是早就把水管铺进千家万户,并且手里拿着账单的人。