ARTICLE · 1278114
2026税务师考试《涉税服务相关法律》合伙企业法重点合集
2026税务师考试《涉税服务相关法律》合伙企业法重点合集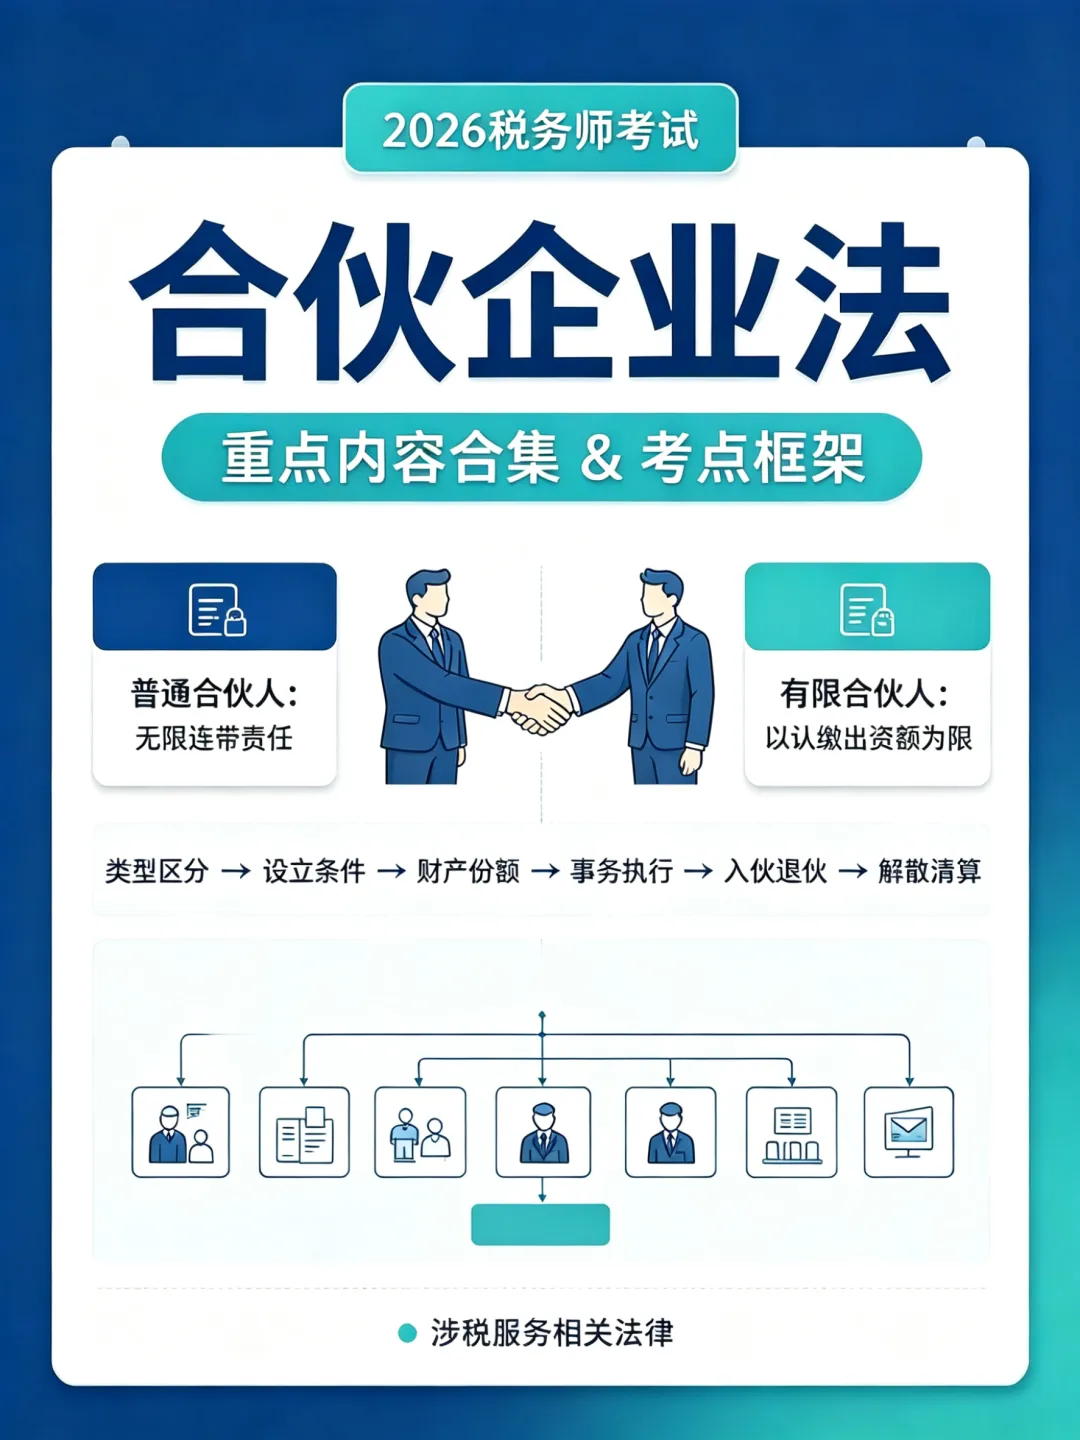
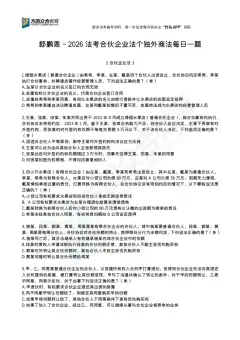
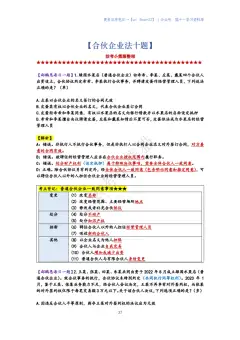
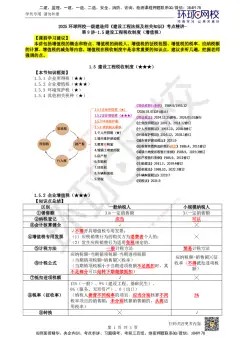
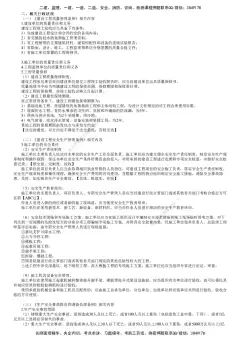
全部由普通合伙人组成,全体合伙人无限连带责任 普通合伙人(GP)+有限合伙人(LP) 合伙人≥2人;自然人合伙人应当具有完全民事行为能力 名称标明:普通合伙字样 经营场所 合伙人:2≤人数≤50人(上限50人!高频坑) 名称必须标明:有限合伙字样 ✅ 有限合伙人不得以劳务出资(超级高频考点) 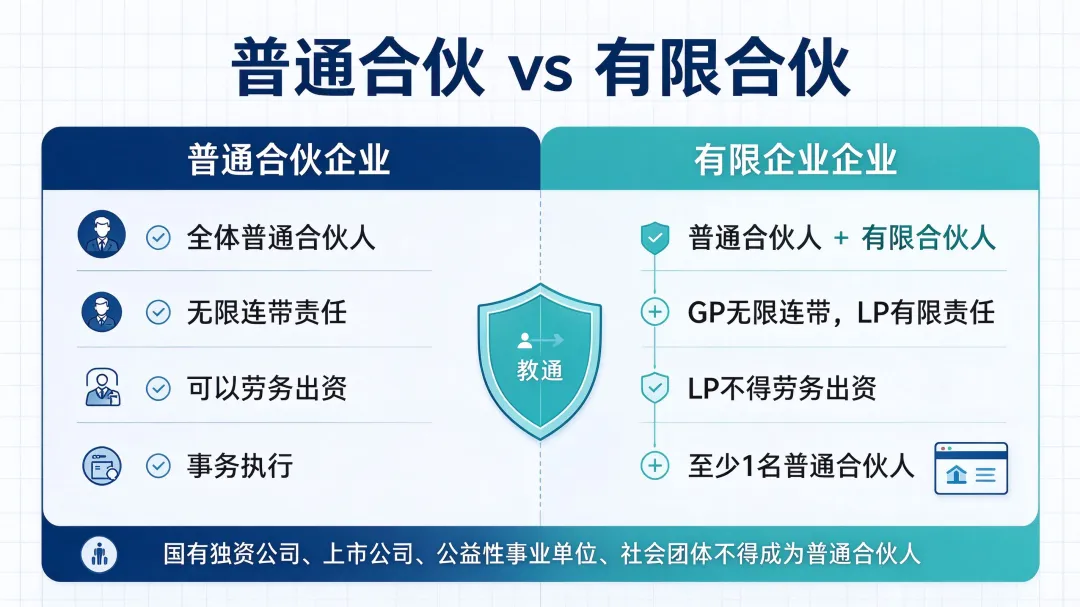
合伙财产:全体合伙人共有;清算前,合伙人不得私自分割合伙财产 1.执行方式:全体共同执行 / 委托一个或数个合伙人执行 2.执行人权利:对外代表合伙企业;其他合伙人不再执行,但享有监督权、查阅账簿权 3.法定一致同意事项(没有约定就必须全体一致同意,多选必考): 4.表决规则:有约定从约定;无约定,一人一票,全体合伙人过半数通过 有限合伙人不得执行合伙事务、不得对外代表合伙企业 ✅ 不视为执行事务(LP可以做这些,不突破有限责任): 查阅财务会计报告、提建议、参与GP入伙退伙表决、为企业担保、诉讼代表等 ❌ 一旦有限合伙人实际执行合伙事务,对外,该笔债务由该LP和GP一起承担无限连带责任 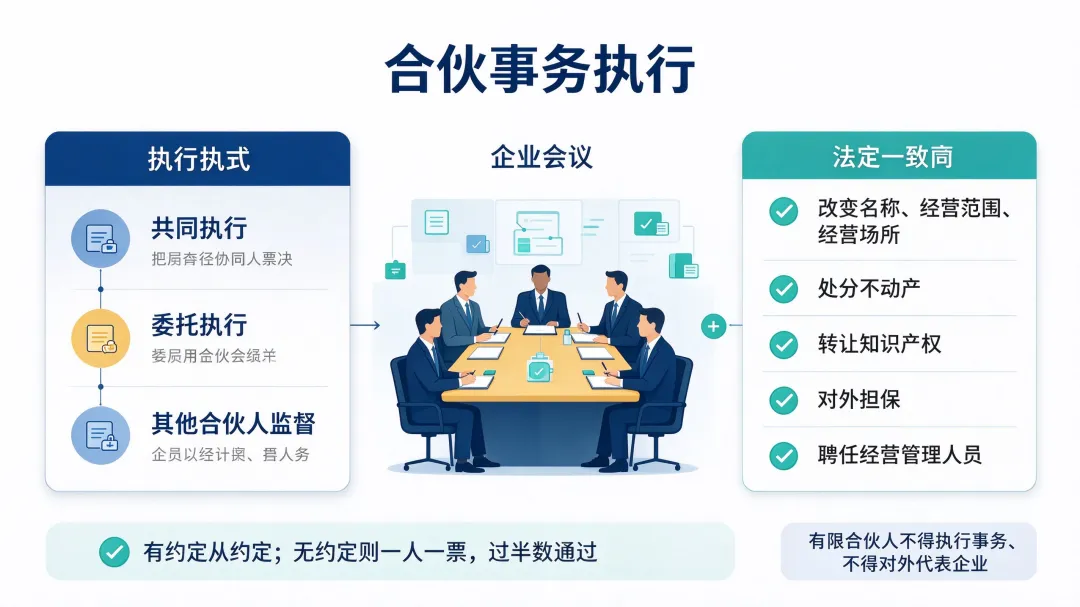
普通合伙人入伙:全体合伙人一致同意,签订书面入伙协议;新入伙普通合伙人对入伙前全部合伙债务,承担无限连带责任 有限合伙人入伙:按约定;新入伙LP,对入伙前债务,以认缴出资额为限承担责任 通知退伙前提:合伙协议未约定合伙期限,不给合伙事务造成不利影响,提前30日通知。 普通合伙人当然退伙情形: ① 自然人死亡/宣告死亡; ② 丧失偿债能力; ③ 法人主体消亡; ④ 全部财产份额被法院强制执行 情形:未履行出资、故意重大过失给企业造成损失、不正当执行事务 普通合伙人退伙:对退伙前发生的合伙债务,承担无限连带责任 有限合伙人退伙:对退伙前债务,以退伙时取回的财产为限承担责任 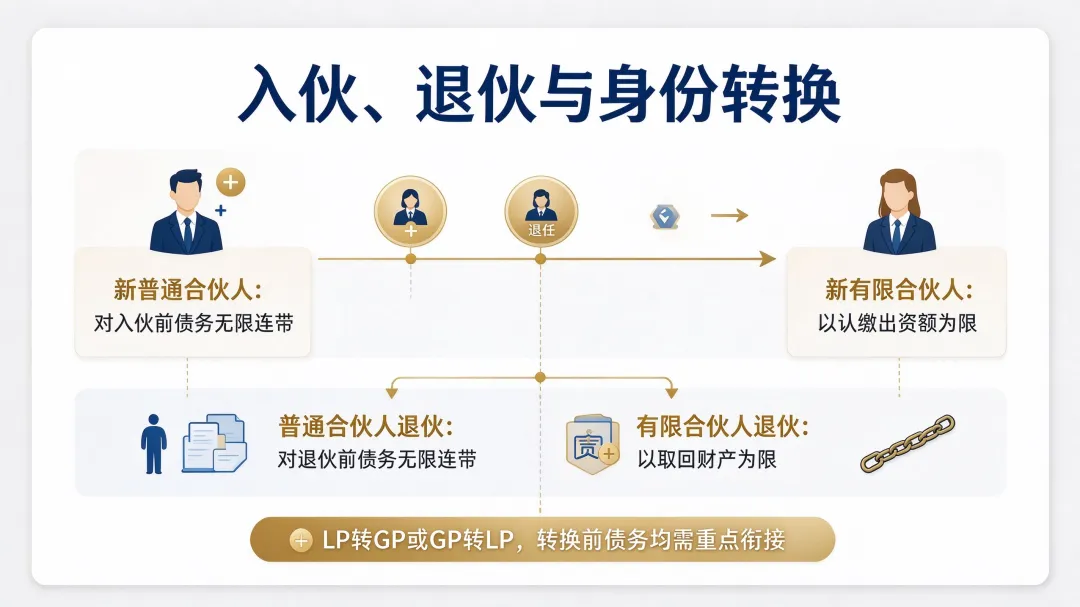
一个 / 数个合伙人,故意或者重大过失造成企业债务:行为人无限连带,其他合伙人以份额为限有限责任 非因故意重大过失产生债务:全体普通合伙人无限连带责任 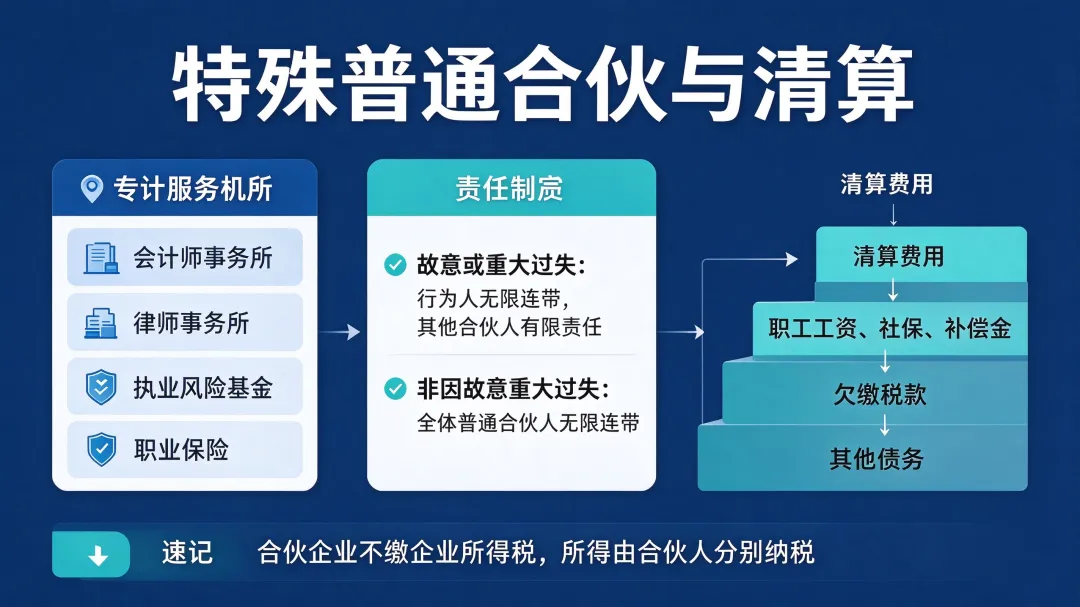
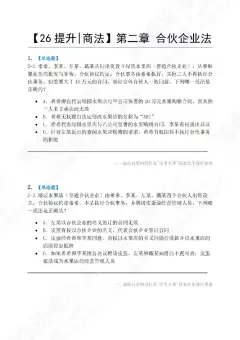
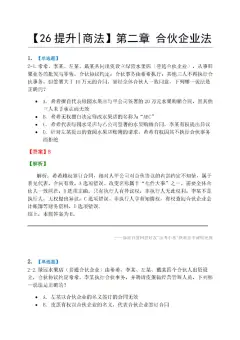
LP 转 GP:自转换之日起,对全部合伙债务(含转换前)承担无限连带责任 GP 转 LP:对转换前已经发生的合伙债务,仍然承担无限连带责任;转换后新债务,按有限合伙人规则 解散事由:约定事由出现、全体合伙人决定解散、合伙人不足法定人数满30日、合伙目的无法实现、吊销执照等 清算人:全体合伙人;或者过半数同意指定合伙人/委托第三人;逾期不指定,法院可指定 清偿顺序:清算费用 → 职工工资、社保、补偿金 → 欠缴税款 → 其他债务 剩余财产按损益分配规则分给合伙人;资不抵债,普通合伙人继续承担无限连带。 合伙企业本身不缴纳企业所得税,穿透征税: 下列可以作为普通合伙人出资的有() A. 货币 B. 厂房 C. 专利 D. 劳务 E. 信用 ✅ 答案:ABCD,信用不能出资;LP不能劳务出资。 有限合伙企业说法正确的是() A. LP可以劳务出资(×) B. LP对外转让份额,提前30日通知即可(√) C. 上市公司可以作为GP(×) D. LP丧失偿债能力,当然退伙(×) 甲是有限合伙人,转为普通合伙人,对于转换之前企业欠的货款: 👉 甲需要承担无限连带责任 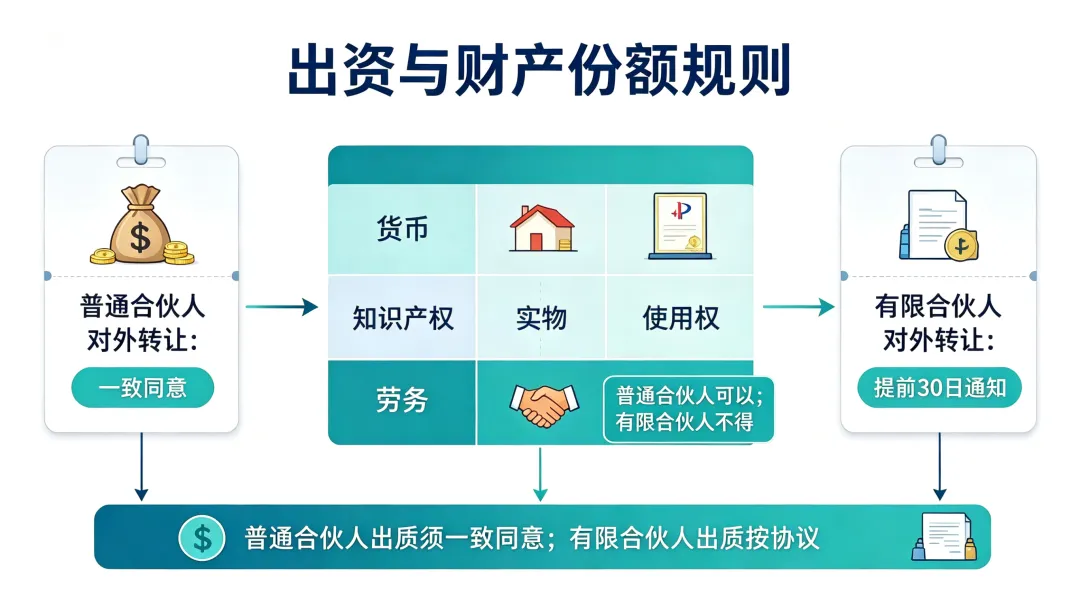
核心主线:合伙企业类型区分→设立条件→财产与份额→事务执行→入伙退伙→特殊普通合伙→解散清算
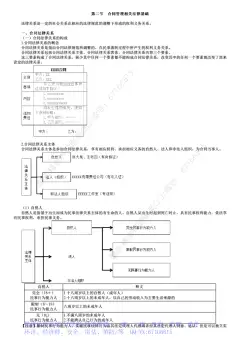
一、两类合伙企业核心区分(必背,选择题第一考点)
普通合伙企业:
有限合伙企业:
二、设立条件对比
普通合伙
书面合伙协议 认缴/实缴出资(出资形式:货币、实物、知识产权、土地使用权、劳务 ✅,普通合伙人可以劳务出资)
有限合伙
劳务出资要点:劳务出资,协商确定价值,在合伙协议载明,不用评估作价。
三、合伙企业财产、财产份额
财产份额转让
普通合伙人对外转让份额:全体合伙人一致同意;同等条件下其他合伙人有优先购买权;合伙协议另有约定除外
有限合伙人对外转让份额:提前 30 日通知其他合伙人,不需要同意;其他合伙人同等条件优先购买
份额出质
普通合伙人份额质押:必须全体合伙人一致同意,未经同意,质押无效
有限合伙人份额质押:可以自行质押,合伙协议另有约定除外
四、合伙事务执行(重中之重,综合题常考)
普通合伙
①改变合伙企业名称、经营范围、主要经营场所地点
②处分合伙企业不动产
③转让 / 处分知识产权和其他财产权利
④以合伙企业名义对外担保
⑤聘任合伙人以外的人担任经营管理人员
有限合伙
五、损益分配(极易挖坑,和个税联动)
顺序:合伙协议约定 → 合伙人协商 → 实缴出资比例 → 平均分配
禁止条款:
普通合伙:不得约定将全部利润分配给部分合伙人,也不得约定部分人承担全部亏损
有限合伙:合伙协议可以约定全部利润分配给部分合伙人;但亏损不能约定只由部分人承担
六、入伙、退伙
(一)入伙
(二)退伙
1. 自愿退伙(协议退伙、通知退伙)
2. 法定当然退伙
对比坑点:有限合伙人丧失偿债能力,不属于当然退伙!普通合伙人变成无/限制民事行为能力人:不一定退伙,经全体一致同意,可以转为有限合伙人,企业转为有限合伙;不同意的,该合伙人退伙。
3. 除名退伙(其他合伙人一致同意,书面通知;接到通知之日退伙;不服可以30日起诉)
4. 退伙债务责任
七、特殊的普通合伙企业
(会计师事务所、律所这类,税务师热门)
适用主体:专业服务机构(会计师事务所、律师事务所)
责任规则(核心考点):
强制要求:应当建立执业风险基金、办理职业保险
八、合伙人身份转换(GP ↔ LP)
转换条件:全体合伙人一致同意,合伙协议另有约定除外
债务责任衔接(必背):
九、合伙企业解散、清算
有限合伙只剩GP:转为普通合伙;只剩LP:解散
十、合伙企业和所得税(税务师独有结合点)
自然人合伙人:按经营所得,缴纳个人所得税 法人合伙人:分回所得,并入法人企业缴纳企业所得税
十一、经典例题
例题1
例题2
例题3
十二、考前速记坑点汇总
普通合伙人数≥2;有限合伙:2~50人; 普通合伙人可以劳务出资;有限合伙人一律不能劳务出资; 普通合伙对外转份额:全体一致同意;有限合伙人对外转份额:提前30日通知; 普通合伙人出质份额:必须全体一致同意;LP出质,协议无约定就可以自己出质; 有限合伙人丧失偿债能力不当然退伙;普通合伙人丧失偿债能力直接当然退伙; 特殊普通合伙:故意重大过失→行为人无限连带,其他人有限; LP转GP,对新旧全部债务无限连带;GP转LP,转换前债务依旧无限连带; 有限合伙可以约定利润只分给部分合伙人,但亏损不能约定由部分人承担;普通合伙利润亏损都不能单独约定给部分人; LP执行合伙事务,触发无限连带责任。