文档文本内容
1.3.7 利息问题
教学内容:
教科书例5 以及课堂活动,教科书练习五3~4 题。
教学提示:
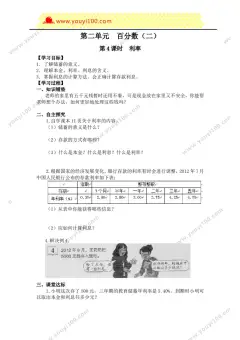
教学例5 时,可先出示插图,即对话框和人民币存款年利率表,引导学生观察表,并
提问发现了什么,有什么问题。学生可能会发现有多种存款种类,还可能会发现不同种类
不同存期的年利率是不相同的。学生可能会提出“利率是什么意思”以及“如何算利息”
等问题(如学生未提出这些问题,教师可作适当引导),针对学生提出的问题,教师作必
要的讲解,同时告诉学生计算利息的公式。这时,再让学生解决400 元钱整存整取3 年的
利息问题。在学生计算的过程中,应提醒学生按所得利息的5%缴纳利息税后才是税后利息。
教学目标:
1.知识与技能:让学生在自主探究、合作交流等活动中,掌握利息、税后利息的计算
方法,并能解决生活中相关的问题。
2.过程与方法:学生经过收集和整理有关储蓄资料,了解储蓄的意义,明确本金、利
息和利率的含义,培养学生收集处理信息的能力。
3.情感、态度与价值观:体会百分数在日常生活中的运用,感受到生活中处处有数学,
激发学生学习数学的兴趣。
重点难点:
教学重点:掌握利息计算方法,并能解决生活中相关的问题。
教学难点:理解储蓄的意义,明确本金、利息和利率的含义。
教学准备:
教具准备:多媒体课件。
学具准备:收集有关储蓄的知识信息、利率表等。
教学过程:
(一)新课导入
1.采取谈话法引入
同学们,你们在过年的时候是不是会得到一些压岁钱呢?
同学们说一下,你们暂时不用的压岁钱,会怎么处理呢?再就是你的爸爸妈妈挣得很
多的钱,暂时不用会怎么处理?
(预设:学生回答,引出“储蓄” )
谁知道把钱存进银行有什么好处呢?
(预设学生回答,引出“有利息”这样一个好处。)
学生分小组交流一下,说一说自己了解的有关储蓄的知识。
这节课我们就来研究相关储蓄方面的知识,我们到银行存钱有什么好处呢,这个好处
和利息、利率有关。
【设计意图:通过问学生日常生活中相关储蓄的问题,引起本课的课题,以及调动起学
生的学习兴趣。】
(二)探究新知
1.反馈信息,揭示并理解相关概念
你收集到哪些储蓄信息?
预设:学生展示汇报自己收集的相关信息。
2.小组交流,理解概念
(1)小组整理。
请同学们拿出自己课前所收集到的有关储蓄的资料,在小组中交流,请小组长做好记
录、整理,看看哪个小组整理得最好?
小组整理,教师巡视指导。
(2)小组展示、评价。
哪个小组自愿到投影仪前来,展示汇报你们小组的成果。其他小组的同学请仔细地听,
这个小组汇报完后请你发表看法和意见。
请一个小组同学把收集整理好的资料放在投影仪上进行展示,其他小组同学进行评价、
补充。
生1:存款的种类有:整存整取、活期存款、教育储蓄……
生2:储蓄不仅可以支援国家建设,也使得个人用钱更加安全和有计划,还可以增加
一些收入。
生3:存入银行的钱叫做本金,取款时银行多支付的钱叫做利息,利息与本金的比率
就是利率。
生4:利息=本金×利率×时间
生5:银行存款单……
生6:出示银行利率表,利率可以分为年利率、月利率。年利率表示……
(出示银行利率表)你能说一说,整存整取一年,年利率1.65%表示的意义是什么?
1.65%表示整存整取一年,利息是本金的1.65%。
整存整取三年,年利率2.60%表示的意义呢?
4.25%表示整存整取三年,一年的利息是本金的2.60%。
小组在展示、汇报、补充过程中,教师要对学生鼓励、评价并板书。
【 利息=本金×利率×时间】
(3)联系生活举例说明本金、利息、利率的意义。
哪位同学能结合我们的生活实际,举例说明什么是本金?什么是利率?什么是利息吗?
如果学生举例困难,教师可以自己举例说明。
学生小组讨论,交流汇报
3.教学例5
出示教材第16 页存款利率表以及例5。
请同学们根据例5 中的信息,独立解决问题。
小组内交流,之后小组汇报展示。
抽学生到讲台板演:
【设计意图:例题涉及的概念和数量关系很多,需要帮助学生一步步地展开学习。从整
理收集到的相关信息入手,然后汇报自己收集到的相关信息,在汇报交流的同时,学习并
理解了相关的概念,解释了利息的计算方法,然后把例5 的解决放手给学生,水到渠
成。】
4.课堂活动
(1)同桌议一议:用整存整取的方式存400 元,2 年后取出,怎样存获得的利息最多?
(2)反馈学生讨论情况,教师板书存款的方式。
一年一年地存;先存一年,再存两年;先存两年,再存一年;存三年。
(3)怎样存合算?
哪种存款方式最合算?请同学们先猜测,再分组用计数器计算验证。
反馈:选择合算的存款方式。
(三)巩固新知
完成教材第17 页第3 题和第4 题。
(四)达标反馈
1.判断:
(1)小明存入银行5000 元,存期2 年,年利率4.68%,求到期后得到多少元利息,列
式为:5000×4.68%×2. ( )
(2)小红把4000 元存入银行,存期3 年,年利率为5.40%,求到期后得到多少元利息。
列式为:4000×5.40%. ( )
2.小红的爸爸将5000 元钱存入银行活期储蓄,月利率是0.35%,4 个月后,他可得税
后利息多少元?可取回本金和利息共有多少元?
答案:1.(1)√ (2)×
2.5000×0.35%×4=70(元) 5000+70=5070(元)
(五)课堂小结
小结:通过这节课的学习,你有哪些收获?回家后可以把自己的压岁钱存入银行,看
看到期后能得到多少利息。
【设计意图:通过课堂小结,总结回顾了本节课所学的知识,同时安排学生时间延伸,
让学生亲自体验存款的过程,加深对利息问题的理解。】
(六)布置作业
1.选一选。
(1)李叔叔按5 年期整存整取年利率5.40%存入银行6000 元,存了6 年,到期后他能
取回多少利息? ( )
A.6000+6000×5.4%×6 B.6000×5.4%×6 C.6000×5.4%
(2)李强于2007 年10 月1 日买国债1800 元,存期3 年,年利率为4.89%,求到期利
息。列式为 ( )
A.1800×4.89% × 3 B.1800×4.89% × 3 C.1800+1800×4.89% × 3
2.李叔叔存入银行10 万元,定期二年,年利率3.75% ,二年后到期,得到的利息能
买一台3500 元的电脑吗?
答案:1.(1)B (2)B
2.100000×3.75%×2=7500(元) 7500>3500 能
板书设计
利息问题
本金:存入银行的钱
利息:取款时银行多支付的钱
利率:利息与本金的比值
利息=本金×利率×时间
教学资料包
(一) 教学精彩片段
交流讨论,揭示课题
同学们,昨天老师布置了一个调查活动:以小组为单位,收集有关储蓄的资料,了解
储蓄的意义,调查当前储蓄的种类及相关的利率。哪个小组来汇报一下自己的成果呀?
请一个小组同学把收集整理好的资料在实物投影仪上进行展示,其他小组进行补充。
(在展示和补充的过程中,重点提示理解本金、利率、利息的概念。)
今天我们就一起来讨论如何算利息的问题。
联系生活,解决问题
1.创设情景
今年过年时,我女儿得了800 元压岁钱,她和我商量要把这笔钱存起来,我们选择了
整存整取的方式,存三年。
投影出示人民币存款年利率表。
谁能告诉我,到期时,我取回的钱包括哪几部分?
学生思考后回答:两部分,一部分是存入的800 元本金,另一部分是银行付的利息。
2.探索思考
银行应该付给我多少利息?你们能帮我算一算吗?
我们要计算的利息与哪些因素有关?请你们在老师提供的信息中选取有效信息。
学生独立思考,选取信息,交流。
怎样计算利息?
(利息=本金×利率×时间)学生计算利息。算后,老师出示银行存单,引导学生发现
所算结果与银行计算的利息不同。查找原因,引出国家规定目前存款利息要按5%的税率缴
纳利息税。
学生计算税后利息,总结出具有现实意义的现行利息计算方法。
【在学生课前调查的基础上,引导学生进行交流汇报,在学生的讨论中完成新知识的
探究学习,充分调动起学生学习的积极性。】
(二) 数学资源
1.王老师买了1500 元国债,定期3 年,如果年利率为5%。到期他一共取回多少元?
2.刘老师2015 年7 月1 日把80000 元存入银行,定期2 年,如果年利率为3.75%,到
期时,他共可以取回多少元?
3.张平有500 元钱,打算存入银行两年.可以有两种储蓄办法,一种是存两年期的,年利
率是3.75%;一种是先存一年期的,年利率是3.25%,第一年到期时再把本金和利息取出来合
在一起,再存入一年.选择哪种办法得到的利息多一些?
答案:
1.1500+1500×5%×3=1725(元)
2.80000+80000×3.75%×2=86000(元)
3.500×3.75%×2=37.5(元)
(500×3.25%×1)+(500×3.25%×1+500)×3.25%×1=17.5+16.77=34.27(元)
资料链接
银行储蓄小窍门
我们有时会遇见急需现金而提前支取定期存款或刚存了一笔定期就赶上加息的情况,
使我们蒙受了部分利息损失。其实,简单的银行储蓄也有很多学问,灵活运用可以为您减
少许多不必要的损失,下面我们就来谈谈银行储蓄的一些小窍门。
阶梯存储法
假如您持有3 万元,可开设一至三年期的1 万元定期存单各一份。一年后,您用到期
的1 万元,再开设一个3 年期的存单。以此类推,3 年后您将持有三张到期日依次相差一年
的3 年期定期存单。这种储蓄方式,既能应对储蓄利率的调整,又可获取3 年期存款的较
高利息。
四分存储法
如果您持有1 万元,可以分别存成1000 元、2000 元、3000 元、4000 元四张定期存单。
存单的金额应该呈阶梯状。日后,如您急需2000 元,就只需支取2000 元的存单,避免因
“小”失“大”,因动用“大”存单而带来不必要的利息损失。
组合存储法
这是一种存本取息与零存整取相结合的储蓄方法。比如,您现有5 万元,可先做存本
取息储蓄。一个月后,取出第一个月利息,开设一个“零存整取”账户。以后将每月的利
息收入都存入“零存整取”账户。如此,您便可实现“利滚利”。