ARTICLE · 1184288
油价与AI的双重推力:9月CPI、PPI数据背后的结构性分化
2026年10月14日,国家统计局公布9月物价数据:CPI同比上涨0.9%,较上月扩大0.1个百分点;PPI同比上涨5.0%,较上月3.8%扩大1.2个百分点,超出市场4.3%的预期。 两个价格同向抬头,但故事并不相同:CPI的涨幅几乎全由国际油价与AI算力需求推着走,内需板块仍在原地;PPI则把涨价层层压在上游,中下游被挤压得越来越紧。当0.9%与5.0%摆在一起,一个被平均掉的分裂浮出水面。
一、两个价格,两副面孔
把9月的两组核心数字并排看,第一个直觉往往是“物价在回暖”。CPI同比0.9%、PPI同比5.0%,都比8月更高。但“更高”背后是两个完全不同的机制。CPI的0.9%是一种被拉扯后的结果:一边是汽油、能源把指数往上拽,另一边是猪肉、鲜菜把指数往下拖,两相抵消后才剩下不到1%的温和涨幅。PPI的5.0%则几乎没有“被抵消”的温柔——它的涨幅几乎集中在生产资料一端,越往上游越凶,越往下游越虚。
更关键的是两者之间的缺口。9月CPI与PPI的同比差(CPI减PPI)为-4.1个百分点,而8月这一差值为-3.0个百分点,一个月之内剪刀差扩大了1.1个百分点。这意味着终端消费品价格几乎没动,而工业出厂价格已经明显上行——涨价从生产端向消费端的传导,远没有完成。用一个朴素的比喻:上游的火已经烧起来了,中下游的手还没感觉到烫。
「当汽油把CPI往上推、食品把CPI往下拉,0.9%的总涨幅里藏着一个被平均掉的分裂——涨价的在涨,通缩的还在通缩。」
下文把这道分裂拆成四层来看:第一层是CPI内部的油价推力与内需原地;第二层是AI算力需求如何顺着消费电子价格往外溢;第三层是PPI上游的凶猛与中下游的挤压;第四层是把CPI与PPI并置后那个越张越大的剪刀差,以及四季度的走向。
二、CPI:油价推着走,内需还在原地
9月CPI的结构,几乎可以分成“油价相关”和“其他”两半。油价相关的拉动最直接:汽油价格同比上涨16.6%,对CPI的贡献约0.47个百分点,比上月多拉动0.19个百分点;能源整体同比上涨7.3%(上月为4.1%)。交通通信价格同比上涨4.3%,其中很大一块正是成品油调价的传导。非食品价格同比上涨1.5%,也主要仰仗能源与服务中的少数分项。
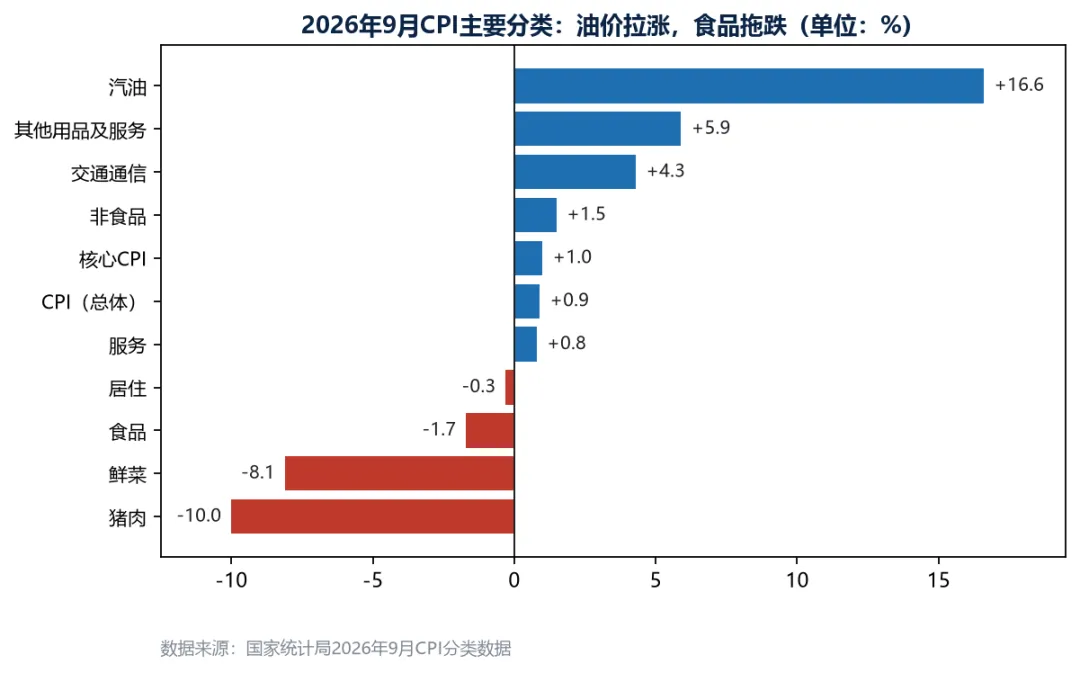
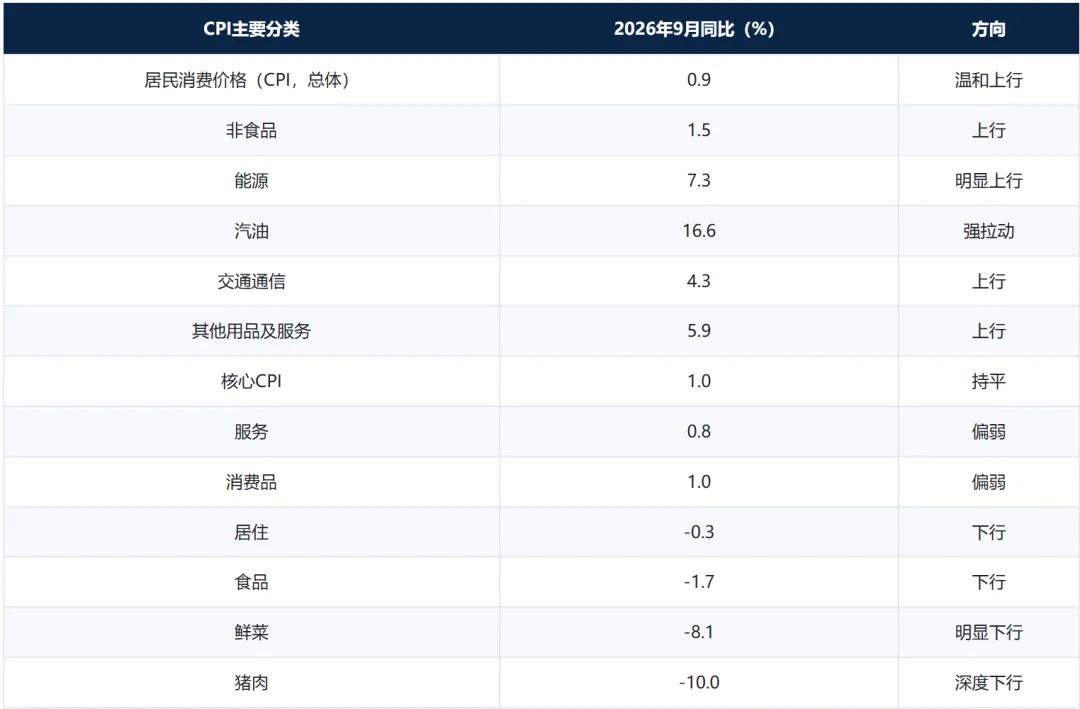
另一半则是内需的“原地”。食品价格同比下降1.7%,其中猪肉下降10.0%、鲜菜下降8.1%——供给端充裕把食品价格牢牢按在低位。更值得留意的是核心CPI(剔除食品和能源)同比仅上涨1.0%,与上月持平。核心CPI是衡量内生需求温度的标尺,它几乎没动,说明涨价的火焰并没有烧到居民自发的消费意愿上。
于是9月CPI的0.9%可以这样理解:如果没有油价那一脚油门,CPI大概率还在0附近徘徊。所谓“物价回暖”,在这组数据里更像是“输入型涨价”,而非“需求型回暖”。罗斯林式的数据直觉会提醒我们:看一个总指数,永远要先问“是谁在拉动、谁在被平均”——这里的答案很清晰,是油价在拉,内需在被平均。
三、AI算力的东风:消费电子逆势涨价
如果把视线从能源移到货架,会发现另一股不那么显眼的推力——AI。9月居民消费价格中,与算力需求直接相关的消费电子价格普遍逆势上行:数据存储设备价格同比上涨46.7%,平板电脑上涨23.6%,计算机上涨21.8%,手机上涨14.9%。这几项合计对CPI的贡献约0.23个百分点。在一个整体温和的通胀环境里,这是一组相当扎眼的数字。
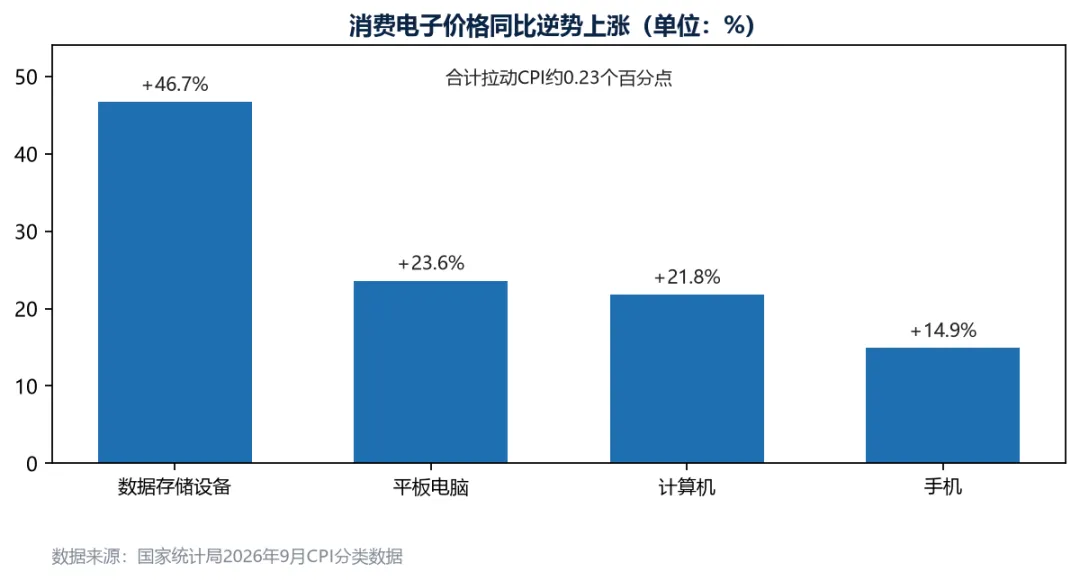
逻辑链条并不复杂:AI训练与推理的爆发式扩张,推高了存储芯片、高端算力芯片与服务器相关元件的需求,供给短期刚性之下,上游元件价格上行,并最终体现在终端的消费电子价格上。一个值得玩味的对照是:同期的汽车价格同比下降1.7%、家电下降1.8%,传统制造端仍在价格战中内卷;而挂着“AI”标签的电子品类却在涨价。这说明本轮价格上行高度结构化——它奖励的是与算力叙事绑定的供给,而非普遍的产能紧张。
「消费电子涨价的启示:它提醒我们,AI不是只活在服务器机房里的概念,它的算力饥渴会通过元件价格,悄悄改写普通人买手机、买平板的账单。当“AI+”成为涨价理由,甄别是真实成本传导还是品牌溢价,是读者面对这类数据时应保持的一份清醒。」
四、PPI:上游涨得越猛,中下游被挤压得越紧
PPI的5.0%比CPI更“硬”,因为它几乎全由生产资料一端扛着。9月生产资料价格同比上涨6.5%,对PPI总涨幅的贡献约5.07个百分点;而生活资料价格同比仅下降0.1%,贡献约-0.03个百分点。换句话说,PPI的整体上行,几乎就是上游在单兵突进。
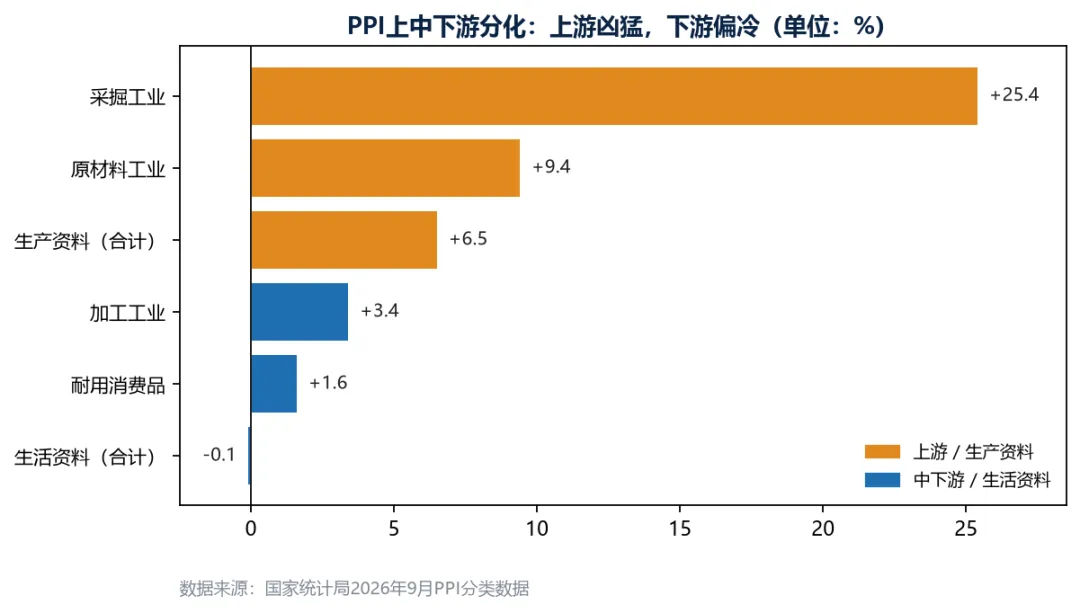
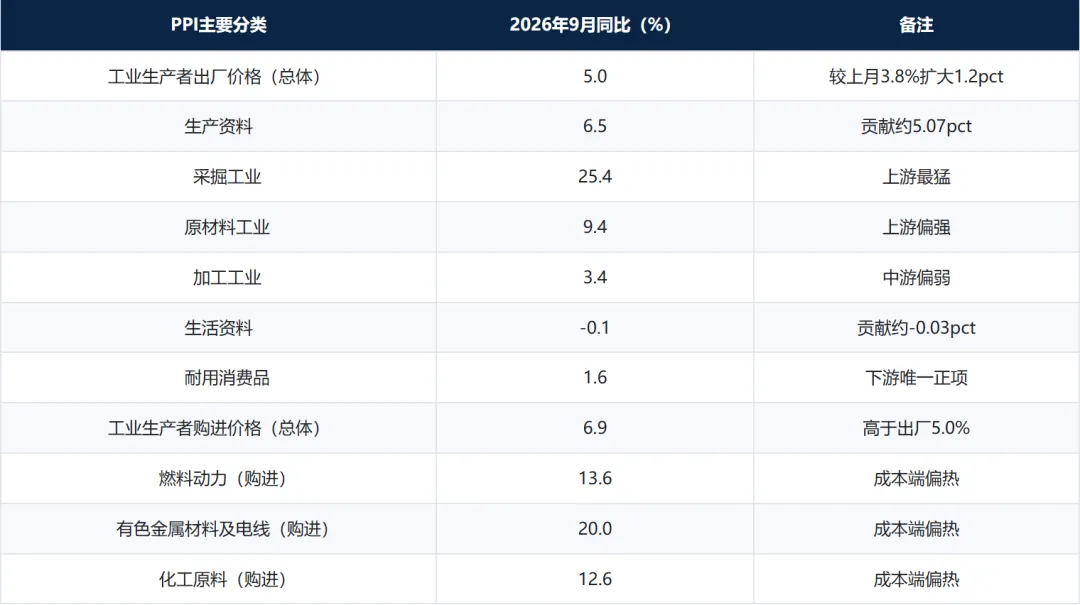
把上中下游拆开看,分化更刺眼。采掘工业同比上涨25.4%,原材料工业上涨9.4%,这是上游的“烈火”;加工工业只上涨3.4%,已明显收敛;生活资料反而下降0.1%。从采掘到加工再到生活资料,涨幅逐级递减,像一道被层层吸收的压力波——上游涨的价,没能顺畅地传下去,中间的差额只能由中游的加工环节自己“吃掉”。
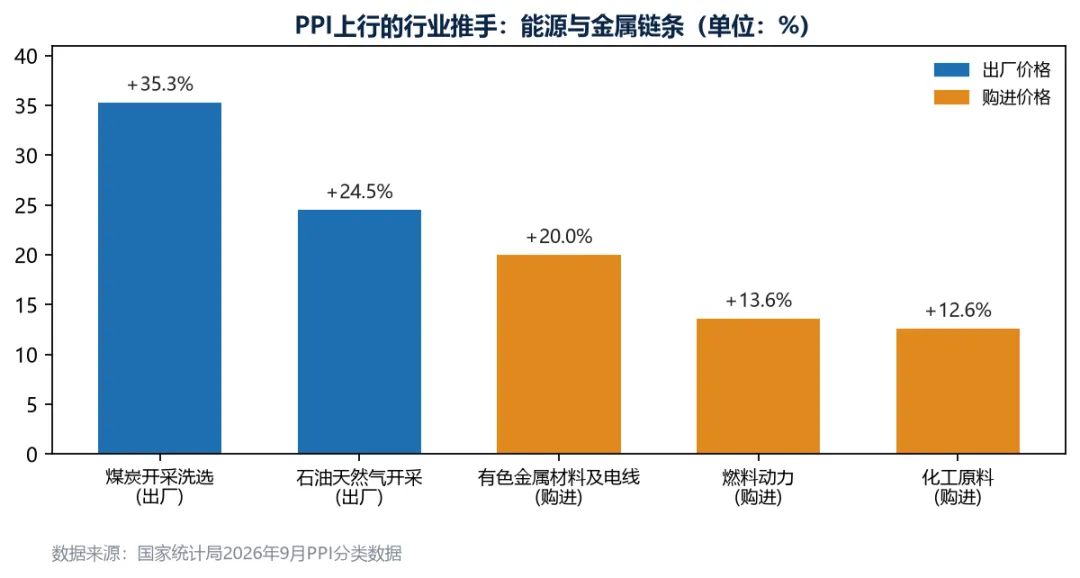
具体到行业,推手集中在资源与能源。出厂价格中,煤炭开采和洗选业同比上涨35.3%,石油和天然气开采业上涨24.5%;购进价格中,有色金属材料及电线上涨20.0%,燃料动力上涨13.6%,化工原料上涨12.6%。这些行业要么卡在能源,要么卡在金属,恰好对应着全球大宗商品的两大主线:油气与有色。
还有一个被忽视的细节:工业生产者购进价格同比上涨6.9%,比出厂价格5.0%高出1.9个百分点。购进价是企业的成本,出厂价是企业的收入,成本跑得比收入快,中间的1.9个百分点就是中游企业被两头夹击的利润空间。这解释了为什么上游红火、下游冷淡的同时,一大批加工制造企业感受的却是“涨价却没赚到钱”。
五、剪刀差扩大:涨价无处安放
把CPI与PPI并置,最直观的结论是:涨价在生产端集中释放,却没能在消费端安放。9月CPI同比0.9%、PPI同比5.0%,二者差值-4.1个百分点;而8月CPI为0.8%、PPI为3.8%,差值-3.0个百分点。一个月间,剪刀差从-3.0扩大到-4.1,扩大了1.1个百分点。
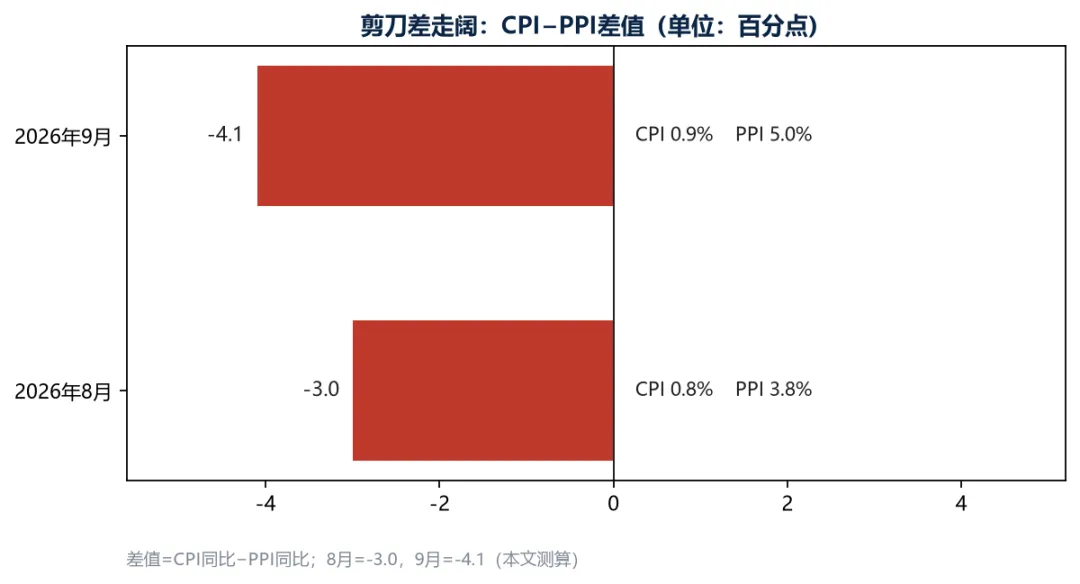
剪刀差扩大的含义,远不止“两个数字离得更远”。它刻画的是一轮涨价的“落点”:当PPI上行快于CPI,说明涨价的压力主要停留在工业品与资源品环节,终端消费因内需偏弱而无法承接。其结果有二:一是上游资源企业利润改善,二是中下游制造企业利润被成本吞噬。换言之,同样是“涨价”,对不同位置的企业意味着完全不同的命运。
「剪刀差扩大,不是通胀全面到来的信号,而是涨价无处安放的信号——它停在了生产端,没能变成老百姓购物车里的普遍变贵。」
这也解释了为什么市场一边看到PPI超预期、一边又对“全面通胀”保持谨慎。价格传导需要内需的配合:只有当消费真正回暖、终端愿意买单,上游的涨价才能顺着链条落进CPI。眼下核心CPI仅1.0%、食品还在下行,这道传导的最后一公里,显然还没打通。
六、四季度:上游涨价还会持续,内需修复需要时间
展望四季度,上游涨价的持续性,主要取决于三股拉力能否延续。其一是国际油气与有色金属的供给侧扰动——美伊僵局令油价维持高位、部分铜矿扰动未消,输入性涨价暂时看不到拐点;其二是国内冬季供暖用煤的季节性需求,对煤炭链条形成支撑;其三是AI算力扩张带来的“算电协同”需求,虽体量尚小,却是一条新增的、持续的需求线。
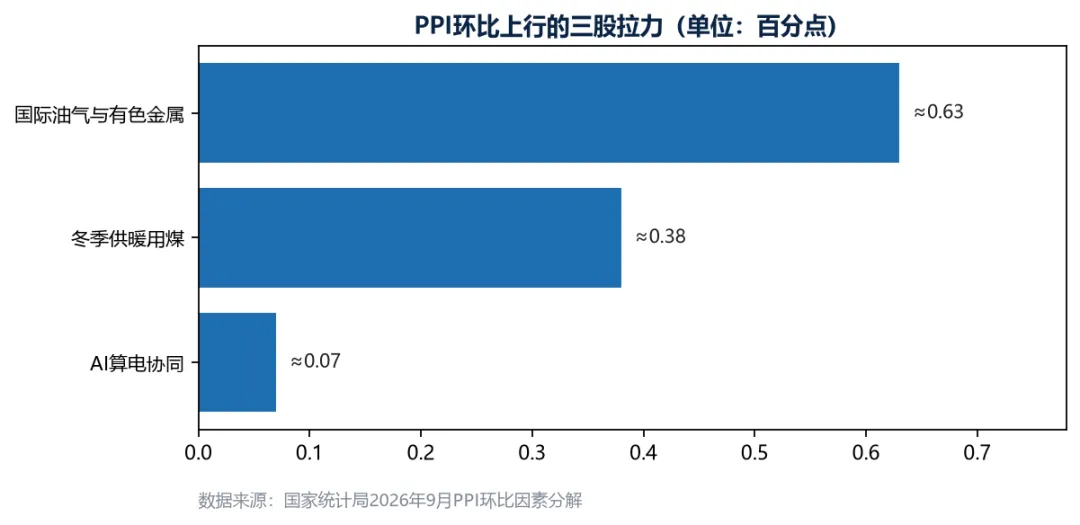
从环比口径看,9月PPI的上行正是由这三股力量分解而来:国际油气与有色贡献约0.63个百分点,冬季供暖用煤贡献约0.38个百分点,AI算电协同贡献约0.07个百分点。前两股是“旧主线”的延续,第三股是“新变量”的萌芽。机构预测对此较为一致:东方金诚冯琳预计10月PPI同比或进一步升至5.2%,此后随基数与供需变化逐步放缓。
「关于前瞻数据的边界:前文所有“同比/环比”历史数据均来自国家统计局2026年9月官方发布;而“10月PPI或升至5.2%”“美伊僵局延续”等为机构预测与公开报道口径,属前瞻判断而非既成事实,落地仍有不确定性。区分“已发生”与“将发生”,是解读任何物价数据时的基本纪律。」
而内需这一端,修复需要更久的时间。建筑业PMI回升、财政实物量加快,对上游投资品形成支撑;但终端消费的核心CPI仍贴近1%、食品价格受制于供给宽松,居民部门的加杠杆意愿与消费信心并未出现趋势性反转。所以四季度的画面大概率是:上游涨价有惯性、有支撑,中下游的挤压短期难解,而终端物价的全面回暖,要等内需真正接过接力棒之后。
回到开头那组数字:CPI的0.9%与PPI的5.0%,看似都在上行,实则讲着两个不同的故事。一个关于输入型涨价与AI红利如何改写供给端的账单,一个关于内需为何还没准备好接住这波涨价。读懂这道分裂,比记住两个百分比本身,更接近9月物价的真相。
数据来源:国家统计局