ARTICLE · 1047680
Ai时代,透过用友金蝶大、中、小代理商方案能力的对比,哪怕用友连年亏损,市值高是有原因的!
一家公司连续三年亏损,2023年亏9.33亿,2024年亏20.61亿,2025年再亏13.89亿。另一家公司刚刚扭亏为盈,2025年净利润0.93亿,云订阅收入增长20.9%,经营现金流10.97亿。
如果只看利润表,后者显然更健康。但在资本市场上,前者的市值仍然高于后者。这就是用友网络和金蝶国际的现状。
很多人看不懂:为什么一家连年亏损的公司,市值能压过一家已经盈利的公司?答案不在产品功能表里,也不在云收入占比的数字里,而在一个很少被认真讨论的维度——代理商的方案能力。
ERP行业有一句行话:产品决定下限,渠道决定上限。用友和金蝶的差距,本质上不是软件谁更好用,而是各自培养出来的代理商体系,谁更能把软件变成客户愿意买单的解决方案。
一、先看一组让人困惑的数字
把两家公司2025财年的核心数据放在一起,反差非常明显。
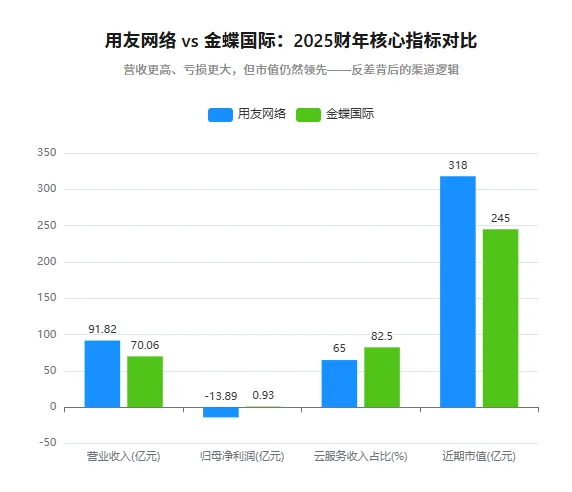
用友网络2025年营收91.82亿元,比金蝶的70.06亿元高出31%。但用友归母净亏损13.89亿元,金蝶归母净利润0.93亿元——一个还在流血,一个已经止血。
云业务方面,金蝶云服务收入占比82.5%,云订阅收入同比增长20.9%,转型节奏明显更快。用友的云收入占比约65%,仍有较大比例的传统软件许可和项目实施收入。
如果按经典的SaaS估值逻辑——看云收入占比、看订阅增长率、看经营现金流、看是否盈利——金蝶应该拿到更高的估值溢价。但现实是,用友A股市值长期高于金蝶港股市值。2026年9月,用友市值约320亿元人民币左右,金蝶市值约265亿港元(约合245亿元人民币),用友仍然领先约30%。
市场不是不理性。市场看到了财报之外的东西。
二、大型代理商:方案能力是核心分水岭
大型代理商,指的是年营收数千万到上亿、能承接百万级以上ERP项目的核心渠道伙伴。这类代理商的能力,直接决定了厂商能拿下多大的客户、多复杂的项目。
用友的大型代理商,普遍具备完整的方案交付链条。从售前的业务调研、流程梳理,到实施阶段的组织变革、系统配置,再到上线后的二次开发和持续运维,一个团队可以从头跟到尾。很多用友Top代理商,内部有专门的行业方案部,针对垂直行业做了深度的方案模板和行业最佳实践。
这意味着什么?当一个年营收50亿的制造集团要做ERP升级,用友代理商能拿出一份50页的行业解决方案,里面有同行业客户案例、有流程对比图、有分阶段实施路线图、有ROI测算。客户看到的不是一套软件,而是一套"怎么管好我的生意"的方法论。
金蝶的大型代理商,整体上更偏向产品销售导向。很多金蝶铂金级伙伴的核心能力是把星空、苍穹等标准化产品卖出去,实施交付更多依赖标准化流程和产品自带的配置能力。
面对高度复杂的集团型客户、多组织多工厂的制造场景,金蝶代理商往往需要原厂深度介入,或者项目交付周期明显拉长。不是金蝶产品不行,而是金蝶的渠道体系长期被训练成"卖标准化产品",而用友的渠道体系长期被训练成"卖业务解决方案"。
这两种能力模型,在大客户战场上的差距是决定性的。
大客户项目的客单价、续费率、客户粘性,都远高于中小客户。用友代理商能啃下硬骨头,就意味着用友能守住高价值客户基本盘。这部分收入虽然利润薄——因为定制开发和人力投入大——但它构成了最深的护城河。
btw: 用友代理商,最大的对手,是用友原厂!Ai时代到来,一定要努力提升Ai coding能力、FDE能力,YonWork与真Ai还差得很遥远!
三、中型代理商:交付深度决定客户粘性
中型代理商,年营收在数百万到数千万之间,主要服务年营收1亿到20亿的成长型企业。这个区间的客户是ERP市场的中坚力量,数量多、付费意愿稳定、对服务质量敏感。
用友的中型代理商,很多是从传统U8时代走过来的老伙伴,团队里有一批做了十年以上的实施顾问。这些顾问的特点是:懂财务、懂供应链、懂生产制造,能跟客户的财务总监、生产厂长坐下来聊业务,而不是只聊软件功能。
一个典型的场景:客户上了ERP之后,发现实际成本核算跟系统对不上。用友代理商的顾问会去车间蹲两天,看领料流程、看工时记录、看在制品盘点,然后找出业务流程和系统配置之间的gap,再给出调整方案。这种深度交付能力,是很多金蝶中型代理商不具备的。
金蝶的中型代理商,更多依赖产品的标准化程度。金蝶云·星空的产品成熟度很高,标准功能覆盖了大部分中小企业的通用需求。代理商的实施顾问更多是"配置员"角色——按照产品标准流程帮客户上线,遇到个性化需求尽量引导客户调整流程来适配产品,而不是反过来改系统。
这种模式的好处是交付快、成本低、利润率高。坏处是客户粘性相对弱——当客户业务发展到标准产品覆盖不了的时候,要么找原厂做定制,要么换系统。而用友代理商因为交付深,跟客户的业务绑定更紧,客户换系统的迁移成本极高。
在中型客户市场,用友代理商的方案能力体现为"能解决客户的真问题",金蝶代理商体现为"能快速交付标准产品"。前者重但稳,后者轻但容易被替代。
btw:
U9这波代理商,水平可以的,当然一旦惦记搞MES,现金流影响巨大。IT和OT,冰火两重天;
金蝶体系云星空top代理商,几乎没有做产品的能力,更多是拼盘构成,金蝶属于群狼效应!
四、小型代理商:Ai与你擦肩而过
此刻省略1000字... ...
两句话:
1,用友金蝶小微市场,最大的竞争对手是厂商;
2,金蝶金纳维是全国整体结算第一名,Ai时代,老陈会越来越难,让子弹再一会儿;畅捷通体系,一堆堆分销型毫无技能的头部,送你一句呵呵哒
btw:小微市场,是基本盘,用友金蝶的现金流!代理商心里要有些数!!!
五、AI时代:方案能力差距被进一步放大
如果说过去代理商方案能力的差距还只是"交付质量"的差距,那么进入AI时代,这个差距正在变成"能不能做项目"的差距。
AI不是给ERP加一个聊天窗口那么简单。真正有价值的AI应用,是嵌入到企业的业务流程里——比如智能财务审核、自动成本分摊、预测性采购建议、智能排产。这些应用的前提,是对客户业务流程有深度理解,知道哪些环节可以用AI提效、数据从哪里来、结果怎么校验。
这恰恰是方案能力的核心。用友代理商因为长期做业务方案,懂客户的流程、痛点、数据结构,他们能把AI能力跟客户的真实业务场景结合起来,做出客户愿意付费的AI解决方案。
金蝶代理商如果长期只做标准产品销售,面对AI化的复杂项目,很容易出现"产品有AI功能,但不知道怎么帮客户用起来"的尴尬。AI功能变成了PPT上的卖点,而不是客户实际在用的能力。
没有具备方案能力的渠道,再好的AI产品也只能停留在演示阶段。
更重要的是,AI时代的ERP项目,客单价会更高、交付会更复杂、对代理商的综合能力要求会更全面。这意味着,方案能力强的渠道会拿到更多、更大的项目,方案能力弱的渠道会被逐步边缘化。用友和金蝶的渠道能力差距,在AI时代不是缩小,而是放大。
六、必须承认:用友的代价是真实的
说用友市值高有原因,不等于说用友没有问题。恰恰相反,用友连年亏损的根源,也跟它的渠道模式有关。
重方案、重交付的渠道模式,意味着人力成本高、项目周期长、定制开发多。用友代理商为了拿下大客户,经常要承诺大量个性化开发,这些开发成本最终会传导到原厂——要么原厂投入研发资源做定制,要么代理商利润被压缩导致渠道积极性下降。
用友2024年亏损扩大到20.61亿,很大程度上就是研发投入和项目交付成本双重挤压的结果。金蝶的轻渠道模式,反而让它在云转型中更快实现盈利。标准化产品、订阅模式、轻交付,这套组合拳的财务表现更健康。金蝶2025年扭亏为盈,经营现金流10.97亿,云订阅收入增长20.9%,这些都是实打实的好成绩。
所以更准确的说法是:用友和金蝶选择了两条不同的路。
用友选了"重渠道、重方案、大客户优先",代价是利润承压、转型缓慢,但护城河深、客户粘性强、AI落地能力强。金蝶选了"轻渠道、标准化、云优先",好处是财务健康、转型快、利润率高,但大客户市场的壁垒相对薄弱。
市值反映的不是当下谁更赚钱,而是市场认为谁的长期天花板更高、谁的护城河更深。用友的代理商方案能力,就是那条最深的护城河。它让用友在大客户市场有不可替代性,也让用友在AI时代有更强的落地能力。这些东西不会直接体现在当期利润里,但会体现在长期估值里。
结尾:市值背后的真实逻辑
回到最初的问题:为什么用友连年亏损,市值却高于盈利的金蝶?
因为资本市场看的不是一张利润表,而是一整套竞争格局。用友的代理商体系,经过二十多年的打磨,形成了从大型到小型、从售前到交付、从行业方案到二次开发的完整能力链条。这条链条不是花钱就能快速建起来的,它需要时间、需要项目积累、需要一代代顾问的传承。
金蝶的产品力和云转型节奏值得尊敬,但它的渠道体系在方案能力上的短板,决定了它在高价值大客户市场的渗透难度。而大客户市场,恰恰是ERP行业利润最丰厚、粘性最强、AI应用空间最大的战场。
AI时代正在重新定义ERP的竞争规则。当产品功能越来越趋同、AI能力越来越标准化,真正的差异化会下沉到"谁能帮客户把技术用起来"。这时候,代理商的方案能力就从"交付质量"变成了"核心竞争力"。
用友市值高于金蝶,不是市场不理性,而是市场看到了财报数字背后的东西——一套经过时间验证的、能打硬仗的渠道体系。这套体系现在还在消耗利润,但它也在积累别人抄不走的壁垒。
企业软件行业,短期看利润,长期看渠道。渠道的方案能力,才是真正的市值锚点。

逆向思维者,纯屌丝一枚
IT从业20年+,软件产业观察员&商业顾问