ARTICLE · 1134377
AI需求是核心,自主可控是基础——芯片基金的配置逻辑与选择
AI需求是核心,自主可控是基础——芯片基金的配置逻辑与选择
在近期的投资机会展望中,我们提出了恒生科技能否爆发,要看互联网大厂在人工智能方向的转型速度。而中国想要在人工智能的竞赛中胜出,自主可控的AI算力芯片是必要条件。 今天就来聊聊决定了人工智能发展、恒生科技转型的胜负手——芯片。 01 硅基智能的基石——芯片配置逻辑 在《三体》一书中,三体人为了防止地球科技取得爆发式的发展,通过“智子”把地球的基础科学锁定在了一个较低的维度。 在真实世界中,美国为了防止中国在科技方面后来居上,自5G时代封锁华为开始,针对我国在芯片领域的限制越来越多,到人工智能时代几乎达到巅峰,不仅禁售先进芯片(如英伟达Blackwell系列),还限制制造设备(如ASML光刻机)、云算力服务的对华销售。因为在硅基智能时代,芯片是一切的基石。 从短期看,美方的无理限制是有效的。自2022年开始,我国在集成电路方面的进口额不断下降,因为先进设备的短缺,我国出口金额也受到了一定的影响。 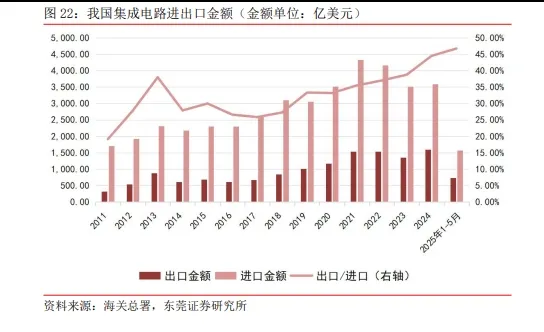
但就如同三体人无法锁死地球人一样,这种无理限制反而坚定了我国在芯片自主可控方面的决心: 比如中国国家芯片大基金三期于2024年5月成立,注册资本高达3440亿元人民币,旨在解决芯片全产业链的自主可控。 再比如特朗普把禁售的H20芯片再度拿出来当做谈判筹码时,突然发现我们不买了,因为咱们的华为昇腾芯片,虽然还有诸多不足,但已经能够对H20进行国产替代了。 
既然中美的博弈不可避免,既然芯片已经成为中美博弈中我方的弱点。 那中国一定会具全国之力,通过政策扶持,实现芯片自主可控。 这种政策扶持就将化作估值的提升,带动芯片行业股价的上涨。 而当芯片最终实现自主可控后,芯片行业盈利能力上升,整个行业也将迎来戴维斯双击。 在明确了长期配置逻辑后,要配置哪些芯片基金,我们从两个维度出发。 02 得AI需求者得天下——芯片配置的第一个方向 直接上图,这是WIND半导体指数(下图黑线)跟净利润(下图橙线)的走势图。 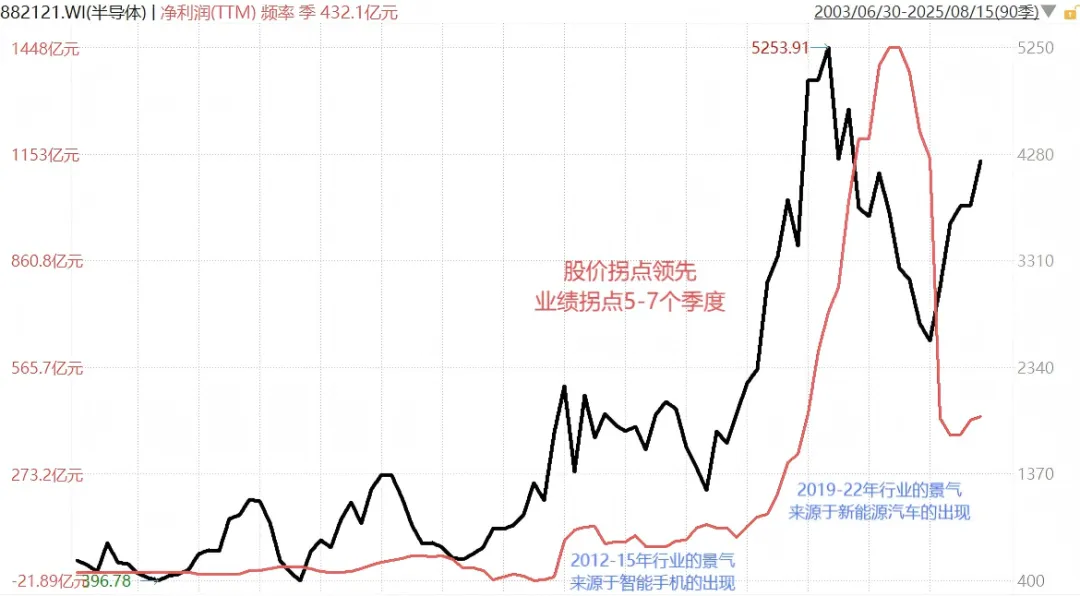
篇幅原因我直接说结论: 首先,半导体行业的股价拐点一般领先业绩拐点5-7个季度,在2024年9月半导体板块反弹之后,行业的景气度也终于在2025年6月开始回升,当下我们正处在股价底部向业绩底部靠拢的过程当中。 其次,每一轮半导体景气周期都伴随着下游技术的进步,比如2012-15年是智能手机的普及,2019-22年是新能源汽车的普及,而随着人工智能的普及,半导体有望进入下一轮景气周期。 最后,我们再看半导体需求的同比增速情况:手机、PC需求萎靡;汽车需求放缓;智能穿戴中,拥有AI赋能的智能眼镜需求大增但目前体量太小;只有AI服务器体量巨大且增速维持在20%以上。所以,当下的AI算力需求,未来的AI硬件需求,是本轮芯片景气周期的核心逻辑。 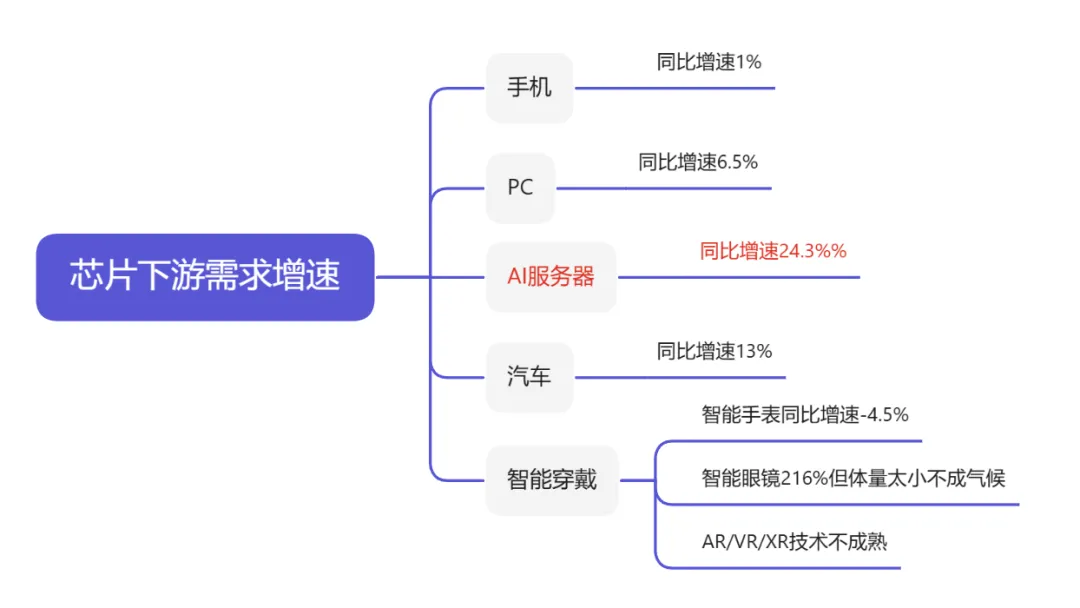
但在满足AI需求方面,我国的芯片产业的确就有些落后了,原因也很简单,美国的无理限制。 03 半导体设备自主可控——芯片配置的第二个方向 继续放图,从下面这张中美半导体销售同比增速上就可以看出,进入2024年以后,一直同向运行的中美数据突然出现了背离,这是因为美国对中国芯片产业的全面限制,让我们缺席了第一波AI需求。 中国的芯片大多以成熟制程(28NM)为主,主要应用于消费电子、汽车及工业当中,需求已经过了最旺盛的时期。而AI芯片基本要求工艺在7NM以下,我国暂时还造不出来。 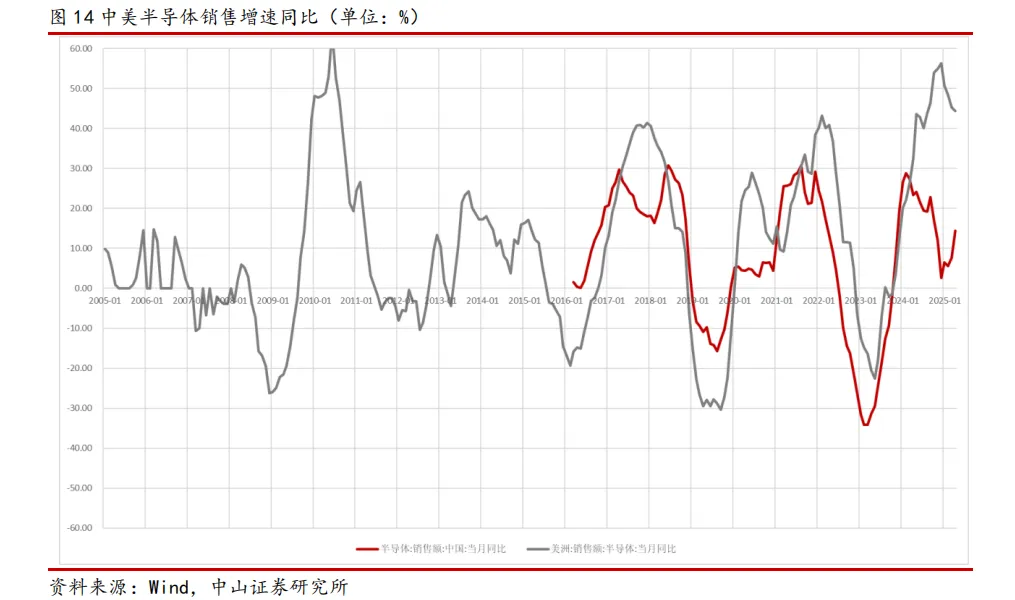
所以无论是从地缘安全角度,还是从商业利益角度,中国政府以及企业都有动力去提升中国芯片的制造能力,不卖给我们设备,那就自己研究。 从下图可以看出,我国半导体设备行业的整体国产化率只有20%左右。当外国人不卖给我们设备时,我们自然做不出高端芯片。但事情都有两面性,起点低意味着空间大,对于努力实现自主可控的中国半导体设备厂商来说,奖励就是至少80%的国产替代市场空间,是当前的4倍。 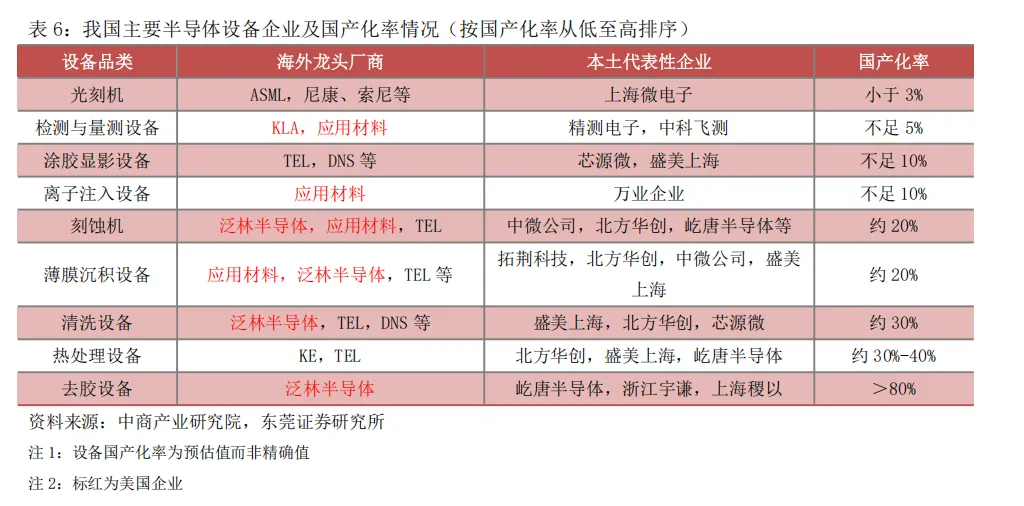
04 总结 随着人工智能需求的不断增加,新一轮的半导体周期已经到来,长期配置价值凸显。 而AI芯片对技术要求较高,因此更纯粹、更后发的科创芯片指数,相较于其他芯片指数更具配置价值。 而想要做出先进的AI芯片,前提是要实现半导体设备的自主可控,因此半导体设备指数,是一个更垂直的布局方向。 相关指数基金我也帮大家选择出来了,想要深度阅读的也可以移步芯芯相认——芯片半导体基金梳理与优选(指数基金篇)。 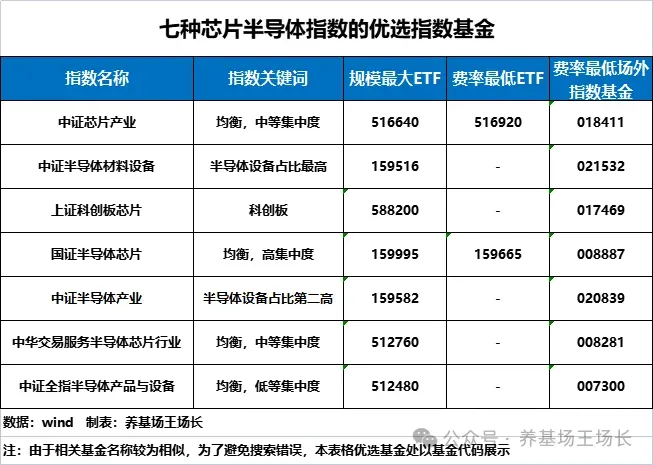
而布局芯片的主动管理基金,场长一直在搜寻,目前只是觉得永赢半导体产业智选(015967/015968)还不错,其持仓主要围绕着半导体设备的国产替代展开,业绩走势也能跑赢半导体设备指数。 各位读者如果知道专注于芯片行业的优秀主动基金,可以发在评论区里,咱们来一场头脑风暴。