ARTICLE · 1143921
典型区域绿电制氢模式研究.pdf
典型区域绿电制氢模式研究.pdf别以为接上风电光伏电解水,做出来的就一定是真正的绿氢。不少项目看着满身绿色标签,到头来不仅没实现减排,反倒逼着火电多发电,白白浪费巨额投资。这份针对山东、四川、甘肃三大典型区域的研究报告就戳破行业现实:绿氢不存在一套放之四海皆准的标准答案,资源、电网、地域条件不一样,适合的制氢路子完全不一样。 现在市面上主流就三种玩法:直接连风光电站的绿电直连、电网买电再配绿证、签长期购电协议的 PPA。很多企业简单觉得直连风光就是最优解,但实地模拟结果狠狠推翻这个固有认知。 
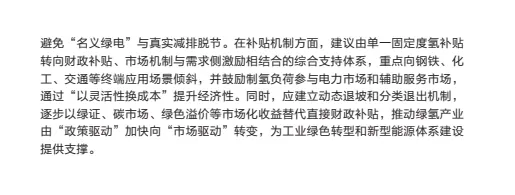
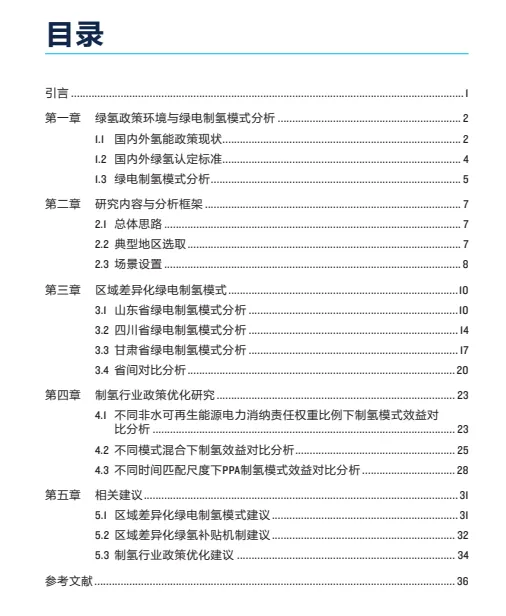
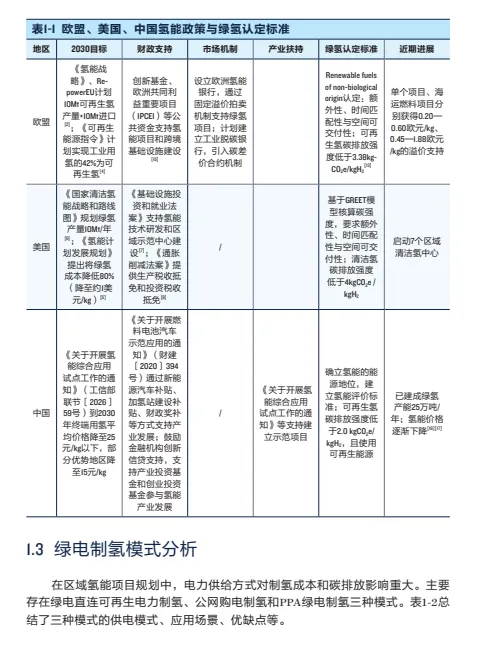
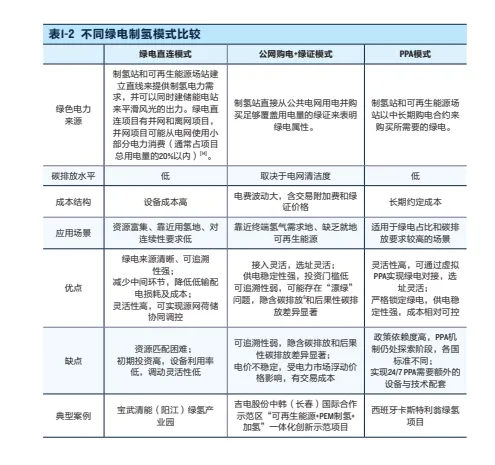
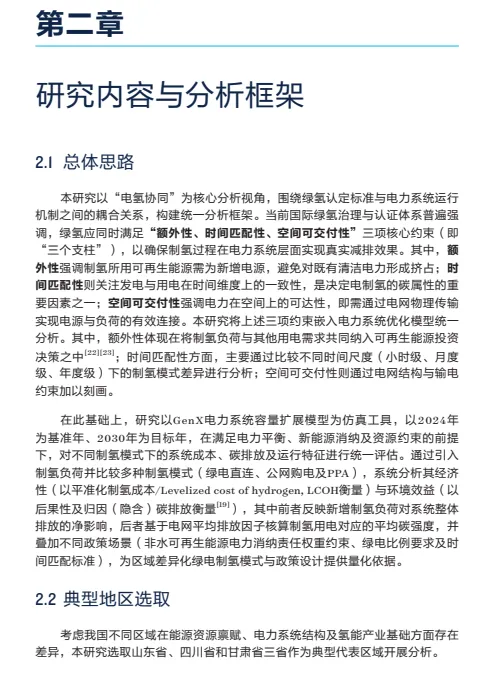
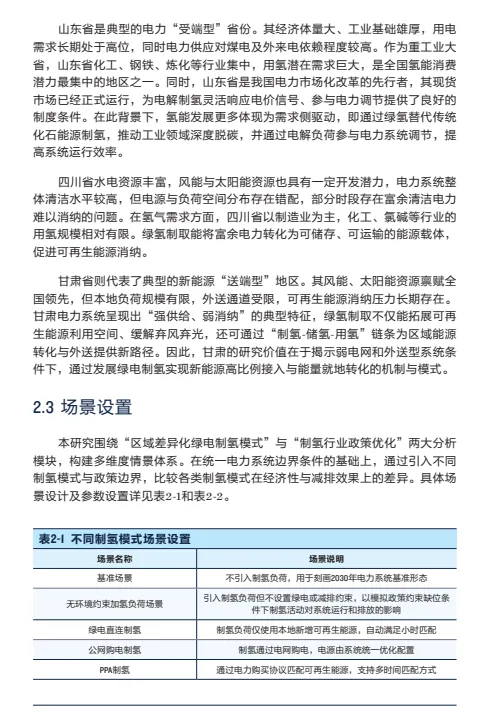
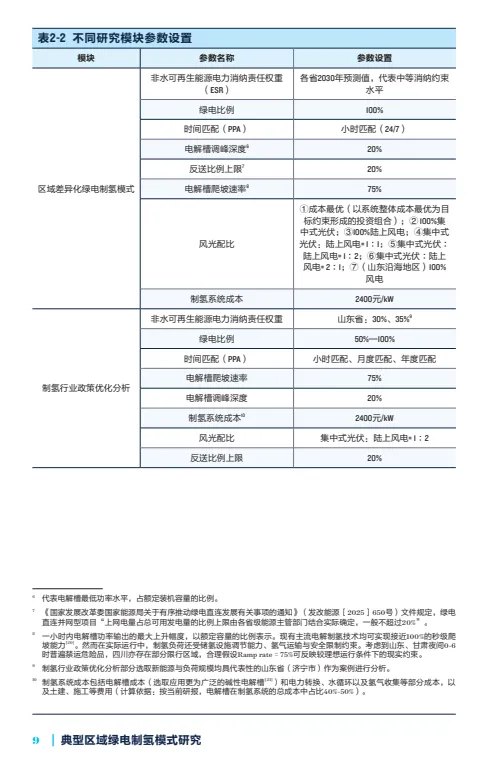
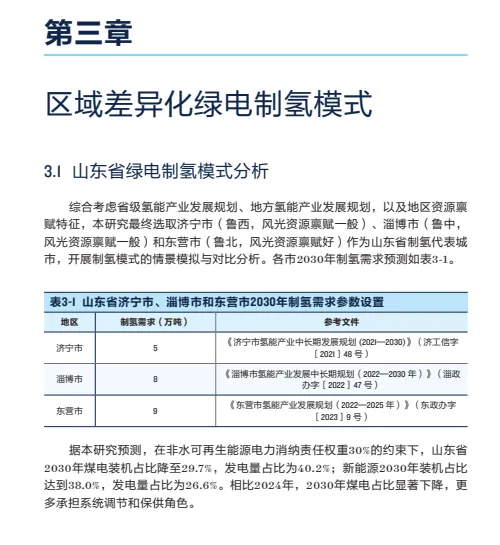
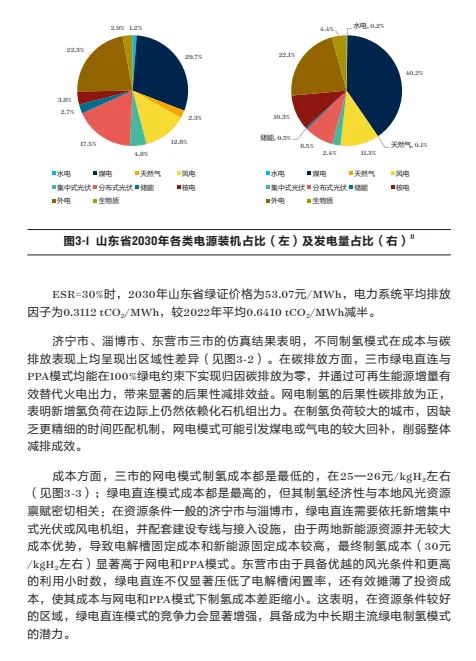
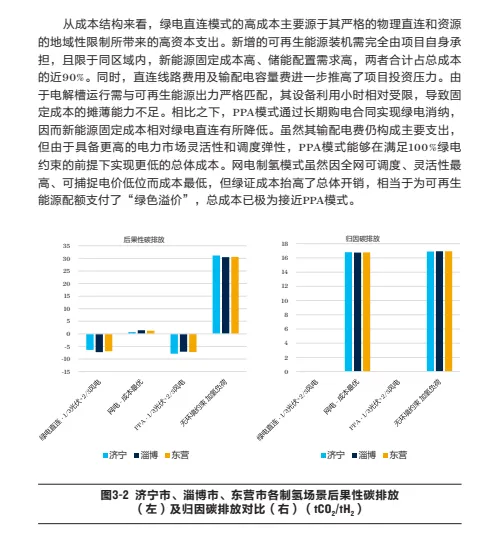
像甘肃河东负荷中心,如果硬上绿电直连,会抢走原本供给普通工业的新能源电力,缺口只能靠火电补齐,名义上用的是绿电,系统整体排放反而上升。山东作为工业大省,直接从公网购电成本最低,但绿电溯源能力弱;风光资源拔尖的东营,直连模式才能打出成本和减排双重优势。四川水电家底厚,大部分场景下 PPA 长期合约,才是性价比更高的选择。 报告特别点出行业最容易忽略的三个硬门槛:额外性、时间匹配、空间可交付性。简单讲就是,用的绿电得是新建设的电源,不能抢现成清洁电力;发电和制氢的时间要对齐,不能光伏晚上不发电,电解槽还在烧煤电干活;电力还得物理上送得到制氢工厂,不能只靠纸面统计数字凑指标。只看年度月度统计的绿电,很容易造出 “名义绿氢”。数据看得很明白,同样是 PPA 模式,做到小时级匹配才能实现实实在在减排;放宽到年度匹配,甚至会变成增排。 绿氢想要从政策输血走到市场化赚钱,各地不能一窝蜂照搬同一个模板。资源好的西部风光基地可以大胆尝试直连制氢;工业负荷集中的省份,可以先用网电做过渡,搭配 PPA 长期合约;电网瓶颈突出的区域,要克制上马大型制氢项目。补贴也不能一刀切,慢慢从给制氢工厂发钱,转向激励钢铁、化工这些下游用氢端,再配合绿证、碳市场,让真正能实现减排的项目赚到溢价。毕竟绿氢拼的不是概念有多光鲜,最终要看能不能给整个电力系统带来真实的低碳价值。