ARTICLE · 1204480
明星AI公司破产、客户集体换供应商,泡沫破了?
五年独角兽轰然倒地,大客户集体更换供应商,模型价格半年崩了近十倍。这一波 AI,到底破了没有?
· · ·
先讲一件我这两天反复在想的事。10月13日,Character.AI 申请破产。如果你没听说过这家公司,我给你补一句背景:它是「跟 AI 角色聊天」这件事的开创者。五年前火到发烫,一堆人排队跟它家的 AI 角色谈恋爱、聊天、找陪伴。最风光的时候,估值一度冲到几十亿美元。
结果,五年。从明星独角兽,到申请破产。
我盯着这条新闻看了很久,脑子里冒出来一个问题:AI 这一波,是不是到了该算总账的时候了?
01|暴雷的信号,不止一个
先别急着下结论。破产这一个事,可能只是孤例。
但把最近这几件事摆在一起看,味道就完全不一样了。10月17日,也就是昨天,代码平台 Replit 的 CEO 亲口说:他们的默认模型,要从 Anthropic 的 Claude,换成 OpenAI。翻译一下:一个大客户,公开地、毫不犹豫地,把底层供应商换了。
你想想,在 AI 这行,换底层模型供应商意味着什么。意味着要重新做评测、重新调流程、重新签合同。客户愿意折腾这一趟,只说明一件事:原来的供应商,在价格或者能力上,已经不值得留了。
一边是明星公司破产,一边是客户集体换供应商。这两件事放在一起,指向的是同一个信号:AI 应用层,正在经历一场挤泡沫。
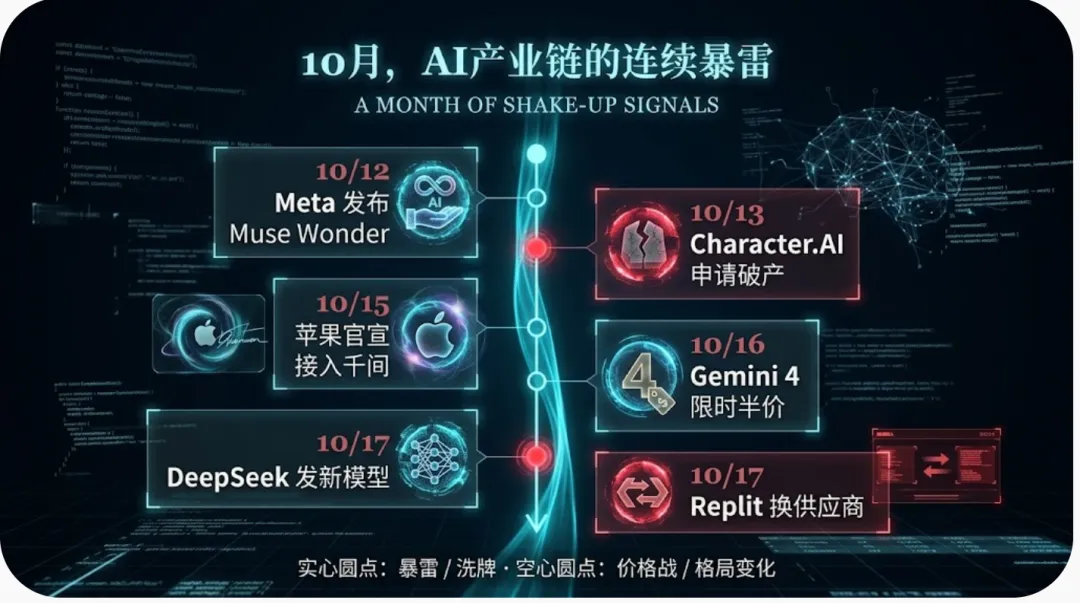
图 1 · 10 月的 AI 产业链,连续一周全是信号
02|模型这一环,价格已经跌到地板
应用层为什么开始暴雷?因为底下的模型这一环,价格已经跌到地板了。
我给你数数这个 10 月都发生了什么。10 月 17 日,DeepSeek 发了个新模型,V4.1-Flash-1017。名字不重要,重要的是两件事:性能涨了,但任务跑得更快、吐的 token 更少了。官方管这个叫「性能—费用的帕累托改进」。我翻译一下:以前想让 AI 把活干得更好,你得默认它多想一会儿、多绕几步、多花点钱。现在它开始学聪明了,少绕路、少说废话。
更狠的是它顺手放出来的搜索 API。Search 搜网页、Fetch 读正文,每千次请求,5 块钱。单次,半分钱。你让 AI 上网查一次资料,成本半分钱。失败还不收费。
10 月 16 日,谷歌憋了老久的 Gemini 4 Argon 终于发了。一上来就限时半价:每百万 token 输入 2 美元、输出 10 美元。这个价,大约是 GPT-6 Astra 的五分之一,Claude Opus 5.5 的一半。OpenAI 上个月发的 GPT-6.1 Sol,性能接近 Astra,价格只要五分之一。Anthropic 的 Claude Haiku 5.5 直接定位「最快、最便宜」,Sonnet 5.5 便宜 30%,Opus 5.5 便宜 40%。
你就说,这几家巨头这几个月干的事,是不是出奇地一致?全都在降价。
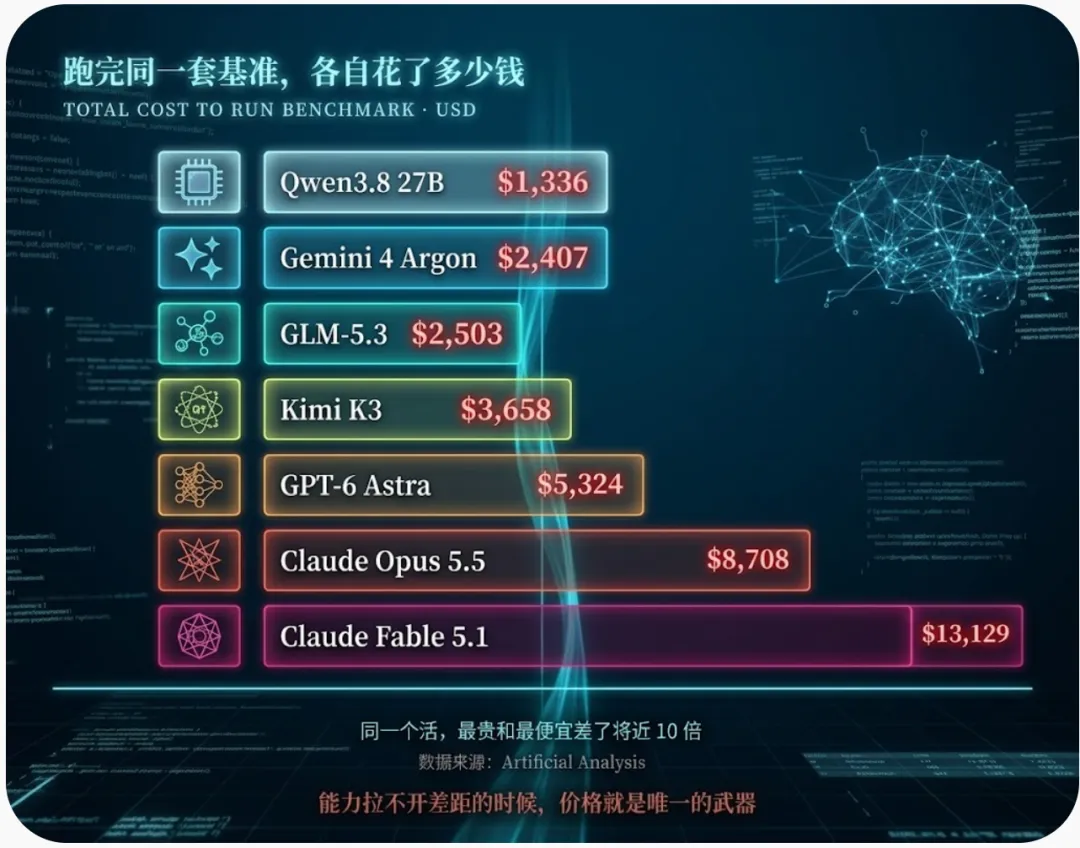
图 2 · 模型成本对比,最贵的 Claude Fable 5.1 是最便宜的 Qwen 近 10 倍
「全行业都在降价,赚钱的反而赚得更多。」
03|最吊诡的:价格跌成狗,营收涨上天
按理说,全行业都在降价,这些 AI 公司应该过得很惨才对。结果恰恰相反。Anthropic 正在准备 IPO,最近给投资人交了底。我看完那组数据,沉默了很久:一季度营收 48 亿美元。二季度,115 亿。三季度,168 亿。一个季度,环比涨了 46%。注意,这是「一个季度」的环比,不是一年。
更微妙的是它算账的方式。三季度,Anthropic 每花 1 美元在算力上,能换回 1.70 美元收入。听着不错对吧?但调整后运营利润率,只有 11%。11% 意味着什么?它吭哧吭哧干了三个月,营收 168 亿,真正留下来的利润,薄得可怜。钱都去哪了?烧在算力上了。
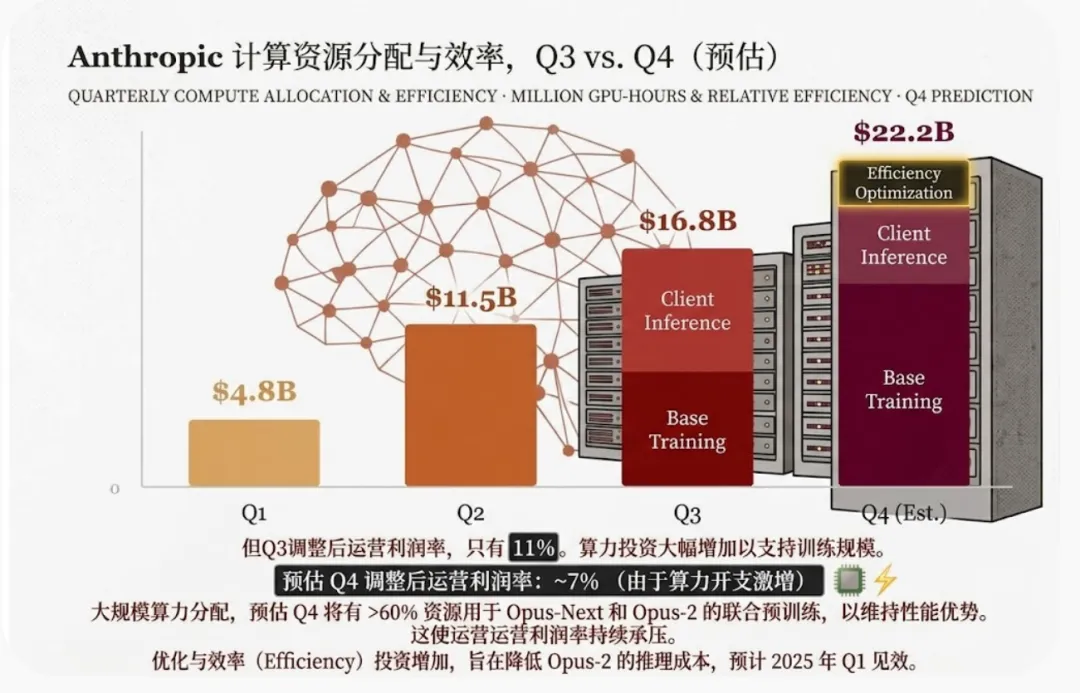
图 3 · Anthropic 营收一个季度涨 46%,利润却薄得可怜
还有个细节,特别值得你品。Anthropic 说,他们营收里有 5% 到 7%,来自「蒸馏」。蒸馏是个技术词。说人话就是:别的 AI 公司,花钱买 Anthropic 的模型输出,拿去当教材训练自己的模型。相当于竞争对手付费「抄作业」。就这一项,一个季度贡献了 5 亿多美元。
这说明什么?说明整个行业对「便宜又强的 AI 能力」的饥渴,已经到了连对手都愿意掏钱买你输出的地步。一边是模型价格往地板掉,一边是巨头营收往天上冲。这两件事同时发生,只能说明一件事:需求爆发的速度,远远超过了价格下跌的速度。
04|国产开源,从追赶者变成被采购方
好,现在聊我最想讲、也最让我心情复杂的一段。过去一年,开源模型的天下,基本是中国厂商的。这话不是我说的。Nathan Lambert,一个挺有分量的 AI 行业分析师,在博客 Interconnects 里算了笔账:不算 Meta 刚发的 Muse Spark Open,市面上有 20 多个开源模型是中国做的,而且都比西方最好的开源模型强。
在这个背景下看苹果的选择,就没那么意外了。10 月 15 日,苹果董事会执行主席库克在上海亲口确认:苹果智能(Apple Intelligence)要用阿里的千问大模型。十月底,中国版测试就上线。翻译成人话:那个一直被认为「只跟全球最顶尖合作」的苹果,把国产大模型,装进了它最核心的手机智能。
真正值得琢磨的,是西方的反应。Meta 上周发了 Muse Spark Open,8160 亿总参数、1M 上下文,号称「美国最强开源模型」。参数是真漂亮,但那个 license 苛刻得让人皱眉:产品上必须打「Built with Muse」的字样,月营收超过 2000 万美元的公司得另签协议,连模型的输出、衍生产品都要受限。翻译一下:想用,可以。但你得先守我这一堆规矩。
反过来看 DeepSeek、千问、智谱这些国产模型,一个比一个放得开,真开源、真便宜、真能商用。于是你看到一个特别有意思的格局反转:美国巨头在闭源模型上卷生卷死,在开源模型上又抠抠搜搜。结果国产开源反而成了全球开发者、中小企业的默认选择。
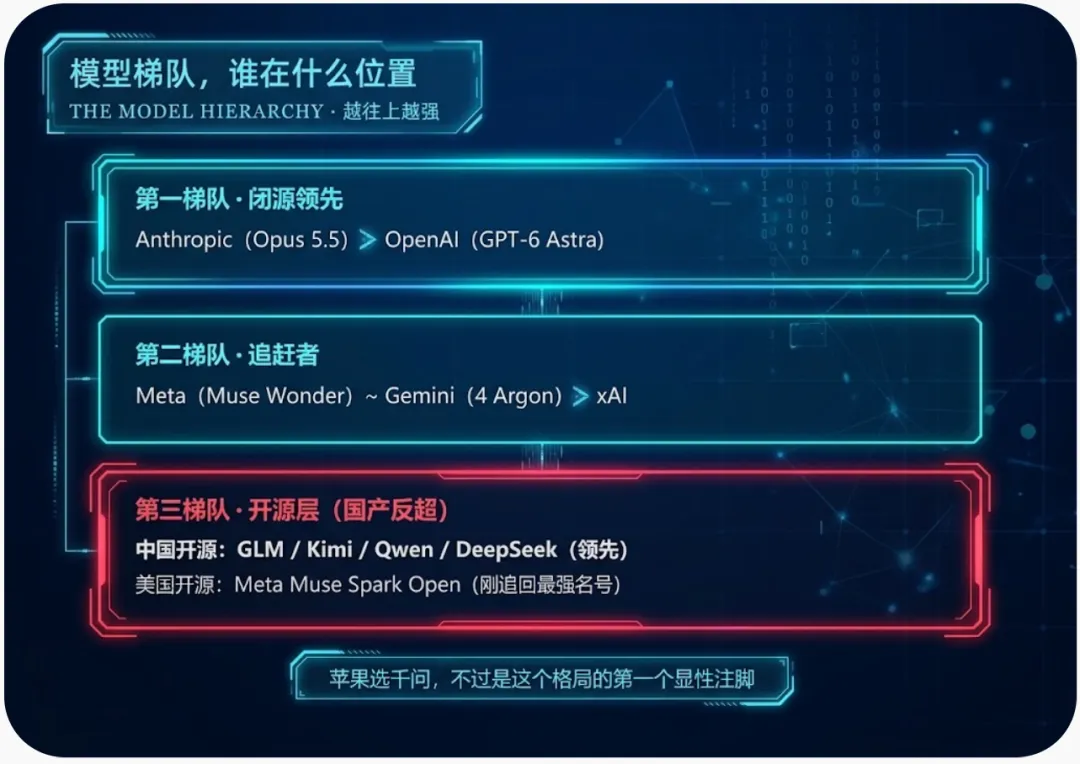
图 4 · 闭源卷生卷死,开源层国产反超
05|价格掉到地板,算力却不够用了
价格掉到地板,需求冲到天花板,中间撞上最朴素的矛盾:算力不够。10 月 15 日,DeepSeek 服务器全球宕机。网页、API 一起崩,网友从卢森堡一路骂到纽约。官方说故障已定位、正在修复。但评论区一片「新模型要来了」的开香槟。结果两天后,新模型真来了。
你看,现在连「服务器崩了」,都能被自动解读成「憋大招」。这本身就是行业信号。另一边,NVIDIA 在干一件相反的事:把算力从云端往桌面搬。10 月 16 日发布的 RTX Spark AI PC,主打本地跑 AI。还有创业公司开始用 AI 自动设计芯片,来缓解算力危机。年初 NVIDIA 的 CEO 还在喊,AI 芯片销售要冲 1 万亿美元。
一边是模型价格跌到地板,一边是算力需求顶到天花板。这中间的落差,就是 2026 年 AI 产业链最真实的样子。
06|所以,泡沫到底破了没有
回到开头那个问题。如果只看 Character.AI 的破产,你会说,破了。如果只看 Anthropic 一个季度 168 亿的营收,你会说,没破。
真相可能藏在中间。真正被挤掉的,是那些没有真实成本优势、没有护城河的中间层。模型价格在崩。那些靠「转卖模型能力」赚钱的中间商,护城河正在被「半分钱一次搜索」这种事,一点一点冲垮。算力在告急。那些真正卡在算力和芯片上的公司,反而成了新赢家。
我不知道这场洗牌会持续多久,也不知道下一个破产的是谁。
但我知道一件事:当一个行业的成本,以季度为单位往下掉的时候,所有建立在旧价格上的判断,都得重新算一遍。包括你自己的。
· · ·
[1] TechCrunch:Character.AI 申请破产
[2] TechCrunch:Replit 默认模型从 Anthropic 换成 OpenAI
[3] 量子位:DeepSeek 新模型发布、搜索 API 半分钱一次
[4] 量子位:Gemini 4 Argon 限时半价
[5] 量子位:苹果智能接入阿里千问
[6] Simon Willison:Anthropic IPO 前营收与利润率(引 FT)
[7] Interconnects:Meta 开源回归、中国开源领先西方
[8] Artificial Analysis:模型基准测试总成本
每个季度,重新算一笔账。