ARTICLE · 1222168
卖软件的在亏,卖设备的在赚:国产EDA的两种活法
前阵子把几家国产EDA公司的半年报翻了一遍,发现一个挺有意思的现象。
先看三家A股公司2026年上半年的成绩:华大九天营收5.66亿元,归母净利润亏了约4506万元;概伦电子营收2.40亿元,亏损约673万元;广立微营收3.41亿元,归母净利润约3478万元,是三家里唯一赚钱的。
只看这三家,很容易得出一个结论:做EDA软件的还在亏,做测试设备的先赚到了钱。
但还有一家公司不在这份名单里——芯愿景。它没在A股上市,挂牌在新三板,上半年归母净利润约3488万元,跟广立微只差10万元左右。而它同期的EDA软件授权收入,只有约71万元。
一家靠设备撑起六成营收,一家软件授权收入连总营收的1%都不到,两家却都赚了钱。国产EDA怎么挣钱这件事,恐怕没有看上去那么简单。
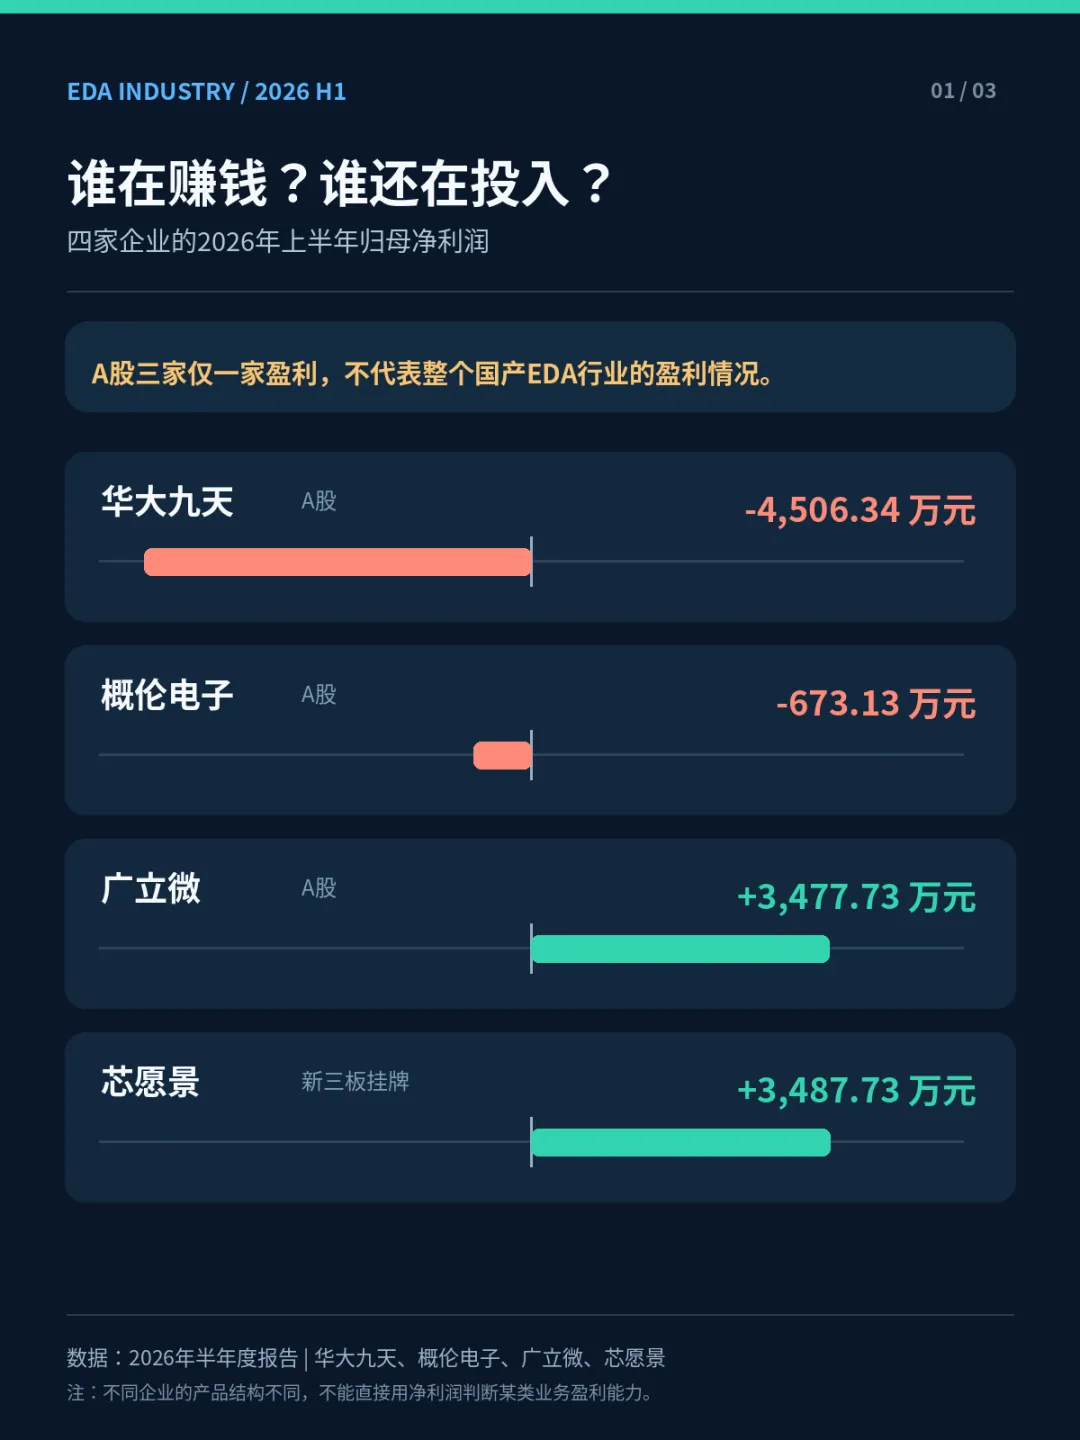
四家公司的2026年上半年归母净利润对比
EDA软件真的不赚钱吗?
广立微上半年测试设备及配件收入约2.13亿元,占总营收的62.41%。光看这个比例,说它主要靠卖设备赚钱,似乎没什么问题。
可往下翻,软件开发及授权业务同比增长38.83%,设备业务增长38.71%,两条线几乎齐头并进。毛利率上软件反而更高:软件开发及授权75.36%,设备及配件51.45%。需要说明的是,这里的软件收入里还包含开发服务,不全是标准化的License。
还有一个数字容易被忽略:广立微归母净利润约3478万元,扣非后只剩503万元左右。换句话说,账面利润有很大一部分来自非经常性损益,主营业务本身赚得并不多,更谈不上全靠设备撑着。
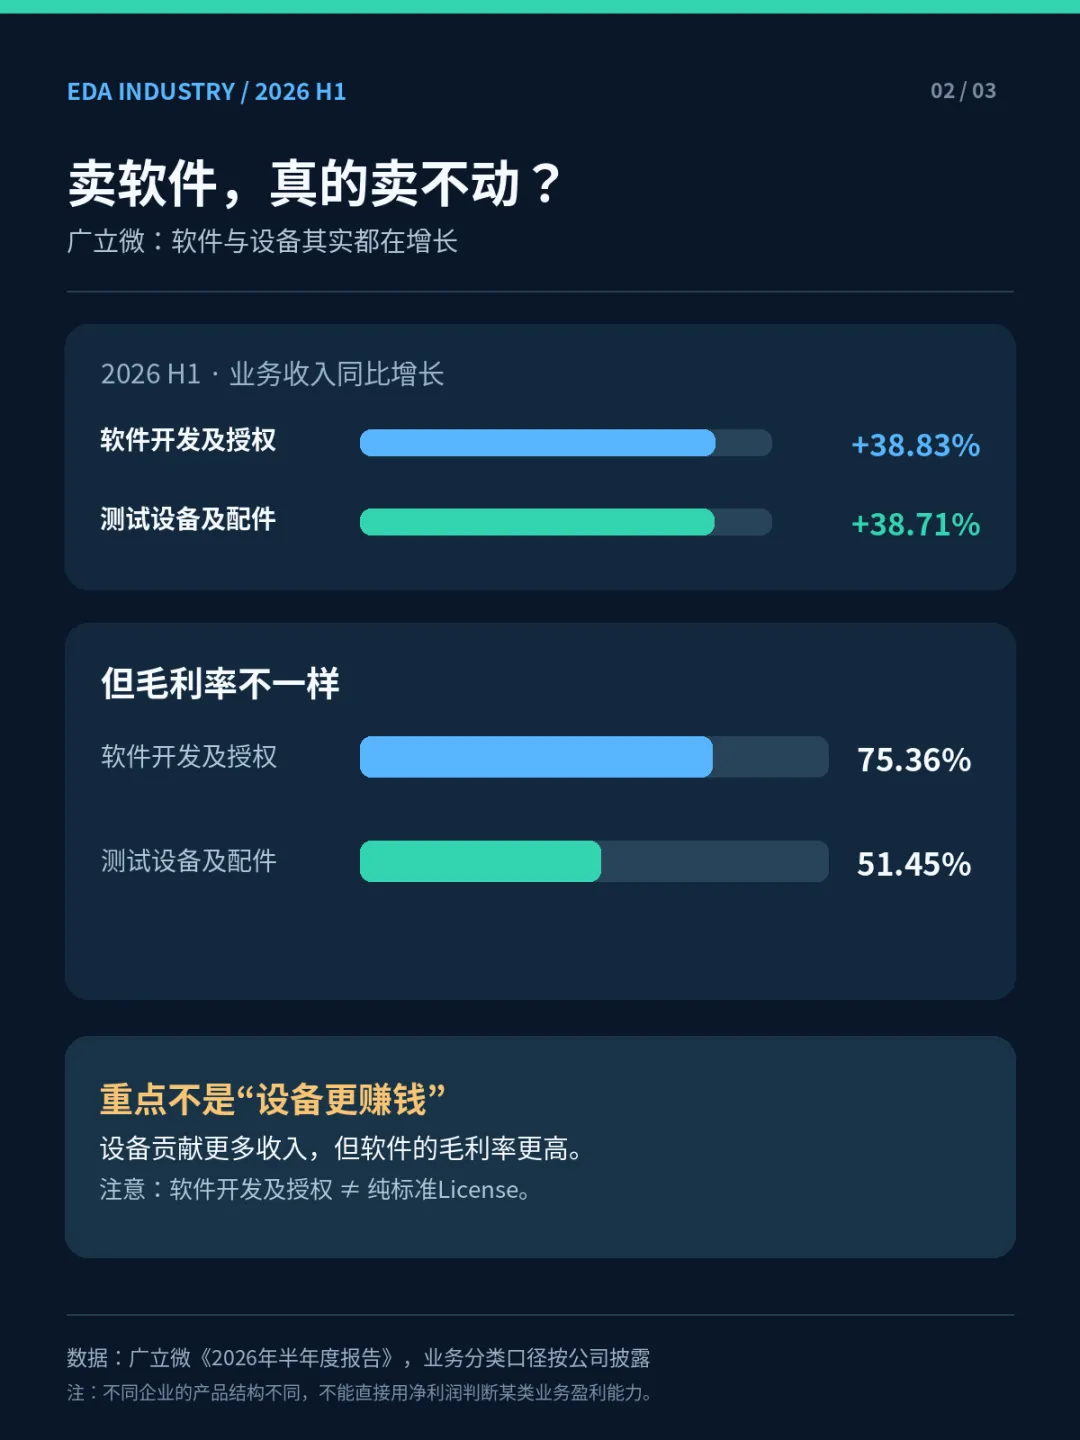
广立微软件与设备收入增速、毛利率对比
芯愿景又是另一种情况。它上半年营收约1.14亿元,归母净利润约3488万元。收入里,IC分析业务约3957万元,IC设计业务约5144万元,知识产权和资讯业务约1763万元,EDA软件授权只有约71万元,还同比下降了72.27%。说白了,它赚的主要是IC分析、设计这类服务的钱。而且它的日子也不算轻松,上半年净利润同比下降了约49%。
两家放在一起看,我的理解是:国产EDA相关企业确实能靠不同的业务赚到钱,但企业赚了钱,和EDA软件授权跑通了商业模式,是两回事。
企业赚了钱,和EDA软件授权跑通了商业模式,是两回事。
还没上市的那些公司在做什么
只盯着上市公司的财报,会漏掉行业里相当一部分玩家。
合见工软主要做数字芯片验证、物理设计、DFT,另外布局了系统级EDA和高速接口IP。2025年底它申请了IPO辅导,今年官网上又陆续披露了数字验证、DFT和AI相关工具的新进展。
芯华章的重心同样在数字验证,软件仿真、形式验证、原型验证都有涉及。今年7月,它发布了智能验证系统X-IVS和智能设计系统X-IDS。
九同方走的是另一条路,关注从芯片、先进封装到PCB和系统的多物理场仿真。
制造端也有人在做,比如全芯智造,主要围绕制造工业软件和相关EDA技术展开。
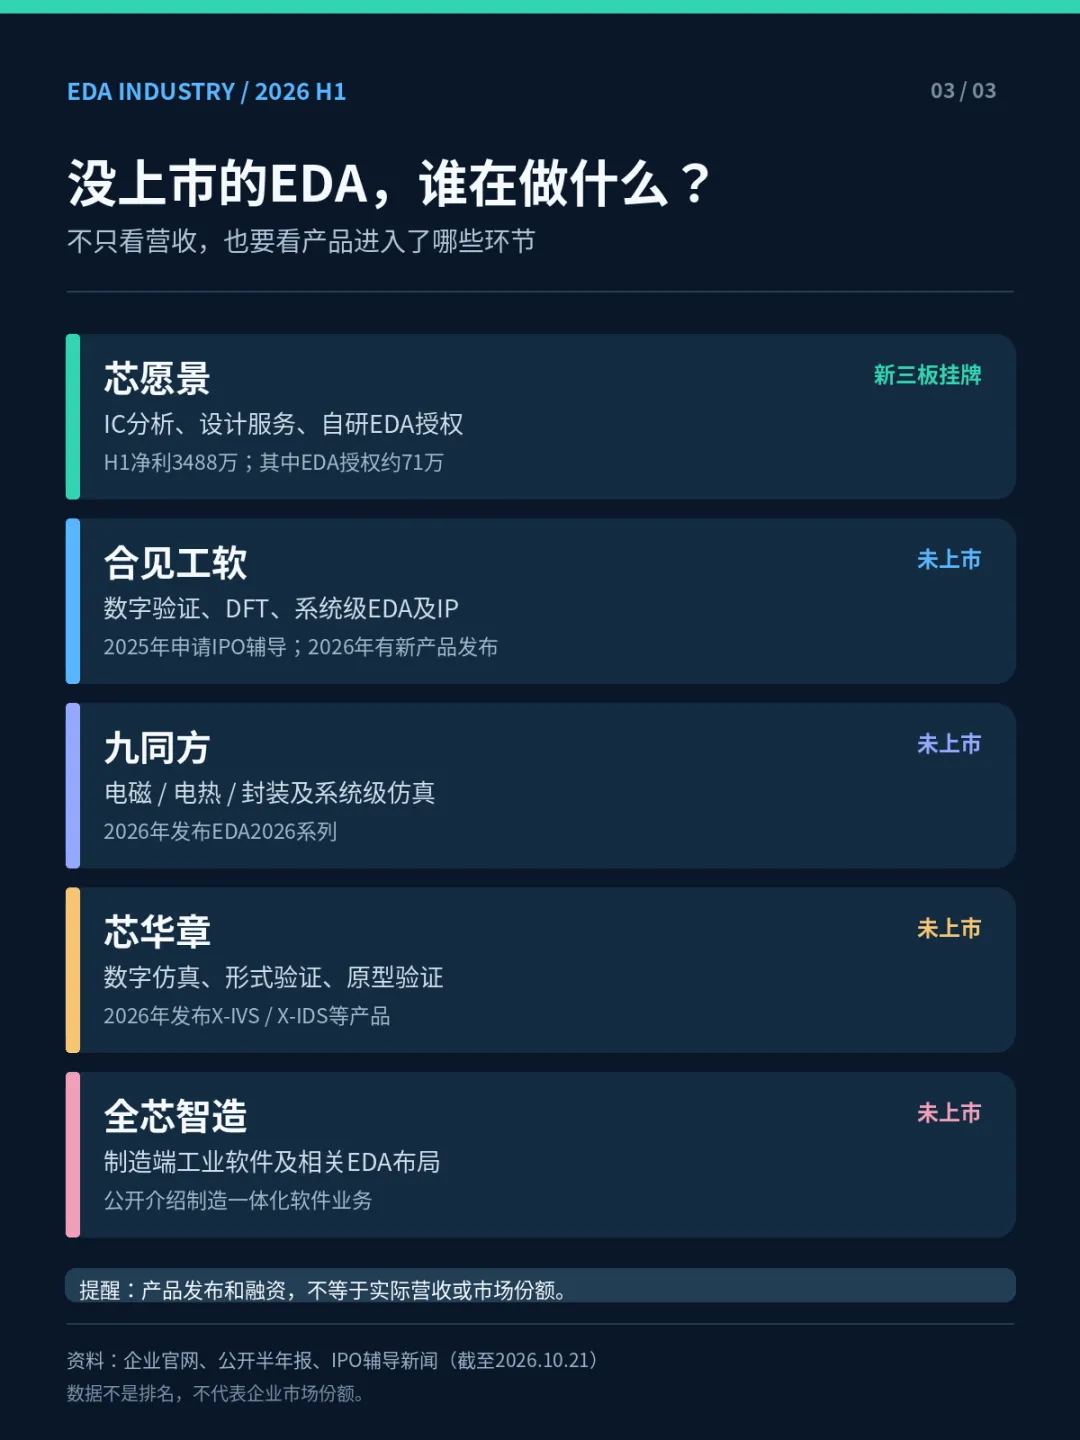
国产EDA非A股企业技术布局
不过这些公司公开出来的,多半是产品发布、技术介绍、融资和客户合作。软件授权到底收了多少钱,客户买了之后续不续费,研发投入要多久才能收回来,这些关键数字大多看不到。
所以我不太愿意凭融资额、产品数量,或者厂商自己公布的性能数据,就说哪家EDA公司已经成了。能确定的只是,国产EDA的技术路线,比上市公司那几家要丰富得多。
软件为什么不好卖:说点我自己的体会
我就在EDA行业工作,平时主要跟芯片电磁仿真软件打交道。
外面讨论国产EDA,常把问题归到“技术不够好”上。技术当然重要,但真正陪客户做过几轮工具测试,就知道卡点远不止这一个。
设想一个客户已经用了某款国外工具很多年,这时一家国产厂商找上门,说自己精度不差、速度有优势、价格也便宜。客户多半不会马上就买。
工程师要掂量的事情很多:老的设计能不能迁过来,原来的流程会不会被打乱,换了不同结构结果还稳不稳,跟上下游其他工具能不能接得上。真进到芯片项目里,要验证的东西就更多了。射频、模拟这些领域尤其如此,仿真结果直接关系到芯片最后的性能。
对客户来说,License贵不贵往往不是最大的顾虑,怕的是工具出了岔子,整个项目得返工重新验证。
国产工具想赢得这份信任,靠一次漂亮的测试是不够的。要反复比对结果,要在不同项目里验证,用的过程中还会冒出新问题,得一个个解决。这些都急不来。
在我看来,国产EDA的难处,研发只占一半,另一半是让客户放心把项目交出来。
技术服务涨得快,是好事吗?
华大九天上半年EDA软件销售同比增长4.89%,技术服务业务却增长了53.88%。
有人看到这组数可能会想:软件卖不动,只好派工程师去给客户干活。这么理解有点片面。
华大九天的技术服务包括PDK开发、SPICE模型提取、测试芯片设计、IP测试分析等,这些活儿跟EDA软件能不能真正用起来关系很大。拿PDK来说,它把晶圆厂的工艺数据和设计工具连在一起。没有适配好的器件模型、设计规则和验证环境,求解器再成熟,也很难直接在某个工艺平台上投入设计。从这个角度说,技术服务本身就是在搭EDA的生态。
但商业上的问题也摆在那里。标准化的软件授权可以大规模复制,项目制开发却要一直往里填工程师。一家EDA公司如果越来越依赖定制项目,收入是涨了,交付成本也会跟着涨。
反过来,如果能把项目里积累的模型、算法和工程经验沉淀成标准功能,再以授权的方式卖给更多客户,今天的服务就可能变成明天的产品收入。
所以技术服务涨得快,光看增长率说明不了什么,关键要看这些活儿最后有没有变成可以复用的软件。
国产EDA还要多久才能真正赚钱?
华大九天上半年研发费用约4.11亿元,占营收的72.61%。即便放在工业软件行业里,这个比例也相当高。
EDA的技术积累周期很长。就拿电磁仿真来说,求解器写出来只是起点,后面算法、网格处理、并行计算、内存管理都要持续优化,复杂结构下的精度和稳定性也得一点点磨。一套工具想进入先进芯片的正式设计流程,还要做工艺适配、跟其他工具打通接口,再经过长期的项目验证。
钱是一直在投的,收入却未必同步跟上。华大九天的软件业务还在增长,数字EDA等产品线也在补齐,但要形成更大规模、更稳定的软件收入,显然还需要时间。
看商业化能力,我会先问这几个问题
01 软件授权收入占比多少?
02 有多少客户在持续续费?
03 原来只买几套License的客户,后来有没有加量?
04 新产品进了客户的正式设计流程以后,能不能变成长期生意?
可惜这些数据,大多数公司披露得并不充分。也正因为看不全,不能因为某一年亏损就否定一家公司,也不能因为谁短期赚了钱,就觉得它已经把国产EDA商业化的难题都解决了。
最后还是得落到软件产品上
翻完这些材料,我倒觉得“卖软件和卖设备哪个更赚钱”没什么好争的。细分领域不同,客户需求和商业模式本来就差得很远,设备、技术服务、IP授权、软件,都可以是一家公司的收入来源。
可如果说的是国产EDA软件这个产业本身,最后还是得落到软件产品上。
一款EDA软件从发布到真正商业化,至少要过这么几关:技术上能用,工程上可靠,客户愿意买,买了还愿意接着用。关与关之间,可能隔几个月,也可能隔好几年。
这一点我在业务里感受越来越深。客户愿意试用,是因为看到了解决问题的可能;客户愿意一直付钱,通常说明这款产品已经在他的实际工作里派上了用场。
所以比起又发布了多少新产品,我更想知道的是,有多少国产EDA软件开始被客户一直用下去。
说到底
比起又发布了多少新产品,我更想知道有多少软件被一直用下去。
数据来源:华大九天、广立微、概伦电子2026年半年度报告;芯愿景2026年半年度报告;合见工软、芯和半导体、芯华章、全芯智造公开资料。各企业业务统计口径不同,不宜直接据此进行技术实力或盈利能力排名。本文不构成投资建议。