ARTICLE · 1313687
半年三轮、累计数亿元融资:物理AI基础模型公司幂级智能凭什么拿到投资?附40页A轮融资商业计划书PPT下载
一家没有公开付费客户数、没有公开营收、核心产品仍在迭代的公司,为什么能连续拿到钱?
这篇结合公开报道与一份 40 页 A 轮商业计划书,拆三件事:投资人买的到底是什么、这门生意难在哪、接下来该盯哪些数。
答案不是「故事讲得好」,而是三种确定性在同一个时间窗口里对齐了。
第一,学术确定性。2023 年,清华大学自动化系封硕以第一作者在《Nature》正刊发表封面论文《基于密集强化学习的自动驾驶汽车安全性测试》,提出「稀疏度灾难」(Curse of Rarity)与密集强化学习方法 D2RL。据中国科学院、国家科技创新中心的公开报道,该方法可使安全评估加快多个数量级(约 10³ 至 10⁵ 倍),实验中每 1 公里测试近似等价于实路 1000 至 10000 公里。2024 年,封硕入选《麻省理工科技评论》中国区「35 岁以下科技创新 35 人」,并获达摩院青橙奖。Nature 正刊封面的分量在于:方法是经过同行评议的,不是 BP 里的自述。
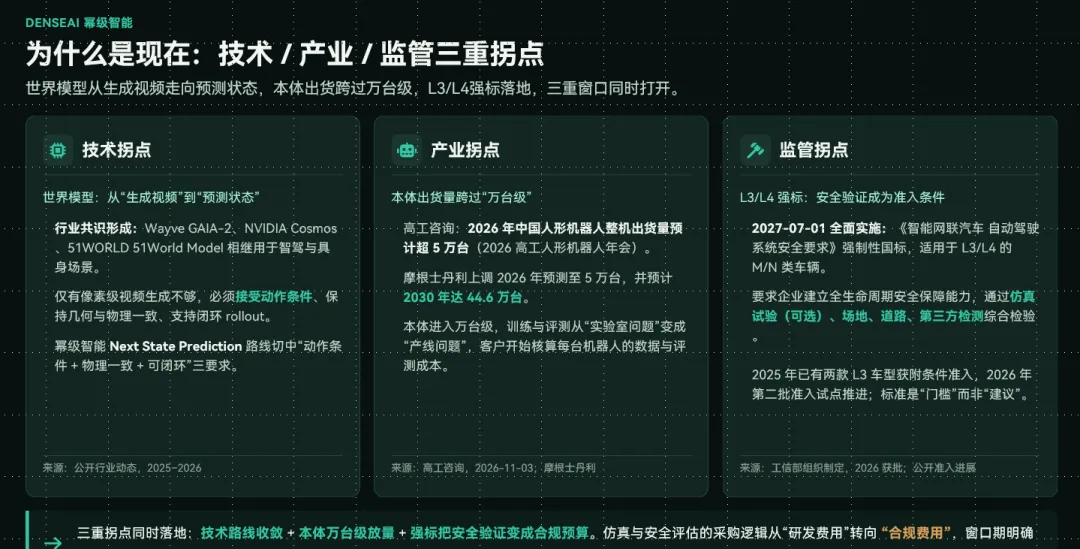
第二,监管确定性。2027 年 7 月 1 日,《智能网联汽车 自动驾驶系统安全要求》强制性国标全面实施,L3/L4 从「示范」转入「准入」。安全验证由可选项变成硬约束,采购逻辑随之从「研发费用」转向「合规费用」——这是带生效日期的预算时钟。
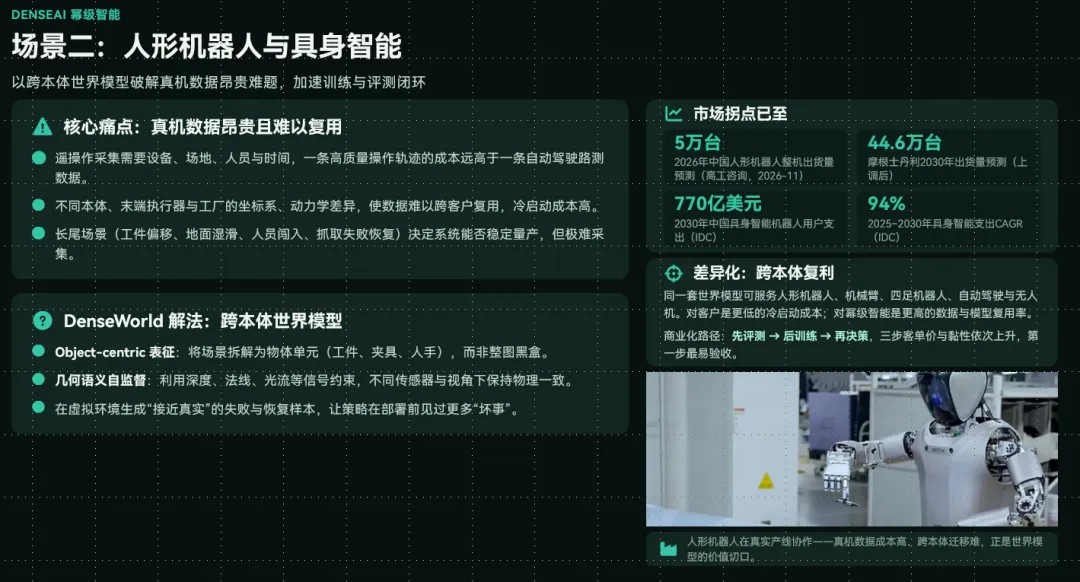
第三,市场确定性。BP 引用的第三方口径显示:沙利文预测 2030 年智能驾驶与具身智能仿真及数据需求达 1800 亿元;IDC 预测中国具身智能用户支出 2030 年达 770 亿美元。
团队配置补齐了另一半:首席科学家负责前沿算法,CEO 具备 L4 级自动驾驶系统研发与量产落地经验,负责把论文变成可交付的产品闭环。
先用一句话说清技术切口。
自动驾驶最难的不是「让车会开」,而是在出事前那一瞬间预判接下来会发生什么:路边有人突然横穿、电动车突然变道、前车突然刹住。传统验证要靠真车真路把这些罕见场景「碰」出来——业内称之为「百亿公里」难题:危险事件是超高维空间里的小概率事件,靠随机试错可能跑一百万次才撞上一次。
再看成品与卖法。
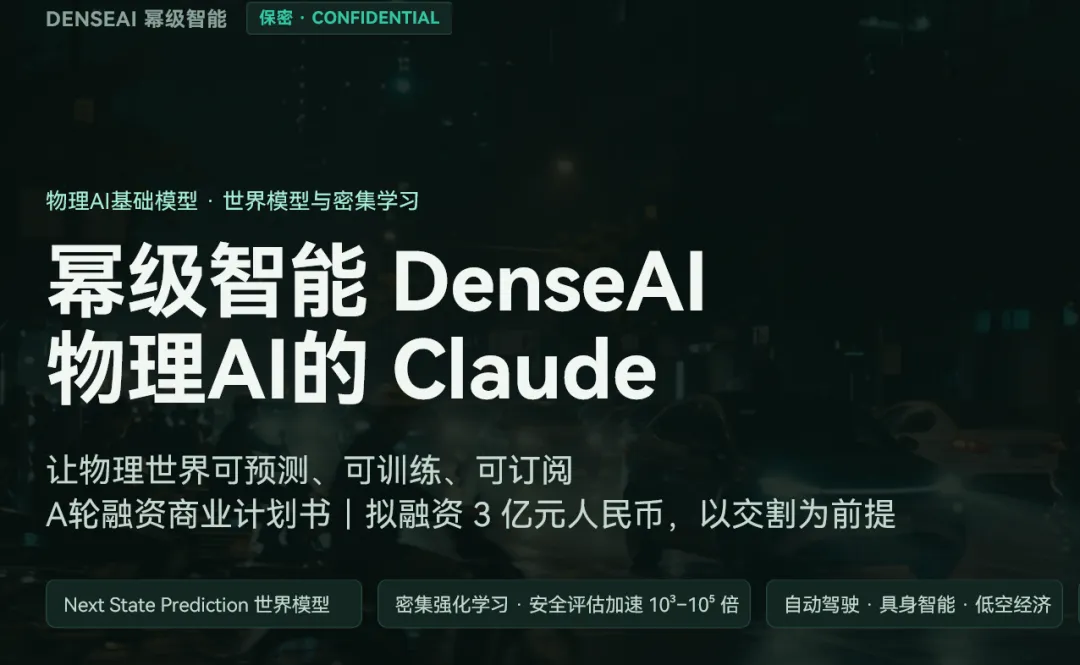
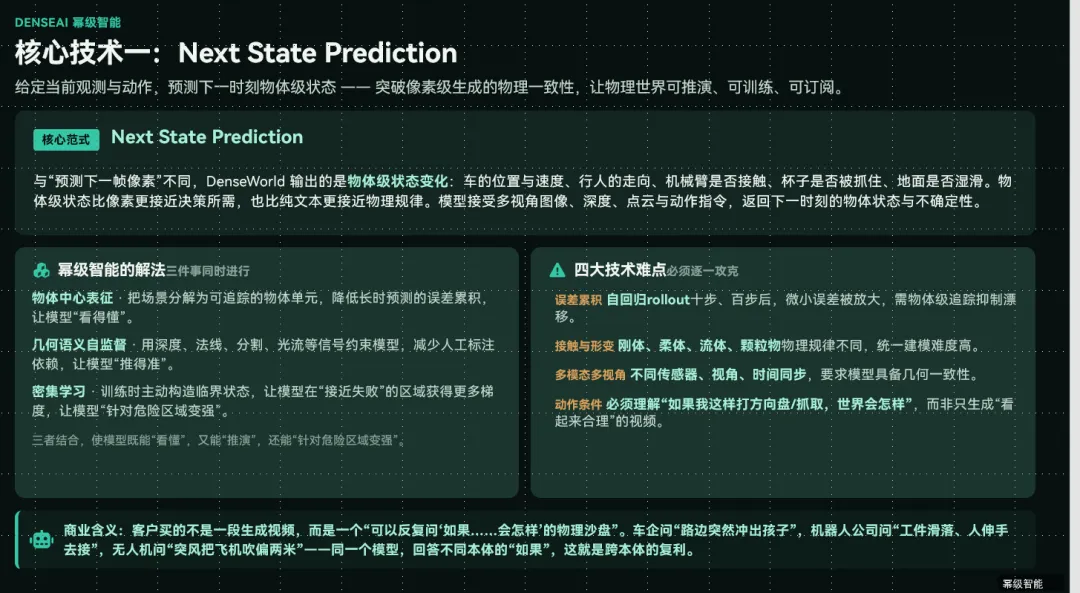
产品是 DenseWorld,核心方法是 Next State Prediction(下一状态预测):给定当前画面与动作,预测世界下一步会变成什么样,围绕数据、表征、训练方式三要素构建,服务机器人、自动驾驶与无人机的训练、测试和决策。团队把愿景写成「物理 AI 的 Claude」,规划 36 个月内建成大规模物理 AI 强化学习基础设施。
BP 里的产品矩阵分三层,按价值定价而非按坐席:
Studio 工作室层 200–500 万元/年 · 私有 VPC + 联合训练 · 收入主力
Infrastructure 基础设施层 800–2000 万元/年 · 专属集群 + 本地化 · 高客单、数量少
2028E 收入结构目标为 10% / 55% / 35%;商业模式是「平台年费 + 用量计费 + 专业服务」,本质是把一次性项目收入转成可续费的订阅。18 个月目标写成:30–35 家付费客户、8000 万至 1 亿元年度经常性收入(ARR)、跨自动驾驶与具身智能的可复用交付模板。市场进入分三步:灯塔客户验证 → 跨场景复制 → 平台化出海。
资金用途的结构也很说明问题:按 BP 的 3 亿元规划,研发与模型 1.2 亿元(40%)、算力与数据 0.9 亿元(30%)、商业化与标杆 0.6 亿元(20%)、团队与运营 0.3 亿元(10%)。七成买模型与算力——这是技术验证期,还不是规模化销售期。
第一,仿真与现实的差距。模拟环境越逼真越难,差距一大,模型会学会「在模拟器里活下来」,到真实世界全崩。BP 自己把 sim-to-real 一致性列为三层验收指标之一,并把「公开基准与私有基准对比数据」写进尽调核查清单——说明团队知道这是命门。
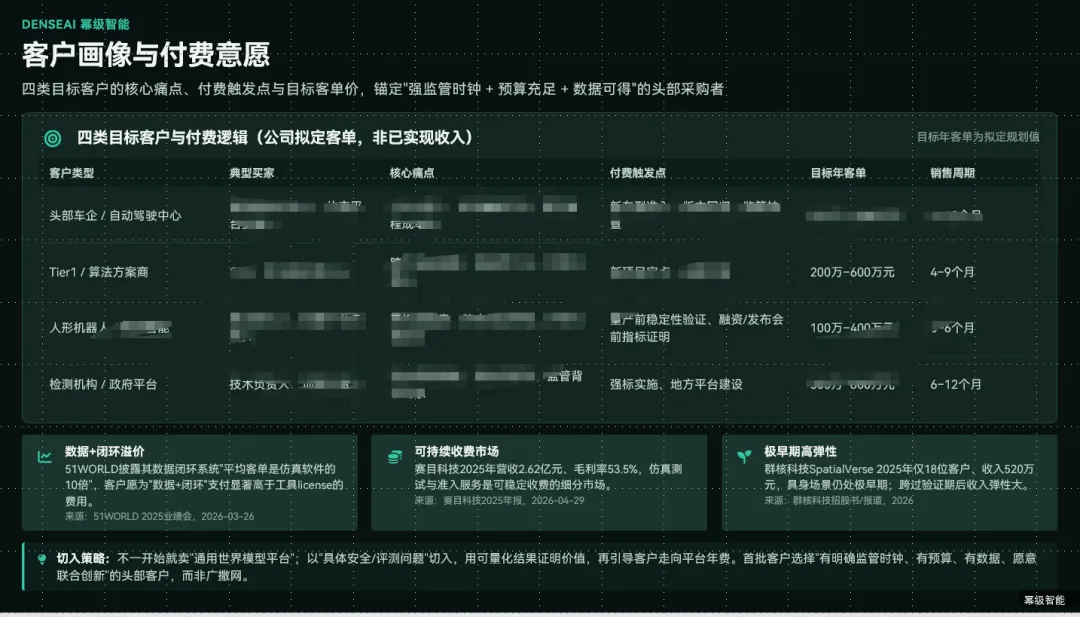
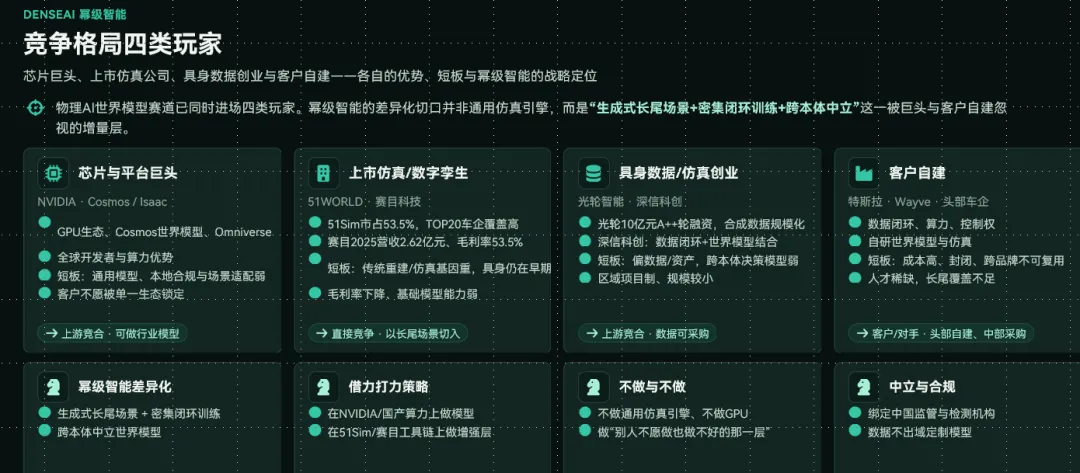
第二,订阅制在物理 AI 领域还没有先例。BP 在口径说明里反复强调「公司规划/假设」「以交割为前提」,并明确写「不虚构客户与收入」;公开材料里同样看不到付费客户数。目标客户集中在头部车企、机器人龙头与检测机构,客户集中度高,且头部客户往往具备自建能力。两个行业参照能说明阶段:赛目科技 2025 年营收 2.62 亿元、毛利率 53.5%;群核科技 SpatialVerse 2025 年仅 18 位客户、收入 520 万元。能收费,但仍在极早期。
第三,关键人风险。技术路线高度绑定首席科学家的研究体系。BP 给出的对冲是专利与软著归属公司、竞业与知识产权协议、「学术带头人 + 工程负责人」双备份,并建议投资人重点核查论文与专利的对应关系。
给投资人与 FA:接下来 12 个月,只盯三个数——付费客户数(不是 PoC 数)、PoC 转付费率(BP 目标 ≥60%)、续费率与毛利率底稿(BP 目标 55%–65%,稳态 65%)。融资额、论文引用数都不是商业化验证指标。另外按 BP 自己的清单核查:论文—专利对应关系、首批客户合同与验收单、算力成本与毛利率底稿。
给车企、机器人与低空产业方:强标把安全验证从可选项变成硬约束,预算属性变了。建议先用「一个具体的安全/评测问题」切入,按 4–8 周接入首场景、8–12 周完成 PoC 的节奏验证,用可追溯的 safety case 与长尾覆盖报告验收,别一上来就谈平台共建。
给行业研究者与同行:机器人、自动驾驶、无人机过去是三个互不相干的行业,现在共享同一个底层需求——一个能预测物理世界「下一步」的模型。这层底座正在从「每家自建」走向「有人专门造」,路径与当年云计算、数据库的集中过程相似。但世界模型赛道同时有几十家在做,「谁是下一个」远未定;独立公司相对大厂自建的结构性优势,可能只剩「跨品牌、跨本体」的中立性。
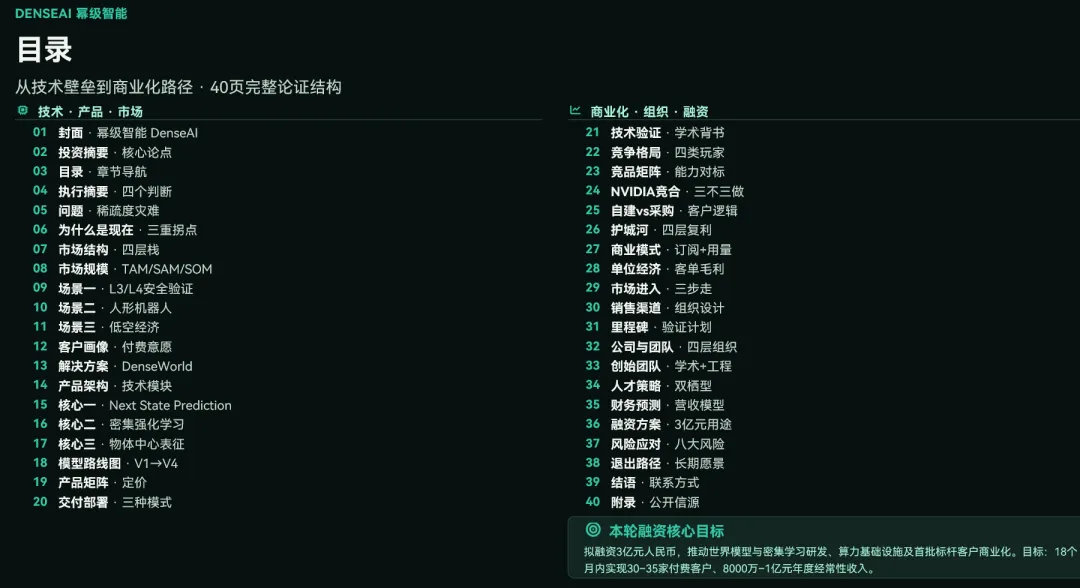
这份《幂级智能 DenseAI|A 轮融资商业计划书》共 40 页,包含执行摘要、市场与时点、技术方法论、DenseWorld 产品矩阵与定价、商业模式与单位经济、三步走市场进入、组织与团队、财务预测、融资方案与资金用途、风险与尽调核查清单,以及完整公开数据来源附录。
需要提醒:BP 中的客户数、收入、里程碑与财务预测均为公司规划/测算口径,以 A 轮交割为前提,不构成业绩承诺或投资建议;文中引用的第三方数据以原报告为准。
如果这篇拆解对你有帮助,欢迎点个「在看」或转发给需要的朋友。
本文为基于公开信息的行业分析,不构成任何投资建议;相关数据以公司尽调底稿及原始报告为准。