文档文本内容
职测资料分析1
  王陈老师
资料分析1
说在课前
1.补充课程的用法
2.课程设置以及课堂注意事项
3.课后答疑
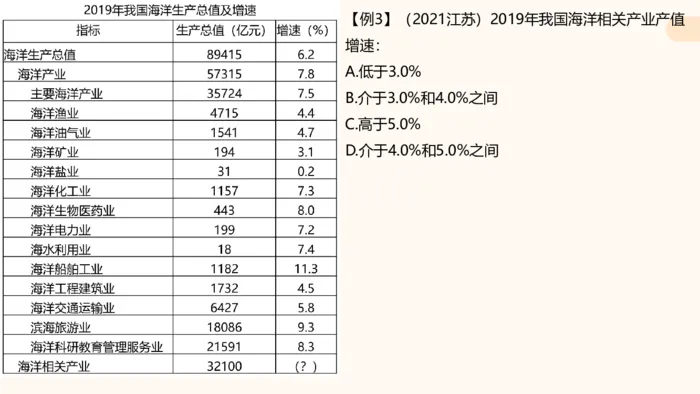
 【例3】(2021江苏)2019年我国海洋相关产业产值
增速:
A.低于3.0%
B.介于3.0%和4.0%之间
C.高于5.0%
D.介于4.0%和5.0%之间
资料分析1
第一节:加减法运算
示例1:67.1%-29 .6%=(       )
示例2:4536+7207+1899=(         )
①A. 13561                      B. 13642                      C. 15143                      D. 15224
②A. 10542                      B. 13642                      C. 15566                      D. 16646
③A. 13000                      B. 14000                      C. 15000                      D. 16000
资料分析1
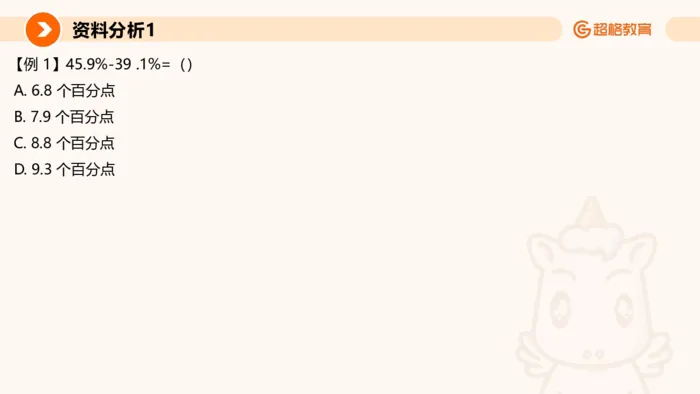
【例 1】45.9%-39 .1%=()
 A. 6.8 个百分点
 B. 7.9 个百分点
 C. 8.8 个百分点
 D. 9.3 个百分点
资料分析1
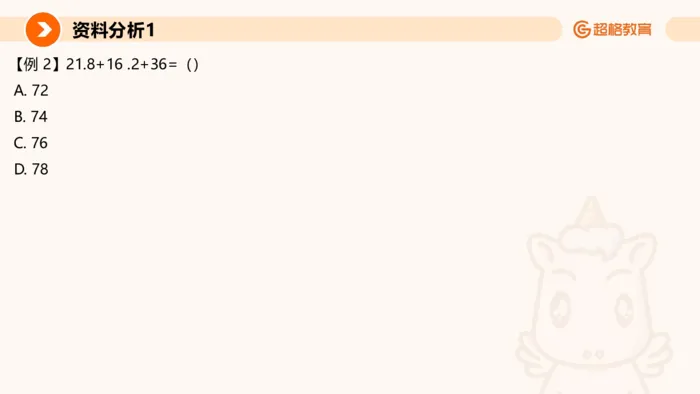
【例 2】21.8+16 .2+36=()
 A. 72
 B. 74
 C. 76
 D. 78
资料分析1
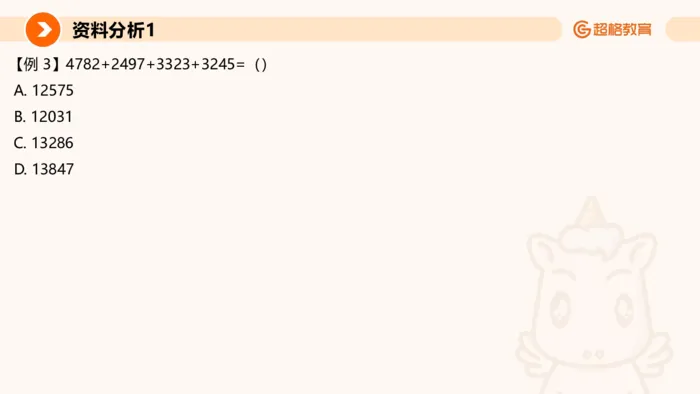
【例 3】4782+2497+3323+3245=()
 A. 12575
 B. 12031
 C. 13286
 D. 13847
资料分析1
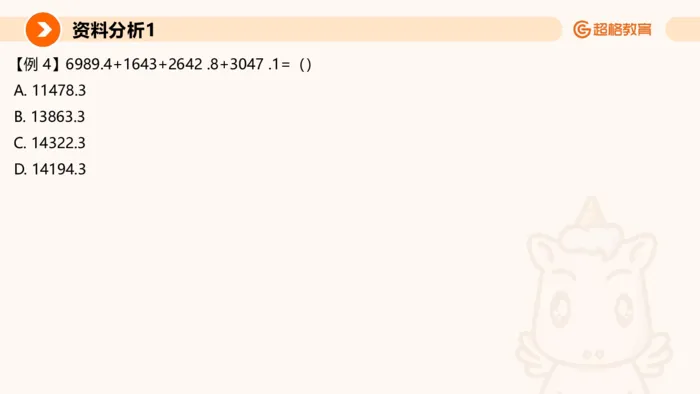
【例 4】6989.4+1643+2642 .8+3047 .1=()
 A. 11478.3
 B. 13863.3
 C. 14322.3
 D. 14194.3
资料分析1
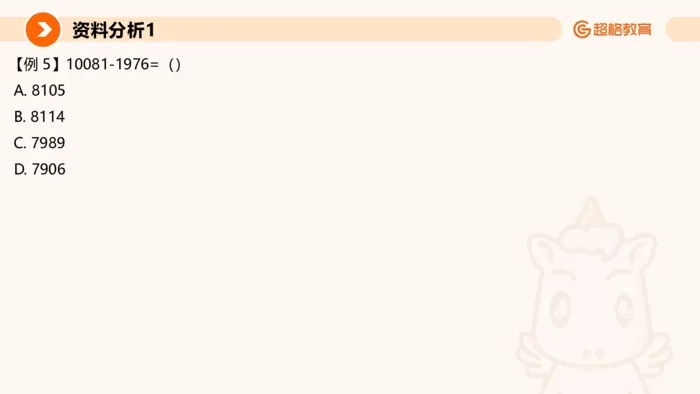
【例 5】10081-1976=()
 A. 8105
 B. 8114
 C. 7989
 D. 7906
资料分析1
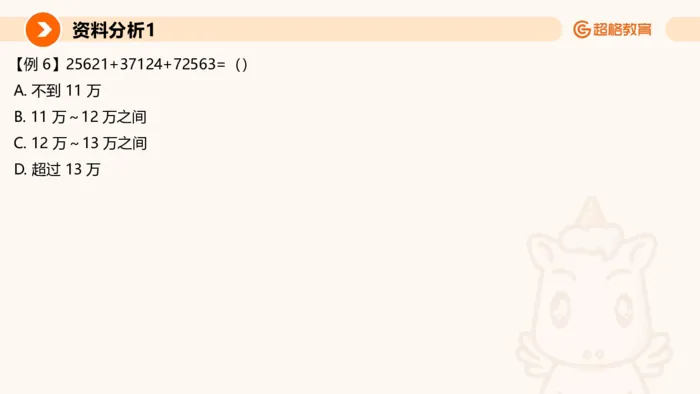
【例 6】25621+37124+72563=()
 A. 不到 11 万
 B. 11 万~12 万之间
 C. 12 万~13 万之间
 D. 超过 13 万
资料分析1
三、随堂练习
1.12.3%+9 .8%+6 .7%=()
 A. 21.7%
 B. 23.8%
 C. 28.8%
 D. 29.9%
资料分析1
2.56.58+37 .92+74 .57+76 .83=()
 A. 245.78
 B. 245.90
 C. 245.86
 D. 245.93
资料分析1
3.3947.5+2019 .1+1759 .3=()
 A. 7872.9
 B. 7725.9
 C. 7829.9
 D. 7737.9
资料分析1
4.358.41-245.37-29.08-7.44=()
 A. 64.02
 B. 68.32
 C. 74.42
 D. 76.52
资料分析1
5.6839+9393+258=()
 A. 17590
 B. 16490
 C. 15560
 D. 14560
资料分析1
6.47191+23654+18982+12921=()
 A. 8 万~9 万
 B. 9 万~10 万
 C. 10 万~11 万
 D. 11 万~12 万
资料分析1
7.98732-57286=()
 A. 38436
 B. 41446
 C. 58546
 D. 60446
资料分析1
8.7991.5+7887 .3-3289.5-3223=()
 A. 不足 8000
 B. 8000~9000
 C. 9000~10000
 D. 超过 10000
资料分析1
第二节   除法运算
示例1:
29746
597.5 =
①A. 40                           B. 50                           C. 60                           D. 70
②A. 43                           B. 50                           C. 53                           D. 57
③A. 49.2                        B. 49.8                         C. 50.4                        D. 51.1
④A. 43                           B. 50                           C. 58                           D. 65
资料分析1
第二节   除法运算
示例2:
3824+4265
1908+2876=
资料分析1
(二)有效数字的含义
对于一个数,从左边第一个不是0 的数字起,到末位数止,每一个数字都称为有效数字。
二、理论应用
【例 1】
6038
40725 =()
 A. 10%
 B. 15%
 C. 20%
 D. 25%
资料分析1
【例 2】
42332
6985
 A. 8
 B. 7
 C. 6
 D. 5
资料分析1
【例 3】
13847
1+21.6%
 A. 9387
 B. 10112
 C. 11387
 D. 12812
资料分析1
【例 4】
5645
68.4%
 A. 7985
 B. 8253
 C. 8306
 D. 8807
资料分析1
【例 5】
495.9+68.7
983.1−485.4
 A. 2.5
 B. 2.1
 C. 1.5
 D. 1.1
资料分析1
【例 6】
5826
2957+4416+3592
 A. 43%
 B. 53%
 C. 63%
 D. 73%
资料分析1
【例 7】
39473−29748
25748
 A. 33%
 B. 38%
 C. 45%
 D. 50%
资料分析1
【例 8】
8545.6亿
241123.4万
 A. 354
 B. 3540
 C. 494
 D. 4940
资料分析1
【例 9】
1319
1645 ×
1+76.4%
1+167.0%
 A. 53%
 B. 66%
 C. 80%
 D. 91%
资料分析1
三、随堂练习
【例 1】
9036
2022
 A. 3.5
 B. 4.0
 C. 4.5
 D. 5.0
资料分析1
三、随堂练习
【例 2】
2018
5943
 A. 不到 20%
 B. 20%~30% 之间
 C. 30%~40% 之间
 D. 超过 40%
资料分析1
三、随堂练习
【例 3】
7393
1+48.5%
  A. 3670
  B. 4980
  C. 5230
  D. 6480
资料分析1
三、随堂练习
【例 4】
14522
1−15.6%
 A. 15460
 B. 16780
 C. 17210
 D. 17920
资料分析1
三、随堂练习
【例 5】
2426
11526
 A. 18%
 B. 19%
 C. 21%
 D. 24%
资料分析1
三、随堂练习
【例 6】
27515+30466
8416+3579
 A. 3.8
 B. 4.8
 C. 5.8
 D. 6.8
资料分析1
三、随堂练习
【例 7】
5411.3−4335.5
4335.5
 A. 不到 20%
 B. 20%~30% 之间
 C. 30%~40% 之间
 D. 超过 40%
资料分析1
三、随堂练习
【例 8】
5834.5
2341 ×
4340.2
1102
 A. 7.5
 B. 9.8
 C. 11.4
 D. 17.3
资料分析1
第三节   乘法运算
示例 1  203×29 .8%=(       )
示例 2  1286×50%=(       )
资料分析1
常见百分数的转化
资料分析1
【例 1】28.9×19 .7=()
 A. 570
 B. 670
 C. 770
 D. 870
资料分析1
【例 2】7831.5×(1+59 .4%)=()
 A. 10129
 B. 11343
 C. 12483
 D. 13709
资料分析1
【例 3】7668×12 .5%=()
 A. 863.4
 B. 896.5
 C. 924.4
 D. 958.5
资料分析1
【例 4】3680×33 .3%=()
 A. 1027.2
 B. 1149.7
 C. 1225.4
 D. 1301.1
资料分析1
【例 5】364×16 .67=()
 A. 5144.04
 B. 6067.88
 C. 6964.04
 D. 7714.04
资料分析1
【例 7】564×11=()
 A. 5974
 B. 6034
 C. 6164
 D. 6204
资料分析1
【例 8】434.5×218=()
 A. 94612
 B. 94721
 C. 95133
 D. 95921
资料分析1
【例 9】488×45=()
 A. 21960
 B. 22350
 C. 22740
 D. 23430
资料分析1
三、随堂练习
1.1186×269=()
 A. 319034
 B. 326944
 C. 334429
 D. 345534
资料分析1
三、随堂练习
2.23.2×16 .8%=()
 A. 2.5
 B. 3.0
 C. 3.5
 D. 3.9
资料分析1
3.456×22 .2=()
 A. 9198.5
 B. 10123.2
 C. 11324.2
 D. 12463.2
资料分析1
4.212×44 .3=()
 A. 9321.6
 B. 9391.6
 C. 9497.5
 D. 9532.7
资料分析1
5.523.6×94 .8%=()
 A. 486.8
 B. 488.4
 C. 493.8
 D. 496.4
资料分析1
下次课预习:
1.比较能力培养
2.第二篇第一章:增长