ARTICLE · 1172496
2019年度注册会计师考试备考答疑《审计》:概述重难点讲解
 点击图片上方“中国会计报”蓝色小字,可订阅本微信。


2019年度注册会计师考试备考答疑(之一)
《审计》:概述重难点讲解
本期我们就《审计》概述的重难点展开讲解,其中包括审计要素、审计目标、审计基本要求、审计风险等内容。
知识点:审计要素
审计要素包括审计业务的三方关系人、财务报表(审计对象的载体)、财务报表编制基础(标准)、审计证据和审计报告。
一、审计业务的三方关系人
三方关系人包括注册会计师、被审计单位管理层(责任方)和财务报表的预期使用者。
三方之间的关系是:注册会计师对由被审计单位管理层(责任方)负责的财务报表(审计对象的载体)发表审计意见(提出结论),以增强除管理层(责任方)之外的预期使用者对财务报表的信赖程度。
二、财务报表(审计对象的载体)
财务报表审计中审计对象是历史的财务状况、经营成果和现金流量,审计对象的载体是财务报表。
三、财务报表编制基础(标准)
注册会计师在运用职业判断对审计对象作出合理一致的评价或计量时,需要有适当的标准。在财务报表审计中,财务报告编制基础即是标准。
适用的财务报告编制基础,是指法律法规要求采用的财务报告编制基础;或者管理层和治理层(如适用)在编制财务报表时,就被审计单位性质和财务报表目标而言,采用的可接受的财务报告编制基础。
四、审计证据
审计证据是指注册会计师为了得出审计结论和形成审计意见而使用的必要信息;包括会计记录中含有的信息和其他的信息。
五、审计报告
注册会计师应当针对财务报表在所有重大方面是否符合适当的财务报表编制基础,以书面报告的形式发表能够提供合理保证程度的意见。
知识点:审计目标
一、审计总体目标
1.对财务报表整体是否不存在由于舞弊或错误导致的重大错报获取合理保证,使得注册会计师能够对财务报表是否在所有重大方面按照适用的财务报告编制基础编制发表审计意见;
2.按照审计准则的规定,根据审计结果对财务报表出具审计报告,并与管理层和治理层沟通。
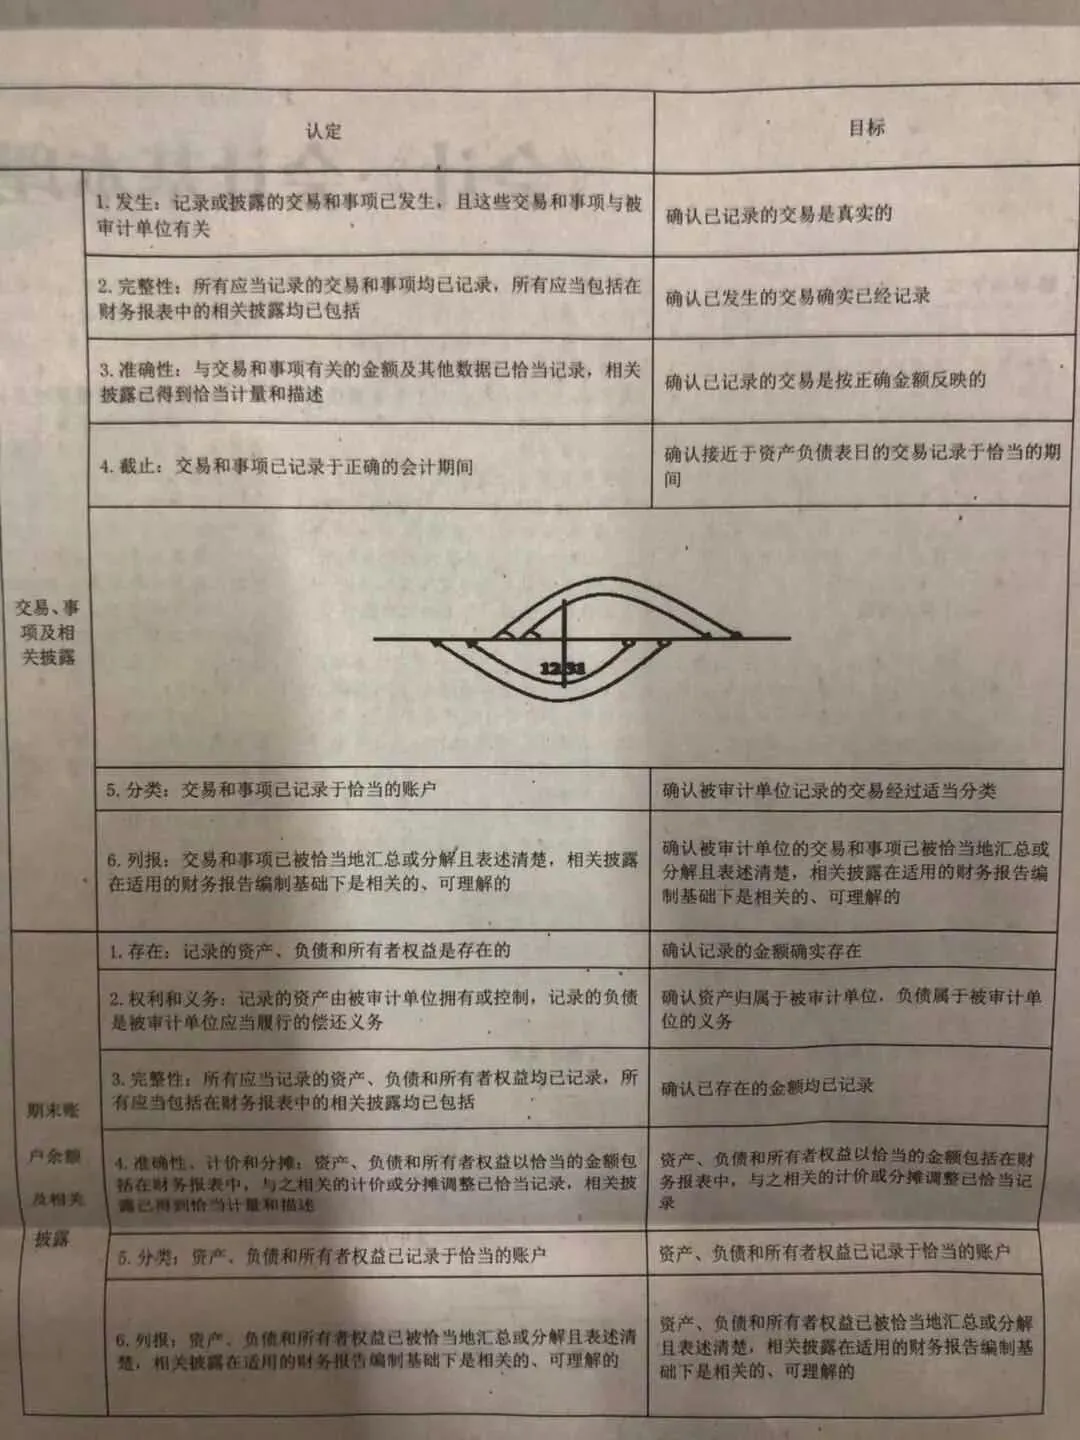
二、认定与具体审计目标
管理层认定与具体审计目标可归纳见表
知识点:审计基本要求
审计基本要求包含四点:遵守审计准则、遵守职业道德、保持职业怀疑、合理运用职业判断。此处,我们重点讲解保持职业怀疑与合理运用职业判断。
一、保持职业怀疑
1.职业怀疑的内涵
职业怀疑,是指注册会计师执行审计业务的一种态度,包括采取质疑的思维方式,对可能表明由于舞弊或错误导致错报的情况保持警觉,以及对审计证据进行审慎评价。
可以从以下方面加以理解:
第一,职业怀疑在本质上要求秉持一种质疑的理念;
第二,职业怀疑要求对引起疑虑的情形保持警觉,这些情况包括但是不限于:相互矛盾的证据;引起对文件记录和询问的答复的可靠性产生怀疑的信息;表明可能存在舞弊的情况;表明需要实施除审计准则规定外的其他审计程序的情形;
第三,职业怀疑要求审慎评价审计证据;
第四,职业怀疑要求客观评价管理层和治理层。
2.注册会计师如何保持职业怀疑
(1)在事务所层面营造保持职业怀疑的环境——制定相应的控制政策和程序;
(2)在项目组层面强调保持职业怀疑的必要性;
(3)在审计业务的各个阶段保持职业怀疑;
(4)重要审计领域特别需要保持职业怀疑。
二、合理运用职业判断
1.职业判断的含义
职业判断是指在审计准则、财务报告编制基础和职业道德要求的框架下,注册会计师综合运用相关知识、技能和经验,作出适合审计业务具体情况、有根据的行动决策。职业判断不仅贯穿注册会计师执业的始终,而且涉及注册会计师执业中的各类决策。
2.职业判断决策过程的步骤
注册会计师职业判断需要在相关法律法规、职业标准的框架下作出,并以具体事实和情况为依据。具体步骤分为:
(1)确定职业判断的问题和目标;
(2)收集和评价相关信息;
(3)识别可能采取的解决方案;
(4)评价可供选择的方案;
(5)得出职业判断结论并作出书面记录。
3.对职业判断的评价
(1)职业判断能力是注册会计师专业胜任能力的核心;
(2)衡量职业判断质量可基于下列方面:准确性或意见一致性、决策一贯性和稳定性、可辩护性。
知识点:审计风险
审计风险是指财务报表存在重大错报时注册会计师发表不恰当审计意见的可能性。审计风险取决于重大错报风险和检查风险。
一、重大错报风险
重大错报风险是指财务报表在审计前存在重大错报的可能性。重大错报风险与被审计单位的风险相关,且独立存在于财务报表的审计中。
重大错报风险分为两个层次的重大错报风险。
1.财务报表层次重大错报风险与财务报表整体存在广泛联系,可能影响多项认定。此类风险通常与控制环境有关;
2.注册会计师同时考虑各类交易、账户余额和披露认定层次的重大错报风险,考虑的结果直接有助于注册会计师确定认定层次上实施的进一步审计程序的性质、时间安排和范围。
二、检查风险
检查风险是指如果存在某一错报,该错报单独或连同其他错报可能是重大的,注册会计师为将审计风险降至可接受的低水平而实施程序后没有发现这种错报的风险。
检查风险取决于审计程序设计的合理性和执行的有效性。但检查风险不可能降低为零。
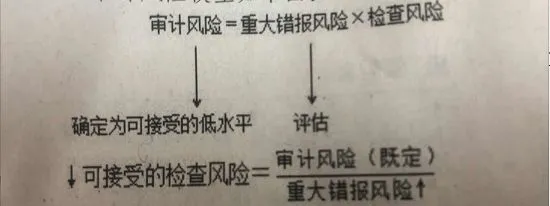
三、检查风险与重大错报风险的反向关系——审计风险模型
在既定的审计风险水平下,可接受的检查风险水平与认定层次重大错报风险的评估结果呈反向关系。评估的重大错报风险越高,可接受的检查风险越低;评估的重大错报风险越低,可接受的检查风险越高。
审计风险模型如下图:
(本文仅代表作者个人观点,供考生参考)
更多内容详见“中国会计报APP”考试频道!
中国会计报APP下载方式:
1.关注中国会计报微信公众号,在下端功能键点击下载(最官方哦!)
2.识别图中二维码下载(最方便哦!)
3.在Apple store搜索“中国会计报”下载
4.在“应用宝”搜索“中国会计报”下载
来源:《中国会计报》5月17日14版
会计人都在看
紧急通知!会计人5月份要注意了!严查公转私+社保+增值税+税收证明+企业所得税新规……不学习没法干活!
提醒!会计6月30日前不做这事,企业会进“黑名单”,老板将被罚!
紧急提醒!4月1日起,这12种费用发票不能再报销了!一旦收到要立即退回,否则损失可能要会计承担!
4月1日后,增值税抵扣和发票报销必须这样做!弄错了后果很严重!建议转发给业务部门!

------------------------------------
独享,不如众享
凡注明“来源:XXX(非中国会计报)”的作品,均转载自其它媒体,转载目的在于传递更多信息,并不代表本微信公众号赞同其观点和对其真实性负责。
由于本公众号无法鉴别所有转载图片或文字的知识版权,如著作权人发现本公众号转载了其拥有著作权的作品时,请及时电话通知我们,本公众号将及时处理。
分享方式:搜索中国会计报或“Accounting-News”添加。
投稿、订报及合作:010-63812684、010-63803903、ckhome2003@163.com。
浏览更多精彩内容,可登录www.zgkjb.com
想看中国会计报很简单,可随时到当地邮局订阅哦!
刊号CN11-0271,邮发代号1-358
觉得不错,请点赞↓↓↓