ARTICLE · 1193707
人工智能软件平台层的竞争格局:最拥挤的赛道与最蓝海的窗口
软件平台层是整个人工智能软硬件版图当中竞争最为拥挤、创业活动最为活跃的地带。具体而言,智能体平台与编排层的发展重心,已经从早期"能否搭建出来"的验证阶段,升级为"生产级全生命周期治理"的成熟阶段;金融信息技术集成商则凭借自身深厚的行业认知积累,成功切走了那些具备高行业壁垒的垂直场景;数据与检索增强生成层,是金融机构最难被外部供应商替代、必须自行建设的核心能力层;而大语言模型可观测与评测领域,则是这片蓝海之中尚未被充分开垦的深处,其面向创业者的窗口期正在悄然打开。
一、智能体平台与编排层
当前有 4 股力量正在混战——分别是海外云巨头、国内云厂与大模型厂商、开源创业力量、以及行业信息技术集成商。从 2026 年的数据来看,中国智能体开发平台市场约 135 亿元,同比增长 70%,其中政务、制造、能源、金融合计占 70% 以上。
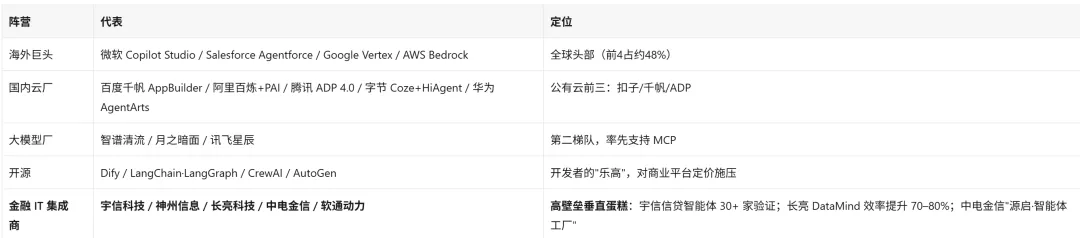
在头部阵营中,海外巨头微软、赛富时、谷歌、亚马逊依然占据着全球市场的头部位置(前 4 家合计约占 48%);在国内云厂商阵营里,百度千帆、阿里巴巴百炼与人工智能编程平台、腾讯智能体开发平台 4.0、字节跳动扣子与 HiAgent、华为智能体开发平台共同形成了公有云市场的前三格局(分别为扣子、千帆、智能体开发平台);大模型厂商智谱清流、月之暗面、讯飞星辰位居第二梯队,并率先完成了对模型上下文协议的支持;开源阵营的 Dify、LangChain 与 LangGraph、CrewAI、AutoGen 构成了开发者手中的"乐高"积木,从而对整个商业平台的定价体系形成了明显的压力;金融信息技术集成商宇信科技、神州信息、长亮科技、中电金信、软通动力,则凭借行业积累切走了高壁垒的垂直场景——其中,宇信科技的信贷智能体已经在 30 余家机构完成验证,长亮科技 DataMind 将效率提升 70% 至 80%,中电金信推出了"源启·智能体工厂"。
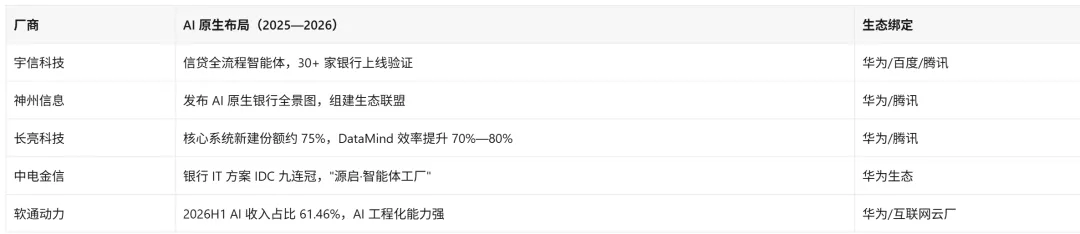
由此可见,竞争已经从"能否搭出来"升级为"生产级全生命周期治理",而金融信息技术集成商正是因为凭借行业认知,才成为了高壁垒场景的主要承接方。
二、人工智能数据层:检索增强生成、知识库、图增强检索、向量库
该层是创业活动最为活跃、市场分化最为明显的环节。具体到向量库这一细分领域,它正从早期高度碎片化的状态,逐步走向"云厂商捆绑加开源双雄"的半集中格局;而在检索增强生成平台领域,国内创业公司与云厂商之间形成了并存竞争的市场结构;至于图增强检索技术,目前仍处在发展的早期阶段,因此将向量库与图数据库相结合的混合架构,已经成为行业内公认的最佳实践路径。
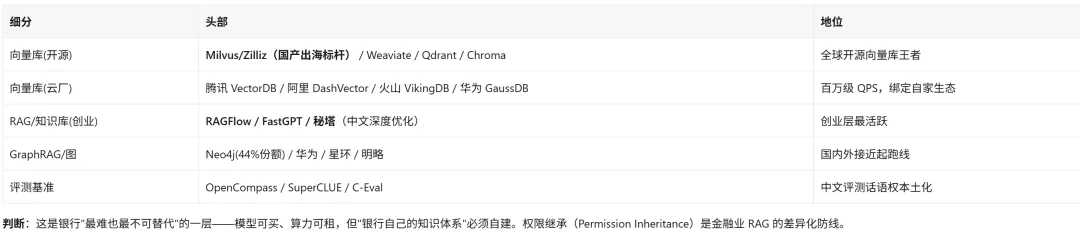
在开源向量库赛道,Milvus 与 Zilliz 已成为国产向量库出海的代表性标杆,Weaviate、Qdrant、Chroma 等开源项目则紧随其后共同发展;在云厂商向量库方面,腾讯 VectorDB、阿里巴巴 DashVector、字节跳动火山 VikingDB、华为 GaussDB 均已达到百万级每秒查询率的性能水平,并深度绑定各自厂商的生态体系;在检索增强生成与知识库创业层,RAGFlow、FastGPT、秘塔作为针对中文场景做了深度优化的代表产品,表现得最为活跃;在图增强检索方面,Neo4j 占据了 44% 的市场份额,而华为、星环科技、明略科技与国外厂商几乎处于同一起跑线;在评测基准层面,OpenCompass、SuperCLUE、C-Eval 等中文评测体系,有力推动了中文大模型评测话语权的本土化进程。
这是金融机构最难也最不可替代的一层——模型可以购买、算力可以租用,但金融机构的知识体系必须依靠自建,而权限继承正是金融业检索增强生成得以差异化的防线。
三、大语言模型可观测性与自动化评测
该领域最为早期、也最为分散——海外开源与商业双线并行(LangSmith、Langfuse、Phoenix),国内云厂以内嵌方式提供,且自研占比最高达 55.6%。其渗透率由 2026 年初的 15% 提升至 50%。
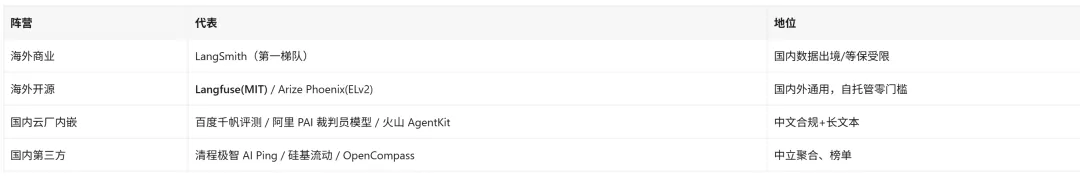
在海外商业领域,LangSmith 位居第一梯队,不过却受到国内数据出境与等级保护的限制;海外开源的 Langfuse(MIT 许可)与 Arize Phoenix(ELv2 许可)因自托管零门槛,得以在国内外通用;国内云厂内嵌了百度千帆评测、阿里巴巴人工智能编程平台裁判员模型、字节跳动火山 AgentKit,因此具备中文合规与长文本优势;国内第三方清程极智 AI Ping、硅基流动、OpenCompass 则提供了中立聚合与榜单。
评测与可观测领域要比前两个领域滞后 12 至 18 个月才会爆发,且独立专业评测厂商极为稀缺,这恰恰是创业公司切入的窗口期;随后,随着智能体的规模化落地,大语言模型即裁判与合规审计的需求也将随之爆发。
小结
综上,软件平台层的价值正从"工具"向"治理"迁移,金融等高壁垒行业由具备行业认知的集成商主导,而数据自建与评测可观测则是创业公司最值得布局的空白地带。