ARTICLE · 1398841
非洲AI公司放弃APP,如何靠打电话服务大客户
以下内容来自久谦中台 · 商业大数据AI研究平台
文末点击阅读原文申请试用
在非洲做互联网服务,标配动作是什么?做一个APP。无论是电商、出行还是金融,把成熟市场的APP模式复制到非洲,似乎是唯一正确的增长路径。毕竟,移动互联网的成功故事,不都是这么写的吗?
但这个常识,在非洲市场正在失灵。一个残酷的事实是:在智能手机渗透率不足40%的非洲,绝大多数本地服务APP都陷入获客昂贵、留存惨淡的泥潭。一家卢旺达的语音AI公司Pindo,却靠着彻底放弃APP的“反向操作”,跑通了高价值的ToB服务。
这不仅是换个渠道,而是对增长逻辑的根本重塑。
不是没能力做APP,而是APP不解决真问题
让我们先回到那个看似正确的起点:为什么APP模式在非洲会水土不服?
原因很简单:这个被奉为圭臬的模式,与非洲市场的基础设施和用户习惯,存在着致命的错配。
一方面,非洲至今仍有超过6亿功能机用户,他们被天然地隔绝在APP生态之外。另一方面,即便对于少数智能机用户,不稳定的网络、高昂的数据流量费用,以及普遍偏低的数字素养,都构成了极高的使用门槛。用户连下载、注册、找回密码这些我们习以为常的操作,都可能成为无法逾越的障碍。结果就是,APP获客成本居高不下,而用户留存率常常不足20%。
许多平台不是没看到问题,但它们的解决方案是做简化版APP、“Lite”版APP。而Pindo的创始人想得更彻底:问题既然出在APP本身,为什么不干脆绕开它?
Pindo的解法是,把服务入口从APP,搬回到非洲覆盖最广、使用最无门槛的渠道——普通电话。
用户不需要下载任何东西,甚至不需要联网,只要拨打一个普通的运营商号码,就能通过语音对话,办理银行业务、查询水电账单、续保保险。这背后,是Pindo提供的语音AI在进行实时处理和响应。
这个选择,本质上不是技术的炫技,而是对真实需求的精准回应。过去,所有人都盯着C端用户的流量,却忽略了非洲大量B端机构自身的服务困境:银行、保险公司、公用事业企业,它们的线下网点稀疏,人工客服中心成本高昂,对广袤的偏远地区用户,服务触达率长期不足三成。APP路径又无法覆盖那数亿功能机用户。
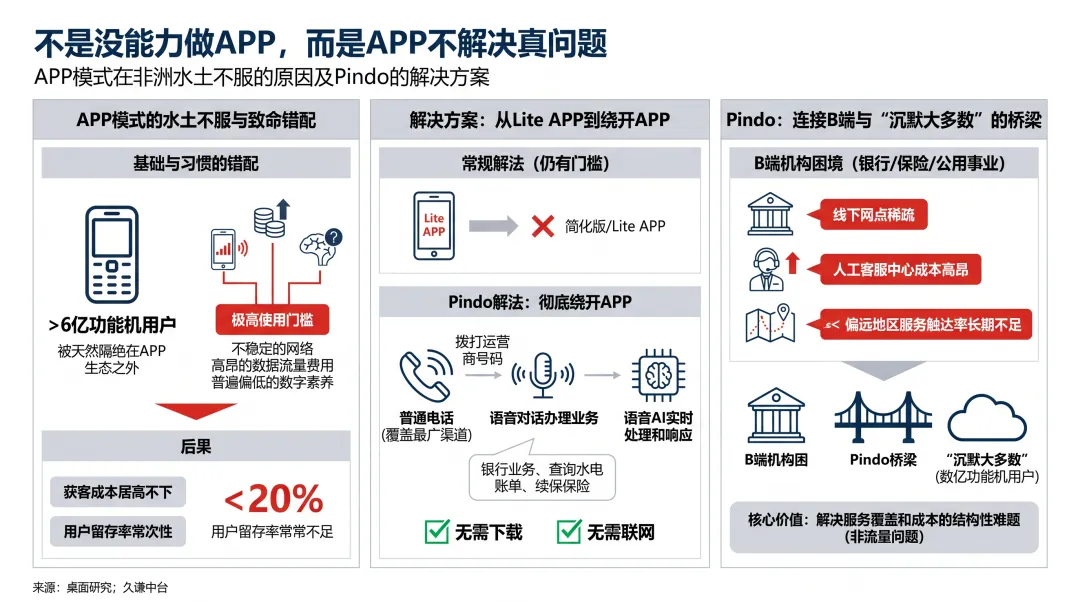
Pindo的模式,恰好为这些B端客户,搭建了一座通往“沉默大多数”的桥梁。它解决的不是一个流量问题,而是一个服务覆盖和成本的结构性难题。
技术不拼通用模型,拼业务流程的闭环能力
如果只是把通话作为入口,Pindo的故事并不新鲜。它的核心竞争力,在于将语音AI技术真正产品化,变成一套能嵌入客户业务流程、直接创造商业价值的解决方案。
这套方案,首先解决的是“听得懂”的问题。
通用语音AI,比如Siri或谷歌助手,在识别非洲本地语言时,准确率普遍低于60%。这个水平用来闲聊尚可,但要支撑严肃的金融交易或业务办理,完全是灾难。Pindo的核心技术壁垒,就是针对非洲本土语言训练的语音模型。
目前,它已支持卢旺达语、斯瓦希里语、卢干达语等多种非洲语言,在特定场景下的识别准确率,足以支撑完整的业务闭环。比如,在与卢旺达I&M银行的合作中,用户可以用最自然的卢旺达语口语完成活动注册,系统能准确理解并执行,全程无需用户学习任何僵硬的指令。
但仅仅“听得懂”还不够,更关键的是“办成事”。Pindo将整个服务流程打包成了一套“即插即用”的标准化系统。
这套系统分为四步,让AI不再是孤立的技术,而是直接长在客户业务里的增长引擎:
1. 系统对接:直接接入银行核心系统、保险业务系统或公用事业计费系统,客户无需对现有IT架构做伤筋动骨的改造。
2. 渠道部署:客户可以选择用Pindo的专属号码,也可以整合进自己现有的呼叫中心,甚至用于外呼营销,入口灵活。
3. 风控管理:全程保留用户授权记录和操作轨迹,支持一键转人工,AI的服务权限可由客户自定义。这完全满足了金融等行业对合规的苛刻要求。
4. 效果度量:直接输出收入增长、成本下降、用户覆盖范围等核心业务指标。AI的价值不再是虚无缥缈的“赋能”,而是清晰可见的投入产出比。
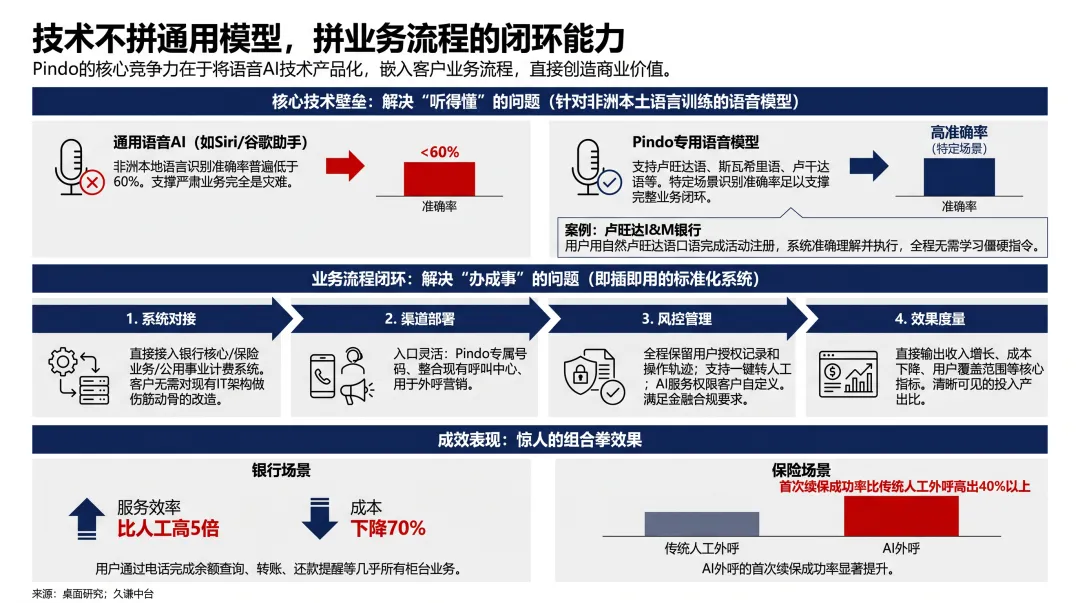
这套组合拳打下来,效果是惊人的。在银行场景,用户通过电话就能完成余额查询、转账、还款提醒等几乎所有柜台业务,服务效率比人工高5倍,成本却下降了70%。在保险场景,AI外呼的首次续保成功率,比传统人工外呼高出40%以上。
真正的壁垒,不是算法而是脏活累活的积累
同样想服务非洲B端客户的科技公司,为什么难以复制Pindo?
因为Pindo的壁垒,从来不是单一的算法优势,而是一个由数据、场景和生态交织而成的综合体。想追赶它,需要投入的不是聪明的算法工程师,而是时间和耐心。
第一层壁垒,是别人拿不到的本地语言数据。
非洲小众语言的语音数据集,在全球范围内都极度稀缺。大型科技公司没有商业动机,去为一个几百万人使用的语言投入海量的训练资源。而Pindo在每一次服务中,都在积累最真实的场景语音数据。
这就形成了一个强大的正向循环:服务越多,数据越多;数据越多,模型越准;模型越准,客户越满意,从而带来更多服务。新玩家即便带着更先进的通用算法入场,没有足够的高质量“燃料”,也炼不出好模型。
第二层壁垒,是泡在行业里沉淀出的场景认知(Know-how)。
Pindo的服务深度嵌入客户的核心业务。金融交易的身份核验怎么做才合规?保险理赔的规则有哪些坑?对接不同公用事业公司的计费系统,会遇到哪些意想不到的问题?
这些都不是写在纸上的说明书,而是Pindo在无数个项目落地中,用“脏活累活”换来的隐性知识。一个纯粹的技术团队,面对B端客户复杂琐碎的业务需求,往往会束手无策。
第三层壁垒,是标杆客户构筑的信任网络。
Pindo已经拿下了卢旺达I&M银行这样的头部金融机构。在企业服务市场,一个有说服力的标杆案例,胜过千言万语。它极大地降低了Pindo开拓新客户时的信任成本。再加上作为谷歌黑人创始人基金、AI Hub for Development等机构支持的项目,Pindo在算力、资金和行业资源上,也获得了不对称的优势。
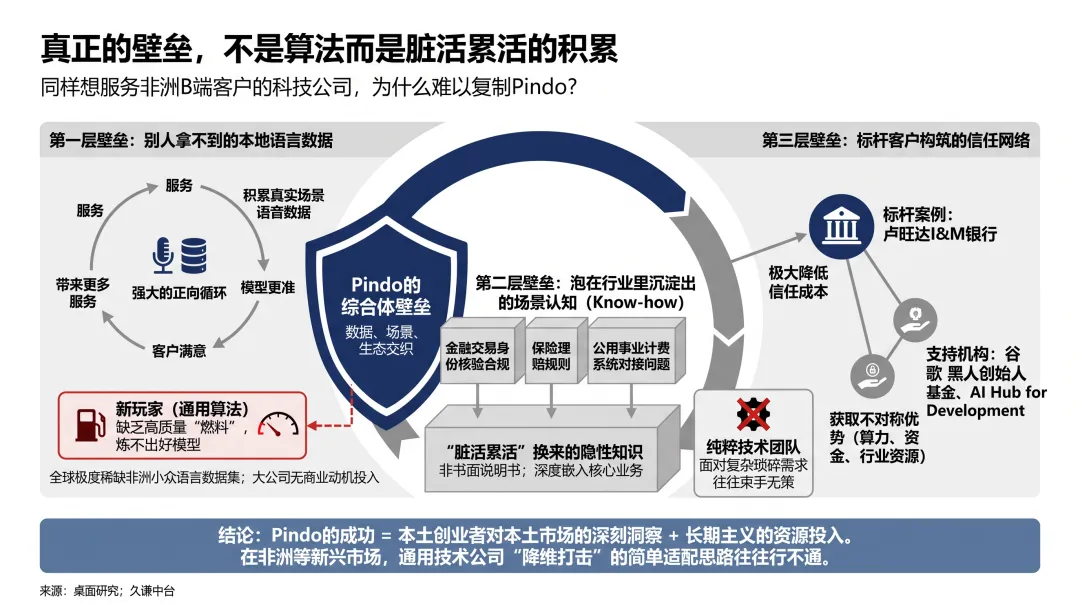
说到底,Pindo的成功,是本土创业者对本土市场的深刻洞察,叠加长期主义的资源投入。它证明了,在非洲这样的新兴市场,通用技术公司试图用“降维打击”的思路,简单将成熟产品适配一下就想赢,往往行不通。
成功不是万能解,它有清晰的适用边界
Pindo的模式固然成功,但它并非放之四海而皆准的万能解药。它的成功,建立在一系列严格的约束条件之上,这也决定了其扩张的天然边界。
首先,是场景的适配性问题。
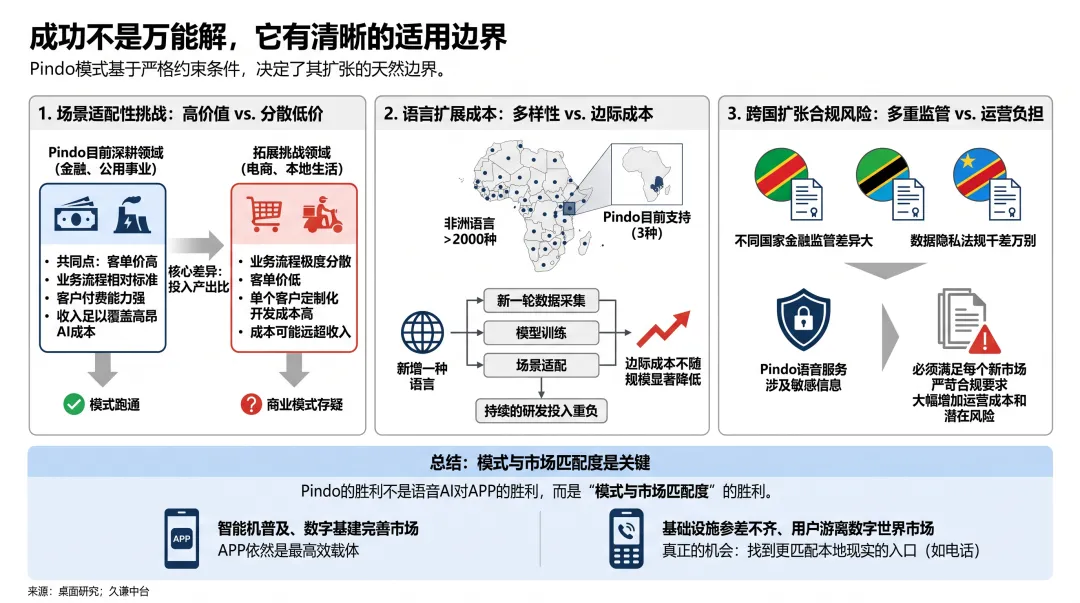
Pindo目前深耕的金融和公用事业,都有一个共同点:客单价高、业务流程相对标准、客户付费能力强。这些行业的收入,足以覆盖语音AI高昂的模型训练和部署成本。
但如果想把这套模式,拓展到电商、本地生活等领域,问题就来了。这些场景的业务流程极度分散,客单价又低,为单个客户定制化开发的成本,很可能远超其能带来的收入。商业模式能否跑通,要打一个巨大的问号。
其次,是语言扩展的成本。
非洲大陆有超过2000种语言。Pindo目前仅支持3种,就已经构筑了相当的壁垒。但反过来看,每增加一种新语言,都意味着新一轮的数据采集、模型训练和场景适配,边际成本并不会随着规模扩大而显著降低。如果要进入更多非洲国家,覆盖更多小众语言,研发投入将是持续的重负。
最后,是跨国扩张的合规风险。
不同非洲国家的金融监管、数据隐私法规千差万别。Pindo的语音服务涉及大量用户敏感信息,一旦跨出卢旺达,就必须满足每个新市场严苛的合规要求。这无疑会大幅增加其运营成本和潜在风险。
所以,回到我们开头的问题。在非洲做互联网,是不是一定要放弃APP?
答案是:看情况。
Pindo的胜利,不是语音AI对APP的胜利,而是“模式与市场匹配度”的胜利。在智能机普及、数字基建完善的市场,APP依然是最高效的服务载体。但在非洲这样基础设施参差不齐、大量用户游离于数字世界之外的市场,真正的机会,或许不在于复制一个更快的APP。
而在于,找到一个更匹配本地现实的入口。有时,这个入口就是一通再普通不过的电话。
Pindo的案例揭示了企业在进入新兴市场时面临的核心挑战:如何避免生搬硬套成熟市场的成功范式,精准判断特定环境下的可行商业模式。这要求企业建立一套持续的信号追踪与分析机制,不仅要监测宏观的数字基建水平与渗透率变化,更要深入解析本地用户的真实行为习惯、未被满足的需求,以及现有解决方案在市场上的实际表现与口碑。
要将这些分散的信息转化为可靠的商业判断,传统的人工调研往往耗时巨大且结论滞后。久谦中台这类商业大数据AI研究平台,正是为了应对这一挑战。它通过“行业智能研究”模块,能够快速构建起对目标市场的全景认知和竞争格局分析。同时,其“用户智能研究”能力可以大规模解析社交媒体等渠道中未经修饰的消费者讨论,从中识别出不同模式的实际采纳度与潜在痛点。这使得企业在制定市场进入策略时,能将决策依据从有限的经验,转向更全面的数据洞察。
点击阅读原文,主页联系客服,获取产品试用
关于久谦中台
I
十五年的研究沉淀
三百个行业领先客户 + 四百位全职研究员
中国最领先研究机构 + 累计执行五千个项目
II
全面且独特的数据集
融合线上线下 + 兼容定量定性 + 覆盖广泛行业
十年固定成本沉淀 + 支撑多层次分析推理
III
商业级大模型智能引擎
通用基座 + 垂直领域精调 = 深度商业智能计算
趋势洞察 + 创新发现 = 复杂商业决策支持
+
科技驱动专业服务进化
赋能行业先行者 & 破解时代级命题
持续进化的专业主义 + 务实落地的工程文化
更多内容点击下方关注