ARTICLE · 1140275
金智维再战港股IPO:AI数字员工市占领先,营收短期提速,亏损持续扩张,现金流承压
金智维再战港股IPO,Ki-Agent业务高速增长,项目模式拖累盈利,客单价持续走低,订阅转型滞后
据北京商报,2026年8月21日,金智维第二次向港交所递交上市申请。本次以港交所18C章商业化科技公司身份申报,联席保荐人为国泰君安证券(香港)有限公司、中银国际亚洲有限公司。
9月上旬,金智维冲刺18C章港股上市之后新增招银国际、华升证券担任整体协调人,加速推进港股上市。
此前,金智维于2025年12月15日首次递交港股招股书,到期没有完成聆讯,2026年6月15日自动失效。
据招股书揭示,2023-2025年金智维实现营业收入为2.17亿元、2.43亿元、2.56亿元;2024年同比增长12.0%,2025年同比增长5.2%,营收逐年放缓,三年复合增速仅8.7%。
金智维2023-2025年经营亏损分别为5972.5万元、383万元、6754.1万元;经调整净亏损分别为4906.5万元、295.3万元、2713.4万元。2024年亏损阶段性收窄,2025年经营亏损再度扩大。
2023至2025年经营活动现金流净额依次为-5667万元、-2648.6万元、-5915.6万元,现金流变化趋势与经营亏损基本同步:2024年主业现金失血规模明显收窄,2025年现金流出再度放大。
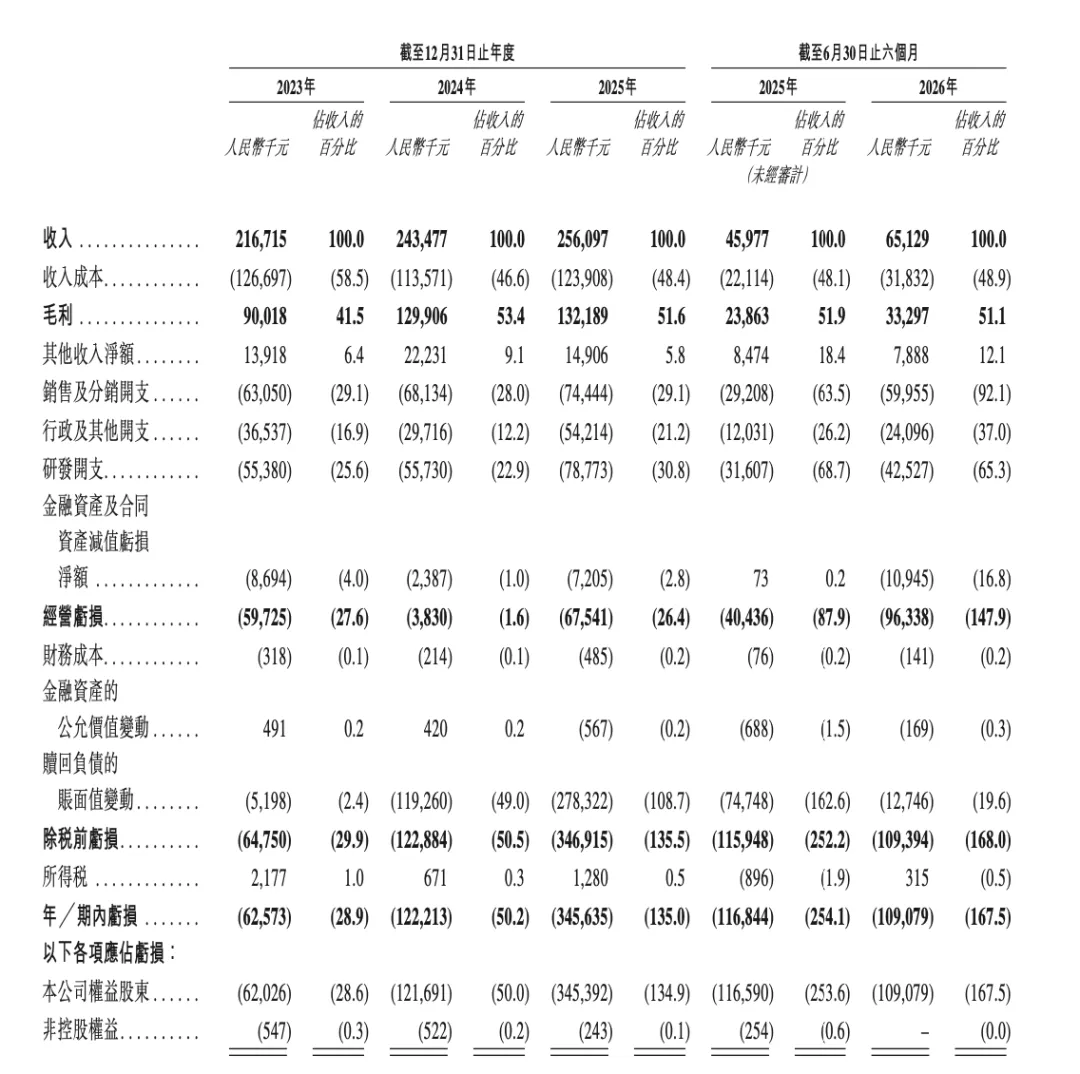
据招股书披露,2026年上半年公司实现营收6512.9万元,同比增长41.7%;同期利润端明显恶化,上半年经营亏损9633.8万元,同比扩大138.2%;经调整净亏损5682.4万元,同比扩大35%。上半年经营现金净流出6521万元,较2025年同期收窄13.1%。
金智维领导层解释称,收入增长来自客户拓展与项目验收确认。亏损主要来自持续加大的研发投入、销售及分销投入,用于产品迭代、市场拓展、扩大客户基础。
金智维报告期内经营活动现金流持续净流出,主要受项目制业务特性影响:项目前期垫支交付人力、外包成本,收入验收确认周期较长,应收账款占用营运资金。叠加销售、研发持续投入,持续对利润和现金流进行消耗。
金智维客户数量持续扩张,由564家增长至781家,但客单价由38万元降至33万元,年度客户留存率由74%下滑至66%,客户数量增长伴随单客价值与留存水平下滑。2023-2025年五大客户收入占比分别为29.9%、27%、24%,最大客户收入占比分别为8.9%、9.3%、6.7%,客户集中度逐年走低。
金智维属于典型的重交付软件服务行业。公司收入以项目定制开发部署为主,项目制业务毛利率44.2%,高毛利订阅业务占比较低,订阅业务毛利率75%,盈利质量高度依赖订阅化转型进度。项目制业务作为公司核心基本盘。
据金智维招股书显示,上半年Ki-Agent新产品实现高速增长,当期收入1899万元,同比增长11.5倍,毛利率56.9%;但上年同期基数仅165万元,招股书未拆分该产品项目/订阅收入结构,标准化复制能力尚待验证。公司基于DeepSeek、Qwen3进行行业精调,核心能力集中在RPA、流程编排与系统对接。
持股12.14%的金证科技同时为金智维客户、渠道伙伴与营销供应商,多重身份叠加,业务独立性、交易公允性受到市场关注。账面21.26亿元赎回负债并非银行贷款,为上市前投资人特殊权利,上市成功后转为权益,若IPO失败相关权利恢复。
金智维2009年成立,专注金融行业RPA与AI数字员工解决方案。金智维解释称,本次港股IPO募集资金将主要用于研发投入、Ki-Agent及AgenticAI产品迭代、售前与交付团队扩充、市场渠道拓展以及补充营运资金。
金智维同时提示多项经营风险。公司尚未实现年度盈利,营收增长高度依赖高额销售投入,项目制业务占比高、订阅转型缓慢,重交付模式。应收周转周期长,合同履约成本持续增加,现金消耗较快,业务扩张高度依赖外部融资。行业格局分散、大模型开源加剧竞争;股东金证科技身兼客户、渠道、供应商多重角色,关联交易公允性存疑。
金智维冲刺18C港股上市之后,推动业务由项目制向订阅制转型、提升客户留存与客单价、兑现Ki-Agent标准化产品价值、改善经营性现金流,将是公司完成商业化闭环,实现高质量增长的关键。