ARTICLE · 1323571
AI交易全球“拔电源”:美股重挫、日韩大跌,A股真的抗跌吗?
2026年11月6日|全球市场复盘
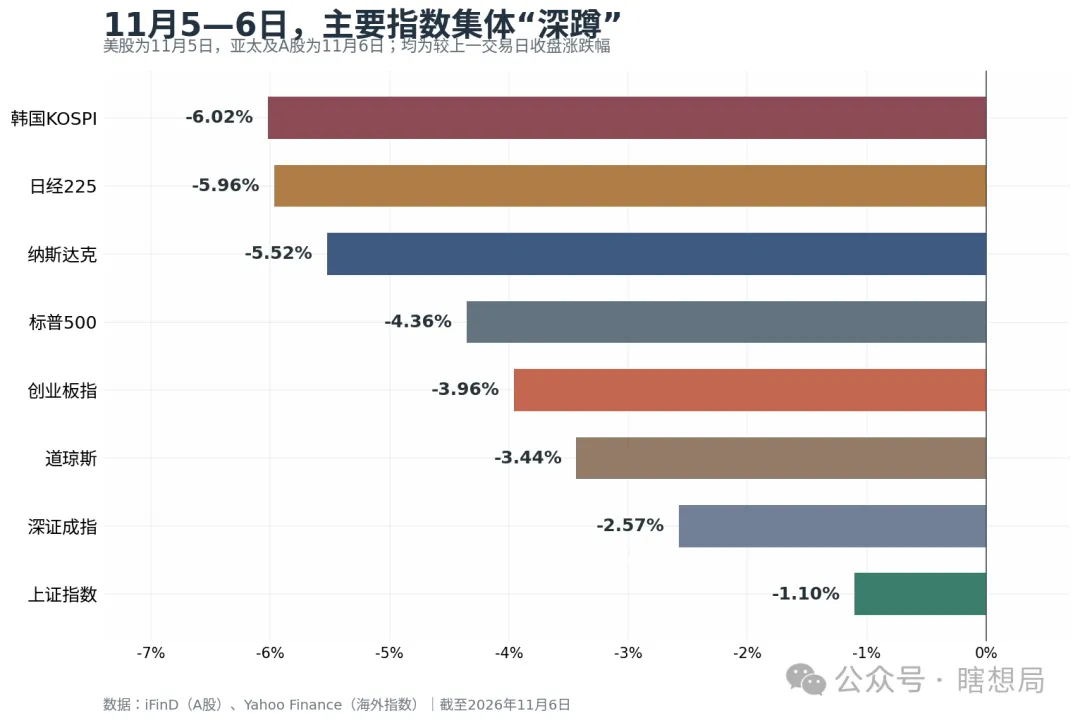
11月5日,华尔街给AI递来一张巨额“电费单”:纳指跌5.52%,标普500跌4.36%,道指跌3.44%。24小时内,风吹到亚太:11月6日日经225跌5.96%,韩国KOSPI跌6.02%;A股也未能全身而退,上证、深证成指、创业板指分别跌1.10%、2.57%、3.96%。
看起来像“美国感冒、亚洲吃药、A股贴退热贴”。但把下跌全塞给一场选举,就像把信用卡账单全怪给最后那杯奶茶:火柴是新的,柴堆早就码好了。
一、美股:选举是火柴,AI账单才是柴堆
先纠正一个过于顺滑的叙事:如果“民主党获胜=美股必跌”,11月4日美股大涨就解释不通。真正在11月5日被集中重估的,是AI基础设施的建设速度、融资成本和回报率。
路透社报道,投资者担心民主党在中期选举中的大胜拖慢AI基建扩张,半导体与新兴云服务商成为抛售中心。法新社的梳理更具体:得州、佐治亚州等地部分民主党获胜者,在竞选期间主张暂停或收紧数据中心审批,争议集中在电费、水资源、环境影响、税收优惠和社区决定权。许多审批钥匙在州和地方政府手里,所以州长选举离工地并不远。
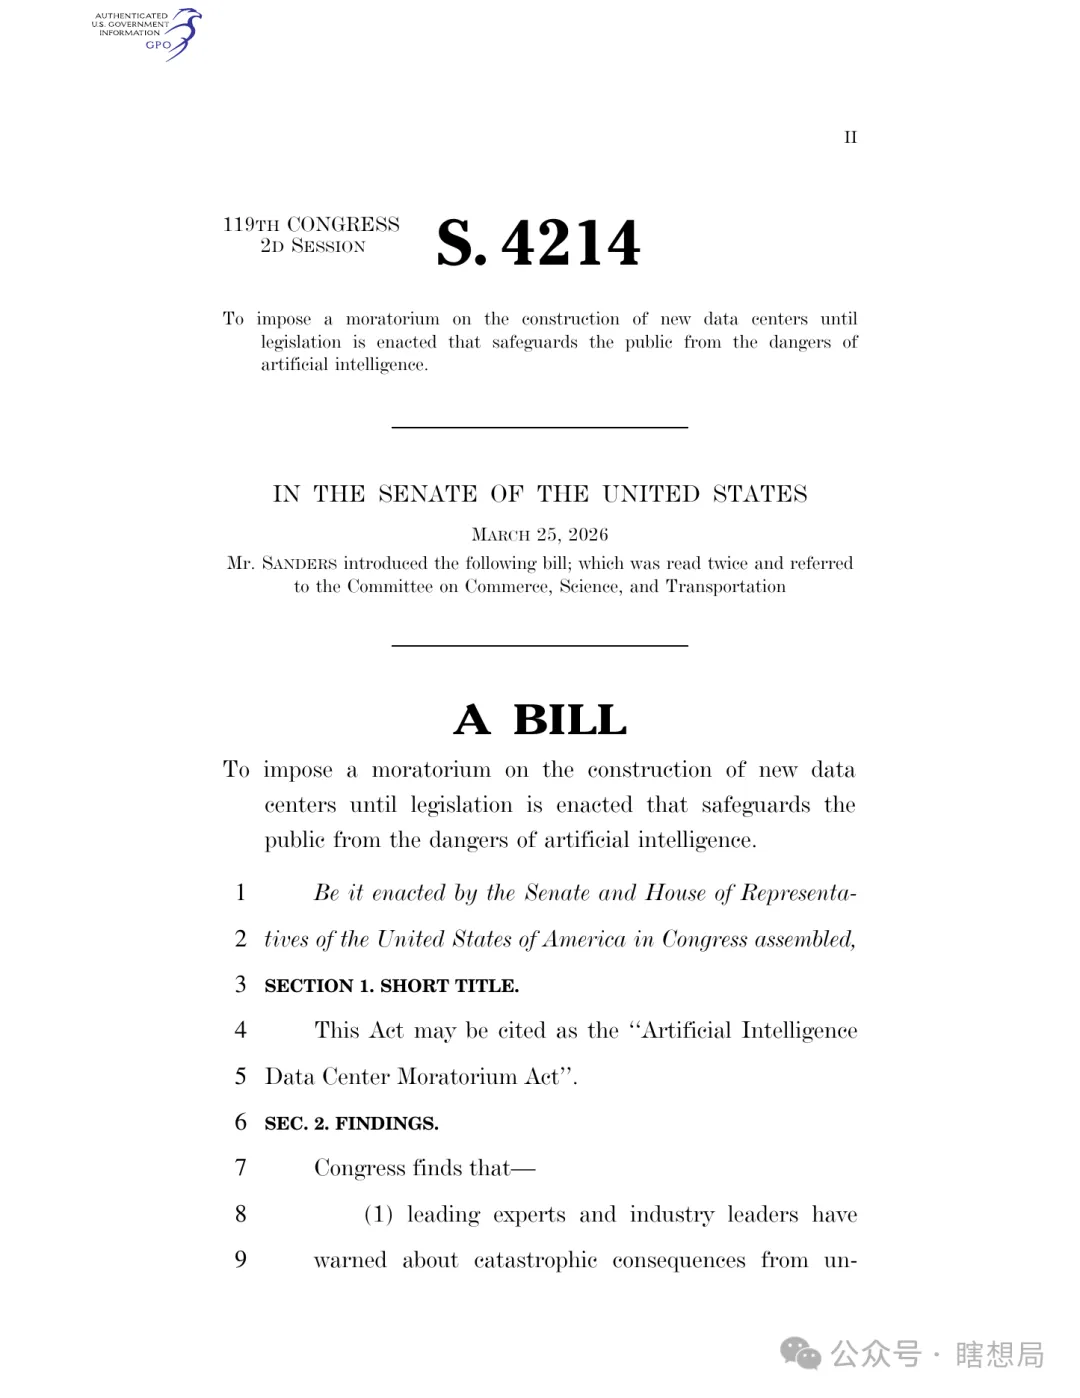
政策文件也要看清“身份证”。参议院S.4214《人工智能数据中心暂停法案》由桑德斯于3月25日提出,随后转交委员会;它主张在安全保障立法完成前暂停相关建设,但目前是法案文本,不是已生效的全国性禁令,更不是11月5日突然发布的新规。把它当作政治情绪的温度计可以,当成已经拉下的总电闸不行。
更深层的问题,是市场开始从“AI的承诺”转向“AI的价格”。建数据中心像开饭店:GPU是炉灶,HBM是冰箱,光模块负责传菜,电力和冷却负责别让后厨冒烟。过去只要装修预算上调,股东就鼓掌;现在则要追问客人何时来、现金流何时回、借款利息谁付。
瑞银估算,2028年美国预期新增数据中心容量中约30%可能面临暂停风险。注意,这是风险测算,不是订单已经消失。但对于靠持续融资、快速交付支撑估值的企业,“可能晚一点”就足以改变估值:股价下跌抬高融资成本,融资变贵拖慢项目,项目延期又压低上游订单预期。选举点燃的是这条反馈链。
二、日韩:不是陪跌,是同一条产业链上的高杠杆座位
把日韩大跌解释为“隔夜美股跟跌”,像说多米诺骨牌倒下是因为前一张倒了——没错,但没什么用。
第一层是订单。美国云厂商的资本开支,沿产业链变成韩国HBM与存储、日本半导体设备和测试机、服务器与光通信等订单。纽约调低数据中心建设速度,首尔和东京就要重算未来收入。这不是地理传染,是同一张采购清单在重新打印。
第二层是权重。韩国指数对三星电子、SK海力士等半导体龙头高度敏感;日经225中,爱德万测试、软银集团等AI高弹性标的下跌,也会迅速放大指数波动。几艘大船一起掉头,整条“指数舰队”很难假装没看见。
第三层是交易结构。此前AI交易涨幅大、持仓拥挤,杠杆资金、程序化交易和止损盘容易在下跌时同向挤门。11月6日KOSPI盘中触发熔断,三星电子和SK海力士一度转为单一价格竞价;日本AI与半导体股遭集中抛售。熔断能暂停交易,却不能替市场发明买家。
所以,美股主要在重估“AI值多少钱”,日韩还要同时重估“订单有多少、指数有多集中、仓位有多挤”。跌在同一条产业链上,当然比单纯“跟跌”更疼。
三、A股:不是免疫,只是“户型不同”
11月6日,上证只跌1.10%,表面像给组合戴了安全帽;可深证成指跌2.57%、创业板指跌3.96%,全市场超过4700只个股下跌,说明这顶帽子并不均码。通信、银行、公用事业逆势支撑,电子、计算机等成长方向承压——指数戴了安全帽,不代表每只股票都领到了伞。
把时间拉长,结论更不是“A股免疫”。以5月各市场首个可得交易日收盘为100,最新纳指约96.8、日经约96.5、上证约87.7、韩国KOSPI约72.9、创业板约65.2。
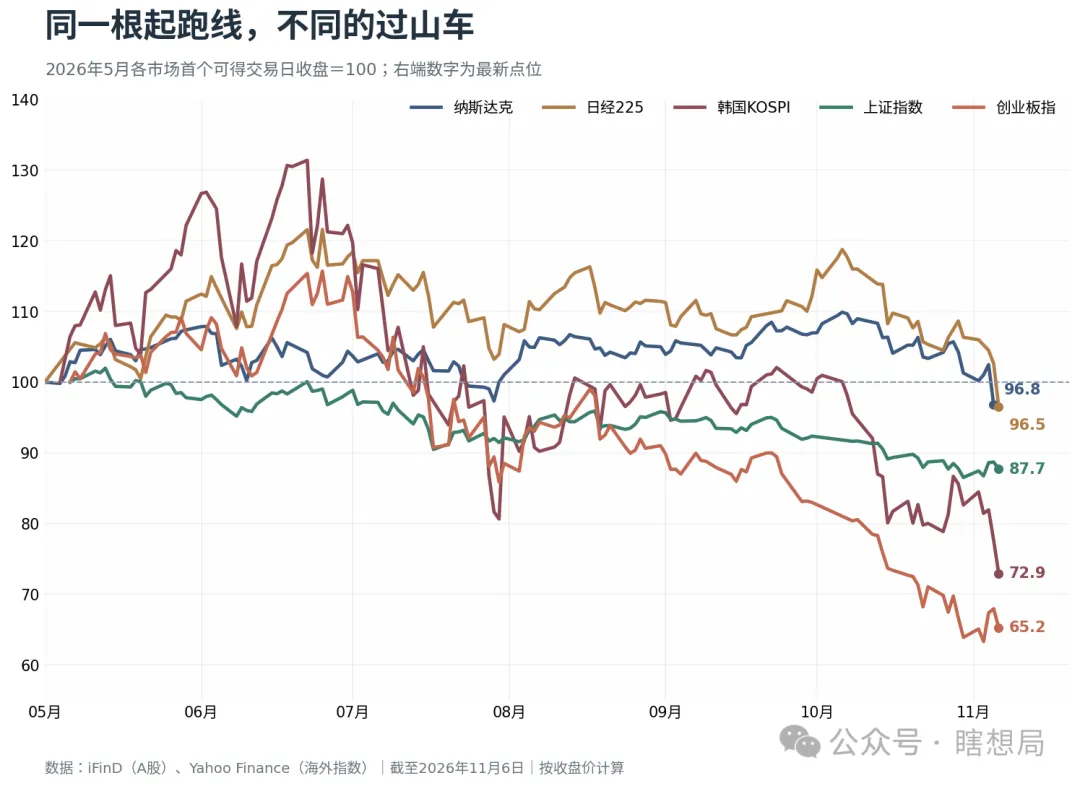
从5月以来最高收盘价计算,纳指回撤11.90%,日经20.63%,上证13.99%;韩国KOSPI为44.49%,深证成指31.74%,创业板指43.61%。一句话:上证相对抗跌,不等于A股成长板块没经历暴风雨。
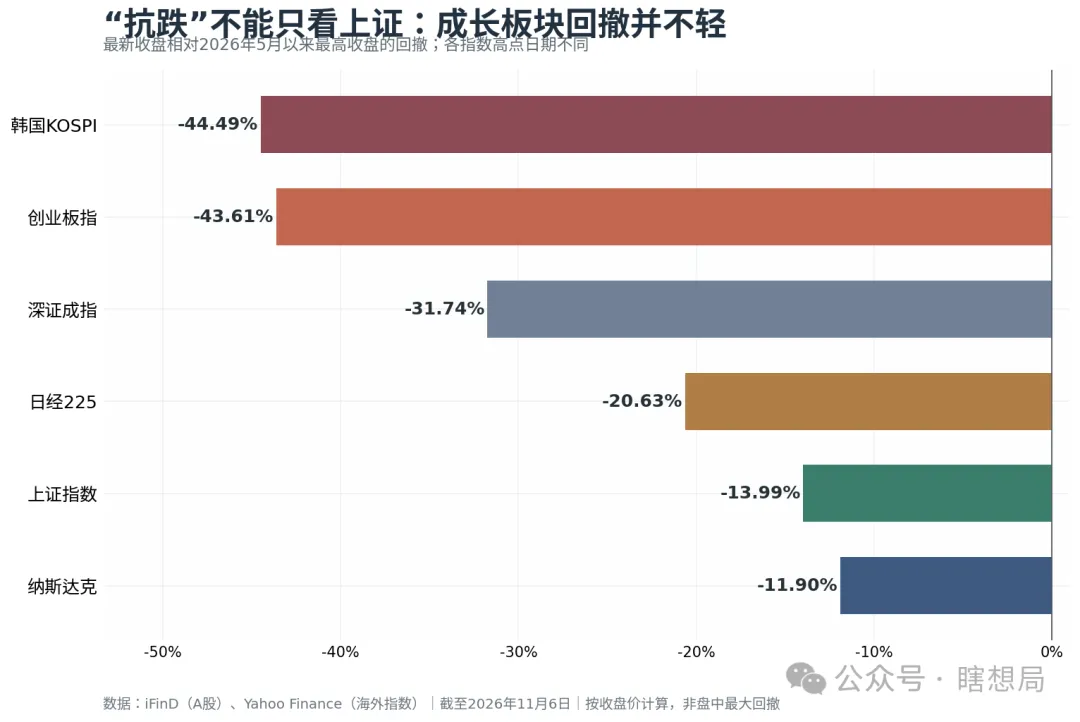
区别在于“户型”。美日韩这轮波动高度围绕同一条全球AI资本开支链;A股内部还有银行、公用事业等权重缓冲,以及国产替代、内需和自身政策周期。多条逻辑交错,使A股不必复制海外指数的一天,但也不保证每只个股都能躲开同一场雨。
接下来,比追逐“谁赢了、谁输了”更有用的,是盯三件事:州级限制是否真正落地,云厂商资本开支指引是否下调、自由现金流是否继续承压,存储与设备订单是否转弱、信用利差是否继续走阔。
技术不会因为股价下跌就停止进步,但“技术有未来”和“任何价格都合理”从来不是一回事。AI还在充电,市场先学会看电表——这不是笑话,是估值课。
风险提示:本文仅为市场信息整理与评论,不构成任何投资建议。市场有风险,决策需独立。
资料来源与数据口径
海外指数截至11月5日或当地11月6日收盘,A股截至11月6日收盘;走势图以各市场5月首个可得交易日为基期,所有回撤均按收盘价计算。
1. Reuters(经Yahoo Finance发布),《Nasdaq 100 eyes $1.8 trillion loss as Democratic win sparks AI delay fears》,2026-11-05。
2. AFP/France 24,《Democratic victories cloud outlook for AI data center rollout》,2026-11-04。
3. 美国政府出版局GovInfo,S.4214《Artificial Intelligence Data Center Moratorium Act》,2026-03-25提出。
4. 财新,《民主党大胜隔日美股创一年半来最大跌幅纳指进入回调区间》,2026-11-06。
5. 新华社,《AI“坏消息”冲击,日韩股市收盘大幅下跌》,2026-11-06。
6. 深圳商报·读创,《受美股暴跌冲击 亚太股市全线下跌 上证指数跌逾1% 韩股暴跌一度触发熔断》,2026-11-06。
7. 财新周刊,《韩股杠杆狂潮》,2026-08-08;财新,《韩国冲击:AI繁荣下的宏观脆弱性》,2026-07-21。
8. 彭博相关市场报道(财新转引),《美国中期选举:盘点滚滚“蓝潮”中的赢家和输家;关注特朗普后续动作》,2026-11-05。
9. 行情数据:iFinD(上证指数、深证成指、创业板指);Yahoo Finance(^IXIC、^GSPC、^DJI、^N225、^KS11)。提取日期:2026-11-06。