ARTICLE · 1092430
【瓦鎏研究】功率半导体:周期复苏与AI驱动的新增长浪潮
行业现状:周期拐点已至,供需反转开启涨价
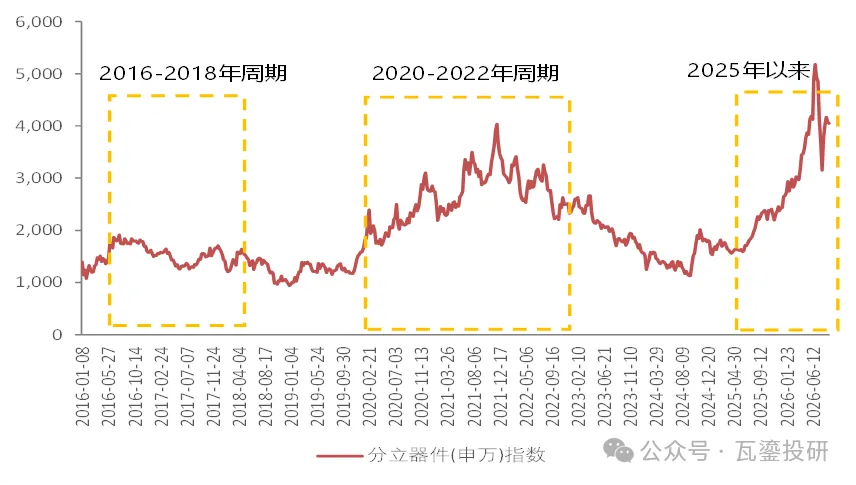
回顾功率半导体行业近十年的发展,呈现明显的周期性特征。2020年至2022年,受益于光伏、新能源汽车等需求,行业经历了一轮高景气周期。然而,随着产能释放与下游需求(尤其是消费电子)疲软,2022年下半年起行业进入下行周期,库存高企成为主旋律。
2025年以来,行业周期拐点明确,主要驱动力来自AI服务器需求的爆发式增长。 这一轮周期的反转由以下因素共同推动:
需求爆发:AI服务器、存储等算力基础设施需求快速增长,远超行业预期。模型降价,AI应用爆发的逻辑更顺了;
产能受限:8英寸IDM成熟产能短期难以快速扩产,叠加原材料成本上行,供应端出现瓶颈。
供需错配:导致行业从“供过于求”迅速转向“供不应求”,开启新一轮涨价周期。
图表1:以SW分立器件指数看过去十年功率半导体的周期波动
2026年涨价潮成为行业最显著的特征:
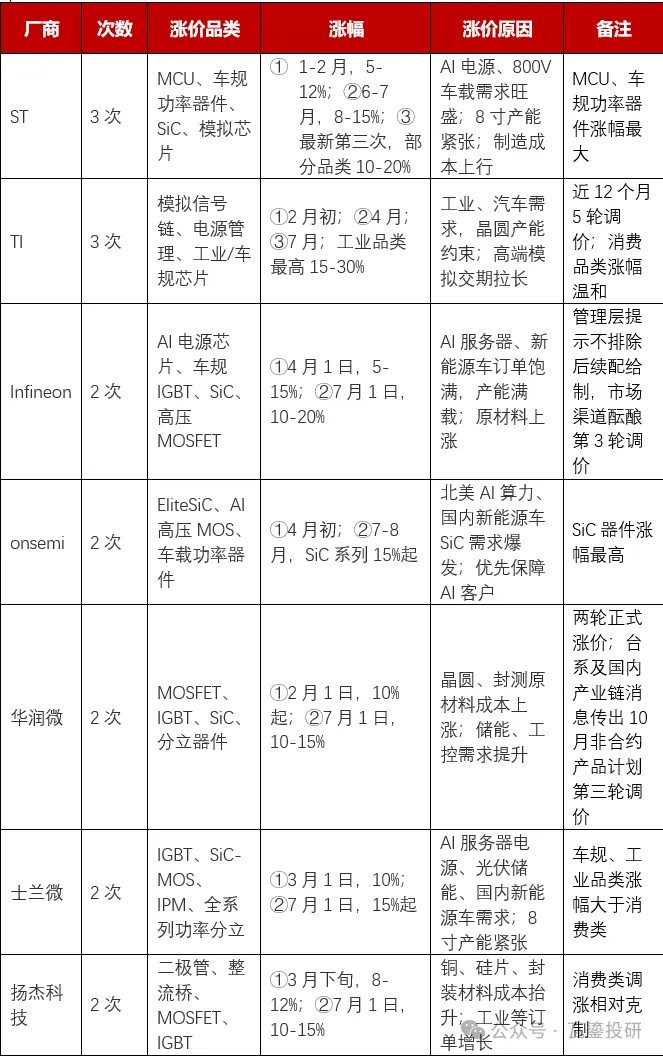
年内三次集体涨价: 截至2026年8月,全球主要功率半导体厂商,如英飞凌、德州仪器(TI)、意法半导体(ST)、安森美(onsemi)等,已实施多轮涨价。其中,TI在过去12个月内累计调价高达5次。
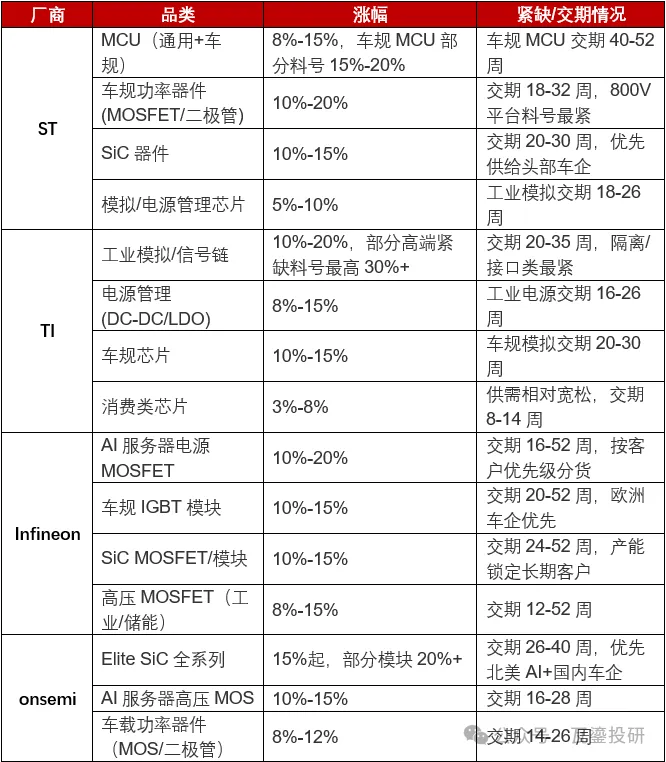
涨价幅度与品类集中:涨价幅度普遍在5%-25%之间,高度集中于AI和新能源车领域。其中,车规MCU、SiC器件为最紧缺品类。 例如,ST的车规MCU部分料号涨幅达15%-20%,安森美和英飞凌的SiC及AI服务器MOSFET涨幅达10%-20%。
涨价原因多元:多轮调价并非单一因素,而是多重因素叠加的结果,包括:长期合约到期后的价格调整、AI与800V车载需求远超预期、各产品线错峰紧缺、以及上游晶圆、封测、原材料成本持续上行。
图表2:2026年以来全球主要功率半导体厂商涨价幅度及品类
图表3:功率半导体大厂涨价及品类
AI浪潮:功率半导体增长的核心引擎
AI算力需求的爆发,不仅为功率半导体带来了短期需求增量,更通过对技术架构的颠覆性升级,打开了行业的长期成长空间。
需求爆发:算力集群建设带动海量器件需求
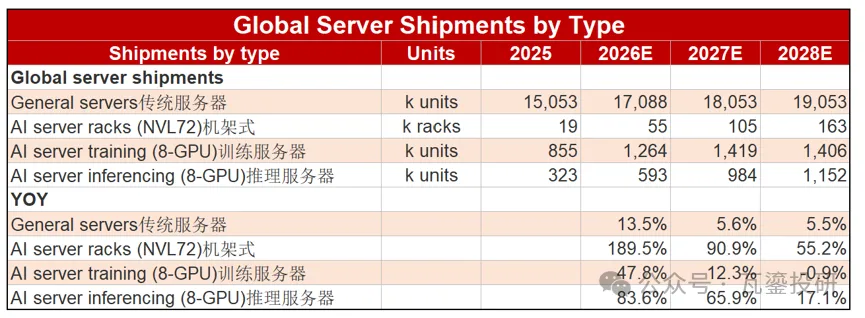
全球AI服务器出货量持续高速增长。根据高盛2026年6月的报告预测,2026-2028年,高端NVL72机柜服务器出货量将分别达到5.5万、10.5万和16.3万柜,增速惊人。同时,8卡训练/推理服务器出货量也保持稳定增长。庞大的算力集群建设,直接拉动了对MOSFET、IGBT、电源管理IC(PMIC)、SiC/GaN器件等功率半导体的海量需求。
图表4:全球AI服务器出货量预测
架构升级:从12V/48V到800V,单机柜价值量数倍扩张
功率半导体的价值增量不仅来自数量,更来自架构的质变。
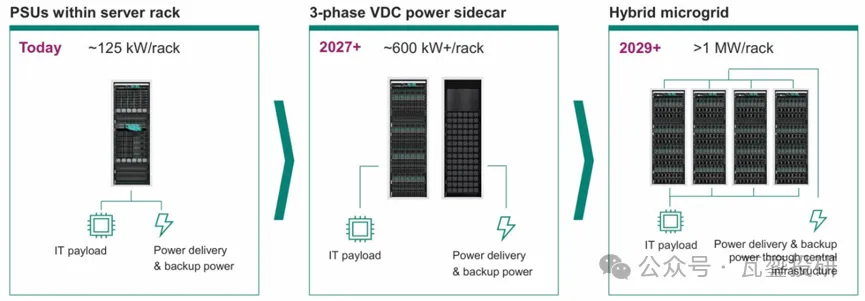
传统痛点:随着机柜功率从125kW向600kW乃至1MW演进,传统的12V/48V低压架构面临巨大的线路传输损耗(P_loss=I²R),导致散热成本不可接受。
800V高压架构:英伟达提出的800V架构成为解决方案。以600kW机架为例,切换至800V后,电流从50,000A(12V)降至750A,线路损耗降低超过99%,工程可行性大幅提升。
价值量跃升:高压架构的采用,使得单机柜功率半导体价值量实现6-8倍的扩张。参考安森美、英飞凌的测算数据:
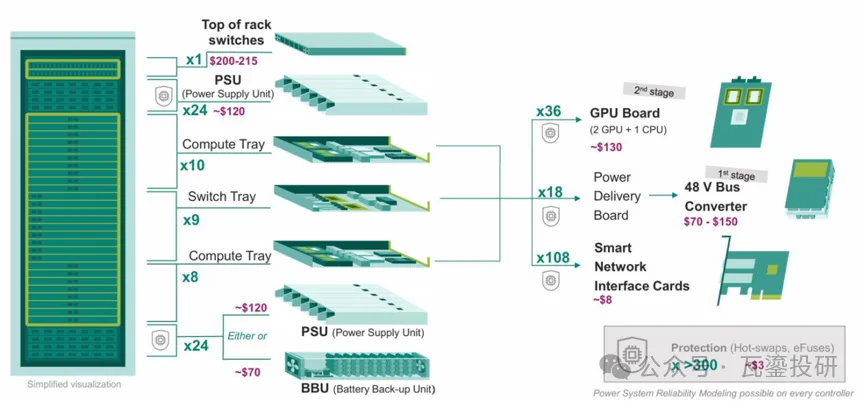
传统125kW机柜:功率器件单柜价值约 1.5万美元。
600kW-1MW高功率方案:单机柜价值可达 11.5万美元(安森美方案)或超10万美元(英飞凌方案)。
核心增量来源于800V高压直流(HVDC)母线、GPU多级降压(VRM / DrMOS)、热插拔保护等环节,其中SiC和GaN器件成为关键角色。
图表5:当前125kW的主流机柜,对应的单机柜功率器件BOM成本为$12k-$15k
图表6:主流机柜功率将从当前的125kW/rack,提升至未来的600-1000+kW/rack
供不应求,行业可达市场空间将达80-120亿欧元
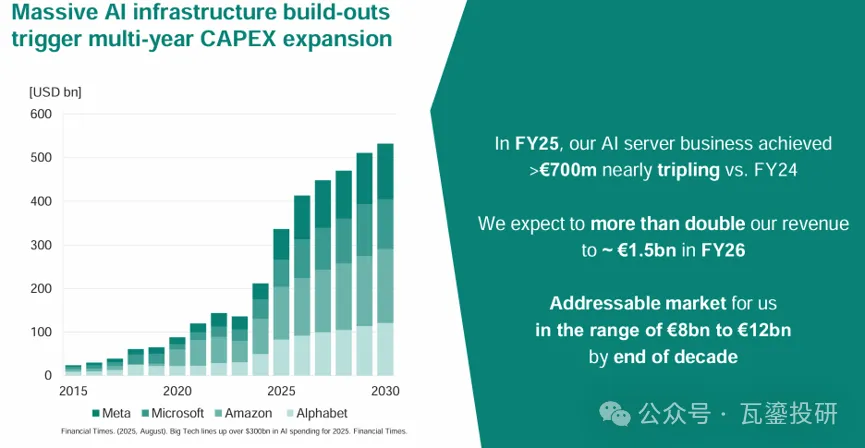
需求爆发与架构升级带来的价值量提升,叠加当前产能瓶颈,共同推动了产业链的涨价潮。这不仅是短期现象,更是行业景气度回升的明确信号。英飞凌在2025年底的报告中预测,其AI服务器业务在2025年同比大增300%至7亿+欧元,并预计到2029年,AI服务器功率半导体的可达市场空间(TAM)将达到80-120亿欧元,足见行业长期增长潜力。
图表7:AI服务器功率半导体可达市场空间预测
结论与展望
功率半导体行业正处于新一轮景气周期的起点,驱动力明确且强劲。AI算力需求是此轮周期的核心变量,它不仅带来了短期的供不应求和涨价,更通过高压架构的升级,系统性提升了单机柜的价值量,为行业打开了数倍于前的长期增长空间。
未来2-3年,行业焦点将围绕:
AI服务器电源:800V高压架构的普及将带来SiC、GaN、高压MOSFET等器件的需求爆发。更高的AI服务器业务占比与客户储备,意味着更高的收入弹性。
产能与扩张:头部厂商有望加速扩产,特别是8英寸/12英寸SiC产线,以匹配AI和车规级订单的爆发式增长。对于IDM厂商而言,产能与稼动率成为关键。对于fabless而言,与代工厂商的合作关系、产能保证,则是核心。
竞争格局:具备SiC、GaN等先进技术储备和优质客户(如英伟达、头部车企)的厂商将获得更高的市场份额及议价能力。
风险提示
AI算力投资不及预期
下游需求复苏低于预期
宏观经济波动风险
产能扩张超预期导致价格战
瓦鎏投研将持续聚焦产业与资本市场的交汇点,以闭门沙龙形式,为专业投资人提供最客观的投研视角。
END
免责申明
【瓦鎏咨询】致力于提供客观专业的研究与分享,所有文章由瓦鎏咨询根据公开资料分析并撰写,所提供内容仅供参考,不构成对任何人的投资建议。
关 于 瓦 鎏
瓦鎏咨询(VALUE)是一家践行长期主义价值观,以“价值挖掘、价值传播、价值创造”为核心方法论,围绕资本市场价值管理需求,面向上市公司(含IPO阶段)提供一揽子定制化咨询服务的综合解决方案供应商。
公司始终坚持 “匠筑精品、汇聚价值” 的经营理念,针对中国资本市场所涉及的宏观政策、监管要求、市场动态、策略分析、行业信息等多领域,生产专业、前瞻和及时的研究成果;同时围绕上市公司(含IPO阶段)提供全生命周期的价值管理服务,持续丰富资本市场价值管理综合服务的内涵。