ARTICLE · 1200497
为什么中国大佬手里的是借钱 App,美国大佬手里是会飞的汽车
QUOTE
一个国家的企业家把聪明才智投向哪里,十年后就长成什么样的国家。
—— Maggie
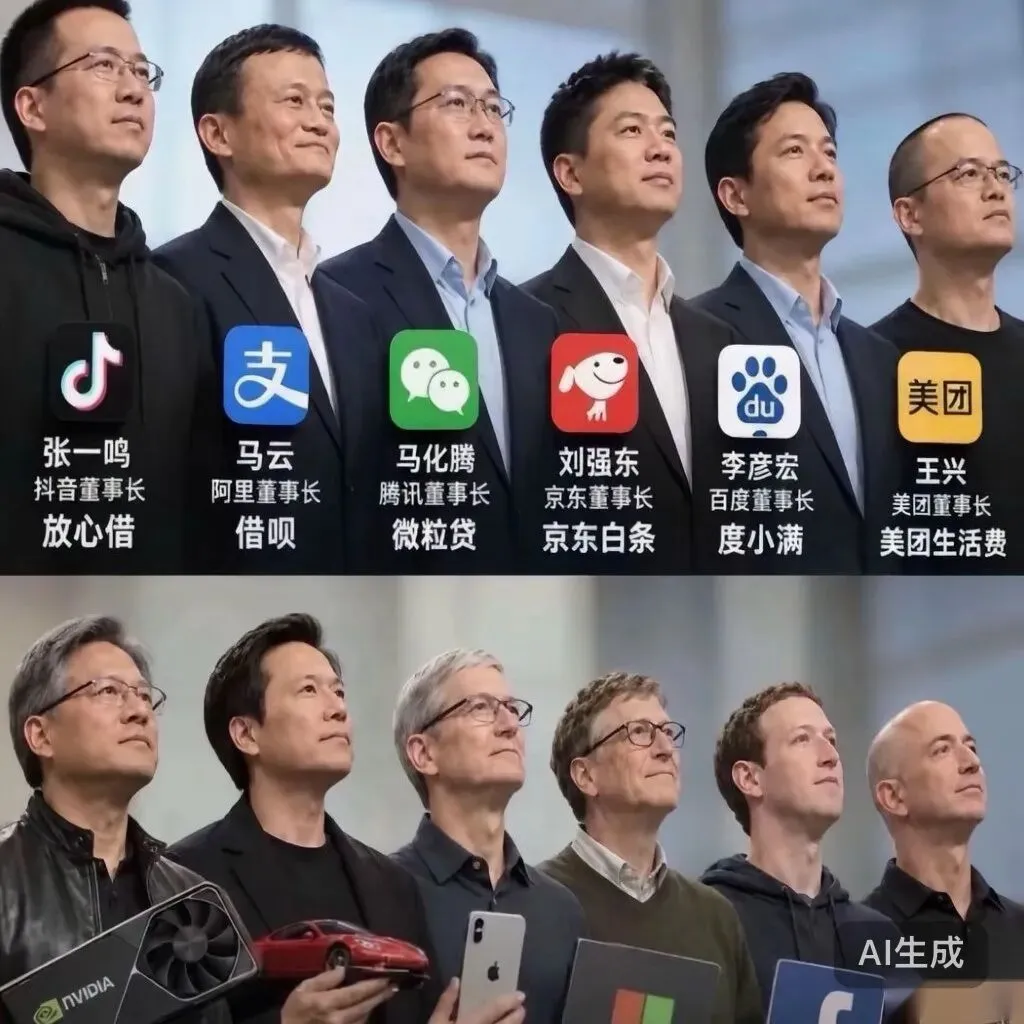
那张图你可能刷到过。上面一排,中国的互联网大佬们昂着头,手里举着的不是产品或芯片,而是花呗、借呗、白条、微粒贷、度小满、美团生活费。下面一排,美国的科技创始人同样是昂着头,手里拿的是显卡、电动车、手机、操作系统图标和贴着亚马逊标志的纸箱。
一张图当然可以有很多种解读,甚至它本身就是被设计出来博人一笑的。但它之所以能刷屏,是因为它精准地戳中了一个所有人都隐约感觉到、却很少有人愿意直说的事实:过去这十来年,中国最聪明、最会赚钱的那批人,有相当一部分把力气花在了「借钱给你」这件事上。
这不是企业家道德的集体滑坡,而是一整套激励结构长期作用的结果。一个社会的资本往哪流,资本里的聪明人就往哪走。
本文看点
01
放贷为什么成了最赚钱的生意
02
不是能力问题,是激励问题
03
钱最终在替谁投票
01
THE NUMBERS
三张财务报表,同一个答案
判断两门生意谁更强,最笨也最可靠的办法是看报表。
先看放贷的生意。中国几家头部互联网平台的金融业务,资产回报率能不能超过 3%,很大程度上取决于一件事:坏账率和资金成本。而支撑低坏账的核心,不是风控算法多先进,是两个字——催收。你在 APP 里点一下「确认借款」,背后连着的是完整的风控模型,再往后连着的,是一整套真实存在的司法与信用约束体系。正因为「借了不还会很麻烦」,这笔钱才敢在几秒钟内放出去。
再看美国的科技公司。苹果的毛利率常年在四成上下,英伟达这两年的毛利率一度冲到七成以上,微软靠着 Azure 和 Office 订阅,把一次性买卖变成了每年稳定进账的现金流。它们的共同点是:卖的是全球市场里的稀缺能力,定价权在自己手上。
三张表摆在一起,结论其实很朴素:中国企业在「钱怎么流动」上极其擅长,在「东西怎么造出来」上却始终差着一口气。前者考验的是对规则的理解和运用,后者考验的是对物理世界的理解和改造。两种能力不在一个维度上。
「一个社会的金融越发达,不一定代表它越强。有时候只代表它越会从普通人身上收租。」
02
THE MECHANISM
放贷为什么成了最赚钱的生意
要理解这个错位,得先理解放贷这门生意在中国为什么这么好做。
第一层是利差
银行从储户那里以极低的成本拿到钱,转手以几个点的利率贷出去,这中间的差额就是无风险利润。但银行的牌照是稀缺的,能做的事又受严格约束。互联网平台看到了这个缝隙:我有流量,有场景,有用户的行为数据,我可以做银行不愿做、不便做的那部分客群。
第二层是场景
这才是最精妙的地方。你在电商平台里浏览、下单、退货,平台比你自己更清楚你什么时候缺钱、能承受多大的月供。消费金融的本质不是金融创新,而是把信贷嵌进消费动作里,让它变得像呼吸一样自然。一次分期,一次「先用后付」,用户甚至感觉不到自己在借钱。
第三层是杠杆
平台出的是技术、风控和获客,银行出的是资金,风险按约定分担,收益按比例分成。平台用极轻的资产撬动了极重的资金,资本回报率高得不正常。但它的本质,是把银行资产负债表上的风险,转移到了千千万万个普通家庭的月供里。
而真正硬科技的生意是什么样?一颗先进制程芯片,从设计到流片要几年,几十亿美金砸进去,成功率未知;一款新药,十年周期,九死一生;一台光刻机,全球几千家供应商协同,任何一个环节卡住就前功尽弃。这类生意的共同特征是:投入在前,回报在后,中间隔着漫长的不确定性。
资本天然厌恶不确定性。当一条路上是几个点稳稳的利差,另一条路上是十年后可能归零的豪赌,钱会流向哪里,不需要问。
03
THE INCENTIVE
错位不是能力问题,是激励问题
很多人喜欢把这件事归结为「中国企业家没有理想」。这个判断既不公平,也不准确。
中国的工程师不差,中国的供应链是全世界最完整的,中国每年毕业的理工科学生数量是全球第一。宁德时代把动力电池做到全球第一,比亚迪把电动车卖到了欧洲和东南亚,大疆占据了全球消费级无人机七成以上的份额。这些企业证明了一件事:只要激励对得上,中国人完全能做出世界级的东西。
问题在于,过去十几年,做硬科技的激励,远远比不上做流量和做金融的激励。
REFERENCE
一个互联网产品经理,用三个月做出一个分期入口,能给公司带来几十亿的放贷规模;
一个芯片工程师,用三年做出一款国产替代,可能还在为下一轮融资发愁。
两边的付出和回报,完全不成比例。
更现实的是退出通道。一家消费金融公司,三五年就能上市套现;一家半导体设备公司,可能要熬十年才等到一个像样的估值。资本的耐心是有价格的,当快钱的回报率高到离谱,慢钱就自动出局了。
这里还有一个更隐蔽的机制:房地产。过去二十年,土地财政和房价上涨,让「买房」成了中国家庭最重要的资产配置方式,也让整个社会的信用扩张牢牢绑在房子上。企业拿地抵押贷款,居民拿房贷加杠杆,银行拿房贷做最优质的资产。
当一整个经济体的信用都建立在一块不断升值的地皮上,谁还有动力去啃那些回报周期十年的硬骨头?
所以那张图真正的讽刺不在于「谁手里拿了什么」,而在于它照出了一个选择:当放贷比造东西更赚钱,最聪明的人就会去放贷。
激励在哪里,人才就在哪里。人才在哪里,十年后就在哪里。
04
THE OTHER SIDE
美国那排人,手里拿的到底是什么
再看下面那一排。黄仁勋手里的显卡,马斯克手里的车,库克手里的手机,纳德拉背后的操作系统,扎克伯格背后的社交网络,贝索斯脚下的纸箱。这些看起来是产品,本质上是四样东西。
标准。Windows 和安卓定义了什么叫操作系统,CUDA 定义了什么叫 GPU 编程。一旦标准被别人定下,后来者再努力,也只是在别人的地基上盖房子。
生态。苹果的 App Store 让全球几百万开发者替它赚钱,英伟达的 CUDA 让全球 AI 研究者离不开它。护城河不在产品本身,在于迁移成本。
全球市场。一款产品在美国做出来,可以卖给全世界。定价权、品牌溢价、规模效应,全都建立在这个前提上。而中国产品出海,往往要面对完全不同的监管环境、文化壁垒和地缘风险。
长期资本。纳斯达克允许一家公司连续亏损十年还被市场追捧。亚马逊亏了将近二十年,估值却一路走高。这种对「暂时不赚钱」的容忍度,是硬科技能长出来的土壤。
这四样东西,没有一样是靠「更努力」能补上的。它们是几十年制度积累的结果。
但也要说清楚另一面:美国同样有它的问题。它的金融化程度比中国更深,华尔街把整个经济的利润抽走了一大块,制造业空心化、贫富分化、基础设施老化,都是真实的代价。美国不是完美的对照组,它只是把「技术—资本—全球市场」这个循环转得更顺而已。
05
THE TURN
转折正在发生,但需要耐心
如果把时间轴拉长到最近三五年,那张图其实已经开始过时了。
中国的资本流向正在发生一次真实的转向。半导体大基金一期二期三期接连落地,新能源产业链从上游锂矿到下游整车全部打通,创新药出海授权交易金额连年创下新高,商业航天、人形机器人、AI 大模型这些领域,开始出现真正愿意长期投入的钱。
更关键的变化在定价逻辑上。过去一级市场看的是 GMV 和用户增长,现在看的是技术壁垒和国产替代的确定性。科创板允许未盈利企业上市,北交所给专精特新企业开了口子。这些制度调整的意义,比任何一篇喊口号的评论都重要。
但也要承认现实的约束。硬科技不是砸钱就能砸出来的,它需要一代工程师的积累,需要允许失败的文化,需要资本愿意等上十年。
从「会赚钱」到「会创造」,中间隔着的不是一代人的努力,而是一整套评价体系的更替。
∞
EPILOGUE
真正的问题,是钱在替谁投票
回到那张图。它最扎心的地方,其实不是「中国大佬在放贷,美国大佬在造东西」,而是它暴露了一个更根本的问题:一个社会的资本,最终在替谁投票。
当资本投票给流量,我们得到的是一个极致便利的消费社会,和一代被月供绑住的年轻人。当资本投票给技术,我们得到的可能是一批十年不赚钱的公司,和一个更有底气的未来。
这两件事不矛盾,但顺序很重要。金融本身不是坏东西,没有信贷,小微企业活不下去,普通人买不起房,消费也起不来。问题在于,当金融的回报率高到让实业相形见绌,它就从「服务实体的工具」变成了「吸干实体的水泵」。
所以真正值得追问的,不是「为什么我们的企业比不上美国」,而是:我们能不能让造东西的人,比放贷的人过得更好一点。
这个问题的答案,不在企业家的良心里,在税制里,在资本市场的退出机制里,在每一个普通人愿意为什么样的公司买单里。
「一个国家的强大,从来不是看它的钱流得多快,而是看它的钱最终停在了哪里。」
我是 Maggie,热衷于分享商业观察与产业思考。
如果你觉得今天这篇有收获,欢迎点赞、在看、转发三连,我们下篇见。