ARTICLE · 1201799
State of AI Report 2026 逐页解读(第4期):SaaS 崩塌、算力军备与能源瓶颈
这是 State of AI Report 2026 逐页解读系列第 4 期。本系列对 Nathan Benaich(Air Street Capital)2026 年 10 月 8 日发布的年度报告进行逐页解读,覆盖报告第 121 至 163 页,即「Industry」板块的后半段。全套报告共 244 页,按板块分为 Introduction、Research、Industry、Politics、Safety、Predictions 六部分,本系列按板块切分,逐页配原图并解释每一页在说什么、数据意味着什么、以及它与前后页的关系。
本期覆盖第 121 至 163 页,共 43 页,全部属于 Industry 板块的后半段。
本期导读
本期覆盖第 121 至 163 页,共 43 页,全部属于 Industry 板块的后半段。核心线索有四条:一是 AI 基建的资本结构,云厂商在手订单达到 1.694 万亿美元、新云与矿企签下的吉瓦数远超已投运规模,而这些建设的钱大量来自芯片厂商担保与资产负债表外的承诺(已超过 3 万亿美元);二是算力军备,四家美国超算厂商 2026 年资本开支合计 7330 亿美元,而欧盟算力计划初始出资仅 10 亿欧元,NVIDIA 一边买入、一边出资、一边开源;三是能源与建设瓶颈,燃气轮机在手订单 220GW 而年产能只有 60-70GW、退役煤电被改造成吉瓦级燃气园区、机器人在工地上钻孔布线;四是物理 AI 与资本回报,中国人形机器人拿到全球近三分之二的融资,而在这轮 AI 资本周期里,投 NVIDIA 的回报好过投它的西方挑战者,在中国则恰好相反。
需要提前说明一个范围问题:本期标题里提到「SaaS 崩塌」,指的是 Claude Cowork 引发的 SaaS 板块价值重估,那一页(P108,SaaSpocalypse 蒸发 2850 亿美元)属于第 82 至 120 页范围,已在本系列第 3 期中解读;另一个常见热点「数据中心 NIMBYism(71% 反对)」出现在报告第 173、189、192 页,属于 Politics 板块,不在本期范围内,将在后续期次覆盖。本期不重复、也不臆造这两处内容。
本期目录
← 左右滑动浏览 →
PART
01
P121–P128
PAGES 121-128
PART
02
P129–P136
PAGES 129-136
PART
03
P137–P144
PAGES 137-144
PART
04
P145–P152
PAGES 145-152
PART
05
P153–P160
PAGES 153-160
PART
06
P161–P163
PAGES 161-163
PART
01
P121–P128
PAGES 121-128
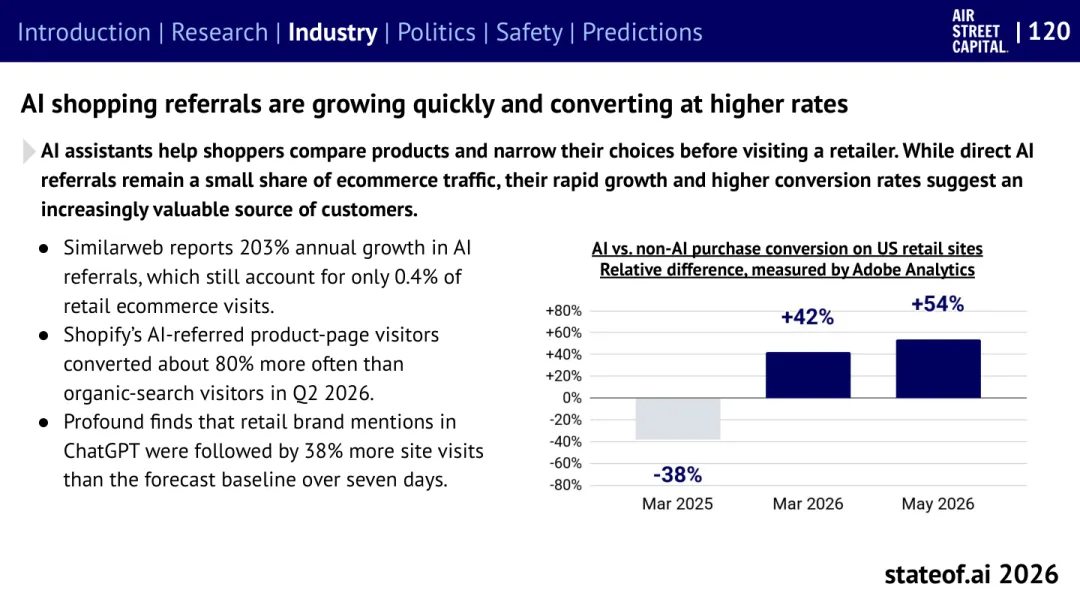
图 P121 · AI 导购带来的流量还很小,但转化率高得惊人 | 来源:State of AI Report 2026
这一页是 Industry 板块里少见的「消费端」切口:AI 助手正在成为购物决策的上游环节,用户先让 AI 比较产品、缩小选项,再进店。Similarweb 的数据是 AI 引荐流量每年增长 203%,但仍然只占零售电商访问量的 0.4%——绝对规模很小。真正的信号在转化率:Shopify 称 2026 年二季度中,由 AI 引荐到商品页的访客转化率比自然搜索访客高约 80%;Profound 发现零售品牌在 ChatGPT 中被提及后,七天内网站访问量比预测基线高出 38%。
右侧图给出的是一条从负到正的曲线:Adobe Analytics 测量的美国零售网站「AI 与非 AI 购买转化率相对差异」,2025 年 3 月还是 -38%,2026 年 3 月转为 +42%,2026 年 5 月为 +54%。这个从负到正的翻转很重要,它意味着 AI 导流在早期曾带来更差的转化(用户问完就走),而现在开始带来更好的转化(用户问完直接买)。对品牌方的直接含义是:被 AI 推荐变得和搜索排名一样重要,而这件事目前还没有成熟的「优化方法」。
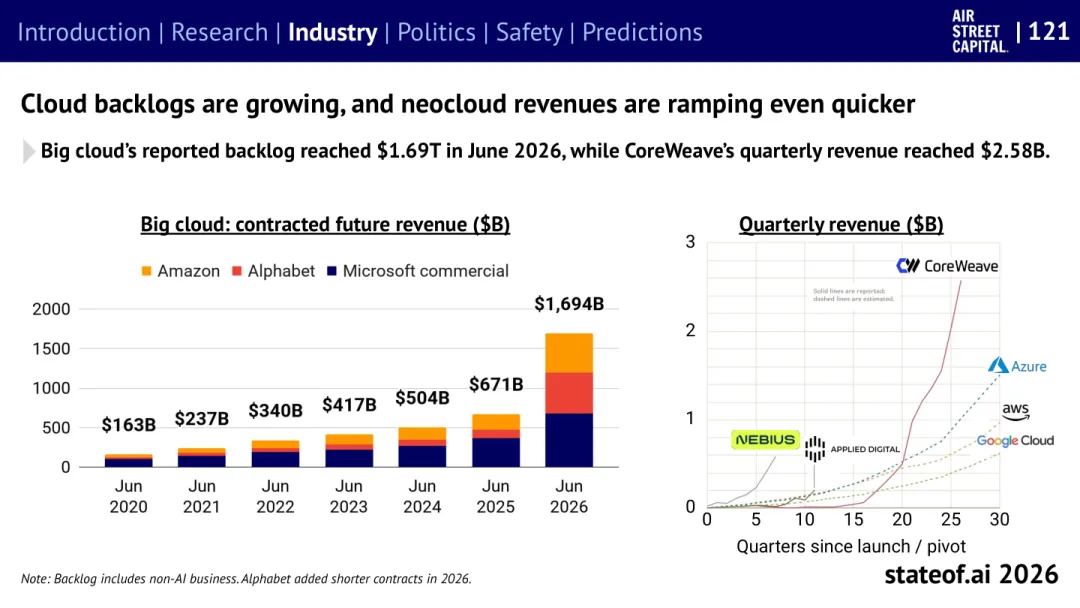
图 P122 · 云的存量订单 1.69 万亿美元,新云收入爬坡更快 | 来源:State of AI Report 2026
这一页用两个指标刻画算力需求:大厂的合同在手订单(backlog)和新型云厂商(neocloud)的实际收入。左边柱状图是三大云厂已签约的未来收入:2020 年 6 月 1630 亿美元,之后逐年 2370 亿、3400 亿、4170 亿、5040 亿、6710 亿,到 2026 年 6 月跳到 1.694 万亿美元——一年之内翻了一倍半以上。报告注释提醒两件事:这个口径里包含非 AI 业务;Alphabet 在 2026 年加入了更短期的合同。
右边图是新云厂商按「上线或转型后的季度数」排布的收入曲线,CoreWeave 季度收入达到 25.8 亿美元,明显领先于 Azure、AWS、Google Cloud 的同龄阶段(虚线为估算、实线为已披露),图中还包含 Nebius 与 Applied Digital。这两张图要合起来读:在手订单说明需求的确定性,而新云收入的爬坡速度说明「谁来承接」正在变化——AI 算力的增量订单有相当一部分没有落到三大云手里。
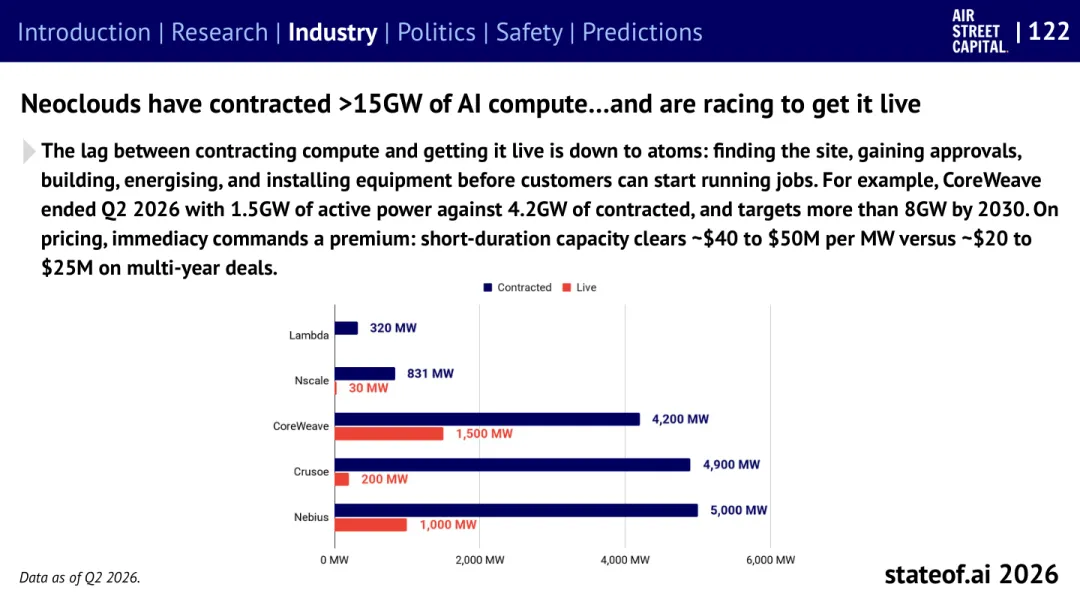
图 P123 · 新云签下 15GW 以上算力,但把电送到位才是难点 | 来源:State of AI Report 2026
这一页把「签合同」和「能开工」的差距摊开了。报告的原话很形象:从签下算力到真正上线,差的是原子而不是比特——要选址、拿批文、施工、通电、装设备,客户才能跑任务。CoreWeave 在 2026 年二季度末有 1.5GW 的已投运电力,而已签约容量是 4.2GW,并计划到 2030 年超过 8GW。
柱状图把各家「已签约 vs 已投运」并列:Nebius 签约 5000MW、投运 1000MW;Crusoe 签约 4900MW、投运 200MW;CoreWeave 签约 4200MW、投运 1500MW;Nscale 签约 831MW、投运 30MW;Lambda 签约 320MW。可以看出投运率普遍很低,越是签约量大的厂商,落差越大。
页面上还有一条容易被忽略的价格信息:临时急用的短周期容量每兆瓦报价约 4000 万至 5000 万美元,而多年期协议只要约 2000 万至 2500 万美元——「马上能用」这件事本身有接近一倍的溢价。这条差价就是当前 AI 算力市场的真实供需信号:缺的不是合同,是电和已经建好的机房。
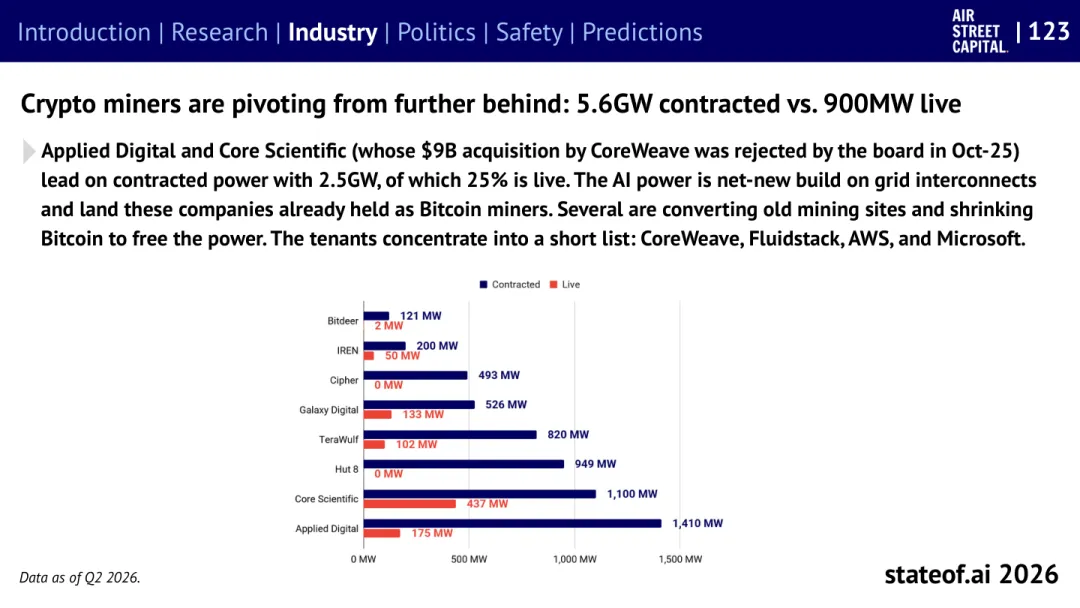
图 P124 · 矿场转身:签约 5.6GW,投运 900MW | 来源:State of AI Report 2026
上一页讲新云,这一页讲另一批「存量玩家」——比特币矿企。它们手里握着 AI 最缺的东西:已经拿到的电网接入权、变电站、土地和审批。所以这轮 AI 电力扩张本质上是「净新增建设落在矿企已有的电网上」,其中相当一部分是把老矿场改造、把比特币算力主动缩小以腾出电力。
数据是:矿企整体签约 5.6GW,已投运仅 900MW。Applied Digital 与 Core Scientific 以各 2.5GW 的签约量领先,其中约 25% 已投运。柱状图显示 Applied Digital 签约 1410MW、投运 175MW,Core Scientific 签约 1100MW、投运 437MW,Hut 8 与 Cipher 各有近 950MW、近 493MW 签约而尚未投运。报告还提到一个插曲:CoreWeave 曾以 90 亿美元收购 Core Scientific,但被后者董事会在 2025 年 10 月否决。
另一个结构化信息是租户名单非常集中——CoreWeave、Fluidstack、AWS 和微软。也就是说,矿企提供的是电和地,最终的服务对象还是那几个算力买家。
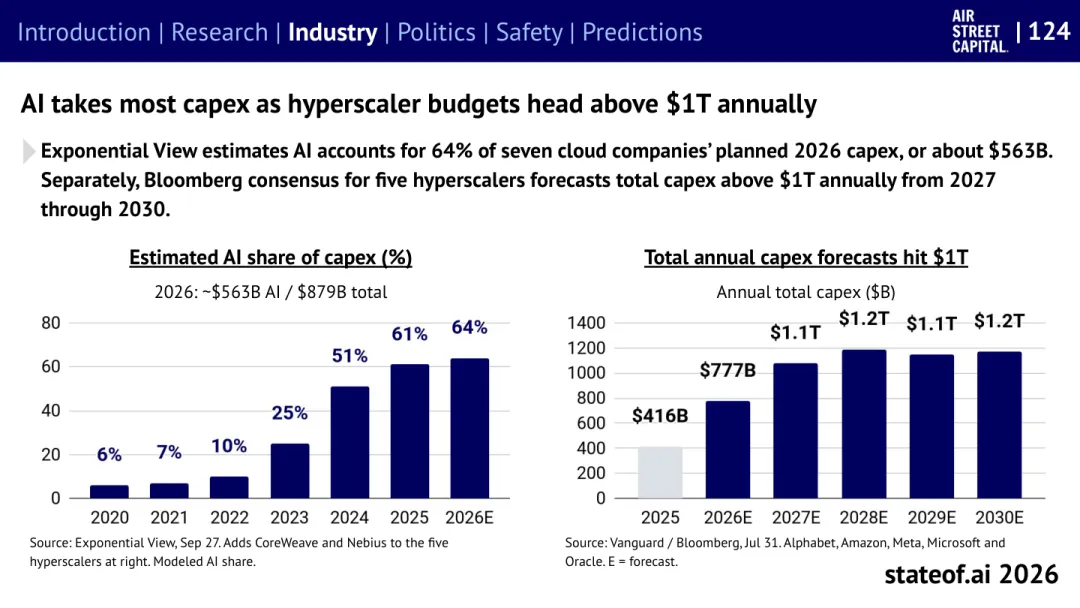
图 P125 · 资本开支里 AI 占 64%,年度预算冲向 1 万亿美元 | 来源:State of AI Report 2026
这一页回答「这轮投入到底有多大」。Exponential View 测算,AI 占七家云公司 2026 年计划资本开支的 64%,约 5630 亿美元;而 Vanguard 与彭博一致预期显示,五家超算厂商(Alphabet、亚马逊、Meta、微软、Oracle)的年度总资本开支将从 2025 年的 4160 亿美元升到 2026 年的约 7770 亿美元,并从 2027 年起超过 1 万亿美元,一直维持到 2030 年。
左图的趋势曲线更值得看:AI 占资本开支的比例从 2020 年的 6%、2021 年 7%、2022 年 10%,跳到 2023 年 25%、2024 年 51%、2025 年 61%、2026 年预计 64%。三年时间从「零头」变成「大头」,说明这不是给传统云业务加预算,而是整个资本开支结构被 AI 重写。两个口径的差别也请注意:Exponential View 的样本包含 CoreWeave 与 Nebius,并且 AI 占比是模型估算值;彭博口径只含五家超算厂商,且 2026 年之后为预测值。
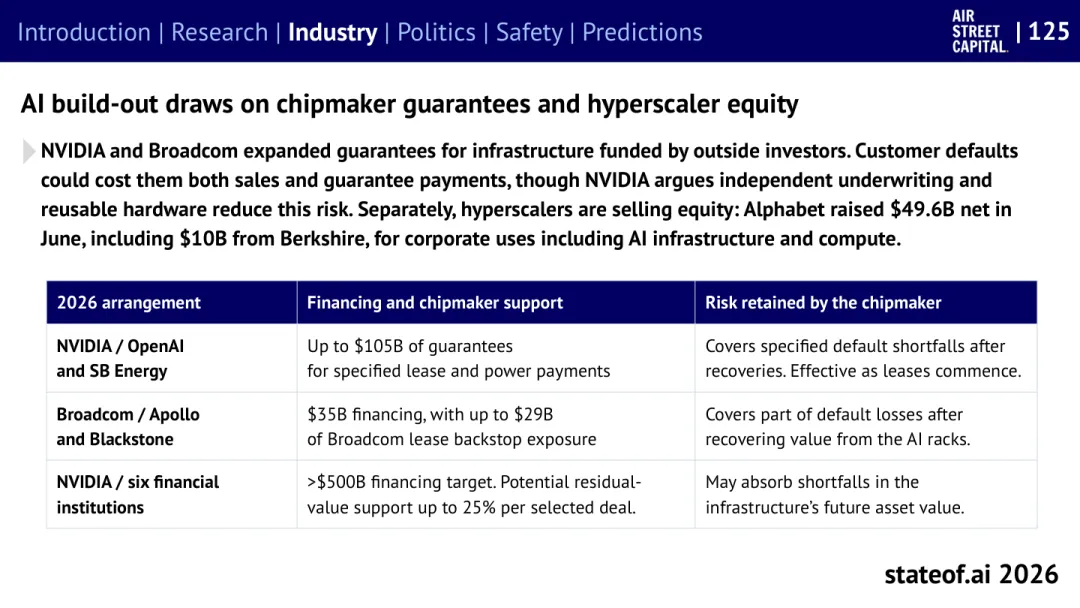
图 P126 · AI 建设靠芯片厂商担保、靠云厂商增发股票 | 来源:State of AI Report 2026
这页展示了这轮建设的融资结构,也是理解后面「AI 央行」说法的起点。表格列了三类安排。第一,NVIDIA 与 OpenAI 及 SB Energy:为特定的租金与电力付款提供最高 1050 亿美元的担保,覆盖回收后的特定违约缺口,随租约开始生效。第二,Broadcom 与 Apollo 及黑石:350 亿美元融资,其中 Broadcom 承担最高 290 亿美元的租约兜底风险,覆盖从 AI 机架收回价值后的部分违约损失。第三,NVIDIA 与六家金融机构:融资目标超过 5000 亿美元,对选定交易提供最高 25% 的残值支持,用于吸收基础设施未来资产价值不足的缺口。
报告同时提示了风险方向:客户违约会让芯片厂商既损失销售又支付担保款,而 NVIDIA 的辩护是「独立承销加上硬件可复用」能降低这一风险。另一条线是云厂商自己出钱:Alphabet 在 6 月净募资 496 亿美元,其中 100 亿来自伯克希尔哈撒韦,用途包括 AI 基础设施与算力。把担保与增发放在一起看,会发现一个共同点——这轮建设的资金链里,供应商和客户越来越像同一批人。
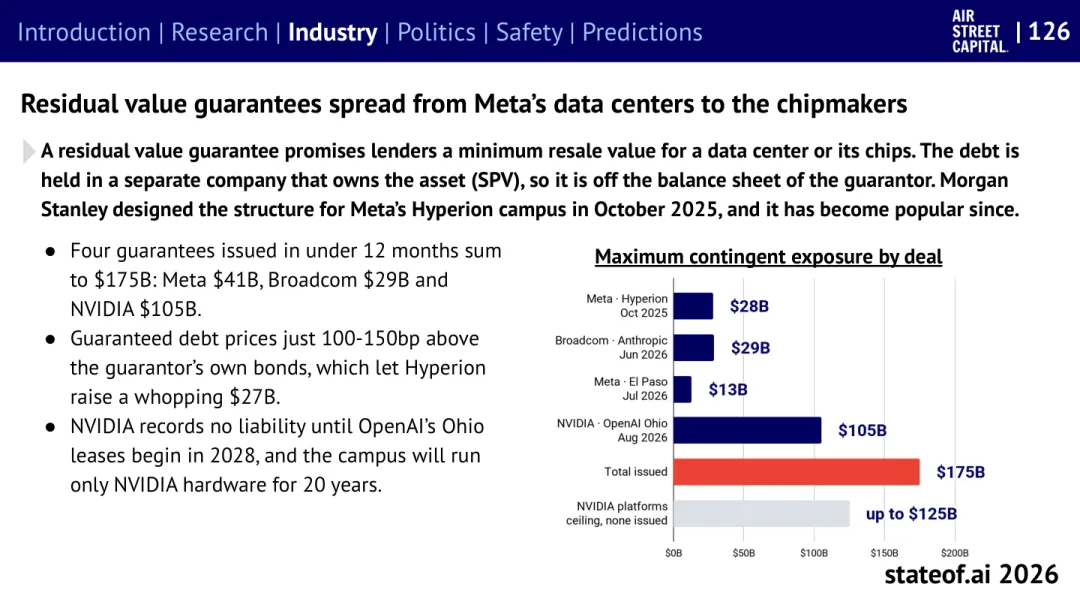
图 P127 · 残值担保:从 Meta 的数据中心扩散到芯片厂商 | 来源:State of AI Report 2026
上一页提到的担保需要解释清楚。残值担保(residual value guarantee)是给贷款方的一个承诺:如果数据中心或芯片被处置,保证一个最低转售价值。债放在持有资产的项目公司里(SPV),因此对担保方而言不体现在资产负债表上——这就是为什么这些巨额义务之前不容易被看见。这个结构由摩根士丹利在 2025 年 10 月为 Meta 的 Hyperion 园区设计,此后迅速流行。
柱状图列出了具体敞口:Meta Hyperion(2025 年 10 月)280 亿美元、Broadcom 为 Anthropic(2026 年 6 月)290 亿美元、Meta El Paso(2026 年 7 月)130 亿美元、NVIDIA 为 OpenAI 俄亥俄项目(2026 年 8 月)1050 亿美元,已签发合计 1750 亿美元;另有一条灰柱显示 NVIDIA 平台层面还有最高 1250 亿美元的上限但尚未签发。注意「Meta 410 亿」是 Hyperion 与 El Paso 之和。
三个要点:一是定价,有担保的债务利率只比担保方自己的债券高 100-150 个基点,正是这个廉价让 Hyperion 一次募到 270 亿美元;二是确认时点,NVIDIA 在 OpenAI 俄亥俄租约 2028 年开始前不记录任何负债,且该园区未来 20 年只运行 NVIDIA 硬件——担保既是风险,也是长期锁定;三是这套结构把风险从「借款方」转到了「芯片厂商自己」的资产负债表外侧。
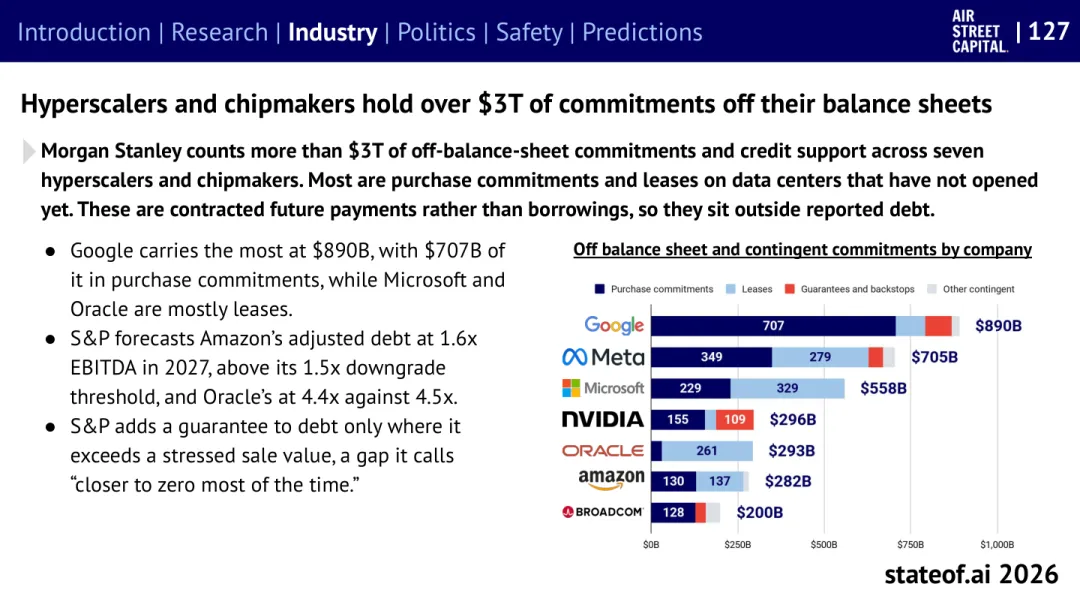
图 P128 · 资产负债表外的承诺已超过 3 万亿美元 | 来源:State of AI Report 2026
这一页把上一页的结构汇总成总量。摩根士丹利统计,七家超算厂商与芯片厂商合计有超过 3 万亿美元的表外承诺与信用支持,其中大部分是尚未开业数据中心的采购承诺与租约。关键区别在于:这些是「已签约的未来付款」,而不是借款,因此不计入已披露的债务。
按公司看:Google 最多,8900 亿美元,其中 7070 亿为采购承诺;Meta 7050 亿;微软 5580 亿;NVIDIA 2960 亿;Oracle 2930 亿;亚马逊 2820 亿;Broadcom 2000 亿。报告还引用标普的测算:亚马逊 2027 年调整后债务将达到 EBITDA 的 1.6 倍(高于 1.5 倍的降级门槛),Oracle 为 4.4 倍(门槛 4.5 倍)。而标普只在担保金额超过压力情景下的出售价值时,才把它计入债务,并把这一差额称为「多数时候接近于零」。
这页是理解整轮 AI 资本周期的关键:真正的杠杆不在利润表,也不在资产负债表,而在承诺。它是否安全,取决于这些数据中心建成后能不能按预期价格卖出去或租出去——而这又回到 P123 那个更朴素的问题:电能不能按时送到。
PART
02
P129–P136
PAGES 129-136
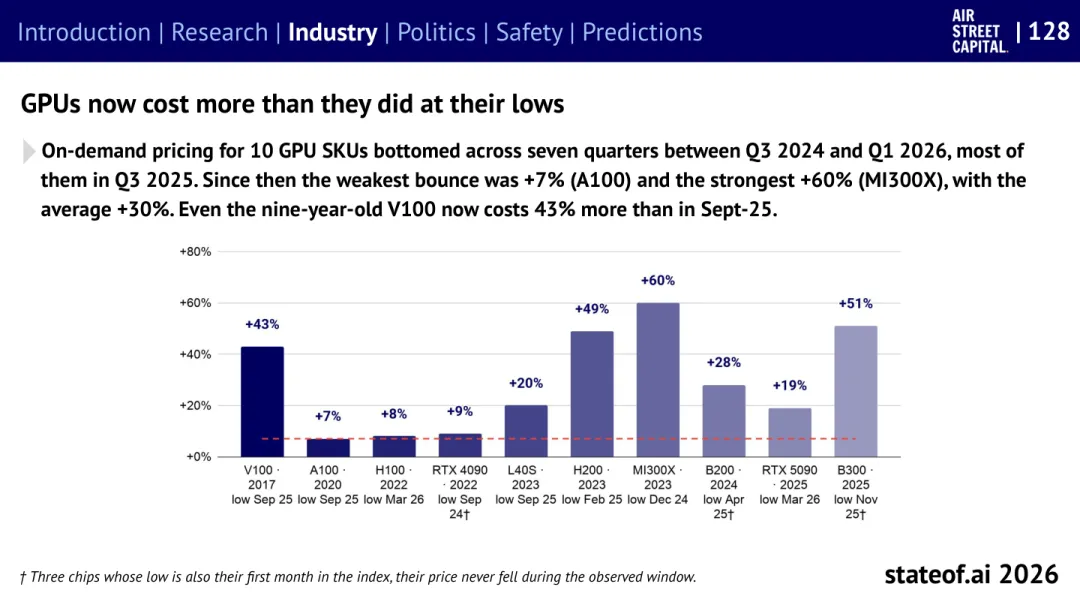
图 P129 · GPU 租金已经高于前两年的低点 | 来源:State of AI Report 2026
这一页讨论一个看似细节、实则决定整个行业账本的问题:GPU 的二手/按需价格是涨还是跌。报告统计了 10 个 GPU 型号的按需价格,发现在 2024 年三季度到 2026 年一季度之间的七个季度里陆续见底,其中多数在 2025 年三季度触底。此后反弹幅度从最弱的 +7%(A100)到最强的 +60%(MI300X),平均约 +30%;连 2017 年发布的 V100 都比 2025 年 9 月贵了 43%。
为什么要看这个?因为它直接决定「算力是不是过剩」这一判断。如果旧卡租金持续下跌,说明供给过剩、新卡会更快贬值;如果连九年陈的 V100 都能涨价,说明真实需求仍在吃掉全部可用容量。柱状图按型号给出反弹幅度,B300 +51%、H200 +49%、MI300X +60%,最弱的 A100 也涨了 7%。报告还标注了三款芯片(A100、B200、RTX 5090)的价格低点就是它进入指数的第一个月,也就是说在观测窗口内它们从未下跌过——这个细节说明数据本身可能低估了更早的降价。
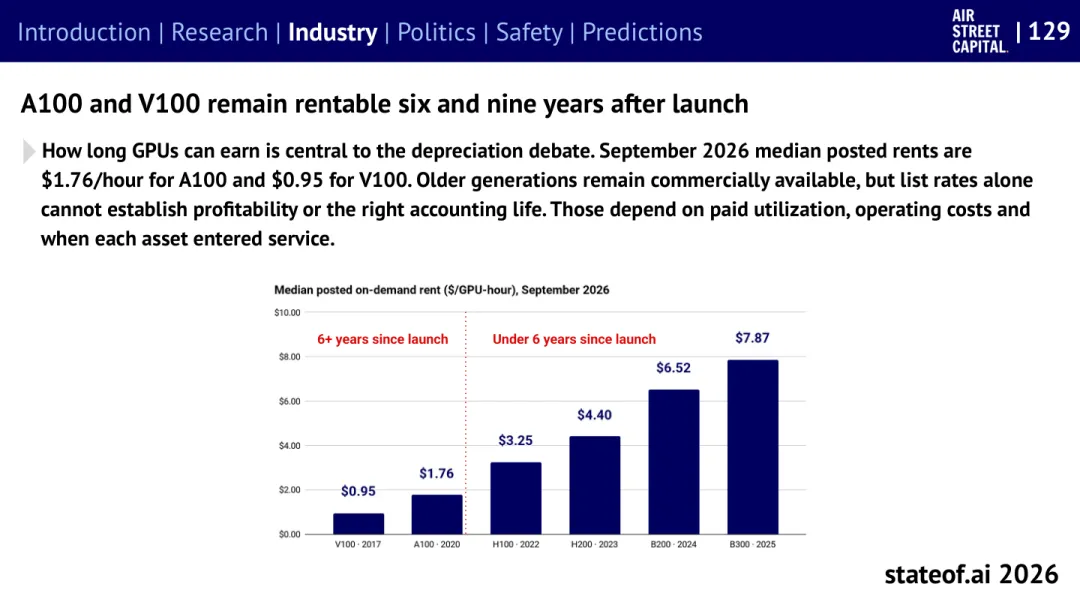
图 P130 · A100 和 V100 在发布六到九年后依然能出租 | 来源:State of AI Report 2026
这一页回答折旧争议的核心问题:一块 GPU 到底能赚钱多久。2026 年 9 月的挂牌租金中位数是:V100(2017 年)每小时 0.95 美元、A100(2020 年)1.76 美元、H100(2022 年)3.25 美元、H200(2023 年)4.40 美元、B200(2024 年)6.52 美元、B300(2025 年)7.87 美元。图中用一条虚线把「发布六年以上」和「六年以内」分开,可以看出价格随代际递增,但旧卡并没有退出市场。
报告的态度很克制:老一代仍可商用,但仅凭挂牌价无法证明盈利能力,也无法确定正确的会计折旧年限——那取决于实际付费利用率、运营成本以及每块资产投入服务的时间点。这一点对所有把 AI 算力当资产的公司都是实质性的:如果一块卡能用六到九年并且有稳定租金,折旧年限就可以拉长、账面利润就更漂亮;反之,如果它在三年内被新一代彻底淘汰,之前计提的折旧就不够。这页没有给出结论,但给出了判断这件事需要的数据。
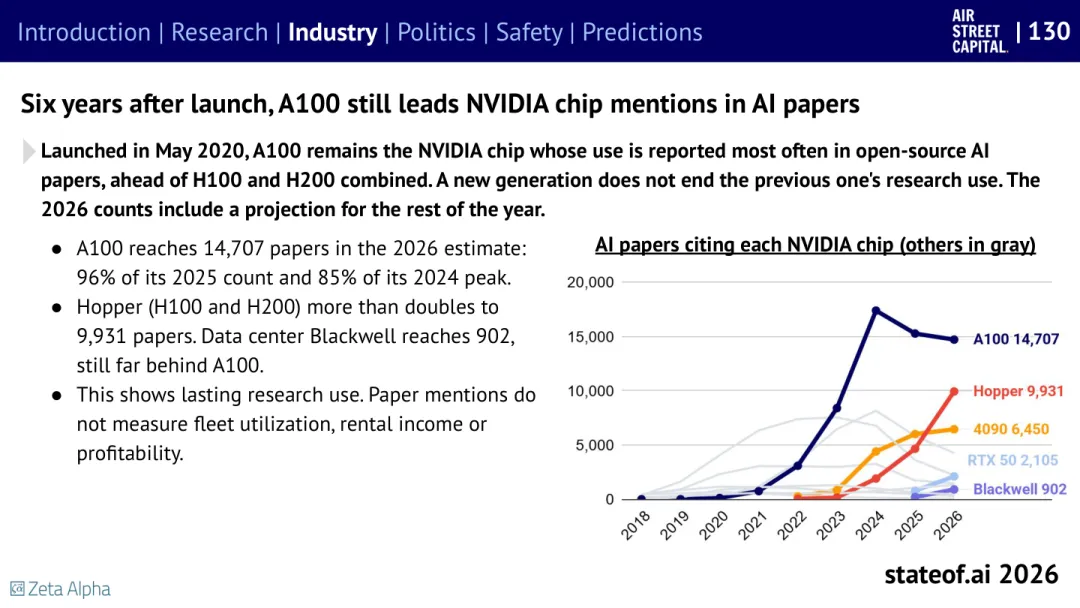
图 P131 · 六年后,论文里被提及最多的仍是 A100 | 来源:State of AI Report 2026
这一页从研究侧给出另一个视角:学术与开源论文中报告使用了哪块 NVIDIA 芯片。2020 年 5 月发布的 A100 依然是被提及最多的 NVIDIA 芯片,2026 年估算达到 14,707 篇,是其 2025 年数字的 96%、2024 年峰值的 85%;Hopper(H100 与 H200 合计)翻倍以上达到 9,931 篇;数据中心版 Blackwell 只有 902 篇,仍远落后于 A100。图中灰线是其他型号,4090 为 6,450 篇、RTX 50 系列 2,105 篇。数据来自 Zeta Alpha,2026 年数字包含对全年剩余时间的预测。
结论不能过度延伸。报告明确写了三句提醒:论文提及量不能衡量集群利用率、租金收入或盈利能力。它的意义在于说明一件事——新一代芯片的发布不会终止上一代的研究用途,学术研究的惯性很长。这也从侧面支持了上一页的租金现象:旧卡之所以仍有市场,一部分原因就是它们仍在被大量真实实验使用。
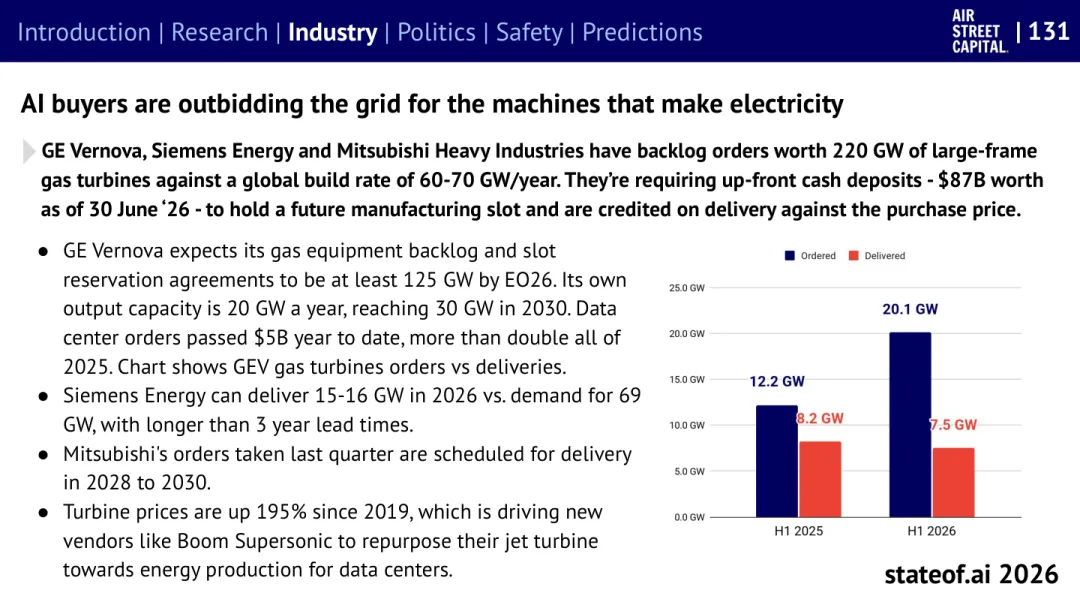
图 P132 · AI 买家正在把电网挤出发电机市场 | 来源:State of AI Report 2026
算力瓶颈在 2026 年已经明确从芯片转移到了电,这一页是最直接的证据。GE Vernova、西门子能源与三菱重工三大厂商的大型燃气轮机在手订单达到 220GW,而全球年产能只有 60-70GW;它们还要求预付现金来锁定未来的制造名额——截至 2026 年 6 月 30 日已收到 870 亿美元定金,交付时折抵货款。这意味着 AI 数据中心买家正在用现金抢一张几年后的排产单。
具体到各家:GE Vernova 预计到 2026 年底燃气设备订单与名额预定至少 125GW,而自己的年产能是 20GW、2030 年才到 30GW;来自数据中心的订单年内已超过 50 亿美元,比 2025 年全年翻倍还多。西门子能源 2026 年能交付 15-16GW,而需求是 69GW,交付周期超过三年。三菱上一季度接的订单排到 2028-2030 年交付。右侧图显示 GE Vernova 上半年订单从 12.2GW 涨到 20.1GW,而交付只从 8.2GW 到 7.5GW——订单与交付的缺口在扩大。最直观的一个数字是价格:燃气轮机价格自 2019 年以来上涨 195%,高到连 Boom Supersonic 都开始把喷气发动机技术转向为数据中心发电。
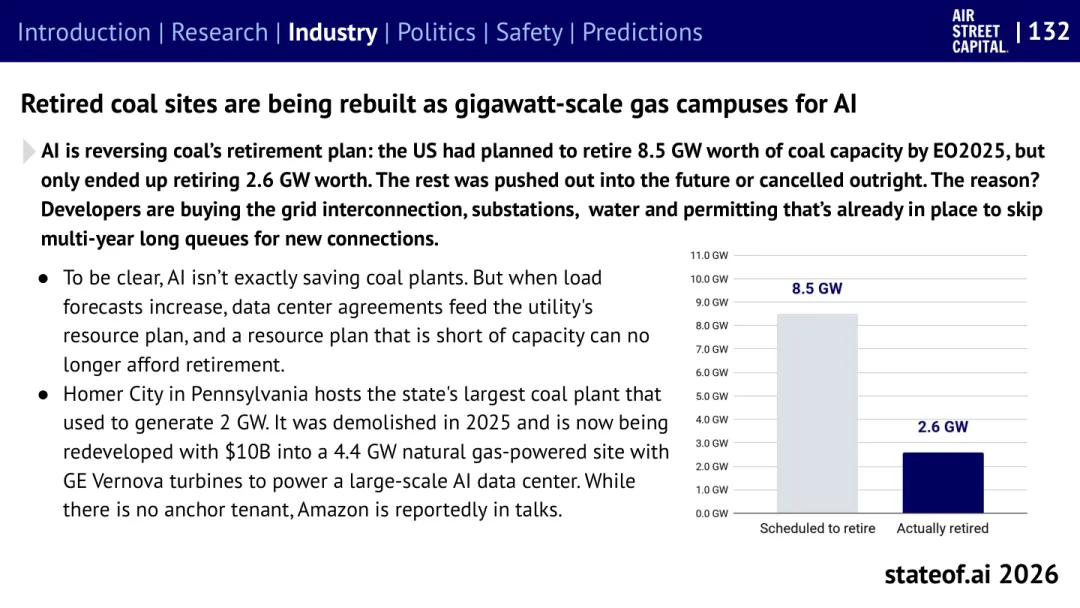
图 P133 · 退役的煤电厂,正被改造成吉瓦级燃气园区 | 来源:State of AI Report 2026
上一页讲发电设备短缺,这一页讲它带来的连锁反应:AI 正在改变煤电的退役时间表。美国原计划到 2025 年底退役 8.5GW 煤电,实际只退役了 2.6GW,其余要么推迟要么直接取消。原因不是环保政策变了,而是经济账变了——开发商愿意买下已经建好的电网接入、变电站、水源和许可,从而跳过新接入要排的数年长队。
报告特意写清了一层因果关系,避免被误读:「AI 并不是在拯救煤电厂」,而是当负荷预测上调、数据中心协议进入电力公司的资源规划后,一个容量不足的资源规划就再也负担不起退役。最典型的案例是宾夕法尼亚州的 Homer City:它曾是全州最大的煤电厂,装机 2GW,2025 年被拆除,如今正在以 100 亿美元改造成 4.4GW 的天然气发电园区,采用 GE Vernova 的燃气轮机,为一个大型 AI 数据中心供电;目前还没有确定的主力租户,但据报道亚马逊正在洽谈。这页把「能源瓶颈」这件事讲得很具体:不是没有电,是电的位置、审批和并网时间对不上。
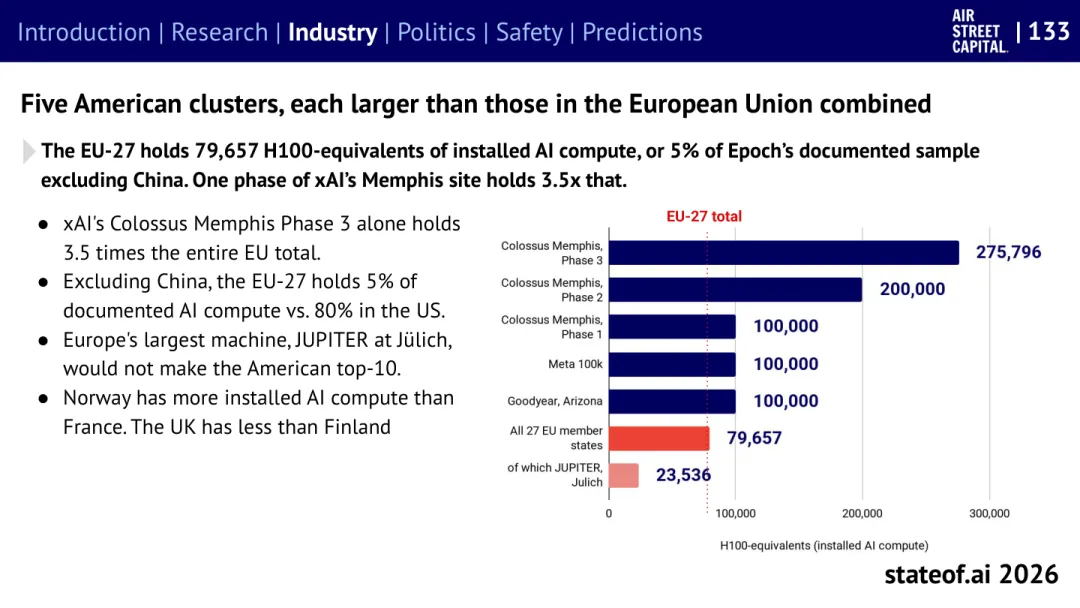
图 P134 · 美国五大集群,每一个都超过整个欧盟 | 来源:State of AI Report 2026
这一页用 H100 等效算力把全球算力分布画了出来。在 Epoch 的记录样本中(不含中国),欧盟 27 国合计拥有 79,657 个 H100 等效单位,占 5%,而美国占 80%。对比之夸张在于单点规模:xAI 的 Colossus Memphis 第三期一处就有 275,796 个 H100 等效单位,是整个欧盟总量的 3.5 倍;第二期 200,000、第一期 100,000,Meta 的 100k 集群与亚利桑那 Goodyear 的 100,000 也各自超过欧盟的零头。
报告列出的几条事实很有冲击力:欧洲最大的机器——于利希的 JUPITER(23,536)——放到美国进不了前十;挪威的已装 AI 算力比法国多;英国的比芬兰少。这种结构性差距的解释不在技术,而在前面几页讲的东西:美国有一批资产负债表足够厚的超算厂商自己出钱建,而欧洲更多依赖公共采购与科研预算,两者的量级差着两个数量级。这张图也是理解下一期 Politics 板块(出口管制、主权算力)的基础。
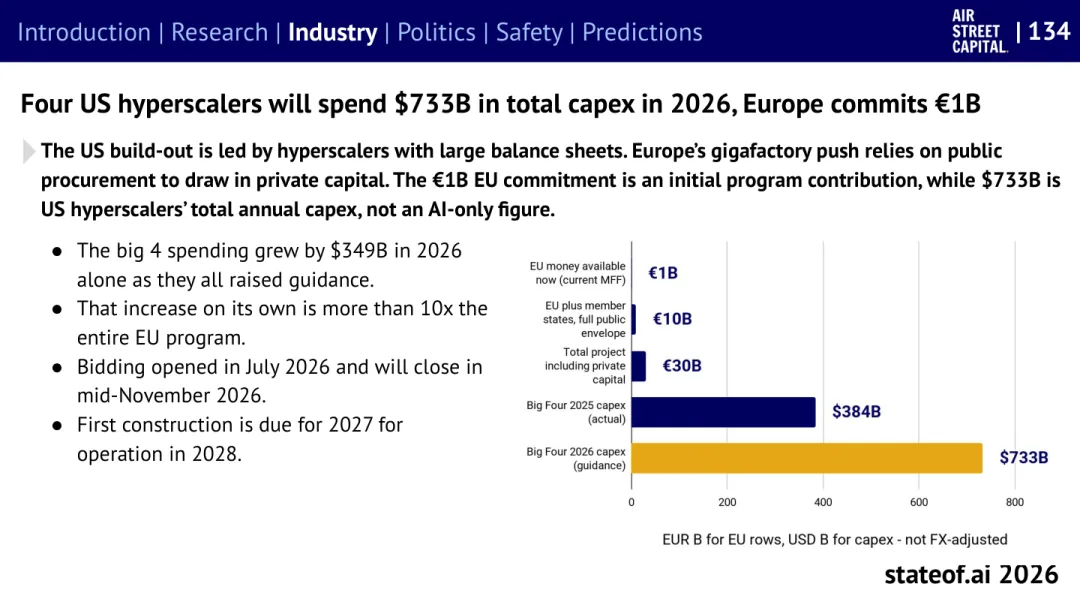
图 P135 · 四家美国超算厂商一年花 7330 亿美元,欧洲承诺 10 亿欧元 | 来源:State of AI Report 2026
这是本期标题里「算力军备」最直白的一页。四家美国超算厂商(亚马逊、Alphabet、微软、Meta)2026 年合计资本开支指引为 7330 亿美元;而欧盟为算力工厂计划承诺的资金是 10 亿欧元——只是该计划的初始出资。柱状图给出了完整对比:欧盟当前可用资金 10 亿欧元,加上成员国公共资金共 100 亿欧元,再加上私人资本的项目总额为 300 亿欧元;而「四巨头」2025 年实际资本开支已是 3840 亿美元,2026 年指引 7330 亿美元。
报告算了两个很刺眼的倍数:四巨头仅在 2026 年一年就增加了 3490 亿美元开支(因为各家都上调了指引),这个增量本身就超过整个欧盟计划总额的 10 倍以上。执行节奏也不同:欧盟的招标 2026 年 7 月开放、11 月中旬截止,首批建设 2027 年开工、2028 年投运。需要留意图注的口径提示——欧洲各行用欧元、资本开支用美元,且未做汇率调整。这页讲的是「谁在为 AI 基建买单」这道题的答案:目前主要是美国上市公司的资产负债表。
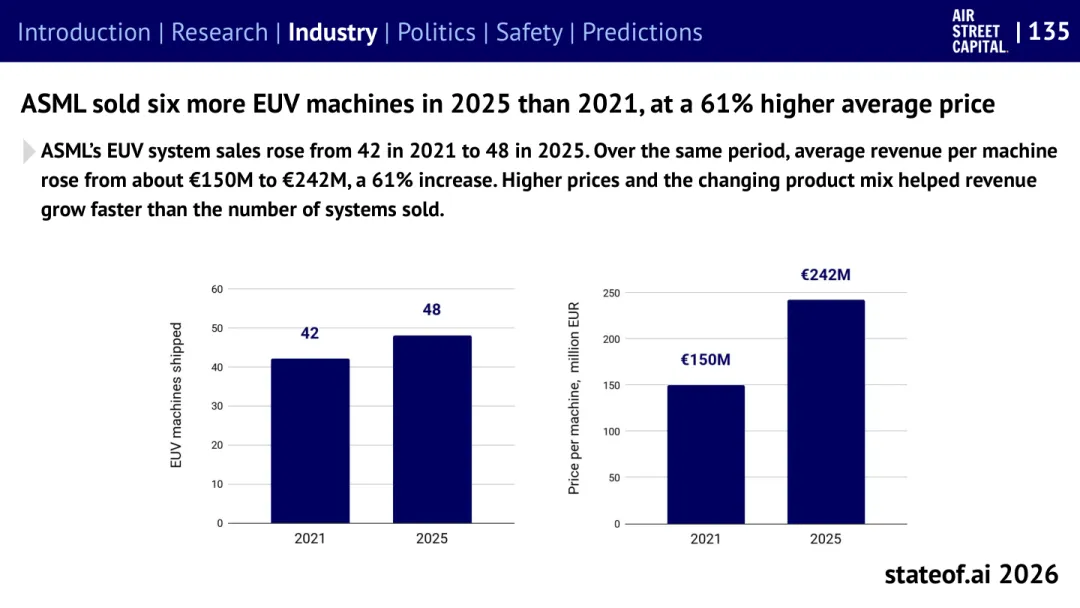
图 P136 · ASML:机器只多卖了 6 台,单价涨了 61% | 来源:State of AI Report 2026
这页用一家公司说明整条供应链的定价变化。ASML 的 EUV 光刻机交付量从 2021 年的 42 台增加到 2025 年的 48 台,只多 6 台;但每台平均收入从约 1.5 亿欧元涨到 2.42 亿欧元,涨幅 61%。也就是说,这家处于半导体制造最上游的垄断供应商,收入的增长几乎全部来自单价与产品结构升级,而不是靠出货量。
为什么把这一页放在能源之后?因为它把整条 AI 硬件链的价格压力串起来了:光刻机涨价、燃气轮机涨价 195%、GPU 租金反弹、短周期算力溢价接近一倍。当上游所有环节都在涨价时,下游用更便宜的模型换取成本下降的空间就被部分抵消了——这也是本期后半段讨论推理成本与「每美元能买到多少性能」时的现实背景。
PART
03
P137–P144
PAGES 137-144
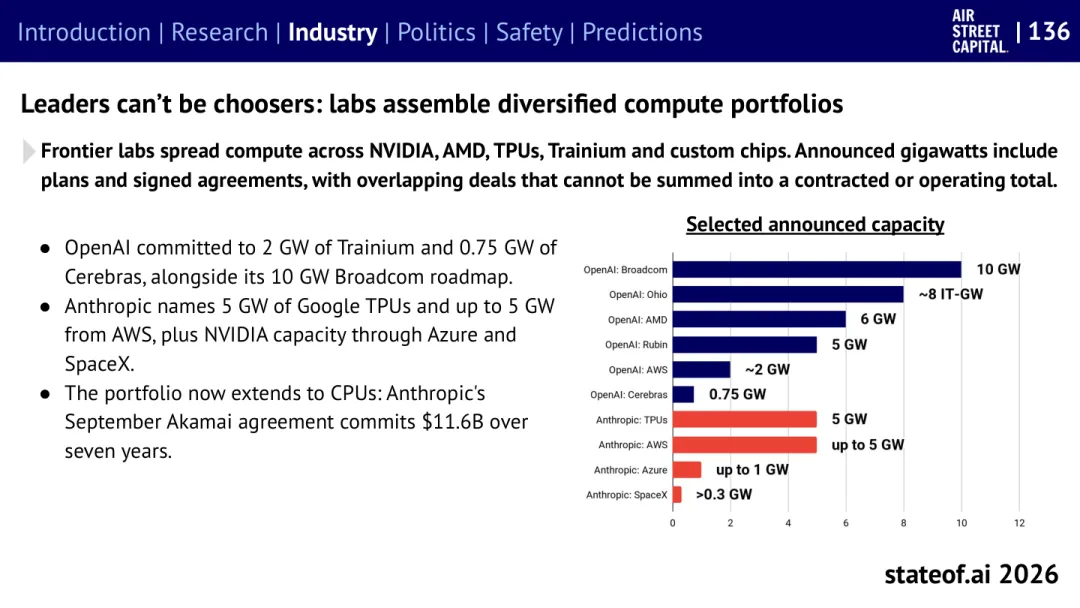
图 P137 · 领先者没得挑:实验室都在拼多供应商算力组合 | 来源:State of AI Report 2026
这一页的标题很有意思:领先者当不了挑剔者。当算力缺口足够大,前沿实验室就不再按性能或价格挑供应商,而是把手里的订单分散到所有能交货的人身上。柱状图列出各家已公布的容量(含计划与已签协议):OpenAI 一侧有 Broadcom 10GW、俄亥俄约 8 个 IT-GW、AMD 6GW、Rubin 5GW、AWS 约 2GW、Cerebras 0.75GW;Anthropic 一侧有 Google TPU 5GW、AWS 最高 5GW、Azure 最高 1GW、SpaceX 超过 0.3GW。
文字部分补充了两个细节:OpenAI 承诺 2GW 的 Trainium 和 0.75GW 的 Cerebras,与 10GW 的 Broadcom 路线图并行;Anthropic 的采购组合已经延伸到 CPU,9 月与 Akamai 的协议在七年内承诺 116 亿美元。报告专门提示了读图规则:这里的吉瓦数包含计划与已签协议,且各家交易彼此重叠,不能相加成「已签约」或「在运营」的总量。这种「什么都要」的采购策略本身就是供给紧张的证据。
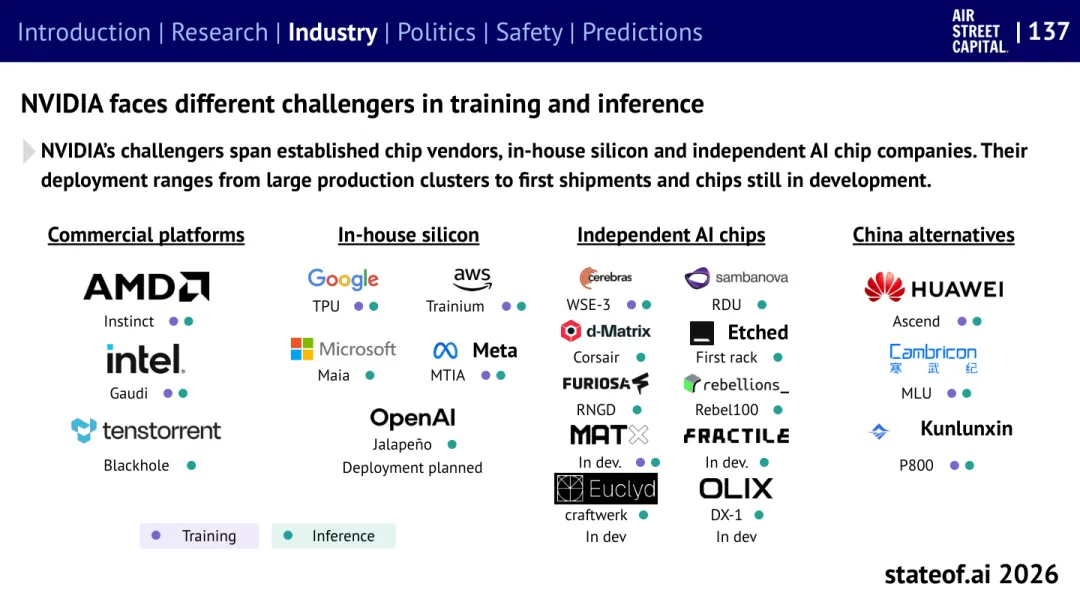
图 P138 · NVIDIA 在训练与推理上面临的挑战者不是同一批 | 来源:State of AI Report 2026
这一页把 NVIDIA 的竞争格局拆成四类,并用颜色区分它们的用途:紫色代表训练、绿色代表推理,多数产品同时标有两种颜色,说明性能定位在收敛。第一类是商用平台:AMD 的 Instinct、Intel 的 Gaudi、Tenstorrent 的 Blackhole。第二类是自研芯片:Google 的 TPU、AWS 的 Trainium、微软的 Maia、Meta 的 MTIA,以及 OpenAI 的 Jalapeño(标注为「已计划部署」)。第三类是独立 AI 芯片公司:Cerebras 的 WSE-3、d-Matrix 的 Corsair、Furiosa 的 RNGD、Etched 的首个机架、SambaNova 的 RDU、Rebellions 的 Rebel100,以及多家仍在研发中的产品(MatX、Euclyd、Fractile、OLiX)。第四类是中国替代方案:华为昇腾、寒武纪 MLU、昆仑芯 P800。
报告的措辞很克制——这些挑战者的部署阶段差别巨大,从大规模量产集群到首批出货,再到仍在开发中的芯片。对读者的实用含义是:把「NVIDIA 会不会被替代」当成一个是或否的问题没有意义,真正要问的是「在训练还是推理、在哪个客户、在哪个时间点」被替代。下面三页就是围绕这几个维度展开的具体对比。
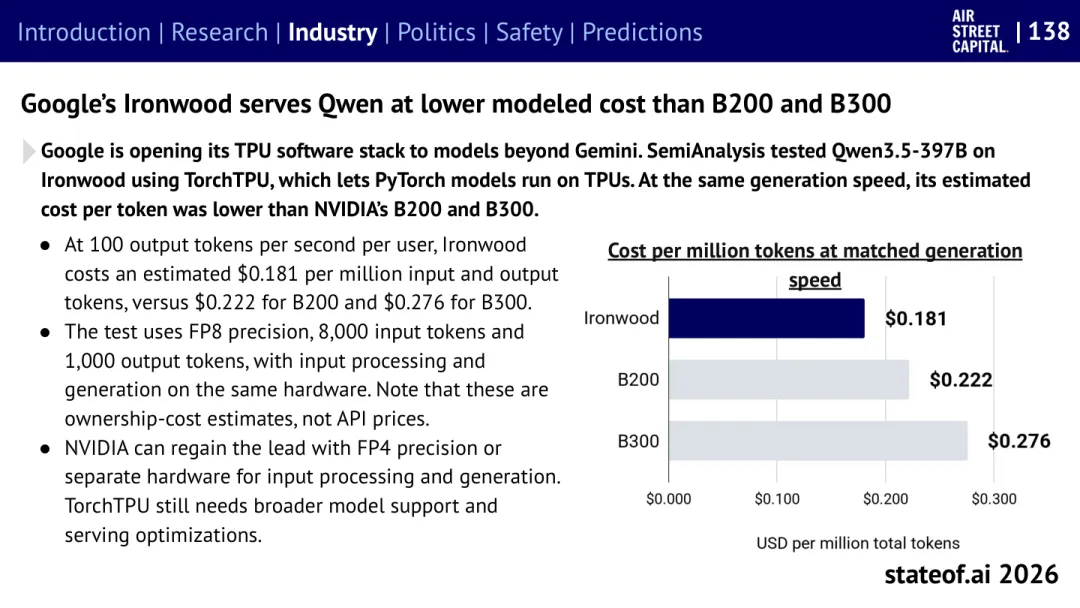
图 P139 · Google Ironwood:跑 Qwen 的建模成本低于 B200 与 B300 | 来源:State of AI Report 2026
这是「TPU 能不能打」的第一个硬证据。Google 正在把 TPU 的软件栈开放给 Gemini 之外的模型:SemiAnalysis 用 TorchTPU(让 PyTorch 模型跑在 TPU 上)在 Ironwood 上测试了 Qwen3.5-397B。在同样每秒 100 个输出 token 的生成速度下,Ironwood 的估算成本是每百万输入输出 token 0.181 美元,对比 B200 的 0.222 美元和 B300 的 0.276 美元。测试条件是 FP8 精度、8000 个输入 token、1000 个输出 token,输入处理与生成在同一硬件上完成。
两个必须读的限制:一是这是持有成本估算,不是 API 价格,因此不能直接拿来比价;二是报告同时指出 NVIDIA 的反制路径——用 FP4 精度,或把输入处理与生成拆到不同硬件上,就能重夺领先。此外 TorchTPU 本身还需要更广的模型支持和推理服务优化。换句话说,这一页证明的是「替代方案在推理成本上可以竞争」,而不是「NVIDIA 的领先地位已经终结」。
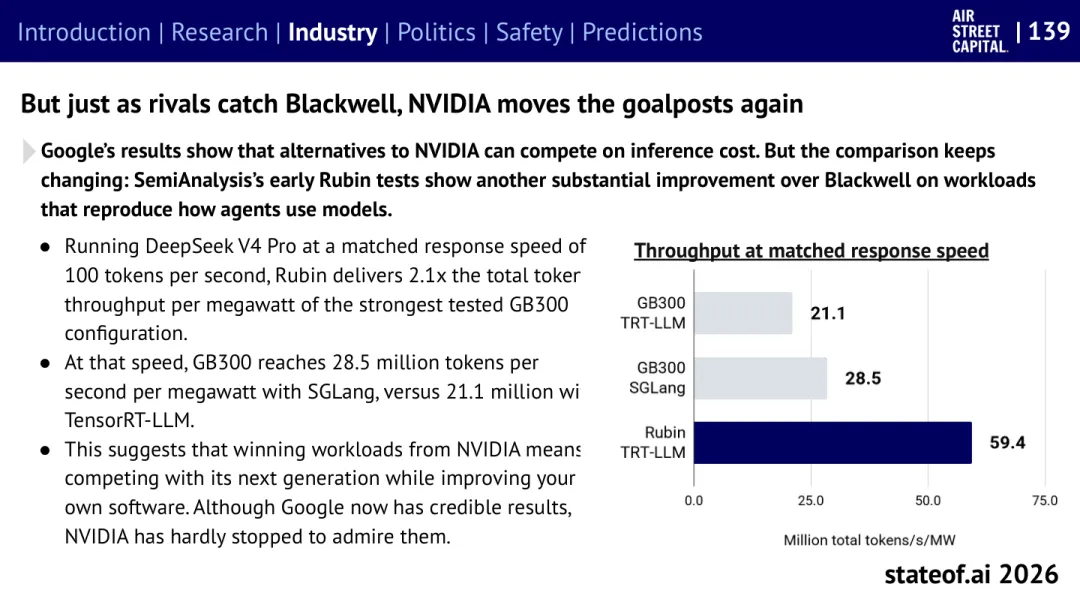
图 P140 · 对手刚追上 Blackwell,NVIDIA 又把标尺往前挪了 | 来源:State of AI Report 2026
这一页是上一页的对冲。SemiAnalysis 对 Rubin 的早期测试显示,在复现「Agent 如何使用模型」的负载上,Rubin 相对 Blackwell 又有一轮实质性提升:以每秒 100 token 的相同响应速度运行 DeepSeek V4 Pro 时,Rubin 每兆瓦的总 token 吞吐量是最强 GB300 配置的 2.1 倍。柱状图给出的具体数值是:GB300 用 TensorRT-LLM 为每兆瓦每秒 2110 万 token,用 SGLang 为 2850 万,而 Rubin 用 TensorRT-LLM 达到 5940 万。
报告由此得出的判断很关键:想从 NVIDIA 手里赢下负载,你既要跟它的下一代硬件竞争,还要同时改进自己的软件。图里还藏着一个容易被忽略的细节——同样是 GB300,换一个推理框架(SGLang 对比 TensorRT-LLM)性能就差 35%。这说明在这个阶段,软件栈的优化空间和硬件代际一样重要,而多数挑战者在这两端都要同时追赶。
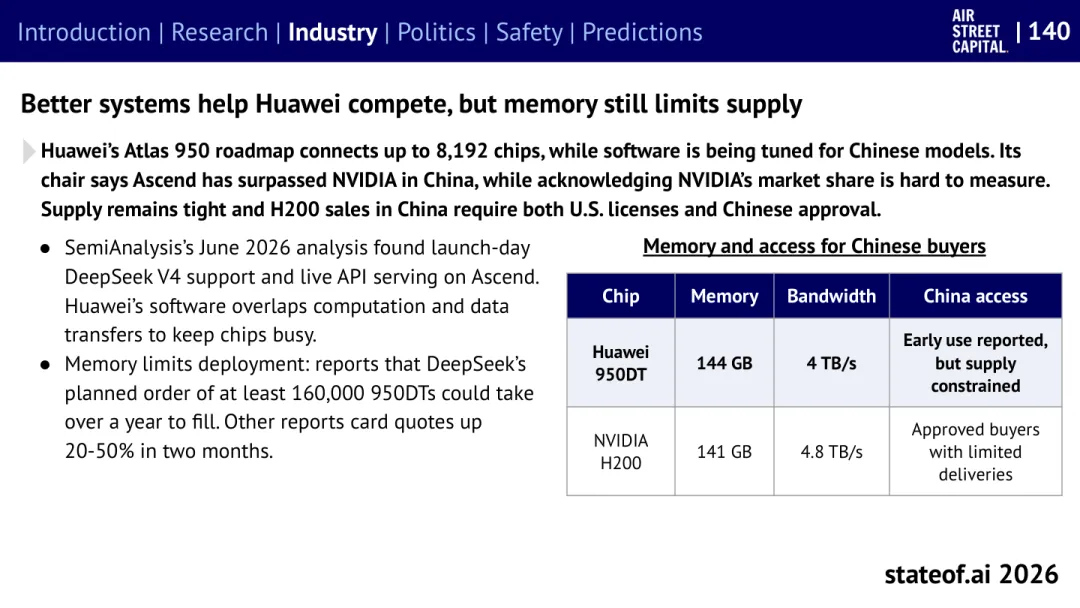
图 P141 · 华为靠系统工程追赶,但内存卡住了供给 | 来源:State of AI Report 2026
这一页讲中国算力替代的现状。华为的 Atlas 950 路线图可连接最多 8192 颗芯片,软件也在针对中国模型做调优;公司负责人称昇腾在中国已超越 NVIDIA,但也承认 NVIDIA 的市场份额很难衡量——报告把这句话原样保留,没有替读者下结论。供给端仍然紧张,而且 H200 在中国的销售需要同时拿到美国许可与中国批准。
技术侧的证据来自 SemiAnalysis 2026 年 6 月的分析:昇腾在发布当天就支持 DeepSeek V4,并能提供在线 API 服务;华为的软件通过重叠计算与数据传输来让芯片保持忙碌,这是用系统工程弥补单卡差距的典型做法。真正的瓶颈在内存:有报道称 DeepSeek 计划订购至少 16 万颗 950DT,可能要一年多才能交付完;另有报道称板卡报价两个月内上涨 20-50%。右侧表格的对比很直观:华为 950DT 为 144GB 显存、4TB/s 带宽,NVIDIA H200 为 141GB、4.8TB/s——显存容量接近,带宽仍有差距,而中国买家的可获得性都受限。
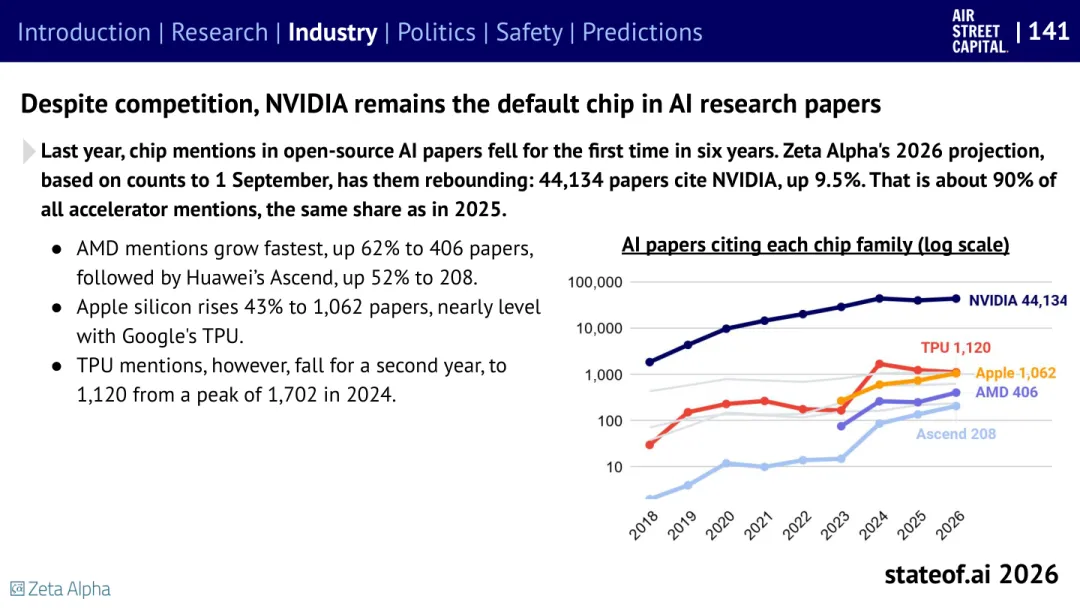
图 P142 · 尽管竞争激烈,论文里的默认芯片仍是 NVIDIA | 来源:State of AI Report 2026
这是 P131 的续篇,但换成了厂商层面的口径。去年开源 AI 论文中的芯片提及量出现了六年来的首次下降,而 Zeta Alpha 基于截至 9 月 1 日统计的 2026 年预测显示已经反弹:44,134 篇论文提及 NVIDIA,增长 9.5%,约占全部加速器提及量的 90%——与 2025 年持平。也就是说,尽管新闻里充满了替代叙事,研究生态的默认选择几乎没变。
变化发生在边缘:AMD 提及量增长最快,涨 62% 到 406 篇;华为昇腾涨 52% 到 208 篇;苹果芯片涨 43% 到 1,062 篇,几乎追平 Google 的 TPU;而 TPU 的提及量则连续第二年下滑,从 2024 年 1,702 篇的峰值降到 1,120 篇。注意纵轴是对数刻度,所以「增长最快的 AMD」在绝对量上仍与 NVIDIA 差两个数量级。这页与 P139、P140 放在一起读会更有意思:硬件性能的竞争在公司之间进行,而研究者用脚投票的速度要慢得多。
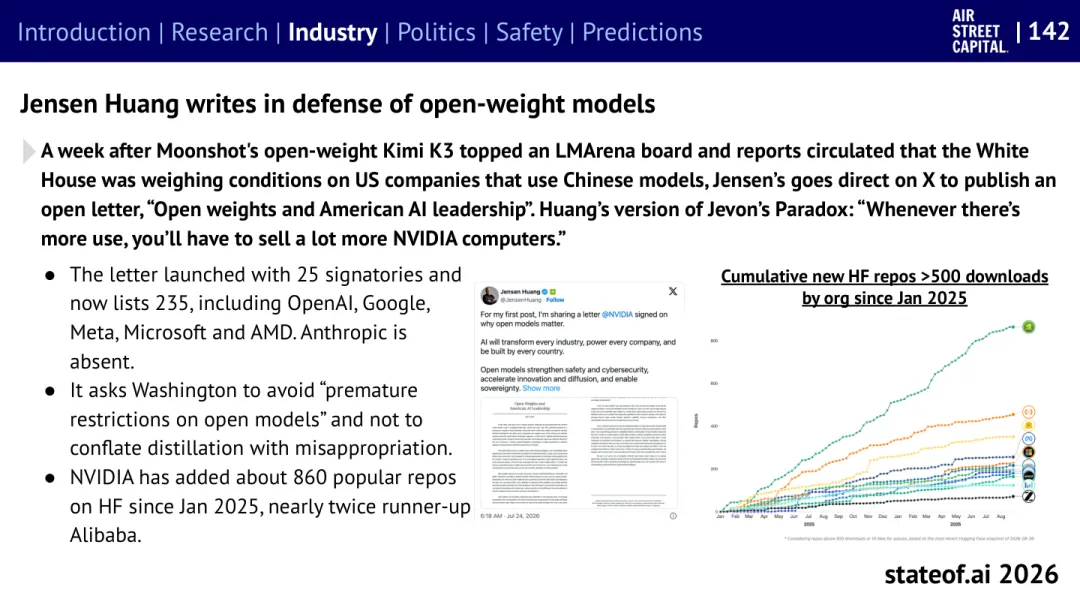
图 P143 · 黄仁勋公开为开放权重模型辩护 | 来源:State of AI Report 2026
这一页记录了一个不同寻常的公开表态。背景是月之暗面的开放权重模型 Kimi K3 登顶某个 LMArena 榜单,同时有报道称白宫正在考虑对使用中国模型的美国公司施加限制条件。一周后,黄仁勋直接在 X 上发布公开信《开放权重与美国 AI 领导力》。
信的要点:署名从最初 25 家增至 235 家,包括 OpenAI、Google、Meta、微软与 AMD——Anthropic 不在其中;信里呼吁华盛顿避免「对开放模型的过早限制」,并不要把「蒸馏」与「窃取」混为一谈。报告特别点出黄仁勋的逻辑,可以称为他版本的杰文斯悖论:「使用的量越大,你需要卖出的 NVIDIA 计算机就越多。」配套的数据是 NVIDIA 自 2025 年 1 月以来在 Hugging Face 上新增约 860 个高下载量仓库,接近第二名阿里的两倍。
这页值得单独标记的原因是它把芯片厂商的商业利益与开源生态的立场绑在了一起:开放权重让模型侧竞争更激烈、推理需求更大,而 NVIDIA 在所有推理场景里都卖硬件。Anthropic 的缺席,恰好说明这不是一个行业统一的立场。
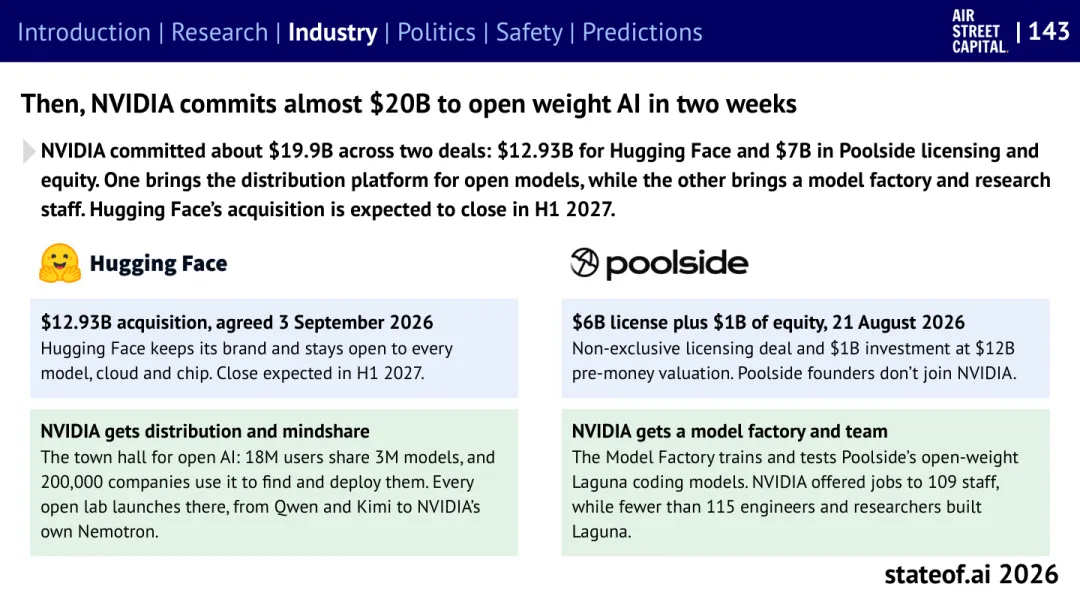
图 P144 · 两周之内,NVIDIA 向开放权重 AI 投入近 200 亿美元 | 来源:State of AI Report 2026
上一页是表态,这一页是出钱。NVIDIA 在两笔交易中合计承诺约 199 亿美元。第一笔是 129.3 亿美元收购 Hugging Face(2026 年 9 月 3 日达成),Hugging Face 保留品牌,继续对每一种模型、云和芯片开放,交易预计 2027 年上半年完成。它给 NVIDIA 带来的是分发与心智份额:这个开放 AI 的「市政厅」有 1800 万用户共享 300 万个模型,20 万家公司在此寻找和部署模型,从 Qwen、Kimi 到 NVIDIA 自家的 Nemotron 都在这里发布。
第二笔是 8 月 21 日与 Poolside 的 60 亿美元授权加 10 亿美元股权投资,投前估值 120 亿美元,为「非独家」授权,Poolside 创始人不会加入 NVIDIA。它给 NVIDIA 带来的是模型工厂与团队:Model Factory 负责训练和测试 Poolside 的开放权重编程模型 Laguna,NVIDIA 向 109 名员工发出聘用邀请,而当初打造 Laguna 的工程师与研究人员不到 115 人。
把 p143 与 p144 连起来看,NVIDIA 这一年对开放权重的投入不是纯粹的立场表达,而是一套完整动作:先买下模型分发的入口,再买下模型生产的能力,最后用公开信争取政策空间。这也是本期标题里「NVIDIA 扮演 AI 央行」的核心含义——它同时在出资、定价与制定规则。
PART
04
P145–P152
PAGES 145-152
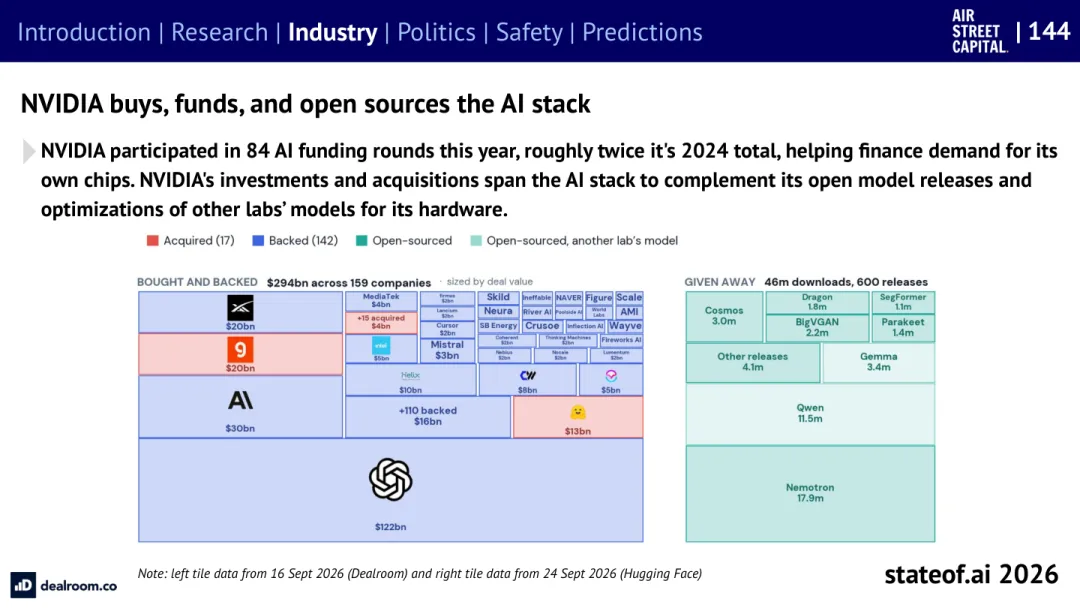
图 P145 · NVIDIA 一边买入、一边出资、一边开源 | 来源:State of AI Report 2026
这一页把 NVIDIA 的资本动作汇总成一张全景图,也是「AI 央行」这个说法最完整的证据。公司在 2026 年参与了 84 轮 AI 融资,约为 2024 年总数的两倍——报告直言其作用之一是「帮助为自己的芯片创造需求」。左侧方块图按交易金额排布了它的「买入与出资」:合计 2940 亿美元、涉及 159 家公司,其中收购 17 家、出资 142 家;图中的大块包括 OpenAI(1220 亿)、Anthropic(300 亿)、Mistral(200 亿)、xAI(200 亿)、Poolside(130 亿)、Hugging Face(130 亿),另有「9 笔收购共 200 亿」「110 家出资共 180 亿」。
右侧方块是「给出去的东西」:累计 4600 万次下载、600 个发布,其中 Nemotron 1790 万次、Qwen 1150 万次、Gemma 340 万次、Cosmos 300 万次等。左右两侧放一起看,逻辑很清楚:用资本绑定下游客户与上游模型供给,用开源模型建立生态与标准,最终所有路径都回到卖硬件。数据来源分别为 2026 年 9 月 16 日的 Dealroom 与 9 月 24 日的 Hugging Face。
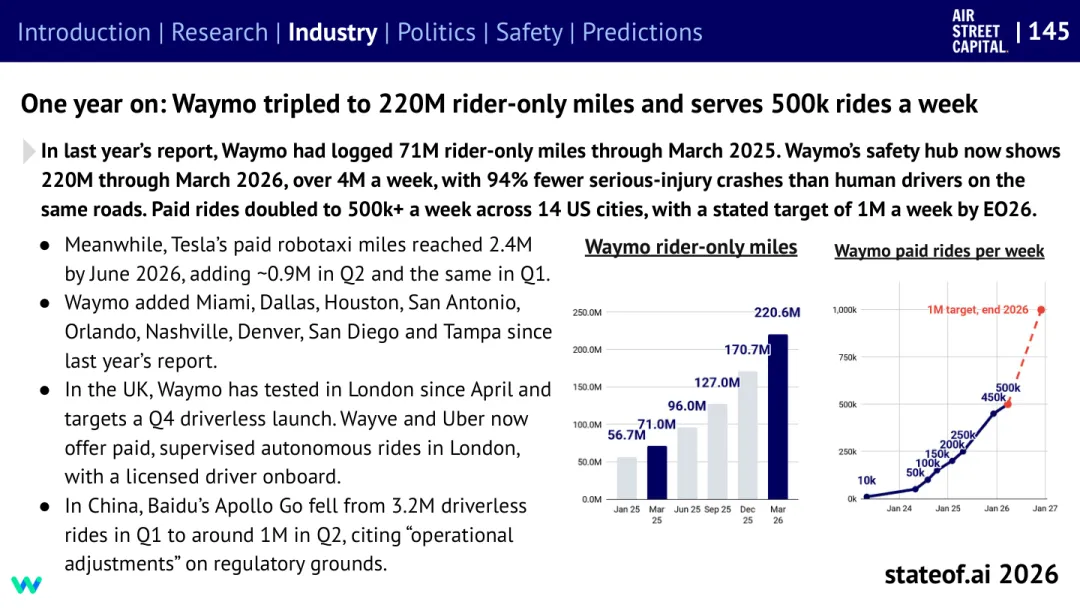
图 P146 · 一年之后:Waymo 里程翻三倍,每周送出 50 万次付费行程 | 来源:State of AI Report 2026
这页是报告对去年的自我对照,因此特别有说服力。去年报告中 Waymo 截至 2025 年 3 月的纯无人驾驶里程是 7100 万英里;一年后官方安全页显示截至 2026 年 3 月已达 2.2 亿英里,每周超过 400 万英里,且在同路段严重受伤事故比人类司机少 94%。付费行程翻倍到每周 50 万次以上,覆盖美国 14 座城市,公司给出的目标是 2026 年底做到每周 100 万次。
右侧两张图把增长讲得很直观:纯无人里程从 2025 年 1 月的 5670 万,经 3 月 7100 万、6 月 9600 万、9 月 1.27 亿、12 月 1.707 亿,到 2026 年 3 月的 2.206 亿;每周付费行程从 2024 年 1 月的 1 万,经 5 万、10 万、15 万、25 万,到 2026 年 1 月的 45 万、随后 50 万。
对照项同样重要:特斯拉的付费 robotaxi 里程到 2026 年 6 月为 240 万英里,与 Waymo 相差两个数量级;中国百度 Apollo Go 的无人驾驶行程从一季度的 320 万次降到二季度约 100 万次,公司解释是「基于监管原因的运营调整」。Waymo 这一年在城市上新增了迈阿密、达拉斯、休斯敦、圣安东尼奥、奥兰多、纳什维尔、丹佛、圣迭戈与坦帕;英国方面自 4 月起在伦敦测试,目标四季度推出无人驾驶服务,目前 Wayve 与 Uber 在伦敦提供的是有安全员在场的付费监督式服务。规模、安全数据与监管进展三者同时向前,这是这一页最值得记住的地方。
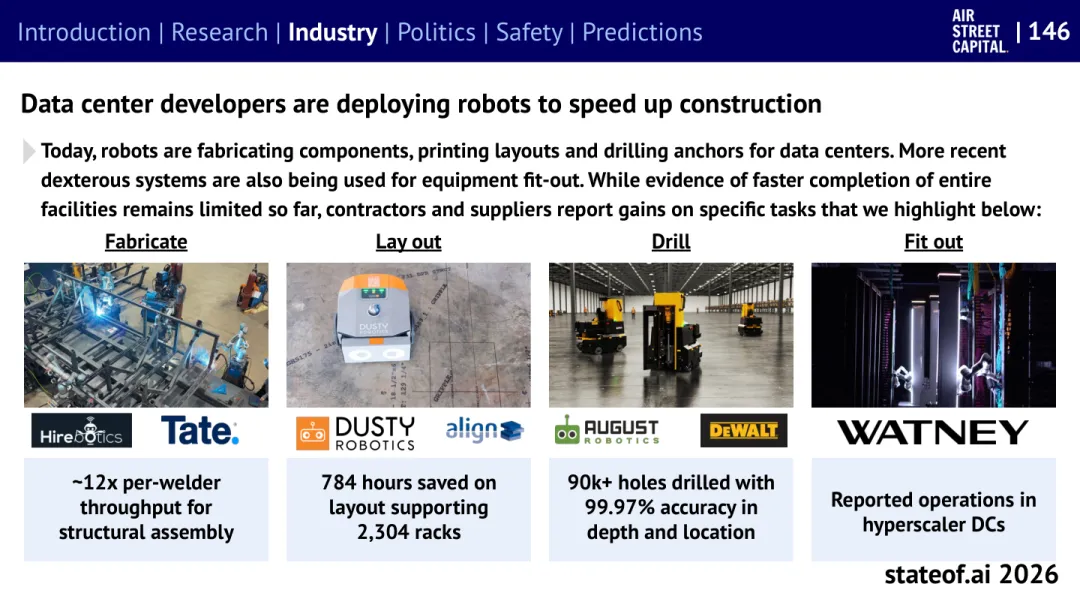
图 P147 · 数据中心工地上,机器人已经在干四种活 | 来源:State of AI Report 2026
这页讲的是一个容易被宏大叙事掩盖的现实问题:机房建设本身是劳动密集的体力活,而现在工地上出现了机器人。报告按四类任务列出:制造(Hirebotics、Tate)在结构装配环节实现每个焊工约 12 倍的产能;布线定位(Dusty Robotics、align)在一次支持 2304 个机架的布局中节省 784 小时;钻孔(August Robotics、DeWalt)钻了 9 万多个孔,深度与位置准确率 99.97%;设备安装(Watney)已在超算厂商的数据中心有作业记录。
报告的措辞保持了严谨:加快单个任务的速度有明确证据,但「整个设施更快完工」的证据目前仍然有限。这句话其实点出了机器人落地的一般规律——单点任务替代相对容易验证,端到端工期缩短才是真正的难题,因为工序之间的等待、审批与协调往往比操作本身更耗时间。这也解释了为什么最先进的机器人公司,反而先在建设工地而不是工厂流水线上找到付费客户。
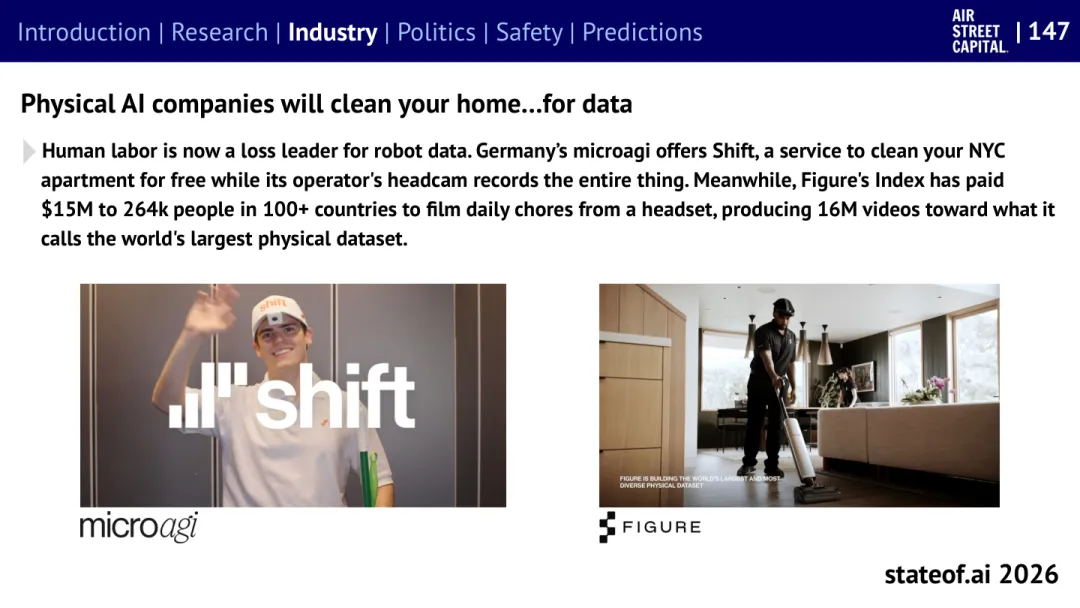
图 P148 · 物理 AI 公司愿意免费帮你做家务,为的是数据 | 来源:State of AI Report 2026
这一页只有两句话,但说破了机器人行业最现实的瓶颈:人力在此刻是「获客成本」,而不是被替代的对象。德国的 microagi 推出 Shift 服务,免费打扫你在纽约的公寓,条件是操作员头戴摄像头全程记录。Figure 的 Index 则已经向 100 多个国家的 26.4 万人支付了 1500 万美元,让他们戴着头显拍摄日常家务,产出 1600 万段视频,公司称之为「世界最大的物理数据集」。
为什么数据要用这种方式获取?因为语言和图像数据在网上已经存在,而「手怎么用力、柜门怎么开、抹布怎么拧」这类动作数据从未被大规模记录过。机器人学习依赖的就是这种真实物理交互的轨迹,而它必须被现场采集。这页也隐含一个行业判断:在物理 AI 真正创造收入之前,先出现的商业模式是「用钱买数据」,而不是「用机器人省钱」。
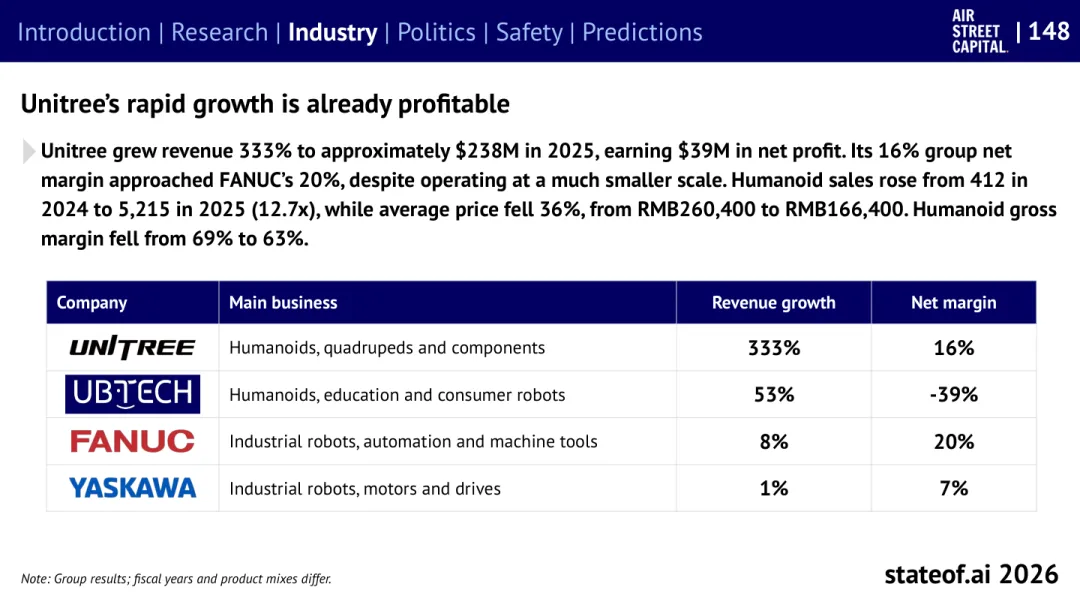
图 P149 · 宇树增长 333% 且已经盈利 | 来源:State of AI Report 2026
也是这一期里少见的「已经赚钱的机器人公司」。宇树 2025 年收入增长 333% 到约 2.38 亿美元,净利润 3900 万美元,集团净利率 16%,接近发那科(FANUC)的 20%——而它的规模要小得多。出货结构的变化更能说明行业阶段:人形机器人销量从 2024 年的 412 台增至 2025 年的 5215 台(12.7 倍),但平均售价从 26.04 万元降到 16.64 万元(下降 36%),人形产品毛利率从 69% 降到 63%。
表格里的横向对比值得逐行读:宇树收入增长 333%、净利率 16%;优必选增长 53%、净利率 -39%;发那科增长 8%、净利率 20%;安川增长 1%、净利率 7%。传统工业机器人巨头的增长已经是个位数,而中国人形机器人公司正在以数量级更快的速度扩展,代价是价格与毛利的下行。报告提醒这是集团口径,财年与产品结构并不一致。这条「量增价跌」的曲线,正是从实验样机走向量产商品的典型形态。
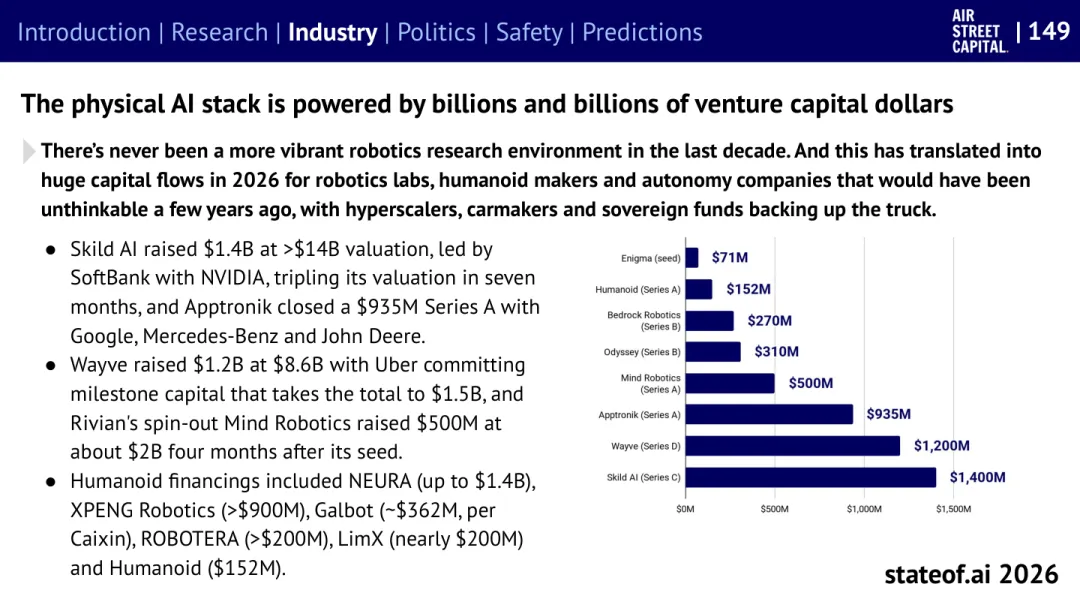
图 P150 · 物理 AI 的栈,是靠几十亿又几十亿风投堆起来的 | 来源:State of AI Report 2026
这一页汇总 2026 年机器人领域的融资热度。报告的判断是:过去十年没有比现在更活跃的机器人研究环境,而它已经转化为几年前难以想象的资本流入,出资方包括超算厂商、车企与主权基金。具体案例:Skild AI 由软银领投、NVIDIA 参与,以超过 140 亿美元估值融资 14 亿美元,七个月内估值翻三倍;Apptronik 完成 9.35 亿美元 A 轮,投资方包括 Google、梅赛德斯-奔驰与约翰迪尔;Wayve 以 86 亿美元估值融资 12 亿美元,加上 Uber 承诺的里程碑资金总额达 15 亿美元;Rivian 分拆出的 Mind Robotics 在种子轮后四个月以约 20 亿美元估值融资 5 亿美元。
人形机器人方向还有一批:NEURA(最高 14 亿美元)、小鹏机器人(超过 9 亿美元)、Galbot(据财新约 3.62 亿美元)、ROBOTERA(超过 2 亿美元)、LimX(近 2 亿美元)、Humanoid(1.52 亿美元)。右侧柱状图按金额排序列出代表性轮次:Skild AI 14 亿、Wayve 12 亿、Apptronik 9.35 亿、Mind Robotics 5 亿、Odyssey 3.1 亿、Bedrock Robotics 2.7 亿、Humanoid 1.52 亿、Enigma 7100 万。一家公司的 A 轮就能接近 10 亿美元,这个量级在几年前属于「整个赛道」的规模。
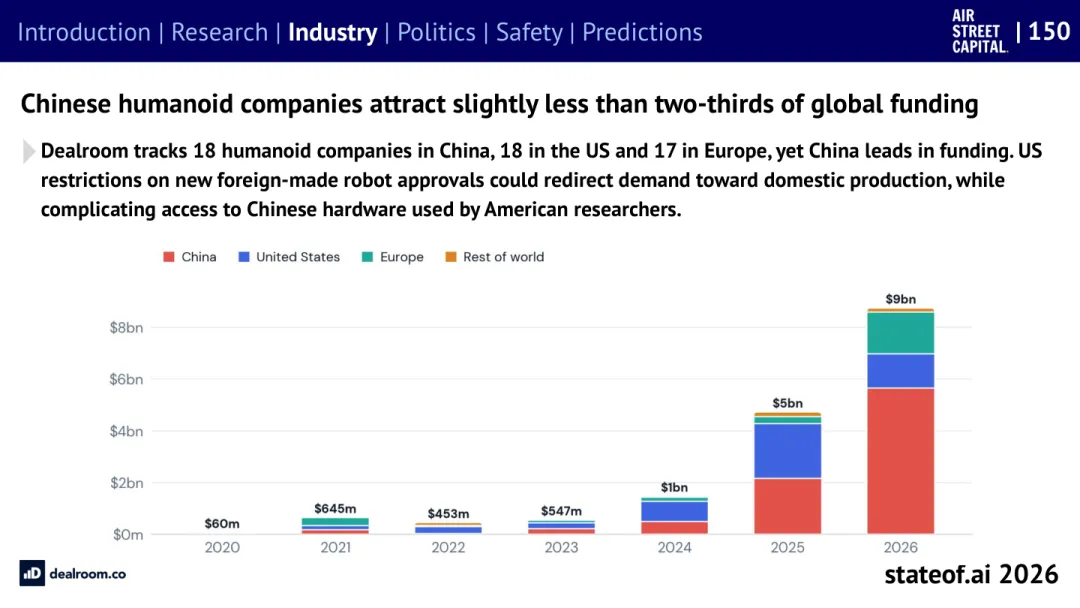
图 P151 · 中国人形机器人公司拿到全球近三分之二的资金 | 来源:State of AI Report 2026
上一页讲热度,这一页讲钱去了哪里。Dealroom 的统计显示,人形机器人公司在三个地区的数量几乎一样——中国 18 家、美国 18 家、欧洲 17 家——但资金高度集中在中国。按年份看的堆叠柱状图给出了完整的增长曲线:2020 年 6000 万美元、2021 年 6.45 亿、2022 年 4.53 亿、2023 年 5.47 亿、2024 年 10 亿、2025 年 50 亿、2026 年 90 亿美元,其中红色(中国)部分占 2026 年的近三分之二。
报告还提示了一个政策变量:美国对新型外国制造机器人的审批限制,可能把需求转向本土生产,同时让美国研究者更难获得中国硬件。这一点在机器人领域比在软件领域更棘手——中国厂商(宇树即为典型)同时是最便宜的量产供应商和最活跃的研究平台提供者,人为切断这条供应链,会同时抬高成本与降低研究效率。
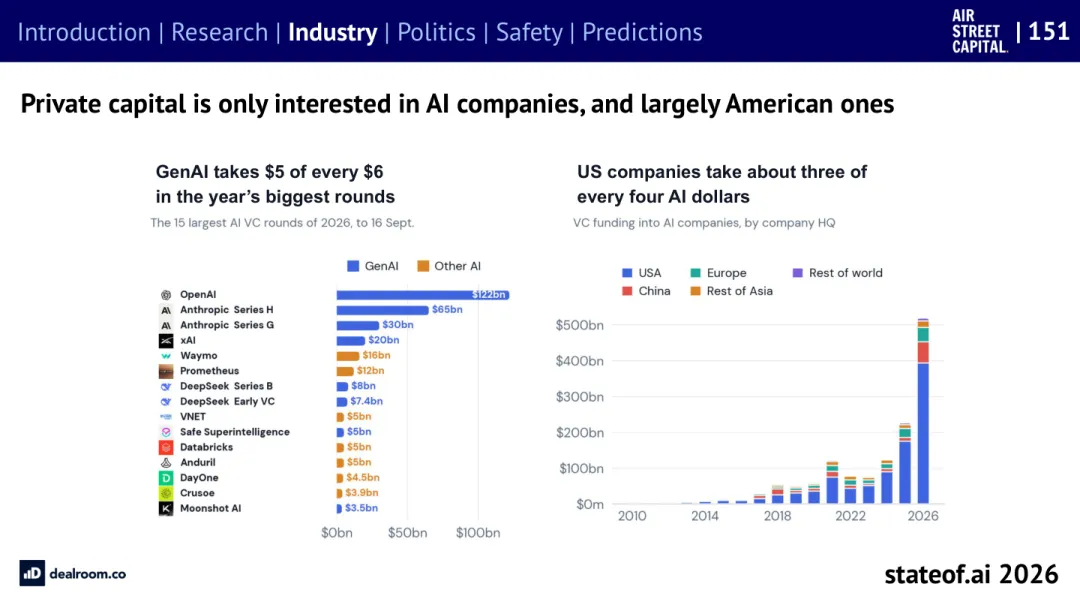
图 P152 · 私募资本只对 AI 公司感兴趣,而且主要是美国公司 | 来源:State of AI Report 2026
这幅图的左半部分用一句话概括了今年的融资结构:在本年度最大的 15 笔 AI 风投中,生成式 AI 拿走了每 6 美元中的 5 美元。列出的名单与金额分别是:OpenAI 1220 亿、Anthropic H 轮 650 亿、Anthropic G 轮 300 亿、xAI 200 亿、Waymo 160 亿、Prometheus 120 亿、DeepSeek B 轮 80 亿、DeepSeek 早期风投 74 亿、VNET 50 亿、Safe Superintelligence 50 亿、Databricks 50 亿、Anduril 50 亿、DayOne 45 亿、Crusoe 39 亿、月之暗面 35 亿美元(数据截至 9 月 16 日)。
右半部分按公司总部所在地拆分 AI 风投总额:2026 年达到约 5000 亿美元的规模,其中美国公司拿走大约四分之三。两张图合起来说明两件事:一是资本极度向头部集中,少数几家基础模型与自动驾驶公司吸走了绝大部分资金;二是这轮 AI 资本的地理分布极不均衡。这两点是下一组「估值与回报」页面(P153 至 P160)的起点——钱集中在少数公司,而这些公司的估值与回报也就成了整个市场定价的锚。
PART
05
P153–P160
PAGES 153-160
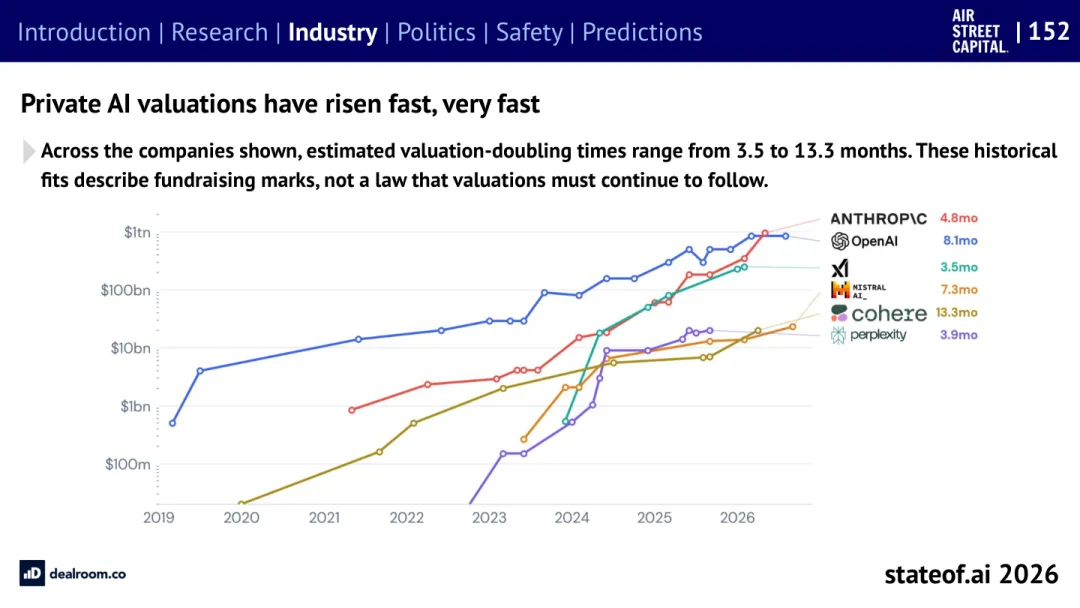
图 P153 · 私募 AI 估值涨得很快,非常快 | 来源:State of AI Report 2026
这一页把「估值翻倍需要多久」做成了可比较的指标。按各公司的历史融资曲线拟合,估值翻倍时间分别是:xAI 3.5 个月、Perplexity 3.9 个月、Anthropic 4.8 个月、Mistral 7.3 个月、OpenAI 8.1 个月、Cohere 13.3 个月。图中横轴是年份、纵轴是对数尺度的估值,可以看到 OpenAI 从 2019 年起就一路陡升,Anthropic 与 xAI 的起点更晚但斜率更陡。
报告在注释里加了一句必要的自我限定:这些只是基于历史融资标记的拟合,不是一条必须延续的规律。这句话很重要,因为「每 4 个月翻一倍」这样的速率如果被当成规律,会推出一些荒谬的结论。更合理的读法是:在 2026 年这个窗口里,一级市场的定价速度已经和二级市场的财报节奏脱钩,而这正是下面几页讨论倍数与回报时的前提。
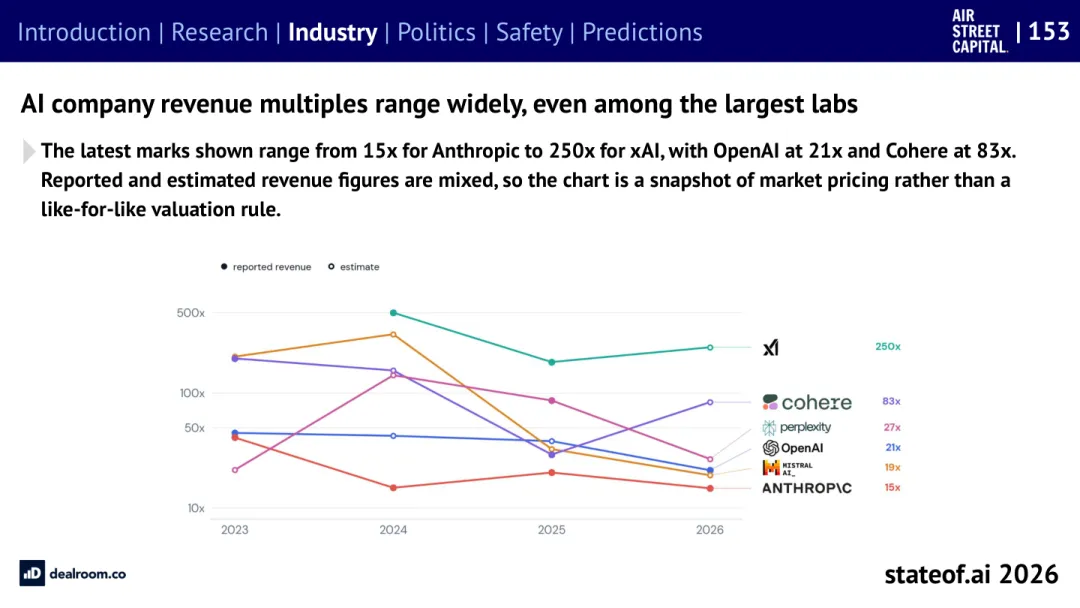
图 P154 · 即使最大的实验室之间,收入倍数也相差悬殊 | 来源:State of AI Report 2026
上一页讲估值,这一页讲估值与收入之比。最新融资标记对应的收入倍数从 Anthropic 的 15 倍到 xAI 的 250 倍不等,OpenAI 为 21 倍、Cohere 83 倍、Perplexity 27 倍、Mistral 19 倍。图上每个点的实心表示披露收入、空心表示估算收入。
两个观察值得记下来。第一,同一时点上,公司之间的倍数差了一个数量级以上——说明市场并没有给 AI 公司一个统一的定价公式,而是按各自的故事分别定价:xAI 的高倍数建立在尚未兑现的收入预期上,Anthropic 的低倍数则建立在已经相当可观的年化收入上。第二,随时间看,多数公司的倍数在 2023 到 2026 年间是下降的,这不是估值下跌,而是收入追赶估值的结果。报告明确提示:披露与估算的收入口径混用,因此这张图是「市场定价的快照」,而不是可比估值表。
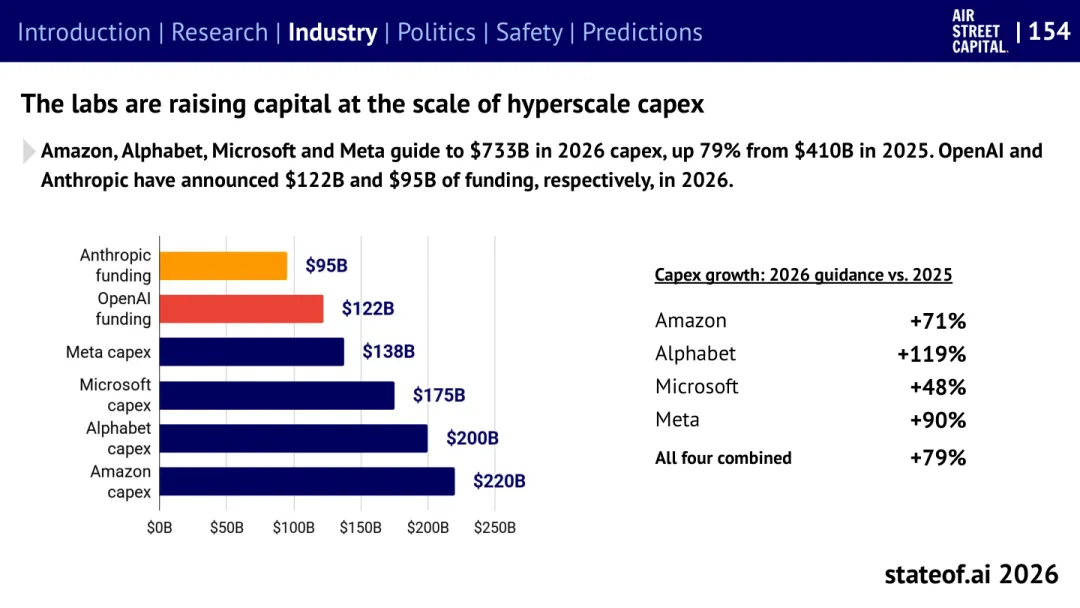
图 P155 · 实验室的融资规模,已经和超算厂商的资本开支同一量级 | 来源:State of AI Report 2026
这一页把两组数字并排放在一起,视觉冲击很强。一侧是四家美国超算厂商的 2026 年资本开支指引:亚马逊 2200 亿、Alphabet 2000 亿、微软 1750 亿、Meta 1380 亿美元,合计 7330 亿美元,比 2025 年的 4100 亿增长 79%;分项增速为 Alphabet +119%、Meta +90%、亚马逊 +71%、微软 +48%。另一侧是两家实验室在 2026 年公布的融资额:OpenAI 1220 亿美元、Anthropic 950 亿美元。
也就是说,两家私营公司一年宣布募集的资金,已经接近四家上市公司全年资本开支的一半。这一页解释了整份报告里很多反常现象的经济基础:为什么实验室敢签下吉瓦级的算力承诺,为什么芯片厂商愿意为它们提供担保,为什么云厂商的在手订单能一年翻一倍半——因为资金规模已经进入了另一个量级。它同时也埋下风险:当投入的规模由融资能力而非当期现金流决定时,节奏就取决于资本市场的情绪。
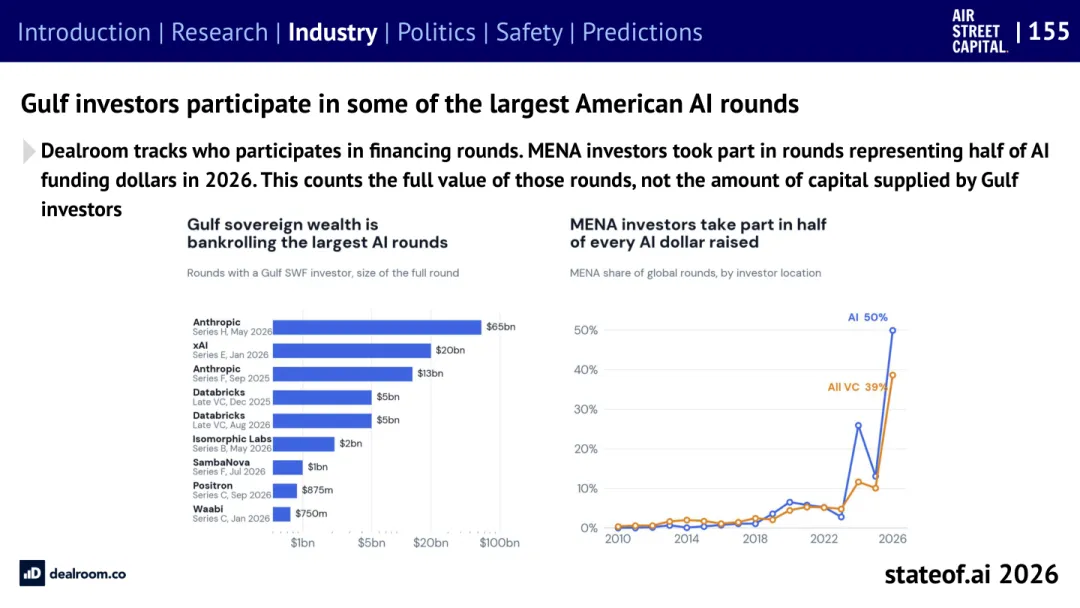
图 P156 · 海湾资本出现在美国最大的几笔 AI 融资里 | 来源:State of AI Report 2026
这页揭示了一个容易被忽略的资金来源。Dealroom 追踪融资参与方后发现,中东与北非(MENA)投资人参与的融资轮次,合计代表了 2026 年 AI 融资总额的一半。报告很严谨地给出了口径提醒:这里统计的是这些轮次的全部金额,并不是海湾投资人实际出资的金额。
左图列出有海湾主权基金参与的轮次及其整轮规模:Anthropic H 轮(2026 年 5 月)650 亿、xAI E 轮(2026 年 1 月)200 亿、Anthropic G 轮(2025 年 9 月)130 亿、Databricks 两轮各 50 亿、Isomorphic Labs B 轮 20 亿、SambaNova F 轮 10 亿、Positron C 轮 8.75 亿、Weebit C 轮 7.5 亿美元。右图显示 MENA 投资人在全球轮次中的占比:2026 年 AI 相关为 50%,全部风投为 39%,而 2023 年之前几乎可以忽略。这条曲线说明主权资本已经成为 AI 一级市场的结构性玩家,而不只是偶尔出现的大额出资方。
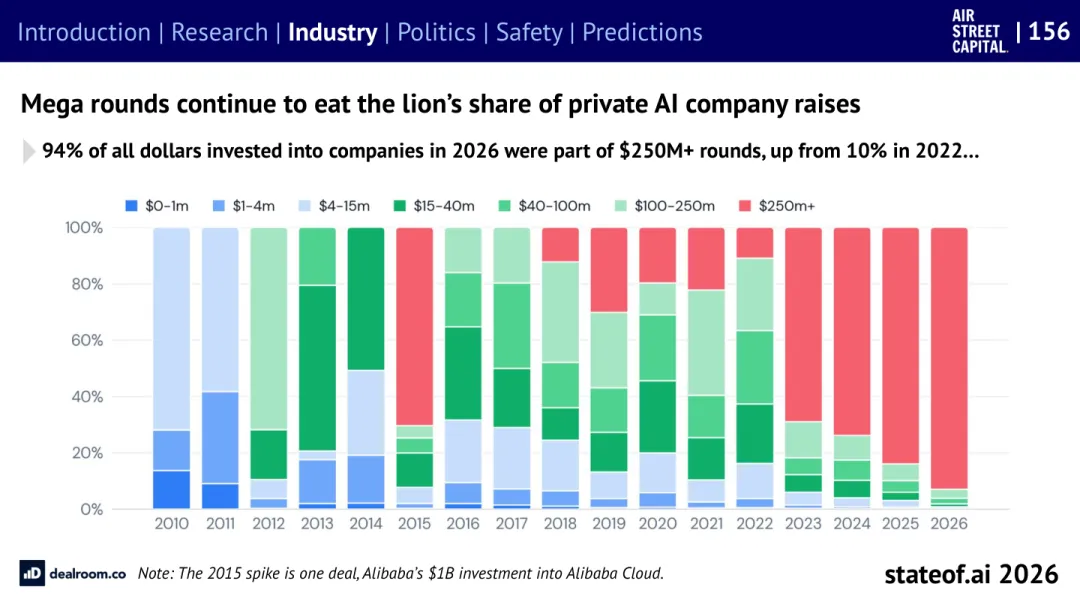
图 P157 · 巨额轮次吃掉了绝大部分资金 | 来源:State of AI Report 2026
这一页给出一条极端的集中度数据:2026 年投向公司的全部资金中,94% 属于单笔 2.5 亿美元以上的轮次,而 2022 年这个比例只有 10%。百分比堆叠图按年份显示了各金额区间的占比变化:小额轮次(100 万美元以下、100 万至 400 万、400 万至 1500 万)在 2010 年代初占据几乎全部空间,此后逐年收缩,到 2026 年几乎只剩顶部一条细线,红色(2.5 亿美元以上)占据绝大多数。
这组数据对创业生态的含义是双面的。对头部公司(尤其是基础模型与算力公司)来说,资金供给极其充裕;对中早期公司来说,资金在整体盘子里的占比被压缩到历史最低。报告还注明了一个技术细节:2025 年的异常跳升来自单笔交易——阿里巴巴对阿里云的 10 亿美元投资。把这张图与 P152 的「美国拿走四分之三」合起来看,2026 年的一级市场结构可以说是:钱多、集中、且高度地域偏向。
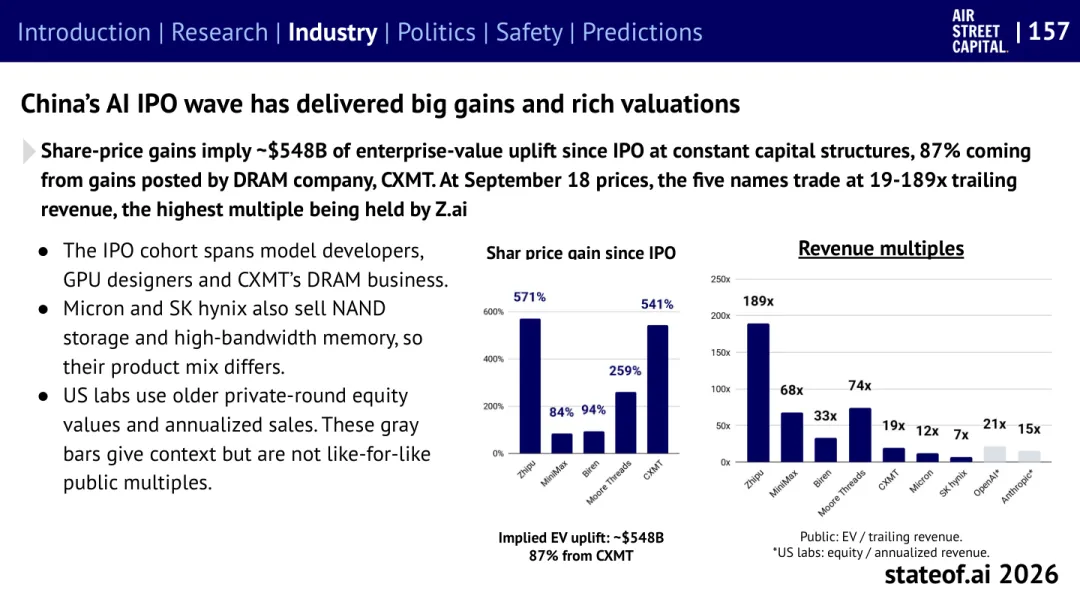
图 P158 · 中国 AI 上市潮:涨幅可观,估值不便宜 | 来源:State of AI Report 2026
这页讲中国 AI 公司上市后的表现。在资本结构不变的假设下,股价涨幅意味着自上市以来约 5480 亿美元的企业价值增量,其中 87% 来自 DRAM 厂商长鑫存储(CXMT)。按 9 月 18 日价格,五家公司在 19 到 189 倍追踪收入之间交易,最高倍数属于 Z.ai。
左图给出上市以来股价涨幅:智谱 571%、长鑫存储 541%、摩尔线程 259%、壁仞 94%、MiniMax 84%。右图是收入倍数:智谱 189 倍、摩尔线程 74 倍、MiniMax 68 倍、壁仞 33 倍、长鑫存储 19 倍,作为参照的存储同业美光 12 倍、SK 海力士 7 倍,灰色柱是 OpenAI(21 倍)与 Anthropic(15 倍)。报告给出了三条口径说明:这批上市公司的构成横跨模型开发商、GPU 设计公司与长鑫的 DRAM 业务;美光与 SK 海力士还销售 NAND 与高带宽内存,产品结构不同;美国实验室用的是较早的私募轮估值与年化销售额,因此灰色柱只提供参照,并不是同口径的公开市场倍数。这是全篇最需要小心横向比较的一页。
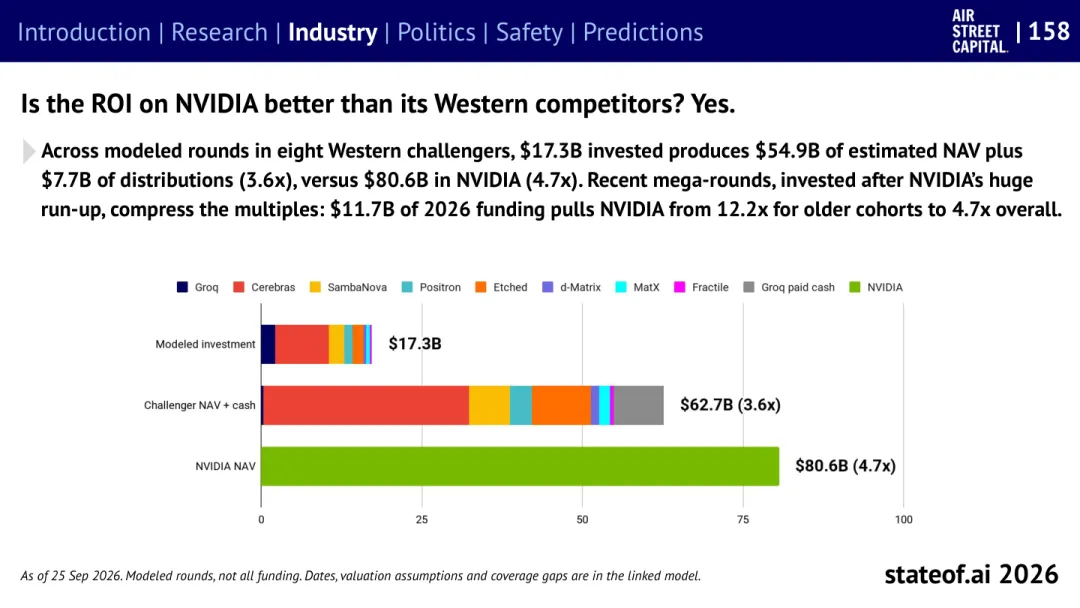
图 P159 · 投 NVIDIA 的回报,好过投它的西方挑战者 | 来源:State of AI Report 2026
报告在这里做了一次反事实测算:如果把投给 NVIDIA 西方挑战者的钱,改在同样的时间点买入 NVIDIA 股票,回报会怎样?方法是对八家挑战者(Groq、Cerebras、SambaNova、Positron、Etched、d-Matrix、MatX、Fractile)的建模轮次统计:投入 173 亿美元,产生约 549 亿美元的估算净资产价值加上 77 亿美元的分配,回报约 3.6 倍;而同样的钱买 NVIDIA 会变成 806 亿美元,即 4.7 倍。
一个有意思的细节是时间效应:NVIDIA 的倍数并不是一直这么低——如果只看较早的几批投资,NVIDIA 的回报是 12.2 倍。是 2026 年这笔 117 亿美元的融资在 NVIDIA 已经大涨之后进入,才把整体倍数摊薄到 4.7 倍。报告的态度很直接:答案是「是」,投 NVIDIA 的回报更好。这也从一级市场角度解释了为什么挑战者融资如此困难——投资人手里有一个极其方便的替代选项。
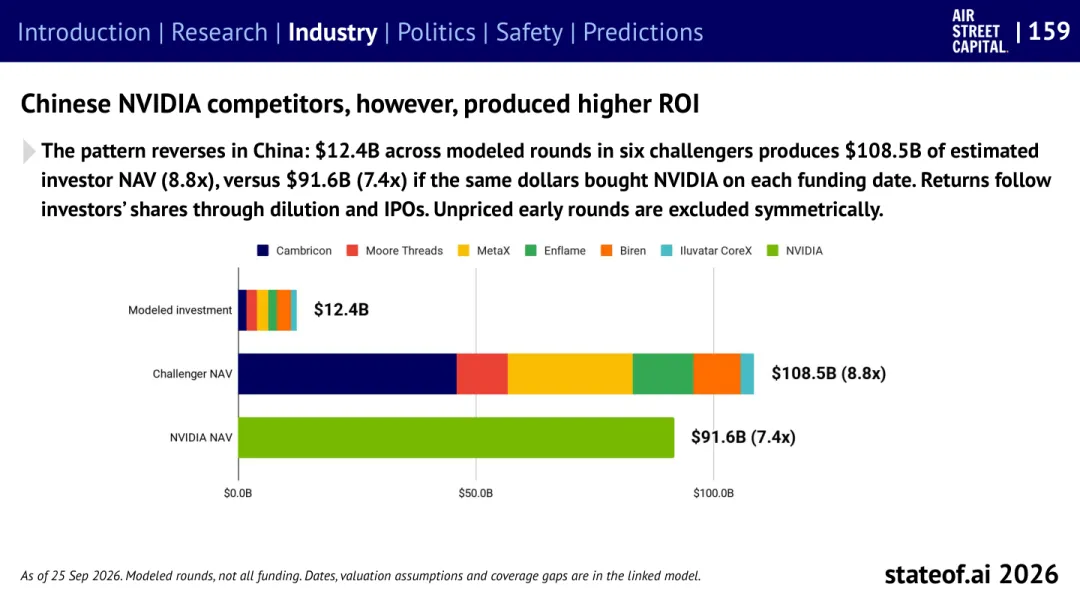
图 P160 · 但在中国,NVIDIA 的挑战者反而回报更高 | 来源:State of AI Report 2026
这页是上一页的反转,也是本期最值得玩味的一个结论。同样做反事实测算,对象换成六家中国挑战者(寒武纪、摩尔线程、沐曦、燧原、壁仞、天数智芯):投入 124 亿美元,估计投资人净资产价值约 1085 亿美元,回报 8.8 倍;如果同样的钱在各自的融资日买入 NVIDIA,则只有 916 亿美元,即 7.4 倍。也就是说,在中国,投挑战者比投 NVIDIA 划算。
两条重要的方法论提醒:一是回报口径跟着投资人的持股比例,经过稀释与 IPO 计算,而未定价的早期轮次被对称剔除;二是数据截至 2026 年 9 月 25 日,且是「建模轮次」而非全部融资。为什么结论会翻转?一个合理的解释是——中国挑战者面对的不是与 NVIDIA 的全球竞争,而是被出口管制切分出的受保护市场,需求确定性更高;而它们的上市(见 P158)给早期投资人提供了公开市场退出。这也说明资本市场对同一个技术问题的定价,会因为市场分割而完全不同。
PART
06
P161–P163
PAGES 161-163
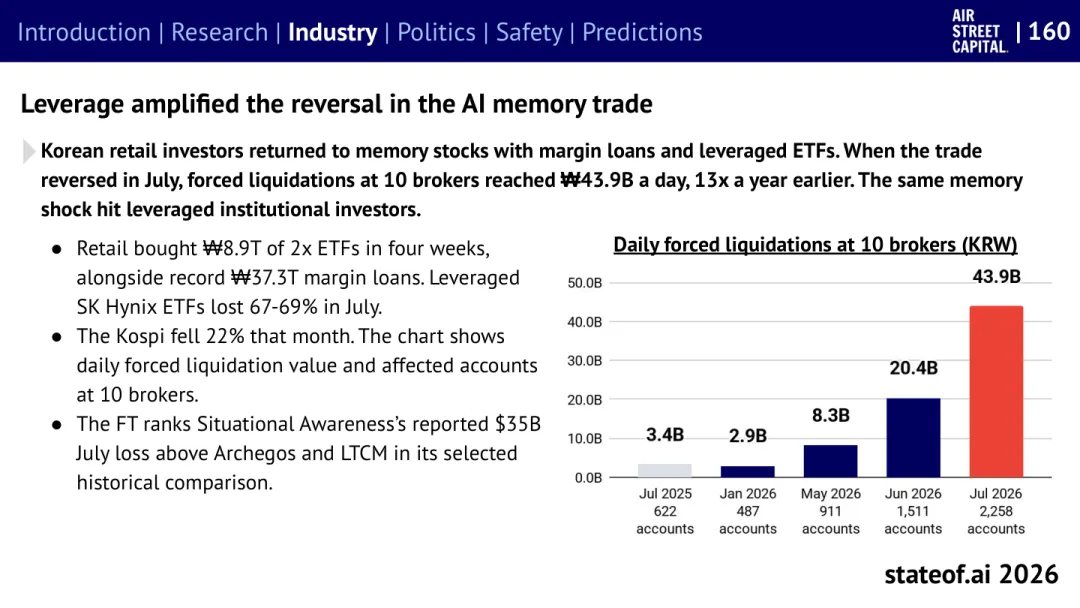
图 P161 · 杠杆放大了存储股反转的杀伤力 | 来源:State of AI Report 2026
这页是本期唯一一页讲市场风险的,也把「AI 交易的脆弱性在哪里」讲得很具体。韩国散户用融资融券和杠杆 ETF 大举回归存储股:四周内买入 8.9 万亿韩元的 2 倍杠杆 ETF,融资余额创下 37.3 万亿韩元的纪录。当交易在 7 月反转时,10 家券商的单日强制平仓金额达到 439 亿韩元,是一年前的 13 倍。
柱状图按月份给出强制平仓金额与受影响账户数的同步攀升:2025 年 7 月 34 亿韩元、622 个账户;2026 年 1 月 29 亿、487 个;5 月 83 亿、911 个;6 月 204 亿、1511 个;7 月 439 亿、2258 个账户。同一时期,杠杆 SK 海力士 ETF 在 7 月下跌 67-69%,Kospi 当月下跌 22%。
报告最后引用了《金融时报》的对比:把 Situational Awareness 据报 7 月 350 亿美元的亏损,排在其所选历史比较中的 Archegos 与 LTCM 之上。这条引用需要谨慎对待——它是媒体的排名,不是报告自身的结论。但这一页的核心信息足够清楚:当 AI 相关资产成为散户加杠杆的首选标的时,一次价格反转就能通过强制平仓被放大成系统性事件,而这种放大与模型能力、算力供给都无关。
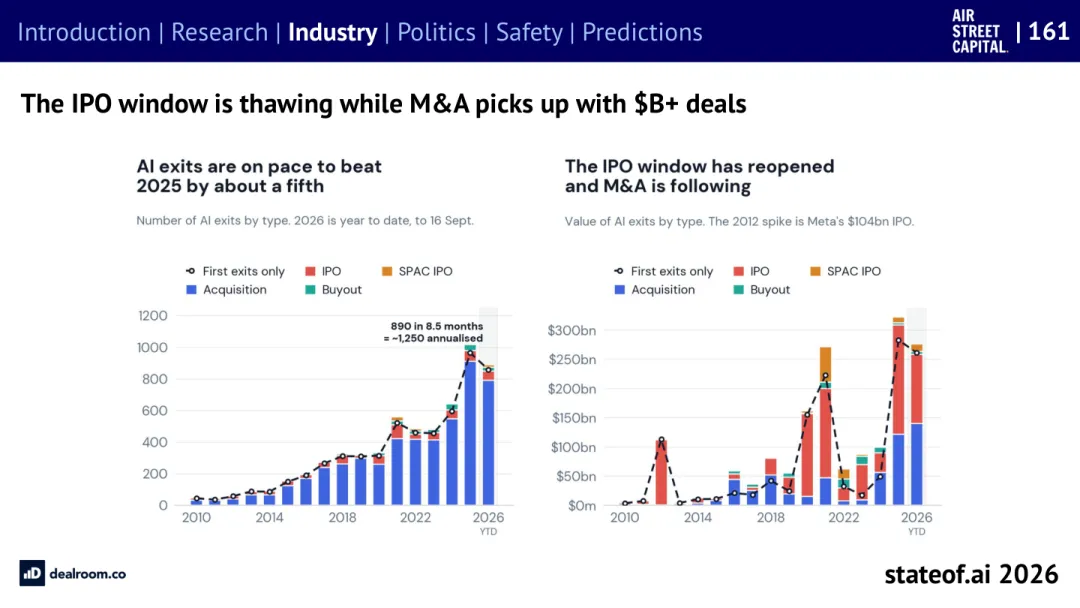
图 P162 · IPO 窗口回暖,十亿美元级并购增多 | 来源:State of AI Report 2026
在讲了整期的巨额融资与估值之后,这一页转向「退出」这一端,也就是这些钱最终怎么还给投资人。左侧图统计 AI 退出事件数量(2026 年为截至 9 月 16 日的年内数据):到 9 月中已发生 890 起,8.5 个月的年化水平约为 1250 起,比 2025 年高出约五分之一。图中按类型拆分,虚线表示「首次退出」,蓝色是并购,红色是 IPO,绿色是 buyout,橙色是 SPAC 上市。
右侧图换成了退出金额:2026 年年内已经超过 2500 亿美元,红色(IPO)与蓝色(并购)同步放大,说明 IPO 窗口确实重新打开,而并购也在跟随。报告注明了一个容易误读的细节:2012 年的异常高点是 Meta 那笔 1040 亿美元的 IPO,不代表当年 AI 退出的普遍水平。把这一页与 P158 的中国上市潮放在一起看,会发现 2026 年的一级市场形成了一个相对完整的循环——巨额融资、快速抬估值、然后通过 IPO 与并购把钱还给投资人,这是前几年一直缺失的那一环。
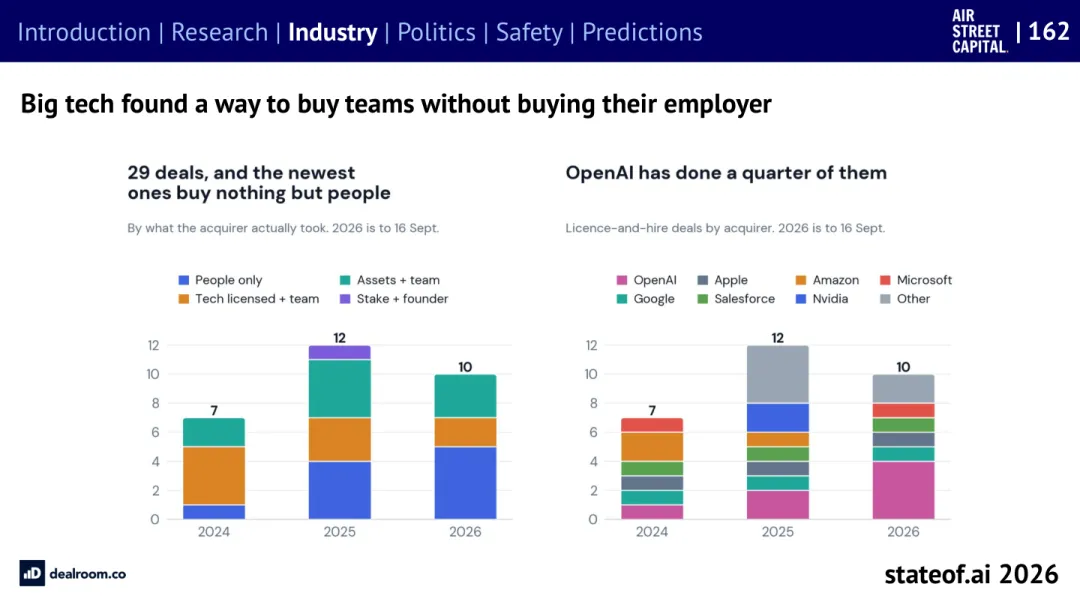
图 P163 · 大厂找到了「买团队而不买公司」的办法 | 来源:State of AI Report 2026
这一页是本期最后一页,讲一种 2026 年才成熟起来的交易结构:不收购公司,只把人拿走。报告统计到 9 月 16 日共有 29 笔此类交易,并按「收购方实际拿到了什么」分类——只拿人、技术授权加团队、资产加团队、股份加创始人。2024 年 7 笔、2025 年 12 笔、2026 年 10 笔,而最新几笔的特征是「什么都不买,只买人」。
右侧图按收购方拆分这类「授权加聘用」(licence-and-hire)交易:OpenAI 做得最多,2024 年 2 笔、2025 年 2 笔、2026 年 4 笔,合计 8 笔,约占全部 29 笔的四分之一;其余分布在 Apple、Amazon、Microsoft、Google、Salesforce、英伟达与其他公司之间,2025 年的 12 笔中有较大一部分归入「其他」。
为什么这种结构值得作为整期的收尾?因为它同时回应了本期开头的两条线索。一是监管与反垄断:直接收购一家有规模的 AI 公司越来越难获批,而购买授权加聘用员工可以绕开合并审查流程。二是资本效率:在 P159 已经看到投 NVIDIA 的回报优于投挑战者,那么对收购方来说,最划算的做法就是不承担整个公司的估值与负债,只把最稀缺的资源(团队与正在训练的模型)拿走。这一页在报告中没有展开评论,但它留下的问题很清楚:如果这个模式扩散,一级市场的退出路径与初创公司的价值评估方式都会随之改变。
下一期预告
第 5 期将进入报告的 Politics 板块,覆盖第 164 至 195 页。这一板块的主题是 AI 与地缘政治、出口管制与国家算力战略:算力出口管制的实际效果、各国主权算力计划、模型出口与开放权重的政策争论(包括本期 P143 提到的白宫对中国模型立场的后续)、以及数据中心选址引发的本地反对(包括第 173、189、192 页涉及的 NIMBY 数据)。
SERIES NAVIGATION · 全 7 期
第1期 开篇 + Research 上
P1–P40 · 前沿三强、基准饱和、Agent
第2期 Research 下
P41–P81 · AI 造 AI、机器人、AI for Science
第3期 Industry 上
P82–P120 · 推理经济、收入爆发、AI-native
第4期 · 本篇 Industry 下
P121–P163 · SaaSpocalypse、算力军备、数据中心
第5期 Politics
P164–P195 · 超级智能、出口管制、主权 AI
第6期 Safety
P196–P236 · 网络攻击、恶意使用、减速辩论
第7期 Predictions + 结尾
P237–P244 · 预测复盘、2027 预测