ARTICLE · 1057278
AI 眼镜上半年出货暴涨263%:96%是无屏,94%是Meta
9月22日消息,据Counterpoint Research最新数据显示,2026年上半年全球AI眼镜出货量同比增长263%。这个数字很亮眼,但拆开看更有意思,无屏AI眼镜占了96%的份额,有屏的AR AI眼镜只占4%。
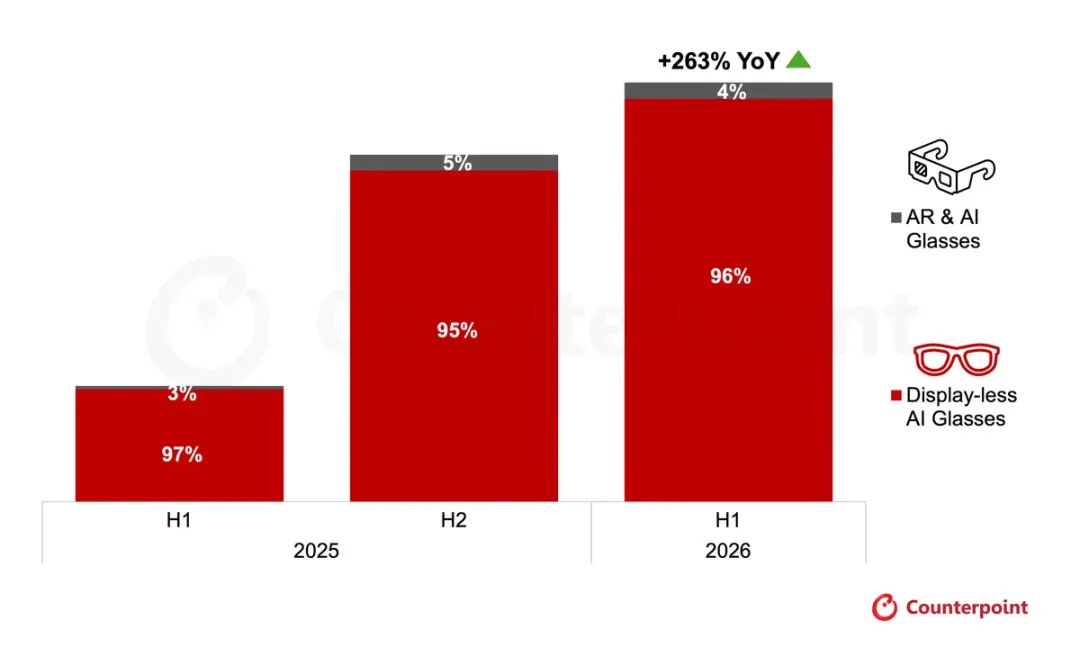
市场正在用脚投票,轻便便宜的无屏设备赢了,技术更复杂的AR眼镜还在角落里慢慢长大。
Meta一家独大,拿走94%无屏市场
无屏AI眼镜出货量同比增长258%,环比增长22%。Meta一家占了94%的份额,出货量同比增长260%,环比增长22%。
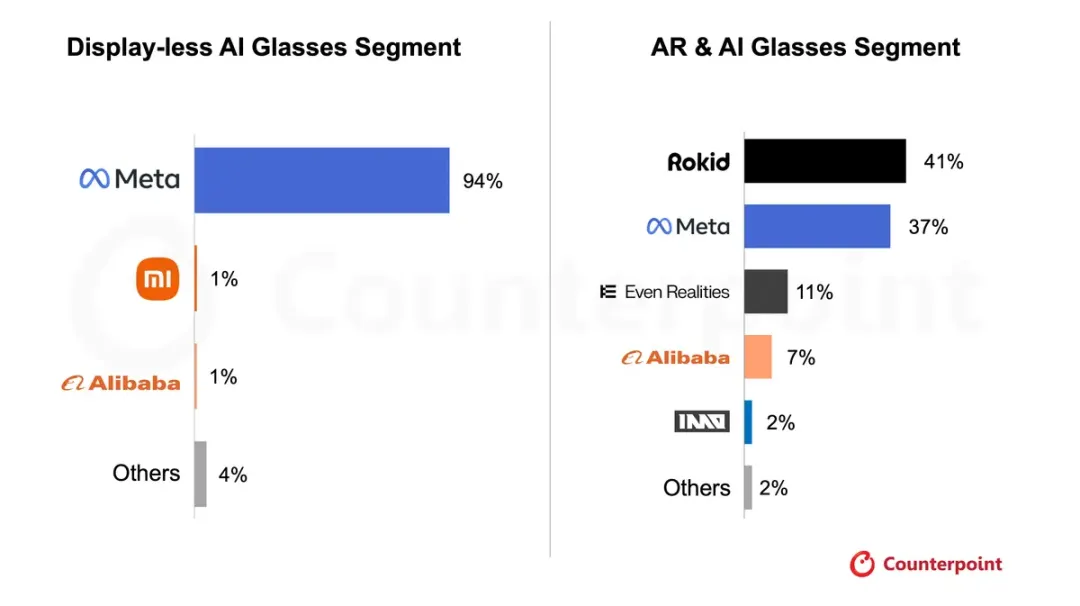
这意味着什么。除了Meta,其他所有无屏AI眼镜厂商加起来只分到6%的蛋糕。阿里巴巴、华为等国内玩家虽然也在推产品,但体量跟Meta不在一个量级。
Meta的增长来自几个动作,推出新的Ray-Ban Meta AI Glasses variants、引入更低价的Meta Glasses、进入新市场、加大零售渠道促销。EssilorLuxottica作为合作伙伴,在北美、西欧、拉美、印度和亚太新市场同步扩张。
Counterpoint研究副总裁Peter Richardson说了一句话,2023年Ray-Ban Meta AI Glasses发布三年后,全球AI眼镜市场的竞争格局基本没变。Meta的主导地位反而更强了。
AR AI眼镜增长449%,但基数太小
AR AI眼镜出货量同比增长449%,环比增长18%。增速比无屏设备高很多,但基数太小,实际出货量仍然有限。
这个细分市场由国内厂商主导,Rokid、Even Realities、阿里巴巴、影目等领先。中国占了45%的AR AI眼镜出货量,北美约41%。
Counterpoint首席分析师Flora Tang解释了这个分化。国内建立了相对成熟的AR眼镜生态系统,从微显示器制造商、光波导供应商到制造合作伙伴、音频组件供应商,产业链完整。国内公司倾向于更早推出产品、更快迭代和根据用户反馈改进。相比之下,Meta和苹果更谨慎,等技术更成熟再规模化。
这个趋势很明显。Rokid、影目等公司过去两年密集发布新品,产品迭代速度快。Meta的AR眼镜至今仍是传闻,苹果的Vision Pro则走了另一条路线。
两条路线的本质差异
无屏AI眼镜和AR AI眼镜的分化,本质是产品逻辑的差异。
无屏AI眼镜做减法,拿掉显示屏,保留摄像头、麦克风、扬声器,把重量和价格压到普通消费者能接受的范围。Ray-Ban Meta的成功证明了这个路线,它首先是一副好看的眼镜,其次才是AI设备。
AR AI眼镜做加法,加上光波导或Micro-LED显示,试图在眼镜上实现信息叠加。代价是重量增加、价格上升、续航缩短。Rokid、影目等公司在努力解决这些问题。
Counterpoint的定义也反映了这种分化。AI眼镜必须至少包含扬声器、麦克风、摄像头、AR显示器中的两种。无屏AI眼镜没有see-through显示,AR AI眼镜则必须具备光学透视体验。
两个隐忧正在浮现
市场高速增长的同时,两个挑战正在靠近。
第一个是元器件涨价,尤其是内存。AI眼镜需要运行AI模型,对内存容量和带宽有要求。内存价格上涨会直接推高整机成本,压缩厂商利润或迫使涨价。
第二个是隐私争议。AI眼镜普遍配备摄像头,公共场合拍摄引发越来越多的担忧。奥斯陆已禁止智能眼镜进入校园,Meta面临利用眼镜训练人脸识别系统的诉讼。Counterpoint提到,未来可能出现无摄像头AI音频眼镜,或摄像头仅用于环境理解而非拍照录像的设备。
这两个挑战短期内不会逆转行业增长趋势,但会引入更多不确定性。
下一阶段的增长驱动力
Counterpoint预测,下一阶段的增长将由agentic AI眼镜驱动。这类设备提供更主动、上下文感知的体验,依赖agent集成软件、操作系统、语音交互、超低功耗传感和计算技术的进步。
简单来说,现在的AI眼镜大多是被动响应,用户问它答。未来的AI眼镜会更主动,根据用户所处场景自动推送信息、执行任务。这需要AI模型、传感器、电池技术的同步提升。
形态上也会更多样。除了现有的无屏和AR两种,可能出现无摄像头AI音频眼镜、摄像头仅用于环境感知的AI眼镜等变体,以应对隐私担忧。
国内市场的特殊地位
国内在全球AI眼镜市场中扮演着双重角色。
在无屏AI眼镜领域,国内不是主战场。Meta的产品未正式进入中国市场,国内玩家如阿里巴巴、华为、小米的产品体量有限。国内更多是无屏AI眼镜的制造基地,而非消费基地。
在AR AI眼镜领域,国内是主导市场。45%的出货量来自国内,领先于北美的41%。这得益于国内成熟的AR供应链和快速迭代的产品策略。Rokid、影目、Even Realities、阿里巴巴等公司密集发布新品,价格区间覆盖从入门到高端。
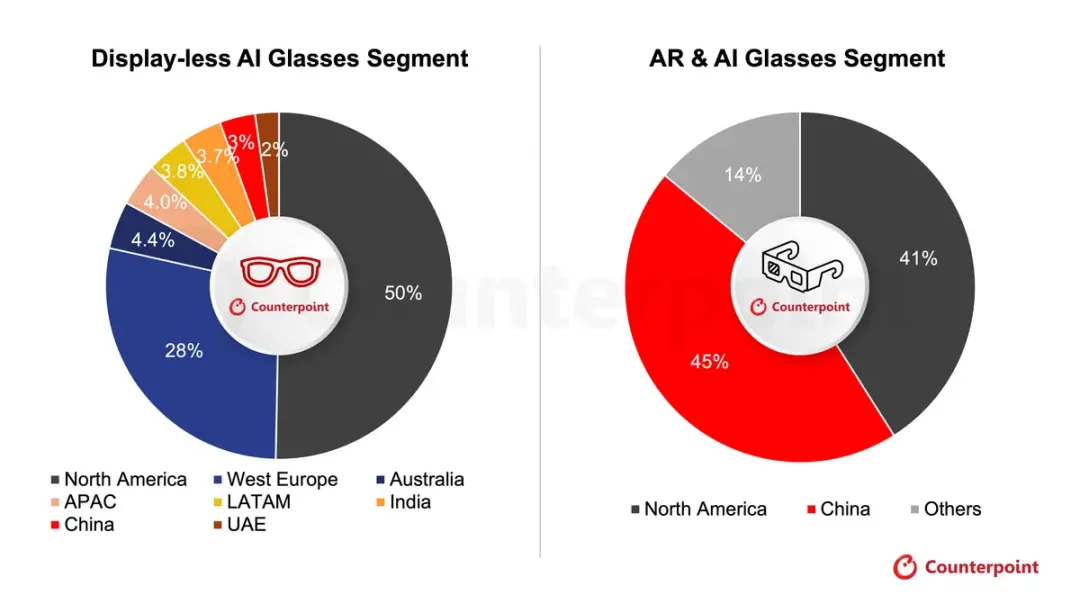
Counterpoint的数据揭示了一个趋势,AR AI眼镜的商业化速度,中国快于全球。无屏AI眼镜的市场教育,全球快于中国。两个市场存在时间差,也为厂商提供了不同的机会窗口。
结语
263%的增长率说明AI眼镜市场正在爆发,但96%的份额集中在无屏设备,说明爆发的是AI音频眼镜,还不是AR眼镜。
Meta用三年时间证明了无屏路线的可行性,但一家独大的格局对行业未必健康。国内厂商在AR赛道上快速迭代,试图用产品密度和技术进步打开新市场。
真正的拐点可能出现在两个时刻。一是Meta或苹果推出带显示的AI眼镜,把AR体验做到足够轻便便宜。二是agentic AI成熟,让AI眼镜从被动工具变成主动助手。