ARTICLE · 1055481
AI 制药:当大模型开始「读」生命,一条产业链正在重估
冰山投研 | 产业深度 | 2026年9月21日
从 Anthropic 与诺和诺德的合作说起,AI 如何压缩新药研发周期,以及产业链上中下游的真实格局
2026 年 9 月 16 日,Anthropic 与诺和诺德(Novo Nordisk)宣布达成合作。
这条消息本身并不轰动——一家 AI 公司,与一家制药巨头合作,在过去两年里已经不算新闻。但它的措辞,透露了一种信心:Anthropic 的 CEO 达里奥·阿莫代伊(Dario Amodei)说,AI 能力的提升,有望把「一个世纪的生物学与医学突破,压缩到十年」。
而在 AI 公司内部,生命科学已经不再是一个「试验性」的方向——它是 Anthropic 投入人员和资源最多的领域之一。
这引出了本文要回答的三个问题:第一,AI 究竟在药物研发的哪个环节起作用,能带来多大的效率提升?第二,AI 制药的市场前景到底有多大?第三,这条产业链的上中下游,有哪些上市公司(以美股为主),各自的角色与投资逻辑是什么?
需要说明的是,本文不讨论「AI 会不会取代科学家」这类宏大命题,而是聚焦于一个更实际的问题:当 AI 真的开始影响新药研发的流程时,资本市场的机会在哪里。
核心结论
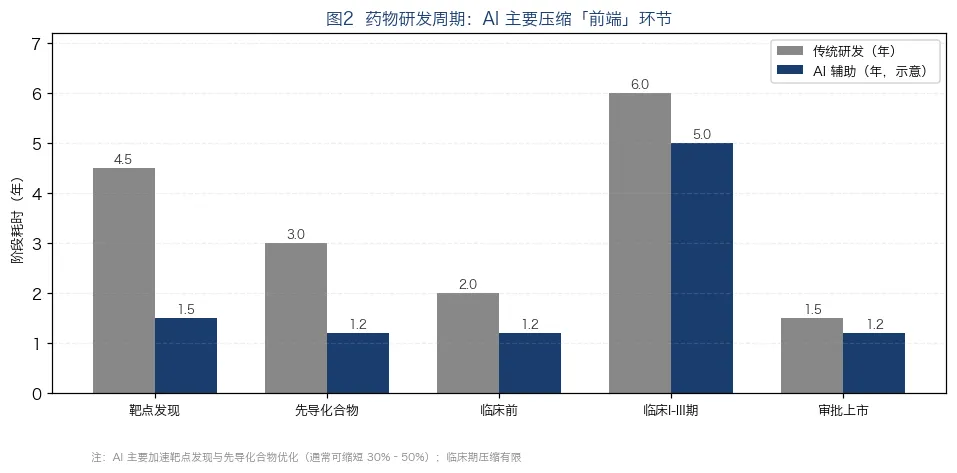
AI 制药的价值,本质上是「把不确定性变成可计算的概率」。药物研发的核心痛点,是「高成本、长周期、高失败率」——一款新药从靶点发现到上市,通常需要 10–15 年、花费 10–20 亿美元,且临床期失败率极高。AI 的价值,在于它能显著加速「前端」环节(靶点发现、先导化合物筛选与优化),通常可缩短这些环节 30%–50% 的时间;但对于「临床期」这个占研发成本大头的环节,AI 的作用仍然有限。这决定了 AI 制药当前的产业定位:它是一个「提效工具」,而非「颠覆性革命」。从市场看,2026 年 AI 制药的市场规模估计差异极大——主流机构给出的区间约为 29–51 亿美元,而远期 CAGR 预测在 12%–32% 之间(口径差异显著,反映行业界定尚不统一)。产业链上,真正的「价值捕获」呈现出鲜明的分层:上游的算力与模型(英伟达、谷歌、微软)才是最大的赢家,它们以万亿美元级的体量,占据了 AI 制药最确定的那部分价值;中游的纯 AI 制药公司(如薛定谔 SDGR、Recursion RXRX)体量小、多处于亏损,估值高度依赖「技术叙事」;下游的药企(礼来、诺和诺德)与研发外包(查尔斯河、IQVIA)则是需求方与数据源。结论是:AI 制药是一条真实的产业趋势,但它的「受益者」并不均衡——最大的确定性在算力与模型层,最大的想象空间在中游的 AI 制药平台,而最大的应用场景在拥有数据与管线的下游药企。
一、事件还原:Anthropic 与诺和诺德的合作,到底是什么?
在展开分析之前,有必要先把这个「新闻」还原准确——因为在传播过程中,它很容易被简化甚至误读。
1. 合作的性质:是一次「协作」,不是建「实验室」
根据公开信息,Anthropic 与诺和诺德于 2026 年 9 月 16 日宣布的,是一项「合作(collaboration)」:双方将共同测试 Claude 模型在特定研发工作流中的表现,联合攻关药物发现中的难题,并推动「生物推理(biological reasoning)」能力的开发。合作还包含一个维度:诺和诺德将把 Anthropic 的前沿模型,用于其内部的 AI 驱动软件工程。
需要澄清的是:这并不是双方联合建设一个「实体实验室」。它的性质更接近「AI 模型在真实研发场景中的验证与落地」。
2. 诺和诺德的动机:成为「最 AI 驱动的医疗公司」
诺和诺德对这次合作的表态,透露了它的战略意图。其 CEO Mike Doustdar 表示,与 Anthropic 合作将「为研发组织注入超级动力」;公司同时强调,这是它「成为全球最 AI 驱动医疗公司」雄心的一部分。
值得注意的是,这已经是诺和诺德 2026 年的第三次重大 AI 合作——此前,它先后与 OpenAI(4 月,药物发现与制造)、AWS(8 月,智能体 AI 与云创新中心)达成合作。这种「多线押注」的做法,反映出这家制药巨头对 AI 的重视程度,也说明它尚未确定哪条技术路线最终胜出。
3. Anthropic 的布局:生命科学是「投入最多的领域之一」
Anthropic 方面,生命科学确实是它投入最重的方向之一。除了与诺和诺德的合作,Anthropic 还在自建湿实验室(wet lab)能力:2026 年 4 月,它收购了 Coefficient Bio(据报道金额约 4 亿美元),并尝试让 Claude 控制机器人系统运行实验。此外,诺华(Novartis)CEO Vas Narasimhan 加入了 Anthropic 的董事会。
把这些动作放在一起看,Anthropic 在生命科学领域的布局,是「模型能力 + 实验能力 + 产业关系」的三位一体。这是一个长期战略,而非一次性的公关动作。
二、技术逻辑:AI 究竟在药物研发的哪个环节起作用?
要判断 AI 制药的前景,首先要搞清楚一个问题:AI 到底在药物研发的哪个环节起作用?答案是——它主要作用于「前端」,而对「后端」影响有限。
1. 药物研发的全流程:一条「长而昂贵」的管道
一款新药的诞生,通常要经过几个阶段:靶点发现(找到疾病的「开关」)、先导化合物筛选与优化(找到能作用于靶点的分子)、临床前研究(动物实验等)、临床试验(I/II/III 期,在人体上验证)、审批上市。
这条管道的典型耗时是 10–15 年,成本高达 10–20 亿美元。而最「烧钱」的环节,是临床试验——它占整个研发成本的比重最大,且失败率极高(大量药物在临床期因疗效或安全性问题被淘汰)。
2. AI 的优势区间:靶点发现与分子设计
AI 最擅长的事情,是「在海量数据中寻找规律」。这恰好对应药物研发的前端环节。
在靶点发现阶段,AI 可以从基因组学、蛋白质结构、文献数据中,识别出潜在的疾病靶点。谷歌 DeepMind 的 AlphaFold 系列模型,在蛋白质结构预测上的突破,就是这一方向的标志性成果——它让「预测蛋白质三维结构」这件事,从数月甚至数年的实验,变成了几秒钟的计算。
在先导化合物阶段,AI 可以生成并筛选候选分子,预测其活性、毒性与成药性,大幅减少「试错」的物理实验。这一环节的加速效果最为显著——通常可缩短 30%–50% 的时间。
3. AI 的局限:临床期难以压缩
但 AI 的能力,在临床试验阶段会遇到天花板。临床试验的耗时,主要取决于「人体验证」的客观规律——招募患者、观察疗效、跟踪安全性,这些都是时间本身决定的,AI 无法加速生理过程。
所以,一个客观的结论是:AI 可以把「研发的前 3–5 年」压缩得更短,但无法压缩「后面的 5–7 年」。这意味着,AI 制药的价值是真实的,但它是一个「渐进式提效」,而非「颠覆式革命」。理解这一点,对判断产业链的投资价值至关重要——它决定了 AI 制药公司该值多少钱,以及价值会流向哪里。
三、市场前景:规模、增速与「口径陷阱」
AI 制药的市场空间有多大?这是所有投资分析都要回答的问题。但这个问题有一个「陷阱」——不同机构给出的数字,差异大得惊人。
1. 数字的分歧:从 10 亿到 245 亿美元
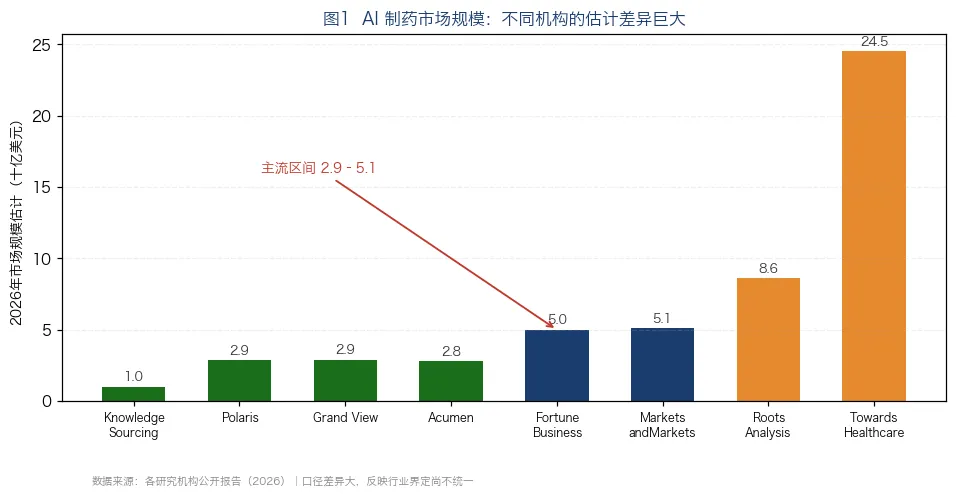
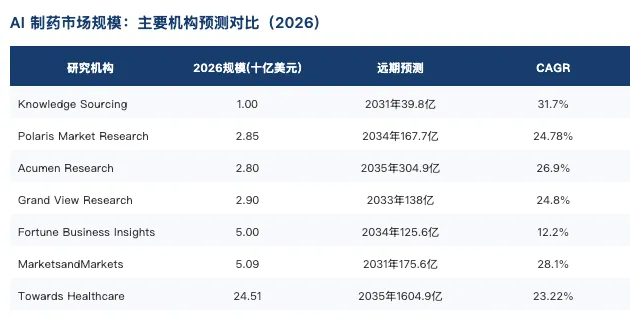
根据公开的研究报告,各家机构对 2026 年 AI 制药市场规模的估计,从约 10 亿美元(Knowledge Sourcing)到 245 亿美元(Towards Healthcare),差异超过 20 倍。
这个巨大的分歧,根源在于「口径」——有的机构只统计「纯 AI 药物发现软件与服务」的收入,有的则把「大药企的 AI 相关研发支出、合作交易金额」也计入,还有的把「AI 医疗」的更大范畴纳入。因此,这些数字之间并不完全可比。
2. 相对合理的区间:29–51 亿美元
如果剔除口径差异最大的极端值,主流机构(MarketsandMarkets、Fortune Business Insights、Polaris、Grand View、Acumen)给出的 2026 年规模,大致集中在 29–51 亿美元区间。远期 CAGR 预测则在 12%–32% 之间,多数集中在 24%–28%。
这个区间的含义是:AI 制药是一个「小而快」的市场——当前规模不大(几十亿美元量级),但增速显著高于传统医药行业。
3. 一个更有意义的指标:交易金额
相比「市场规模」这种口径模糊的指标,另一个数据更能反映产业的真实热度:AI/ML 研发合作的交易金额。据 DealForma 数据,2026 年上半年,AI/ML 相关的研发合作,仅「名义价值」就达到了 459 亿美元。
这个数字的意义在于:它是「真金白银」的投入,反映的是大药企对 AI 的真实需求。相比咨询机构的市场规模预测,交易金额是更硬的证据。
四、产业链梳理:上中下游的真实格局
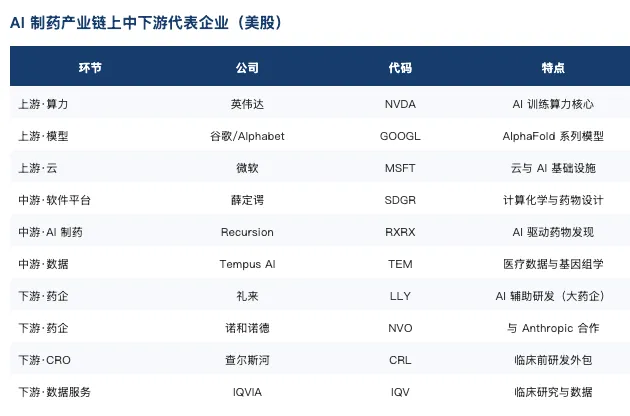
AI 制药的产业链,可以清晰地分为上、中、下游三层。理解这三层各自的角色与商业模式,是判断投资机会的关键。
1. 上游:算力与模型(最大的赢家)
产业链的上游,是提供 AI 算力与基础模型的公司。这一层包括英伟达(AI 训练芯片)、谷歌(AlphaFold 等生命科学模型)、微软与亚马逊(云基础设施)。
上游是 AI 制药趋势中最确定的受益者——因为无论哪一家 AI 制药公司胜出,它们都需要算力与模型。这种「卖铲子」的逻辑,使得上游公司的业绩,不依赖于「某款 AI 药物是否成功」,而只依赖于「AI 制药的总体投入规模」。
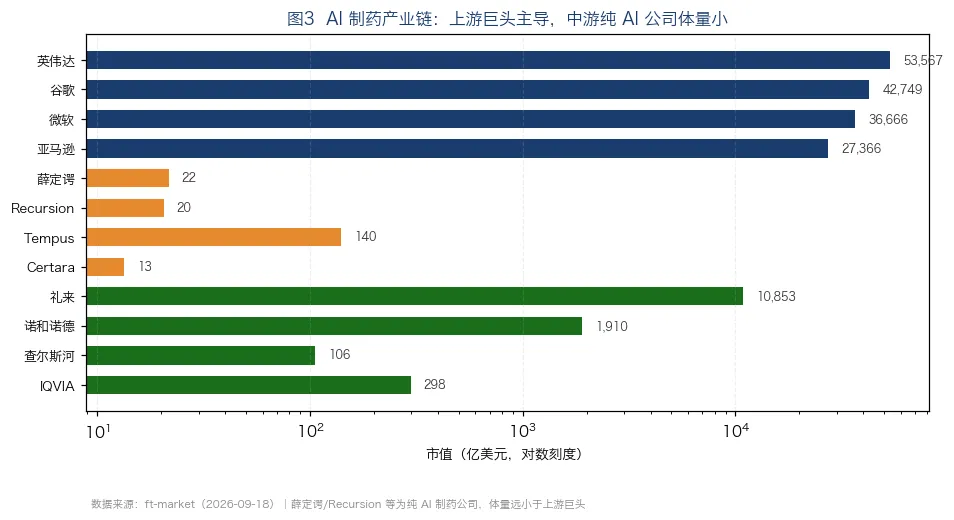
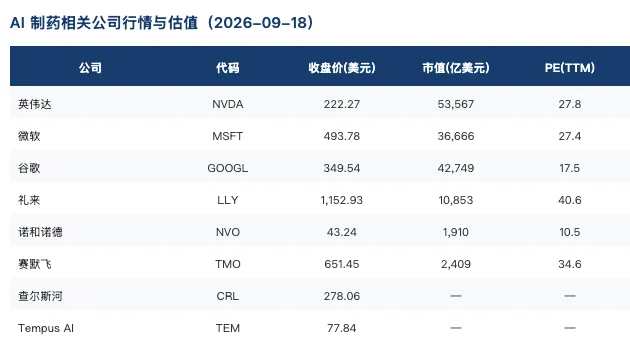
从体量看,上游公司(英伟达市值 5.36 万亿美元、谷歌 4.27 万亿、微软 3.67 万亿)远超中下游,这也从侧面说明:AI 制药最确定的价值,流向了算力与模型层。
2. 中游:AI 制药平台与数据(想象空间最大)
产业链的中游,是直接的「AI 制药公司」——它们用 AI 技术做药物发现。代表公司包括薛定谔(Schrödinger,SDGR,计算化学与药物设计平台)、Recursion Pharmaceuticals(RXRX,AI 驱动的药物发现)、Tempus AI(TEM,医疗数据与基因组学)、Certara(CERT,模型引导的药物开发)。
这一层的特点是:想象空间大、但体量小、且多处于亏损。例如,薛定谔市值约 21.7 亿美元、Recursion 约 20.5 亿美元,两者的 PE 均为负值(亏损状态)。它们的估值,高度依赖「技术平台能否产出成功药物」这一叙事。
投资这一层的逻辑是「押注技术路线的胜出者」——风险高,但如果某家公司的 AI 平台真的产出了一款重磅药物,回报也可能极为可观。
3. 下游:药企与研发外包(需求方与数据源)
产业链的下游,是药物研发的「需求方」——大型药企(如礼来、诺和诺德)与研发外包服务商(CRO,如查尔斯河 CRL、IQVIA)。
这一层的逻辑,与中游不同:药企是 AI 技术的「使用方」,它们通过引入 AI 来提升自身研发效率。对药企而言,AI 的价值不在于「卖技术」,而在于「提升自身管线的成功率与速度」——这是一个「内生的效率提升」。
值得一提的是,下游药企掌握着 AI 制药最稀缺的资源——数据。临床试验数据、患者数据、化合物库,这些是训练 AI 模型的「燃料」。这也是为什么,Anthropic 这样的 AI 公司,需要与诺和诺德这样的药企合作——模型需要数据的喂养。
4. 产业链的价值分布:一个残酷的现实
把三层放在一起看,会发现一个「价值分布不均」的现实:上游的算力与模型层,以万亿美元级的体量,捕获了 AI 制药最确定的价值;中游的纯 AI 制药公司,虽然直接参与药物发现,但体量小、盈利难;下游的药企体量大、盈利稳,但 AI 对它们而言只是「工具」,难以单独定价。
这个分布告诉我们:AI 制药的「最佳投资标的」,可能不是那些「最纯粹的 AI 制药公司」,而是那些「既受益于 AI 趋势、又有稳定现金流」的公司——比如上游的算力巨头,或既有管线、又积极拥抱 AI 的大药企。
五、重点公司分析:谁在真正受益?
下面,我们对产业链上几家有代表性的公司做具体分析。需要说明的是,以下分析基于公开信息与行情数据,不构成投资建议。
1. 英伟达(NVDA):AI 制药的「卖铲人」
英伟达是 AI 制药趋势中最不需要「赌运气」的公司。无论哪家 AI 制药公司成功,它们都需要英伟达的 GPU 来训练模型。当前英伟达市值约 5.36 万亿美元,PE(TTM) 27.8 倍。它受益于 AI 制药,但其业绩并不依赖 AI 制药——这种「低相关性、高确定性」的特征,使它成为产业链上最稳健的选择。
2. 谷歌(GOOGL):生命科学模型的领跑者
谷歌通过 DeepMind,在生命科学领域建立了独特的技术优势——AlphaFold 在蛋白质结构预测上的突破,是 AI 制药领域最广为人知的成果之一。当前谷歌市值约 4.27 万亿美元,PE(TTM) 17.5 倍,估值在科技巨头中处于相对低位。它同时具备「算力」「模型」「数据」三重优势,是 AI 制药上游最全面的玩家。
3. 礼来(LLY)与诺和诺德(NVO):AI 的「需求方」
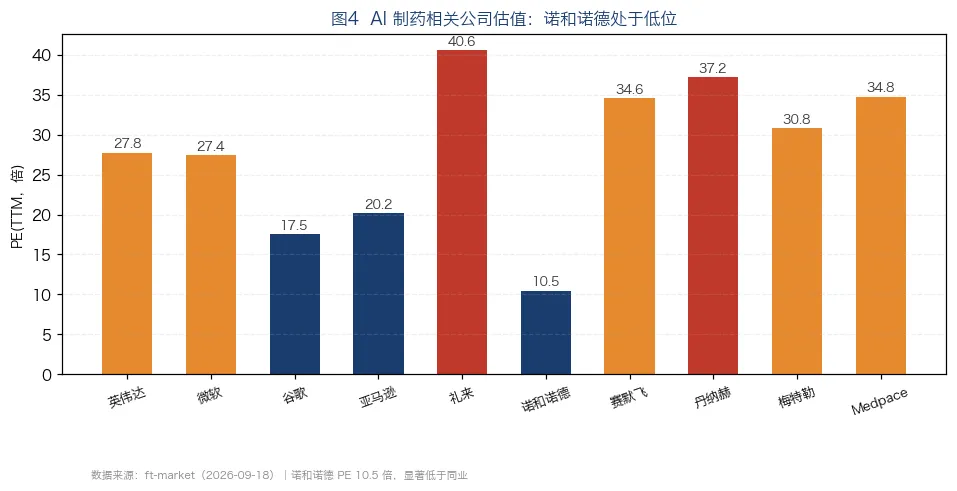
礼来与诺和诺德是全球代谢疾病(如糖尿病、肥胖症)领域的双巨头。它们引入 AI 的目的,是提升自身研发效率。当前礼来市值约 1.09 万亿美元、PE 40.6 倍;诺和诺德市值约 1910 亿美元、PE 仅 10.5 倍——后者的估值显著低于前者,也低于同业,反映出市场对诺和诺德增长前景的谨慎。
对这类药企,AI 是一个「加分项」,而非「核心逻辑」——它们的价值,主要取决于自身管线的进展与市场地位。
4. 薛定谔(SDGR)与 Recursion(RXRX):纯粹的「AI 制药」
如果要找「最纯粹」的 AI 制药公司,薛定谔与 Recursion 是最典型的代表。薛定谔以计算化学平台见长,Recursion 则以「AI 驱动的高通量实验」为特色。
但它们的共同问题是:体量小(市值均在 20 亿美元左右)、且处于亏损(PE 为负)。它们的投资逻辑,是「赌平台能否产出成功药物」——这是一种高赔率、低确定性的押注。
5. 查尔斯河(CRL)与 IQVIA:研发外包的「数据入口」
查尔斯河(市值约 106 亿美元)与 IQVIA(市值约 298 亿美元)是医药研发外包(CRO)与数据服务的龙头。它们的特点是:掌握大量研发数据、与药企深度绑定。在 AI 制药趋势中,它们既是「数据提供方」,也可能成为「AI 工具的渠道方」——这是一个被市场相对低估的角度。
6. Tempus AI(TEM):医疗数据的「新贵」
Tempus AI 是一家医疗数据与基因组学公司,市值约 140 亿美元。它的商业模式,是把医疗数据(基因组、临床、影像)整合起来,为药企提供数据与 AI 服务。它是「数据即资产」逻辑的代表——在 AI 时代,掌握高质量医疗数据的公司,具备独特的战略价值。
六、技术路线:AI 制药的三条主流路径
「AI 制药」并不是一个单一的技术,而是包含了几条截然不同的技术路线。理解这些路线的分野,有助于判断不同公司的技术壁垒与商业前景。
1. 路径一:计算化学与物理模拟(如薛定谔)
第一条路径,是把「物理规律」写进计算模型——通过分子力学、量子化学等物理方法,模拟分子之间的相互作用,从而预测候选药物的性质。薛定谔(SDGR)是这条路径的代表。
这条路径的优势是「可解释性强」——因为它的预测基于物理规律,而非「黑箱」。劣势是「计算成本高」、且对复杂生物体系的模拟能力有限。
2. 路径二:数据驱动的机器学习(如 Recursion)
第二条路径,是用海量的实验数据训练机器学习模型,让 AI 从数据中「学习」药物与靶点的关系。Recursion(RXRX)是这条路径的代表——它通过高通量实验产生大量数据,再用 AI 从中寻找规律。
这条路径的优势是「可以发现人类未曾想到的规律」。劣势是对「数据量与质量」高度依赖——如果数据不足或有偏,模型的预测就会失准。
3. 路径三:基础模型与生物推理(如 Anthropic、谷歌)
第三条路径,是最近才兴起的——用「通用大模型」来做生物推理。Anthropic 与诺和诺德的合作、谷歌的 AlphaFold,都属于这条路径。它的思路是:不针对特定任务训练专用模型,而是让通用大模型具备「理解生物学」的能力。
这条路径的想象力最大——如果大模型真的能「理解」生物学,那么它就可能成为所有药物研发的「通用大脑」。但它也最不成熟——「通用模型能否真正理解生命」,仍是一个开放问题。
4. 三条路径的关系
这三条路径并非互相排斥,而是「互补」的。计算化学提供物理基础,机器学习提供数据洞察,基础模型提供通用推理能力。未来真正成功的 AI 制药公司,很可能是能整合这三条路径的公司。
七、验证进展:AI 制药走到哪一步了?
判断 AI 制药的价值,不能只看「叙事」,更要看「进展」。那么,AI 制药目前走到了哪一步?
1. 已完成的验证:前端效率提升
在药物研发的「前端」,AI 的价值已经得到验证。以蛋白质结构预测为例,AlphaFold 的预测精度已经达到实验级别——这在过去是不可想象的。业内普遍认可的是:AI 在靶点发现、化合物筛选等环节,能够带来 30%–50% 的效率提升。
这个验证是「扎实」的——它不是承诺,而是已经发生的事实。这也是 AI 制药赛道「确定性」的来源。
2. 进行中的验证:临床期表现
真正的考验在临床期。目前,已经有多款 AI 辅助发现的药物进入了临床试验阶段,但绝大多数仍处于早期(I 期、II 期)。这些药物的临床数据,将决定 AI 制药能否从「提效工具」升级为「价值创造者」。
投资者需要密切跟踪的,是这些临床数据的读出(readout)——它们是验证 AI 制药价值的「试金石」。
3. 尚未验证的:AI 能否主导发现重磅药物
最关键的未验证命题,是「AI 能否主导发现一款重磅药物」。如果答案是肯定的,那么 AI 制药的估值逻辑将被彻底重写——因为它证明了 AI 不仅能「提效」,还能「创造价值」。
在这个命题被验证之前,AI 制药的估值,本质上都包含着「对未来的贴现」。这是这个赛道最大的不确定性,也是最大的机会所在。
八、风险:AI 制药投资的四重不确定性
AI 制药是一个有前景的方向,但它同时也充满不确定性。以下几类风险,需要投资者高度警惕。
1. 技术验证的风险:AI 尚未产出「重磅药物」
到目前为止,AI 制药最尴尬的地方在于:虽然技术叙事很热,但还没有一款由 AI 主导发现的重磅药物真正上市。AI 在「前端」的加速效果已经被验证,但「能否最终转化为临床成功」,仍是一个未被证明的命题。如果 AI 药物长期无法通过临床验证,那么整个产业的估值逻辑都会受到质疑。
2. 商业模式的风险:AI 制药公司如何赚钱?
中游 AI 制药公司面临一个商业模式难题:它们的收入来源,可能是「软件授权」(卖给药企)、「管线分成」(药物成功后的收益),或是「自研药物」(自己做成药企)。这三种模式的现金流特征差异巨大,且都不成熟。目前,多数 AI 制药公司仍处于「烧钱研发、尚未盈利」的阶段。
3. 估值的风险:叙事驱动的高波动
AI 制药公司的估值,高度依赖「技术叙事」。这意味着它们的股价波动极大——当市场情绪高涨时,估值可以快速抬升;当叙事退潮时,估值也会迅速回落。对这类「叙事驱动」的资产,投资者需要谨慎对待其估值波动。
4. 数据与合规的风险
AI 制药依赖大量医疗数据,而这些数据涉及隐私与合规。数据获取的合法性、使用的边界、以及各国监管的差异,都可能影响 AI 制药公司的发展。此外,AI 在医疗领域的应用,也面临监管审批的不确定性。
风险提示
AI 制药是一条「长周期、高不确定性」的赛道。它的技术方向是真实的,但从「技术可行」到「商业成功」,中间隔着漫长的临床验证与商业模式摸索。本文梳理的产业链公司,各自的风险特征差异极大——上游算力巨头的风险是「AI 周期」,中游 AI 制药公司的风险是「技术验证」,下游药企的风险是「管线与竞争」。投资者需要根据自身的风险偏好,区分对待。
九、投资逻辑:三条不同的「下注路径」
综合前面的分析,投资 AI 制药产业链,可以有三条逻辑迥异的路径。
1. 路径一:买「确定性的铲子」(上游算力与模型)
第一条路径,是投资上游的算力与模型公司(如英伟达、谷歌、微软)。这条路径的逻辑是「不赌具体药物,只赌 AI 的总体投入」。因为无论 AI 制药的哪条技术路线胜出,都需要算力与模型。这条路径的风险最低、确定性最高,但也意味着「弹性最小」——它不会因为某款 AI 药物的成功而暴涨。
2. 路径二:买「想象空间的期权」(中游 AI 制药平台)
第二条路径,是投资中游的纯 AI 制药公司(如薛定谔、Recursion)。这条路径的逻辑是「押注技术平台的胜出」——如果某家公司的 AI 平台真的产出了一款重磅药物,回报可能极为可观。但反过来,如果技术验证失败,这类公司的估值可能大幅回落。这是一条「高赔率、低确定性」的路径。
3. 路径三:买「应用的受益者」(下游药企与外包)
第三条路径,是投资下游的药企与研发外包(如礼来、诺和诺德、查尔斯河、IQVIA)。这条路径的逻辑是「AI 提升研发效率,最终体现为药企的竞争力」。但这条路径的特点是:AI 只是众多变量之一,难以单独定价——药企的价值,主要还是由管线与市场地位决定。
4. 三条路径的选择
这三条路径,对应着三种不同的风险偏好:追求确定性,选上游;追求弹性,选中游;追求稳健,选下游。没有绝对的对错,关键在于匹配合适的投资目标。
十、关键跟踪指标:验证 AI 制药进展的五个信号
AI 制药是一个「长周期」的赛道,投资者需要有耐心。以下五个指标,是判断这个产业是否在真正前进的核心。
1. AI 相关药物的临床进展
这是最硬的指标。是否有 AI 主导发现的药物进入临床后期、甚至获批上市,是判断「AI 制药是否名副其实」的关键。目前,已有多款 AI 辅助发现的药物进入临床,但尚未有重磅产品获批。
2. 大药企的 AI 合作与交易金额
大药企用「真金白银」投票的力度,是产业热度的直接反映。2026 年上半年,AI/ML 研发合作的名义价值已达 459 亿美元。这个数字的持续增长,说明药企对 AI 的投入在加大。
3. AI 制药公司的收入结构
对中游 AI 制药公司,需要跟踪它们的收入结构——是「软件授权」为主,还是「管线分成」为主,或是「自研药物」为主。不同的收入结构,对应着不同的商业模式与风险特征。
4. 数据资产的积累与合规
在 AI 制药中,数据是核心竞争力。那些能积累高质量医疗数据、并妥善处理合规问题的公司,具备长期优势。需要跟踪的是:数据规模的增长、以及数据合作的达成。
5. 监管环境的变化
AI 在医疗领域的应用,涉及监管审批。监管框架的明确程度(如 FDA 对 AI 辅助药物研发的态度),会直接影响 AI 制药产业的发展速度。这是一个需要持续关注的政策变量。
十一、产业生态:谁在推动这场变革?
AI 制药不是某一家公司的「独角戏」,而是一个由多方力量共同推动的产业生态。理解这个生态的构成,有助于判断趋势的可持续性。
1. AI 公司:从「卖工具」到「做实验」
过去,AI 公司进入生命科学的方式是「卖工具」——把它们的大模型或算法,授权给药企使用。但最近的趋势是,AI 公司开始「做实验」——Anthropic 收购 Coefficient Bio、自建湿实验室,就是这一趋势的体现。
这个转变的意义在于:AI 公司不再满足于「当工具」,而是想「当参与者」。因为只有深入实验环节,AI 模型才能真正获得「湿实验」的反馈数据,从而迭代出理解生物学的能力。
2. 药企:多线押注,抢占先机
大型药企的策略,是「多线押注」。诺和诺德一年签下三个 AI 合作(OpenAI、AWS、Anthropic),就是典型的「不把鸡蛋放在一个篮子里」。这种做法的背后,是药企对 AI 的焦虑与期待——它们既担心错过技术变革,又无法确定哪条路线最终胜出。
对药企而言,AI 的价值最终会体现在「研发管线的竞争力」上。因此,它们在 AI 上的投入,本质是一种「战略性的防御与进攻」。
3. 资本:从「叙事投资」到「验证投资」
资本市场对 AI 制药的态度,正在从「叙事投资」转向「验证投资」。在早期阶段,只要一家公司讲出「AI 制药」的故事,就能获得高估值;但现在,投资者开始要求「临床数据」与「收入验证」。
这个转变,对行业的长期健康发展是好事——它会淘汰那些「只有故事、没有实质」的公司,留下真正有技术、有进展的玩家。
4. 产业生态的启示
这三股力量(AI 公司、药企、资本)的互动,构成了 AI 制药产业生态的核心。AI 公司提供技术,药企提供场景与数据,资本提供燃料。三者的良性循环,是 AI 制药能持续前进的基础。
对投资者而言,观察这个生态的「互动强度」(如合作数量、交易金额、数据共享程度),比单独看某家公司的股价,更能判断趋势的真实性。
十二、方法论说明:本文数据的使用原则
由于本文涉及大量产业数据,有必要对数据的使用原则做一个说明,以便读者判断其可靠性。
1. 行情数据:单一权威来源
本文所有公司的行情与估值数据(收盘价、市值、PE),均来自 ft-market 金融数据接口,日期统一为 2026-09-18。这是一个统一、可复现的数据源,避免了「不同来源数字打架」的问题。
2. 市场规模:呈现区间而非单一值
AI 制药的市场规模,本文刻意「不给出单一结论」,而是如实呈现 8 家机构的预测区间(约 10 亿–245 亿美元)。原因在于:这些数字的口径差异极大,简单取一个「平均值」反而会误导读者。呈现区间,并指出「主流区间为 29–51 亿美元」,是更诚实的做法。
3. 事实与判断:明确区分
本文对「事实」与「判断」做了严格区分。例如,「Anthropic 与诺和诺德于 2026 年 9 月 16 日宣布合作」是事实(有公开报道),而「这条赛道最大的确定性在上游」是判断(基于分析)。读者可以质疑判断,但事实是可靠的。
4. 一处必要的事实澄清
需要特别说明:本文背景资料中提到的「建设实验室」,经核实,Anthropic 与诺和诺德的合作是「研发协作」,而非「联合建设实体实验室」。Anthropic 自建湿实验室(收购 Coefficient Bio)是另一件独立的事。本文如实澄清这一点,以避免误导。
十三、结论:当 AI 开始「读」生命
回到本文开头的问题:Anthropic 与诺和诺德的合作,究竟意味着什么?
它的意义,不在于一次合作的金额,而在于它揭示的方向:当大模型的推理能力开始触达「生物推理」,AI 与生命科学的融合,正在从「概念」走向「落地」。Anthropic 把生命科学作为投入最重的领域之一,诺和诺德一年签下三个 AI 合作伙伴,这些都说明,产业界正在认真对待这件事。
但对资本市场的投资者而言,需要保持一份清醒:AI 制药的价值是真实的,但它的价值分布是「不均衡」的。最大的确定性在上游的算力与模型(它们是所有玩家的共同供应商);最大的想象空间在中游的 AI 制药平台(但它们尚未证明自己);最大的应用场景在下游的药企(但 AI 只是它们的工具之一)。
更根本的一点是:AI 制药目前仍处于「提效」阶段,而非「颠覆」阶段。它能加速药物的「前端发现」,但无法压缩「临床验证」的客观时间。这意味着,AI 制药的兑现周期,会比市场的期待更长——这也解释了为什么这个赛道「叙事热、但业绩冷」。
最后,送上一句带点判断的话:在 AI 与生命科学的交汇处,最稀缺的不是「算力」,也不是「模型」,而是「被验证的成功」。在 AI 主导发现的第一款重磅药物上市之前,这个赛道的估值,本质上都包含着「对未来的贴现」。而那些真正能穿越周期的公司,一定是那些「既有技术叙事、又有真实现金流」的公司。
一句话总结
AI 正在把药物研发的「前端」从数年压缩到数月,但临床期的客观时间无法被压缩——这让 AI 制药成为一条「真实但不均衡」的赛道:上游算力与模型捕获最确定的价值,中游 AI 制药平台承载最大的想象,下游药企掌握数据与管线。在 AI 主导的第一款重磅药物上市之前,这条产业链的估值,都包含着对未来的贴现。
数据说明:来源于公开报道;AI 制药市场规模数据来自多家研究机构公开报告(Towards Healthcare、Roots Analysis、MarketsandMarkets、Fortune Business Insights、Polaris、Acumen、Grand View、Knowledge Sourcing 等),因口径差异显著,本文如实呈现区间而非单一数值;AI/ML 研发合作交易金额(2026 上半年 459 亿美元)来自 DealForma 公开数据。风险声明:本文为原创产业深度研究,基于公开信息作客观研判,不构成任何投资建议。AI 制药行业技术路线与商业模式均有较大不确定性,相关公司股价波动剧烈,投资需谨慎。