ARTICLE · 1197381
10月16日随笔:半导体和软件的下跌,是AI交易自己的问题,不是利率问题
周五收盘,纳指跌2.14%,标普跌1.09%,道指跌0.34%。
纳指100创下去年4月关税风暴以来最差的一周。芯片股八连跌,2008年以来最长。CoreWeave一天跌12%。
早上看盘前,我以为今天是"防守日"。收盘一看,是"防守也没用日"。
做多的人这一周的体感,用两个字概括:酸,疼。
债券:长端那波反弹,是空头在还债,不是多头在建仓
先说今天的曲线模样:2年期收在4.715%,跌了3.6个基点;10年期5.079%,涨了1个基点;30年期5.42%,涨1.4个基点。短端被买,长端被卖,2s10s走阔到36bp上下。盘中10年期一度冲到5.13%,被下午的"AI增长恐慌"又按了回来。
这一天债市走了三趟:早上问卷和油价把整条曲线推高;中午股市莫名其妙跌到日内新低,短端被当避风港买了上去;下午油价破110,长端把早上的涨幅还了一半回去。MOVE指数站在102上方:"债市的VIX"过百的日子,就是这么疯狂。
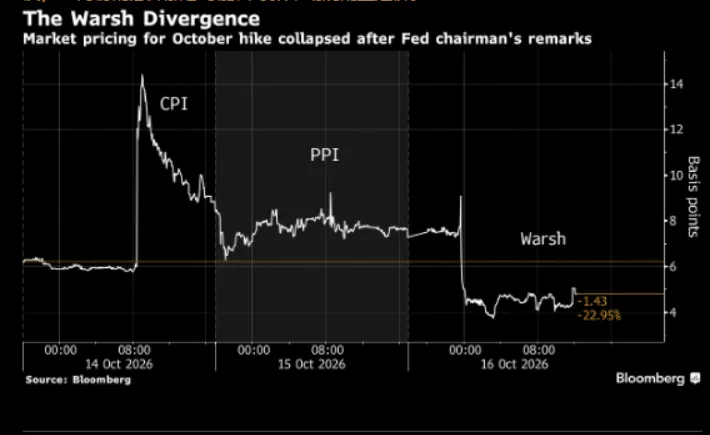
本周的大图景值得一说。周初长端那根"直线式"25个基点的反弹,看起来像是债市终于想通了,其实是空头被迫平仓。8月份30年期期货的投机净空头超过2个标准差,一堆人挤在同一边做空久期,只差一根导火索。导火索这周来了:CoreWeave、韩国股市、标普连涨纪录终结,风险资产去杠杆,长债被动上涨。CFTC数据分析得更损:投机者在周三CPI前又加了31.4万份10年期等价物的久期空头,加完就被挤。时机之烂,令人心疼。
基本面呢?没变好,反而更差。CPI、PPI头条和核心全爆,PPI同比6.3%是四年多最快。进口价格(不含石油)环比涨0.8%,商品通缩不只是停了,是反过来了。久期多头的理由一条都没增加。
所以我的判断是:这周的长债反弹是技术性的,周五收盘前市场已经开始往回还了。
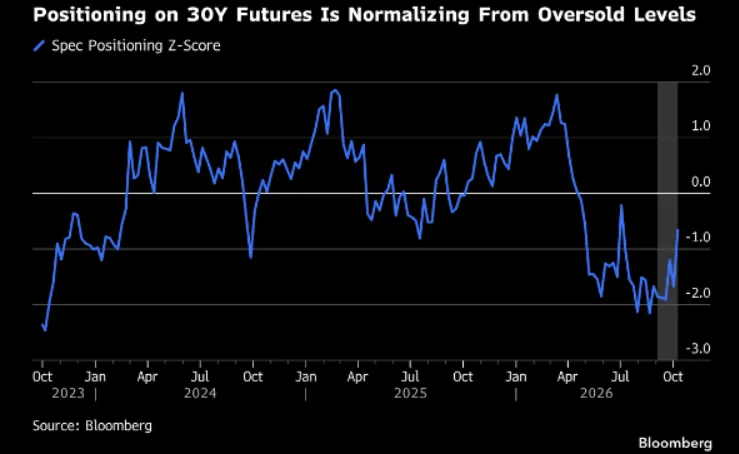
再说联储。Warsh在曼谷IMF年会上只重复了一句"联储会交付物价稳定",其他什么都没说。一个出了名讨厌前瞻指引的主席没给前瞻指引,市场居然把它读成了鸽派,10月加息概率从周二的三成掉到了一成半。债市现在做的是一个"顺序押注":10月不动,12月加息。
这里有一个反直觉的现象,是今天比较重要的:10月不加息,对长债反而是坏消息。 逻辑是这样的:如果联储在四年最热的通胀面前选择不动,市场会怎么想?会想"是不是中期选举前被按住了"。一旦这么想,就要在曲线远端加一层"联储信誉溢价"。期限溢价上升,曲线熊陡。联储不加的那部分紧缩,长端替它加了。"不加息=利好科技股"这个条件反射,验证过了,今年就是不成立。长端利率才是高倍数股票的定价锚,而长端恰恰是不加息之后最危险的那段。
前瞻:10月28日如果hold,看30年期重新测5.6%(8–9月高点);如果意外hike,短端挨打,长端反而相对稳。
还有两条财政部的新闻,放一起看。今天财政部发了一级交易商问卷,问了两件事:扩大回购对流动性的影响,以及长端的结构性需求。花旗立刻判断11月再融资公告会削减长债发行。同一天,FY2026财政赤字出炉:1.99万亿美元,比去年多12%,支出7.4万亿,收入5.4万亿。一边赤字创纪录,一边要削减长债发行。缺口谁补?短债。Bessent的"杠铃"就是:短端靠短债锚住名义成本,长端靠回购压溢价,中间5–10年让给企业发债。副作用是财政部把久期风险从市场挪到了自己身上,利率一动再融资成本立刻跟着动。11月4日看他敢不敢继续往短端加码。
顺手提一句TIC数据:8月外资净买入美国国债1089亿美元,CN持仓减270亿到5910亿,日本减360亿到1.068万亿,英国加120亿到1.01万亿。亚洲在减,伦敦在接。谁在接盘美债,这个问题越来越值得盯。
油:每一个"缓解"都带着一个执行问题
布油今天破110,5月以来第一次,涨3.9%,连续第二周上涨。WTI收101.84,周涨近11%。
早上还是小跌,中午翻绿,下午直接突破四五周的震荡区间。我说今天这叫"失败的洗盘周五"。本来空头指望周五能把多头洗出去,结果被洗的是自己。
供给风险是叠着来的:胡塞武装继续用导弹和无人机打沙特的石油设施,下午又打了亚丁机场;霍尔木兹海峡名义上通航,实际上谁也不敢保证;乌克兰恢复了对俄罗斯炼厂的打击,梁赞炼厂一个主要装置停了;俄罗斯柴油出口10月初已经崩到每天14.6万桶,是2016年有数据以来最低。美国这边,原油库存降860万桶,馏分油降250万桶,飓风Isaias把墨西哥湾六成多的产量关了。
"缓解"那一边呢?IEA说加快释放剩下的1亿桶储备,包括2000万桶柴油。但大部分是之前就承诺过的,不是新增;上周五Trump和普京通电话达成的俄罗斯柴油协议,国会两党今天同时提法案要堵,这也是今天油价最后一波上涨的直接触发。
说到这个协议,政治戏按惯例写短一点:上个月国会压倒性通过了对俄制裁法案,Trump自己签成了法;这个月他宣布从俄罗斯买柴油来压国内油价。国会说:总统不能无视法律去买普京的柴油。总统说:他们不可能是认真的。民主党众议员Meeks今天提了一个法案,名字起得很冲,内容是撤销财政部已经签发的许可证、禁止未来再签。共和党人Fitzpatrick也在收集签名走程序。能源分析师的看法倒是一致:那点量本来就治不了油价。另外白宫新闻发言人上任五天就被"建议重新考虑"了。这届政府的人事周期比芯片股的连跌天数还短。
对通胀的意义:PPI 6.3%里最硬的那块就是柴油和馏分油。纽约港超低硫柴油年内涨了138%。这是Warsh"不加息"最站不住脚的地方。能源价格靠行政手段压不住,靠联储也压不住,但联储不能假装看不见。
期权市场的倾斜已经转向看涨,110这个位置堆了大量的call,成了"gamma磁铁"。在供给风险的每一项都带着执行问题的情况下,原油的偏向是向上的。下周看布油是不是站稳110,站稳了下一个数字是115。
天然气分叉:欧洲TTF 218,多年新高,但已经开始被当作增长约束而不是通胀冲击来读。对ECB加息押注是利空;美国Henry Hub今天跌3.6%到3.12,没方向。
信用观察:裂缝在单名,指数在跟
昨天刚立的每日观察项,今天就用上了。
- Oracle 5年期CDS:300.575bp
一年前72。一年翻了四倍。一家投资级软件巨头的违约保险费,交易在接近高收益的位置。 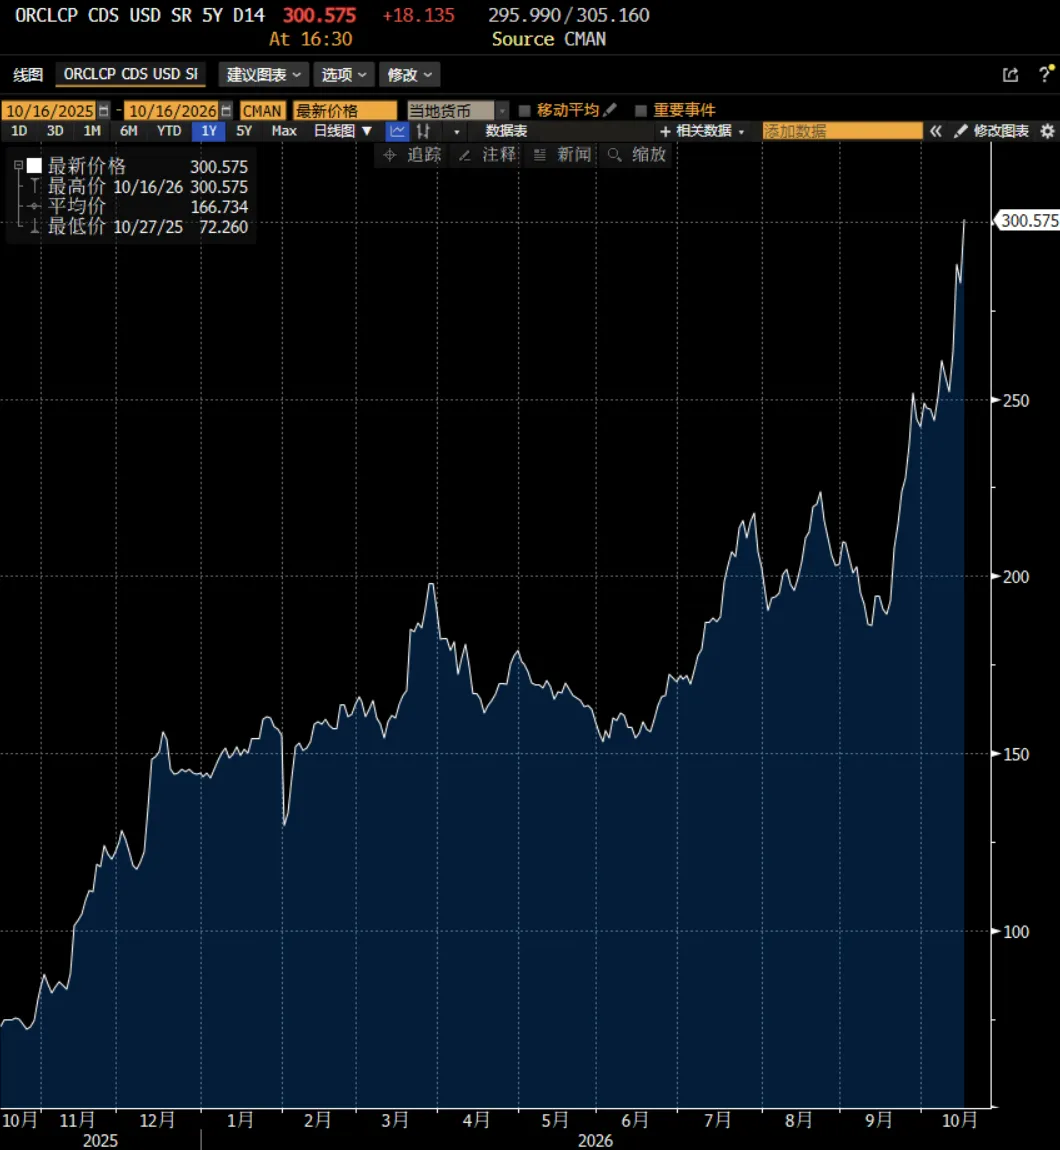
- CoreWeave 5年期CDS:1128bp
一年前397。这个名字已经不按基点报了,终端上旁边那个18–19是"预付点数"。买保护的人先掏18%的本金当首付。到了这个报价方式,市场交易的已经不是"会不会出事",是"出事能收回多少"。今天股价跌12%,彭博说它的债券已经到了"通常意味着困境"的水平。 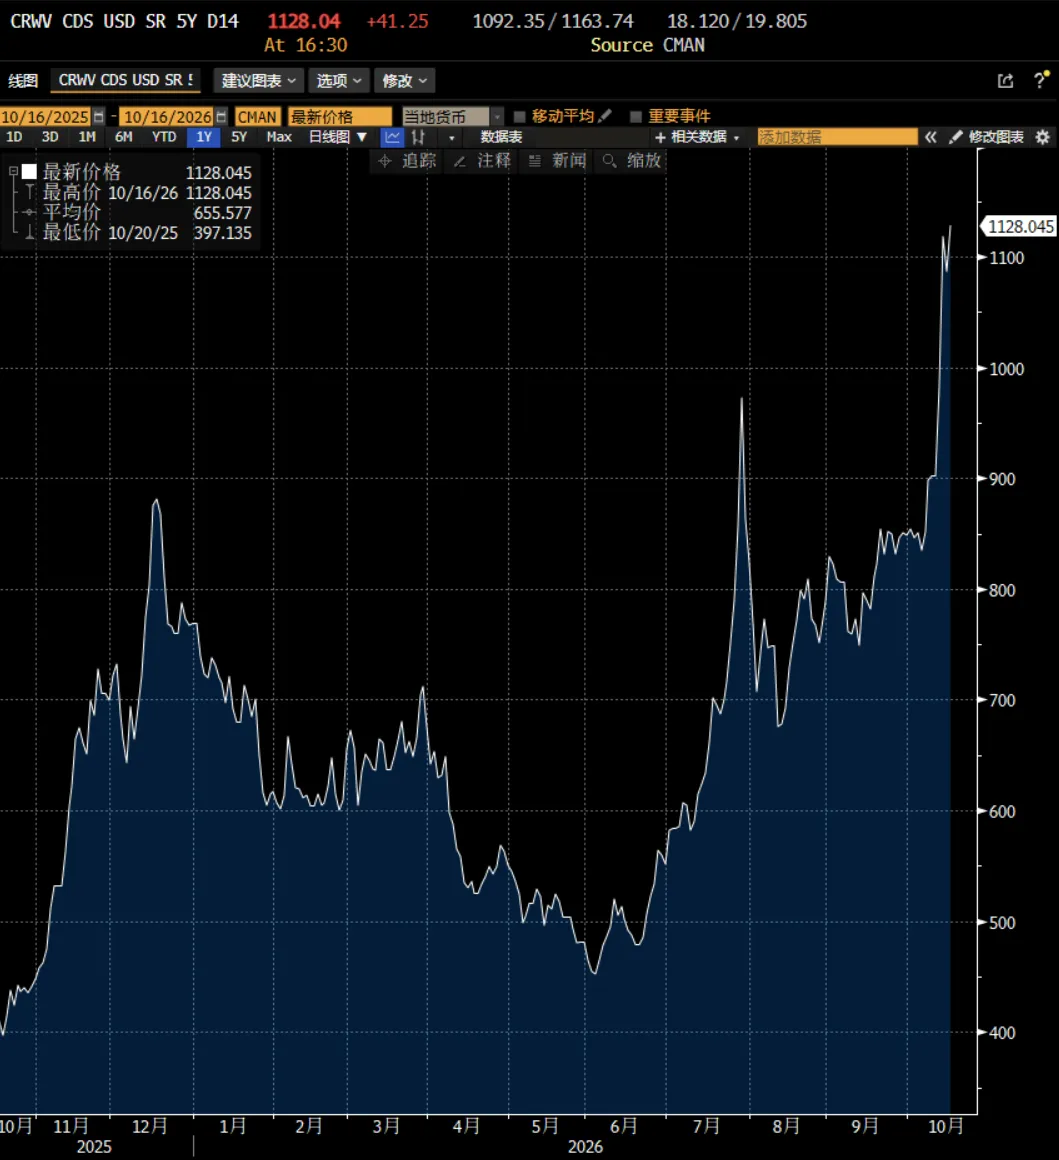
- 软银5年期CDS(日元):420bp,一年新高
四个里唯一一个昨天还在继续走阔的。软银是整个AI链条里杠杆最高、最依赖再融资的那个环节。它在ORCL和CRWV已经小幅回落的日子里还在创新高。风险正在从项目公司往出资人那一层传。然后晚上出了一条独家:软银在考虑收购美国安保公司Allied Universal,股权估值可能高达180亿美元。CDS刚创一年新高,转头就要再借钱做一笔非AI的大收购。要么是孙正义觉得信用市场多虑了,要么是他在趁还借得到的时候多借一点。两种解读对CDS都不是好消息。 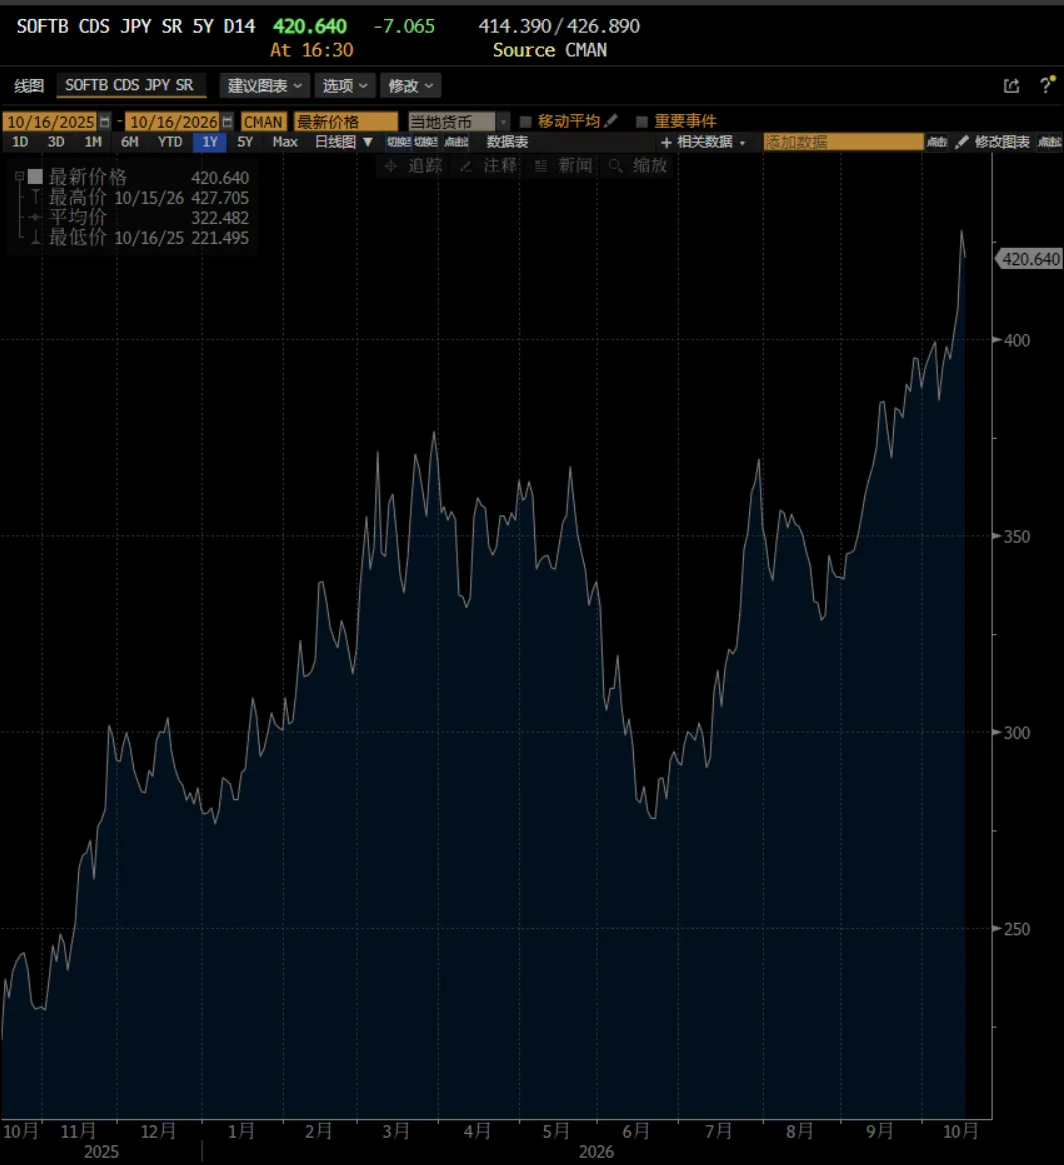
- CDX指数:
CDX投资级今天再宽1.5bp,3月以来最高;高收益债里科技板块利差一天走阔18.7个基点,是所有板块里最多的,材料第二。每个板块都在宽,评级越低宽得越多。 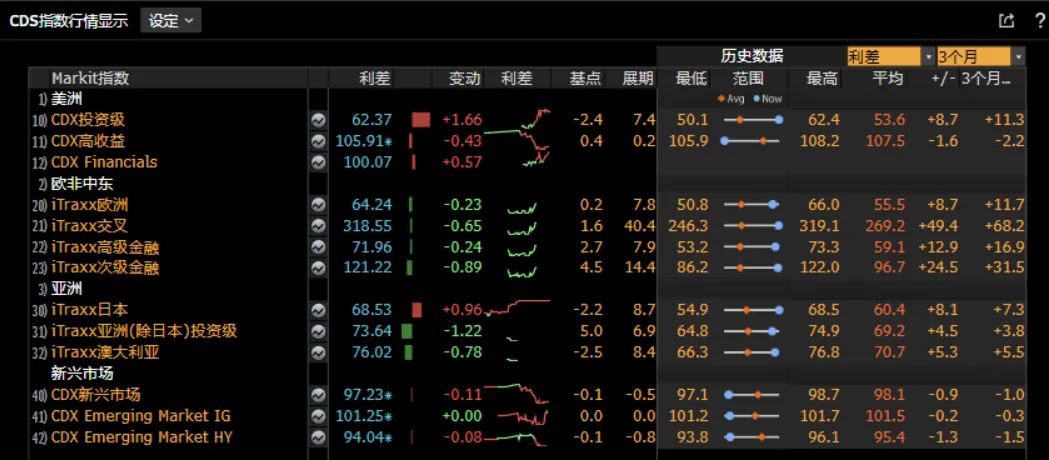
再配一张表:彭博的AI基建债务监测,2025全年1969亿美元,2026年至今4535亿,还剩两个半月已经是去年的2.3倍。拆开看,高收益债从120亿涨到620亿,五倍;银行贷款反而从411亿缩到296亿。翻译:风险从银行资产负债表搬到了共同基金、保险、养老金和私募信贷的账上。出事时不会是某家银行先倒,而是利差先走阔、新发行先卡住。
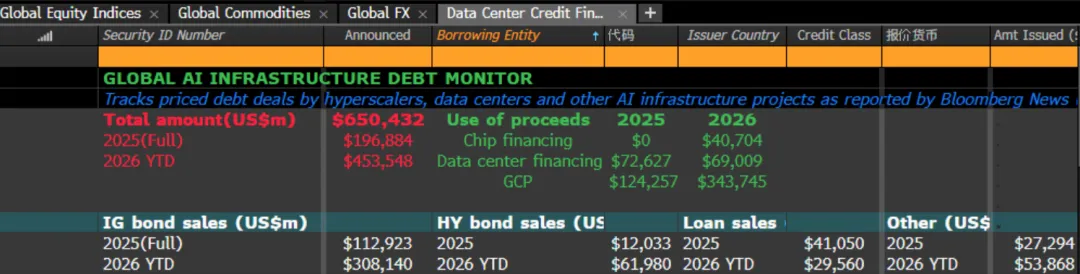
数字本身不算吓人,吓人的是结构——几个AI名字已经到了极端,整体指数才刚开始跟着宽。信用周期出事,历来都是这个顺序:先是最弱的几个,然后看会不会传染。下周盯两个数:CDX IG别站上60,欧洲Crossover别过320。守住,这是几家公司的事;守不住,就是整个市场的事。
去年AI是"烧现金",今年AI是"烧别人的现金"。
股票:翻篇的是你,不是你的账户
标普等权指数自9月17日加息日以来已经收复失地还涨了1.6%,市值加权的标普却在原地。扣掉几只AI巨头,剩下490多只股票根本没把加息当回事,市场已经翻过利率这一页了。科技股的估值越来越便宜,标普信息技术板块的前瞻市盈率已经跌到2022年熊市的水平,离互联网泡沫低点都不远,而三季度EPS增速预计60%以上,芯片翻倍。恐慌为时尚早。
虽说,轮动是好事,但对大多数人没用。家庭部门的股票持仓画出来就是一张标普500的季度图。小散持有的是市值加权,按每日美元波动排:英伟达一天晃动的市值约1190亿美元,微软960亿,苹果810亿,美光470亿——美光一天的波动比博通、AMD、台积电都大。25个名字除了礼来和埃克森,全是AI链条。全市场唯一一家资本开支还停在15年前水平的巨头-苹果,在创历史新高。
广度改善是市场在"找替代",但找到的替代加起来晃不动一只英伟达。市场今天用脚投了票:它不是反对AI,它是反对"用别人的钱做AI"。半导体和软件的下跌,是AI交易自己的问题,不是利率问题。如果是利率问题,等权指数不可能跑赢。
这周的下跌还有一个质变。以前AI板块一抖,债市不买账,因为油价和通胀压过一切;这周不一样了,股票跌、油价涨、通胀数据爆,国债前端居然还有避险买盘。市场开始把AI调整当成一个宏观增长事件来定价,而不是一次板块回调。 这对风险资产是个警告:油不需要推高国债收益率就能伤害股票了。股票两头挨打,通胀从上面压制,增长恐慌从下面反抽。
板块看:半导体-3.4%,SK海力士、ARM、闪迪、AMD、美光、英特尔全在-5%到-7%,英伟达-1.4%——龙头在扛,二线在崩,这种结构通常不是底。这轮芯片股的下跌,空头已经赚了320亿美元。软件基础设施-3.5%,Palo Alto、Palantir、CrowdStrike、Fortinet全-7%上下,Oracle-4.6%。计算机硬件-5.8%。
绿油油的地方:油气+2.9%,国防(诺格+4%、雷神+3.7%、洛马+3.7%),公用事业+1.7%,保险、烟草、必选消费。典型的"卖成长买现金流"。但有一件事热力图看不出来:银行股今天虽然绿,周线却是2008年以来最长的连跌。大行这周财报里信用质量没有明显恶化,股价却一路跌。市场卖的不是现在的坏账,是未来的利差收窄和它们在AI融资里当"中介"那层敞口。银行把风险分销出去了,股价说:分销的那一层也要收费的。
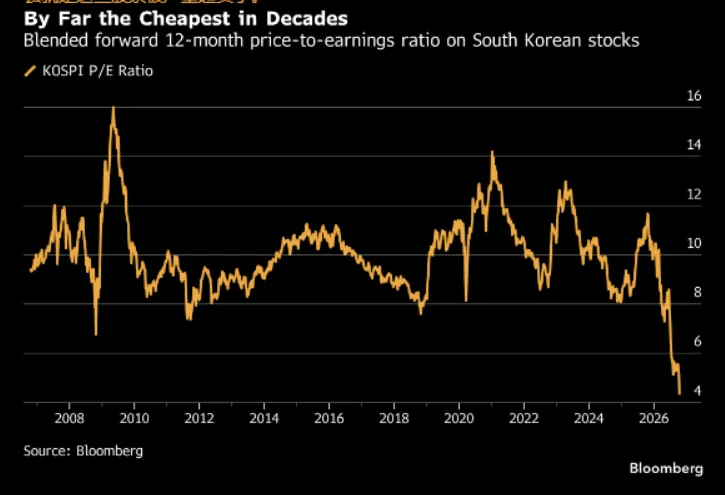
半导体的前瞻市盈率现在15.3倍,而历史上盈利增速在30–40%区间的时期(2028年预期就是这个水平),平均市盈率是18.8倍。换句话说,现在投资者为每一块钱增量利润付的价格,比历史上盈利更差的时候还低。韩国股市的恐慌过头了:Kospi前瞻市盈率4倍出头,20年来最便宜,而所谓"长鑫存储要吃掉三星和海力士"——英伟达有三家认证的HBM供应商,没有一家是CN的,未来几年不太可能改变这种格局。
特斯拉今天也值得一段。Roadster发布会,会飞、零百不到1秒,盘前涨到382。开盘第一根5分钟K线量近300万股,直接从375砸到366,收盘-2.1%。经典的"卖事实":好消息是昨晚的,买的人是盘前的,卖的人是开盘的。小摩点评一针见血——这是展示工程能力,不是商业化计划。市盈率334倍的股票,市场要的是数字,不是视频。10月21日财报,没人想带着发布会溢价进财报。
黄仁勋今晚在柏林说:当前的市场动荡终将过去。这句话我信。问题是"过去"之前还要留多少血。
分支一句话
- 黄金
4166,本周收跌。股、债收益率、美元三者齐跌、避险有买盘的一周,金价居然跌了——该涨不涨就是弱。实际利率2.76%,持有成本降不下来。短期拖后腿。 - 白银
57,周跌6%。 - BTC
8.16万,周跌2.3%,没动量。 - 美元
101.8,周线小跌;欧元六周来第一次周涨,但法德利差近140bp,根基不稳。CFTC显示欧元空头是2016年以来最大,瑞郎逼近超买。 - 生物科技
-3.2%,Moderna -7.8%。对长端利率最敏感的板块,在长端最危险的一周。 - 印尼
股市一天跌11%,1998年以来最差,MSCI提议把它从新兴市场降级为"独立市场"。外资今年净卖49亿美元,印尼盾逼近历史低点。EM在AI之外没别的可买,这就是证据。
这周:油是主线,布油破110;信用是新的观察项,第二天CoreWeave就跌12%;长端反弹是空头回补,周五已经开始往回撤。
错的地方也有:周初以为"防守日"就是轮动,没想到会变成全面抽流动性;以为半导体七连跌该有个技术性反弹,结果是八连跌。做多不做空的人,在这种日子,纪律能做的只有一件事:不加仓、不隔夜、不猜底。做到了,酸疼;没做到,内出血。
下周看什么
10/21 特斯拉财报,财报季的第一个真正的AI capex答卷。 CDX IG 60、Crossover 320——信用是先行指标,比标普7550那个gamma翻转位更重要。 软银5年期CDS——Allied收购消息后的第一个交易日。 半导体能不能出一根放量阳线重新站回EMA 8。没有,就继续只做日内。 Brent 110能不能站稳。 10/28 FOMC。记住那句反直觉的话:不加息,长端更危险。 11/4 再融资公告——问卷全文里有没有"短债占比上限"和"新前端工具"这两个词。
Quote of the Day
黄仁勋,10月16日,柏林:"这一切都会过去的。"
他说的是跌幅。这句话对涨幅同样适用。
同学们,周周辛苦,周周过。
周末好好休息,下周再战了!