ARTICLE · 1057408
2026年真正的分水岭:AI拼的不再是模型,而是谁能钻进业务现场
2026年真正的分水岭:AI拼的不再是模型,而是谁能钻进业务现场
2026年走到9月下旬,产业界的分歧正在收敛:AI这条主线,已经从"模型还能做什么",换成了"系统到底能交付什么"。
一边是企业级智能体从演示PPT走进了生产系统,另一边是家居出海、户外消费这些实体赛道在重新划分全球版图。两件事看着不搭界,底层逻辑是同一个——谁能把能力焊进真实的业务流里,谁才拿得到钱。
▶一、模型不再是瓶颈,瓶颈挪到了业务现场
先看一组硬数据。斯坦福《AI Index Report 2026》里,通用AI助手基准(GAIA)的准确率从2025年初的约20%升到2025年9月的74.5%,人类基线是92%;跨操作系统的桌面任务(OSWorld),最好的模型做到66.3%,人类是72.35%。
翻译成大白话:模型能力在快速逼近人类,但还没到。而变化最大的地方在于——剩下那段差距,已经不靠"再堆一个更强的模型"来填了。
它上移了。移到了编排、上下文和业务集成这一层。
- 实时业务上下文:企业内部的权限、单据、历史操作习惯,这些是模型学不到的
- 工作流沉淀:流程跑过多少遍、在哪儿卡过壳,决定了智能体能不能真的顶岗
- 系统权限治理:能不能进核心系统,是准入问题,不是技术问题
政策端也在同步补位。国务院"人工智能+"行动意见给出了顶层方向,《智能体规范应用与创新发展实施意见》把边界划成三档——仅限用户决策、需用户授权、自主决策;GB/Z 185系列7项国家标准,把身份码、身份管理、智能体描述、发现、交互、工具调用这套底层语言统一了。
需求端的信号更直接。MIT NANDA的调研显示,全球企业在生成式AI上累计投入300到400亿美元,但95%的组织拿到的回报是零。
问题不出在模型质量上。大多数系统不会学习,接不进具体业务,也没法跟着反馈持续改进。
所以采购方式变了。落地成功的项目,形态更像业务流程外包(BPO)——看交付成果付钱,而不是买一份软件使用权。
▶二、钱停在产业链的哪一层
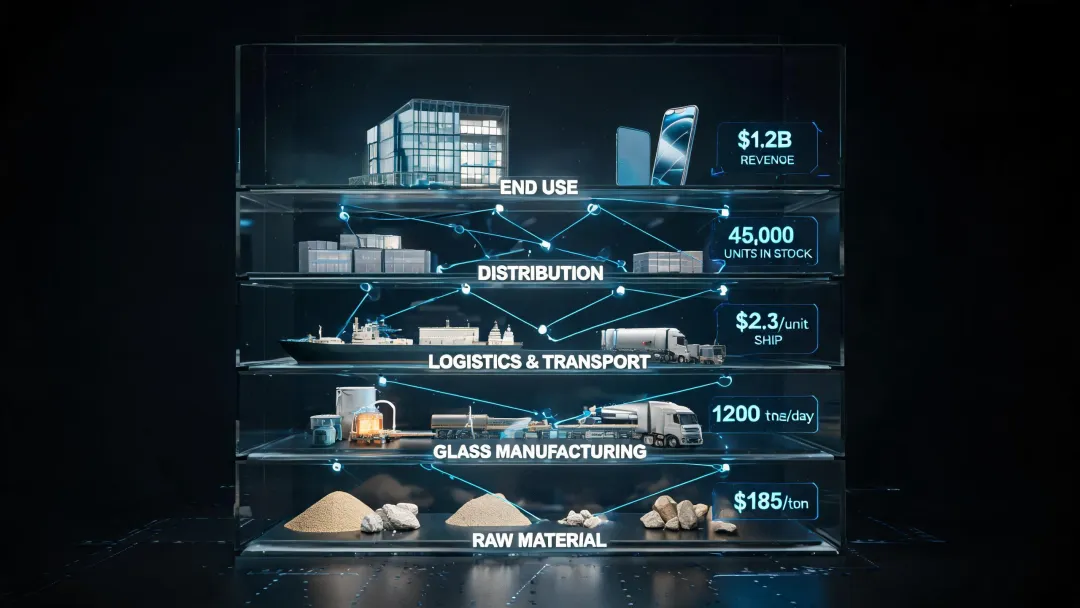
把产业链拆开看,价值分布其实很不均匀。
基础模型层:格局在往寡头走,API调用价格持续下行,非头部模型的溢价被快速压缩。这里不再是利润最厚的地方。
编排与治理层:多模型路由、上下文管理、状态机编排、MCP和A2A连接器,这层是连接模型和业务系统的中枢。综合毛利率普遍维持在55%以上,已经成为产业链里新的价值高地。
垂直应用层:编程、医疗、金融、电商、客服,高度碎片化。只有深度咬合高价值场景的玩家,才跑得出可持续的盈利模式。
交付服务层:FDE驻场工程师、实施咨询、运维。今年2月到7月之间,OpenAI、Anthropic、AWS、微软先后设立了FDE组织。信号很明确——从标准化软件交付,转向异质化的"做得深"。
数据与上下文层:企业数据的价值定位正在换轨。过去是"训练材料",现在是"实时业务上下文"。UiPath的数据显示,引入实时上下文后,任务成功率从16%提升到54%。
安全与治理层:身份认证(KYA)、行为审计、合规校验。这层从外挂补丁升格成了组织级的基础设施,研究机构普遍预计它会成长为一个独立且体量可观的软件市场。
顺带说一句,编排层目前有四类玩家在抢:
- 独立的编排平台,靠多模型路由和企业级托管吃市场
- 企业软件巨头把编排内化,通过并购把编排层、数据层、执行层缝在一起
- 云平台向下打通算力和模型,向上赋能总包集成
- 智能体"超级工厂",用标准组件加岗位模板的方式规模化交付
▶三、中美两条路,估值逻辑根本不是一回事
这是今年最容易被混淆的一件事:中美两边的企业级智能体,看起来都在做同一件事,实际上算的是两本账。
美国路径锚定的是"人的工资"。
- 场景集中在软件开发、销售、客服、法律、医疗行政、金融分析
- 收费方式从订阅,走到用量,再走到按结果和任务包计价
- 资本市场用年度经常性收入的倍数来定价,本质是在给"劳动力替代率"定价
- 海外头部CRM厂商的智能体产品线,已经跑出十亿美元量级的年度经常性收入
中国路径锚定的是"产业的交易摩擦成本"。
- 场景扎在制造业、供应链、跨境贸易、政企服务、智能汽车
- 收费是项目实施费加服务费,再加交易抽成,甚至软硬件打包
- 估值里装的是产业场景资产化,叠加信创国产化的溢价
- 客户结构更广,客单价更低,但覆盖面大得多
两边的约束也完全不同。美国那边头疼的是责任风险、数据权限,以及软件巨头的挤压;中国这边头疼的是系统碎片化、项目制交付和底层数据治理。
一个直接的后果是:中国这头出现了明显的哑铃型生态。基础模型端挤成一团,行业应用端涌出大量方案商,中间那层独立的通用编排,反而还在快速整合期。
▶四、另一条主线:实体消费的全球化再平衡
如果说智能体是技术侧的变量,那实体消费就是空间侧的变量。2026年,这两条线在同时推进。
先看家居出海。
- 中国占全球家具产能约34%,年产值超1600亿美元,坐具出口约53亿美元,规模全球第一
- 真正的壁垒不在产能,而在产业集群密度——广东、浙江、江西、四川这些地方,方圆几十公里能配齐五金、面料、海绵、木材
- 功能沙发上的电动件,成了差异化竞争的主战场
- 渠道正从"产品出口"往"品牌出海"走,海外仓加近岸组装构成了履约底座,经销、加盟、渠道品牌、DTC、并购五条路各走各的
有一件事必须说清楚:认证和合规,已经从加分项变成了准入门槛。 沙特的SABER、欧亚的EAC、墨西哥的NOM、美国的CARB、欧盟的EUDR、美国的UFLPA,全部前置。
时间点也很密集。欧盟EUDR对大型及中型企业今年12月生效,木制家具在适用范围内;USMCA在7月已经启动首次全面联合审查,原产地规则面临收紧的压力。
换句话说,简单转口避税的玩法,正在系统性失效。
再看户外越野跑。
- 2026年上半年,越野跑鞋品类同比增速超过30%,运动手表超过50%,越野跑背包超过20%
- 2025年中国越野跑参赛人数突破20万,同比增长超过50%
- 兴趣人群规模约6700万,同比增长约54%
品牌格局也走过了两个阶段:先是国际品牌主导,然后国内品牌崛起。
越野跑鞋上,萨洛蒙靠联名破圈和女性市场,凯乐石靠场景聚焦和赛事深耕,HOKA靠赛事合作和代言;背包赛道是国际专业品牌和国内性价比品牌双线并行;登山杖、头灯、运动手表这些细分品类,各有自己的头部位置。材料革新、轻量化、长续航、赛事生态,是共同的关键词。
▶五、今年的风险清单,比机会清单更该看
机会讲完了,说点让人不舒服的。
技术风险。 多智能体无序协作会引发死锁、上下文发散、责任真空。眼下的对策是科层制架构,加人工在环审批,加全链路审计。
商业风险。 项目制交付的毛利率承压,收入验收周期长。解法是沉淀标准化的技能资产库,把经常性收入的占比提上去。
合规风险。 认证壁垒、关税波动、ESG审查叠加在一起,影响程度最高。应对方式是认证前置、供应链溯源、多基地柔性切换。
资金风险,这是最容易被低估的一块。 新兴市场本币汇率波动加长账期,目前可查的大额坏账与汇损,几乎全部来自美元结算和美国客户。坚戈、比索这类货币的波动和长账期,可能是下一轮坏账的源头。信用证保兑、投保出口信用险、控住账期,一样都不能少。
组织风险。 隐性协调成本被智能体吃掉了,岗位增长的逻辑要重写。人效而不是人数,正在成为新的竞争标尺。有海外消费金融平台公开表示,其智能体承接的客服工作量已达到数百名全职员工的规模。
生态风险。 当智能体的操作触及平台自身利益,就会出现"生态筑墙"的博弈。多平台分散、独立站建设、私域沉淀,是必要的对冲。
还有三个结构性挑战,值得单独记下来:
- 中美路径分野带来的估值差异,一边倍数高但容易积累泡沫,一边受制于交付周期而承受折价
- 中国哑铃型生态的中间层仍然空着,独立通用编排层还处在整合期
- 近岸制造的政策红利并非永久,原产地规则一旦收紧,靠转口的模式就会失灵
▶写在最后:真正的护城河,是把AI焊进业务脉搏的速度
2026年走到这里,很多事情其实已经被验证了。
智能体从演示级走向组织级,要跨过的从来不是单一的技术门槛,而是交付模式、计费机制、组织形态与安全治理这一整套系统性的重构。谁先把这套东西跑通,谁就拿到了下一轮的入场券。
中国企业的独特位置在于,AI能力和制造业、供应链、跨境贸易这些实体场景,可以咬合得足够深。软硬一体的形态,反而成了价值兑现最直接的方式。
回到最开始那句话。
决定胜负的不是你自建了多大的算力,而是你能以多快的速度,把智能体嵌进业务的脉搏里,并且在足够多的场景中,做出可计量、可归因、可防风险的真实价值。
这件事没有捷径,也没有统一的模板。它考验的是耐心,是组织能力,是愿不愿意蹲到车间和仓库里去把细节啃完。
2026年剩下的三个月,值得继续盯紧。
本文内容及数据均基于公开市场资料与行业研报,仅作产业趋势分析与逻辑梳理之用,旨在探讨技术发展方向与产业格局变迁,不构成任何具体的投资建议或操作指引。文中提及的企业及产品仅作为产业案例分析,不构成推荐。投资有风险,入市需谨慎。请您基于自身独立判断做出决策。