ARTICLE · 1060974
2026 AI应用系列深度报告:大模型竞争格局与开放生态:CSP协同国产模型多元发
大模型行业发展趋势
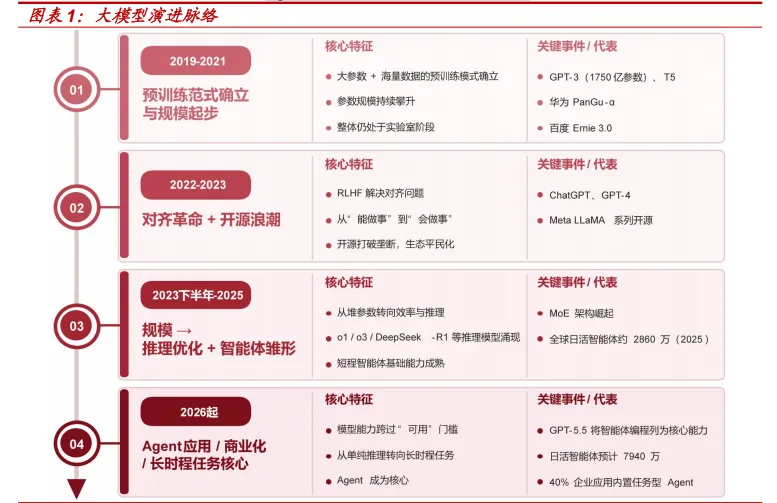
大模型演进脉络:能力跃迁与 2026 年智能体转向
大语言模型的发展自 2019 年起正式进入规模化阶段。以 GPT-3 等为 代表的预训练范式确立,通过大参数与海量数据验证了通用语言能力 的可行性,随后全球玩家集体入局,参数规模持续攀升,但整体仍处 于实验室探索与高成本部署阶段。
2022 至 2023 年,行业经历转折。ChatGPT 通过人类反馈强化学习解 决了模型与人类意图的对齐问题,推动大模型从单纯“能做事”转向 “会做事”,并引爆消费级市场;同期 Meta 开源 LLaMA 系列,打破 闭源垄断,开启开源生态平民化进程,为后续应用落地奠定基础。
进入 2023 年下半年至 2025 年,竞争重心从单纯参数竞赛转向效率与 推理优化。混合专家(MoE)架构崛起,o1、o3、DeepSeek-R1 等 推理模型在数学、编程与逻辑推理等基准上实现大幅跃升,智能体基 础能力(工具调用、多步推理)快速成熟,但多数仍停留在短程任务 层面,全球日活智能体规模约达 2860 万。
2026 年成为质变节点。模型能力跨过“可用”门槛,前沿系统在工具 使用、长程规划与代码生成等智能体核心能力上显著提升,技术突破 从单纯推理转向长时程任务能力。行业普遍将这一年标记为 AI Agent 的应用元年与商业化元年,全球日活智能体预计增至 7940 万,企业应 用内置任务型 Agent 的比例有望达到 40%,标志着大模型正式进入以 Agent 为核心的落地与产业化阶段。
全球通用大模型:从"参数竞赛"到"价值验证"
2026 年上半年,LLM 行业的阶段性特征是产业重心正从“能力证明”转向“价 值兑现”。回溯 2023-2025 年,行业主线主要围绕参数规模、榜单排名与通 用能力扩展;进入 2026 年上半年,企业采购、开发者调用、智能体任务链 条与资本开支的评价标准开始向 ROI、Token 性价比、场景嵌入深度与持续 商业化能力迁移。大模型行业由此逐步从科研与能力竞赛进入真实任务验证 阶段。
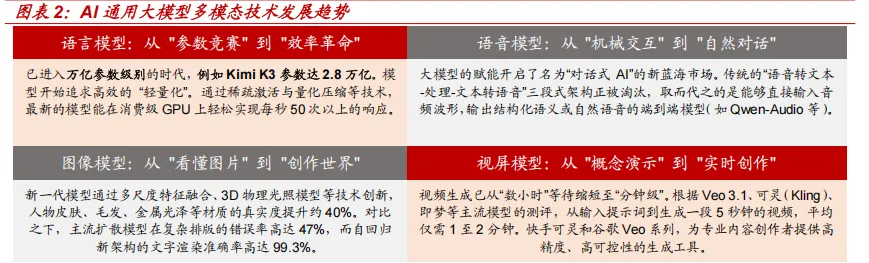
技术趋势:大模型与多模态全面走向高效率、高真实感、高可控性,四条 战线同步跨越"从可用到好用"拐点。 分条线看:
语言模型:从"参数竞赛"到"效率革命"。 行业已进入万亿参数时代, 竞争重心同步转向高效"轻量化",通过稀疏激活与量化压缩等技术,最 新模型已可在消费级 GPU 上实现每秒 50 次以上的响应,我们判断推 理成本的下降斜率将直接决定应用侧渗透速度。
语音模型:从"机械交互"到"自然对话"。传统"语音转文本—处理—文 本转语音"三段式架构正被淘汰,可直接输入音频波形、输出结构化语 义或自然语音的端到端模型成为新范式。
图像模型:从"看懂图片"到"创作世界"。 新一代模型通过多尺度特征 融合、3D 物理光照模型等技术创新,人物皮肤、毛发、金属光泽等材 质真实度提升约 40%,架构代际差正在拉开竞争身位。
视频模型:从"概念演示"到"实时创作"。视频生成等待时长已由"数小 时"压缩至"分钟级",字节 Seedance,快手可灵与谷歌 Veo 系列已为 专业内容创作者提供高精度、高可控性的生成工具。
我们认为,语言、语音、图像和视频四条技术路线的能力提升正在推动大模 型从“技术演示”走向“生产力工具”,价值验证阶段的商业化兑现节奏有望成 为板块下一阶段的核心定价变量。
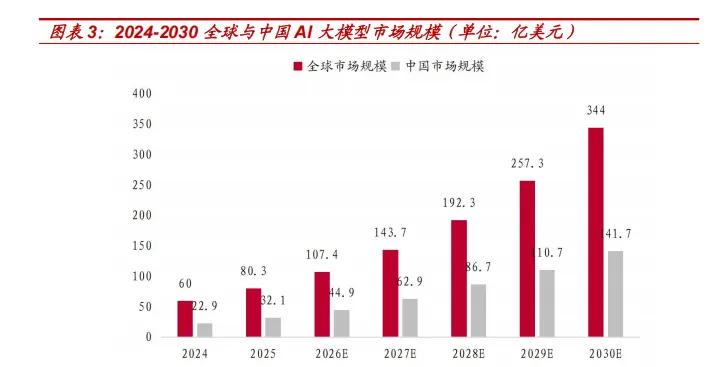
市场空间:全球 AI 大模型市场进入高速扩容通道,中国占比稳定在四成以 上。AI 通用大模型产业正经历从"参数竞赛"到"价值验证"的深刻转型。据亿 欧智库预测,2026 年全球 AI 通用大模型市场规模将达到 107.4 亿美元,其 中中国市场规模约 44.9 亿美元,占全球市场的 41.8%。预计 2030 年,全 球市场规模将增至 344 亿美元,2026 年至 2030 年 CAGR 预计约 33.8%; 同期中国市场规模将由增至 141.7 亿美元,CAGR 约 33.3%,2030 年中国 市场预计占全球比为 41.2%,仍保持在四成以上。中国市场的占比韧性与 超额增速,国产大模型在全球产业版图中的份额与话语权有望持续提升。
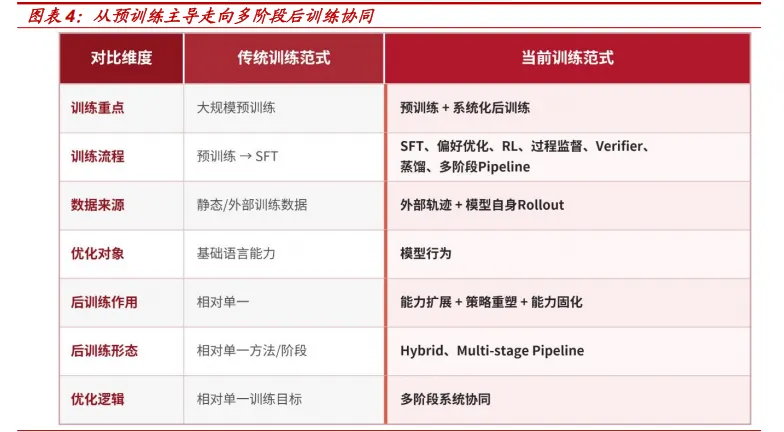
技术范式:随着大模型能力优化路径持续演进,模型训练已由以大规模预 训练获得基础能力,进一步扩展至系统化、多阶段的后训练流程。当前大 模型后训练已经覆盖监督微调(SFT)、偏好优化、强化学习、过程监督、 验证器引导训练、蒸馏及多阶段训练流程;与此同时,训练数据也由单纯依 赖外部提供的数据,进一步扩展至模型自身生成的行为轨迹。不同后训练方 法承担能力扩展、策略重塑和能力固化等不同作用,并通过混合式、多阶段 训练流程进行组合。当前后训练进展越来越依赖不同训练阶段之间的系统 协同,而非依赖某一种单一训练目标。
开放格局:中国开放模型在全球开发者生态中的关注度持续提升。 据 Hugging Face 于 2026 年 4 月发布的春季全球开源 AI 生态报告,过去一年 该平台 41%的大模型下载量来自中国研发的模型,高于美国的 36.5%。中 国开放模型的竞争力主要来自较高性能与较低使用门槛:前者有助于建立技 术口碑,后者推动开发者采用与生态扩展,二者叠加有助于继续扩大国产模 型的全球开发者基础。
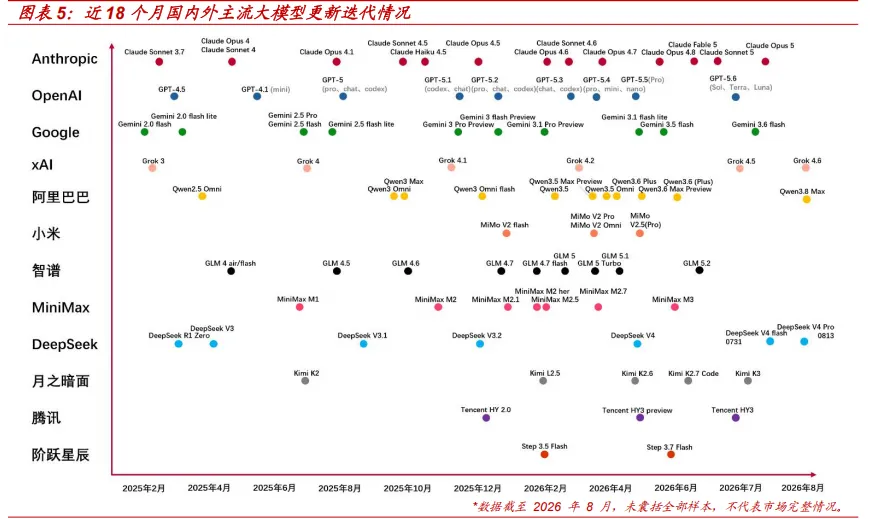
模型迭代:更新频率明显抬升,场景靶向性同步增强。 2026 年以来,国内 外主流大模型的迭代节奏明显加快,且每轮更新均带有更强的场景针对性, "高频发布+精准卡位"正取代"大版本跨越"成为行业主流打法。不完全统计, 阿里 Qwen 系列 18 个月内主要模型迭代 11 次、智谱 GLM 系列迭代 9 次, 小米、MiniMax、月之暗面、阶跃星辰等亦于 2026 年密集补位,2026 年国 内厂商迭代密度已不输海外。从更新内容看,版本后缀普遍按场景与客群分 层:
codex/Code 指向编程场景(GPT-5.x codex、Kimi K2.7 Code),Omni 指向全模态交互(Qwen3.5 Omni、MiMo V2 Omni),flash/lite/nano 指向轻量化与低成本部署(Gemini 3.5 flash、GLM 4.7 flash、GPT-5.4 nano),Pro/Turbo 锚定性能旗舰,"一底座、多 SKU"的矩阵化打法 已然成型。
我们认为,更新频繁与靶向性增强的背后,是模型竞争从"能力证明"切换至 "价值兑现"在发布策略上的直接映射:厂商以更短的版本周转响应市场反馈, 以场景化 SKU 争夺编程、多模态、轻量化等高价值入口;迭代速度与场景 卡位精度有望成为下一阶段模型厂商拉开身位的关键变量。
融资"量的爆发"与格局"质的收敛"并行,大模型梯队分层加速固化
2025 年,AI 成为全球创业公司融资最活跃的领域之一,融资额达 2023 亿 美元,同比增长超 75%,覆盖 AI 基础设施、基础模型及各类应用。2026 年第一季度,全球 AI 融资额进一步升至约 3000 亿美元,相当于 2025 年全 年融资额的 74%。
从地区分布看,美国仍是全球 AI 融资的主要市场。2025 年,美国本土企 业 AI 融资额达 1590 亿美元,占全球 AI 融资总额的 79%;其中旧金山湾区 融资额达 1220 亿美元,占美国 AI 融资的四分之三以上。2026 年第一季度, 美国 AI 融资占全球比重进一步升至 83%。