ARTICLE · 1069371
扫地机器人们正在集体AI进化
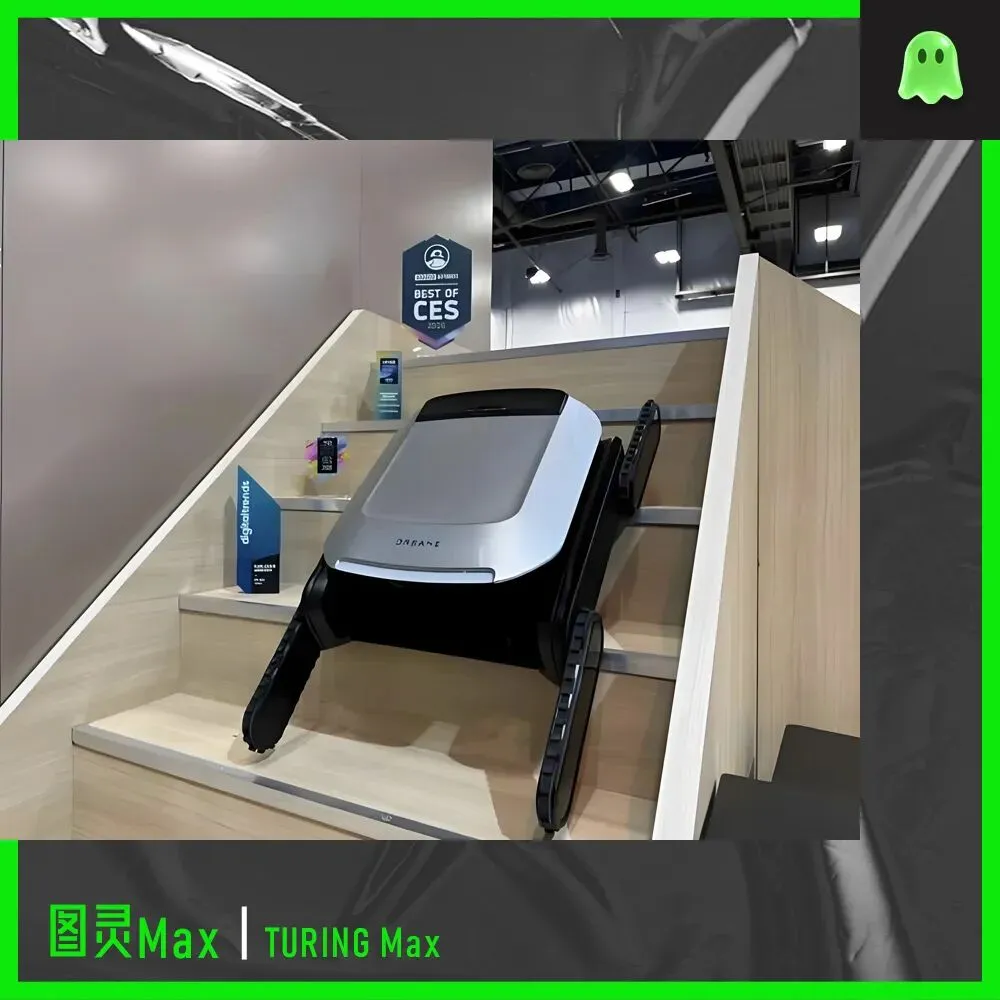
机器人什么时候可以真正帮助人们做家务这件事,不仅消费者关心,从业者也非常关心。
在一众具备作业能力的家务设备里,扫地机器人可能是最有机会实现这个大目标的角色。
近期,多家业内厂商集中展出了新一代的扫地机器人产品。各家技术路线虽有差异,但指向性都非常明确:集成AI能力。
扫地机器人们将会实现更多的智能化升级,让AI能力在家务场景中进一步落地。
这种发展走向,暂时还不能完整代表AI赋能家务场景的全部未来。但依托更快的产品迭代节奏,以及日趋成熟的用户体验+技术升级的闭环,扫地机器人已经成为机器人规模化进入家庭进程中不可忽视的一个重要方向。
技术调优
AI技术,其实一直是扫地机器人功能进化的底层驱动力。
长久以来,自动驾驶、大模型与人形机器人的感知、多模态、任务规划技术持续轻量化和下沉,扫地机器人是这种 AI 技术溢出的落地载体之一。
AI能力的下放,推动着行业跳出传统功能迭代框架,迎来全方位、深层次的智能化革新。
很长一段时间里,扫地机器人大量的算法优化,基本上都是在服务于 “扫得更干净、避障更精准” 这种比较朴素的目标,这也是行业 “专用 AI” 阶段的典型特征。
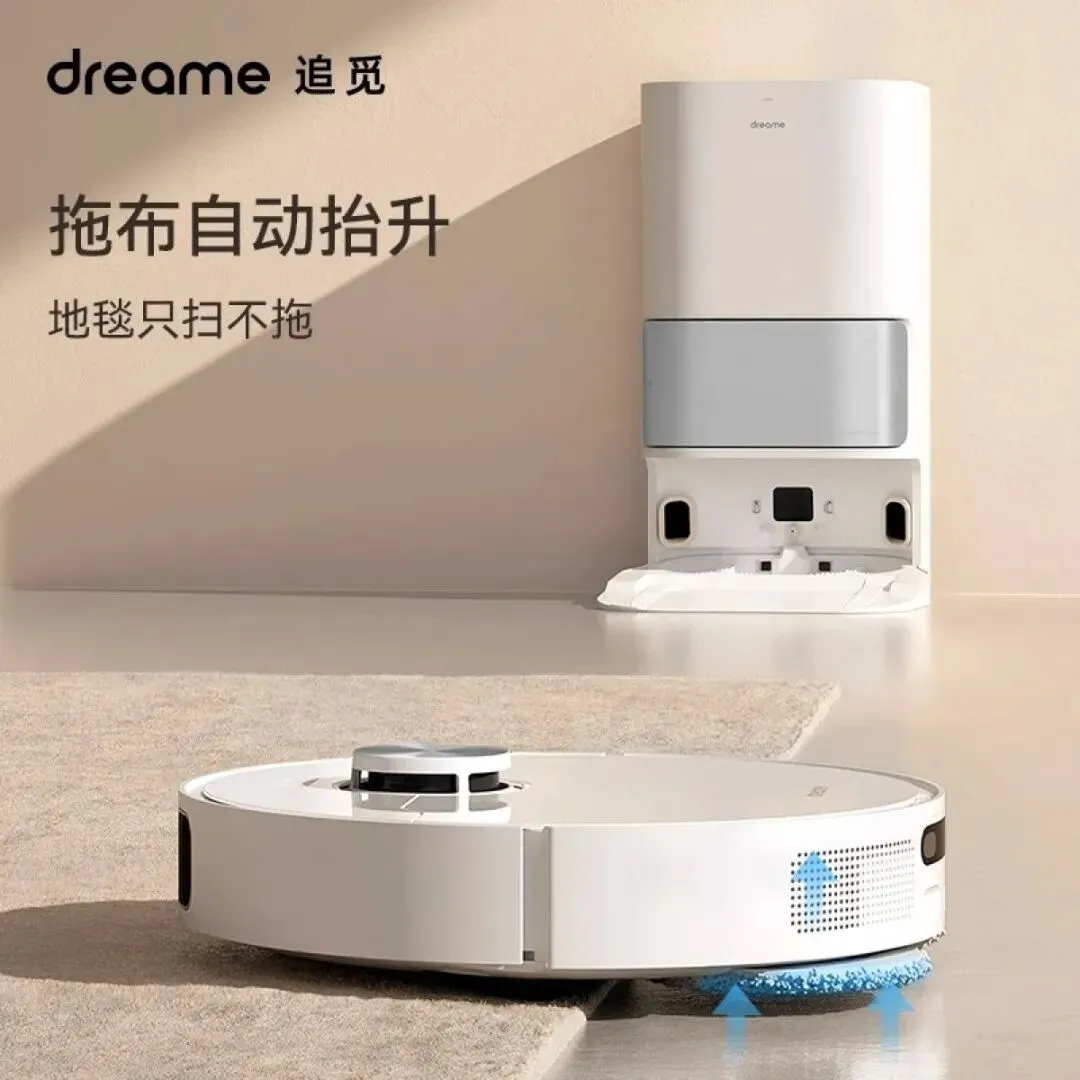
追觅 S10 就是一个代表:自研的 AI Action 视觉系统可识别 30 余种家居障碍物,并作出相应的应对,依靠激光雷达完成全屋建图与分区清扫。
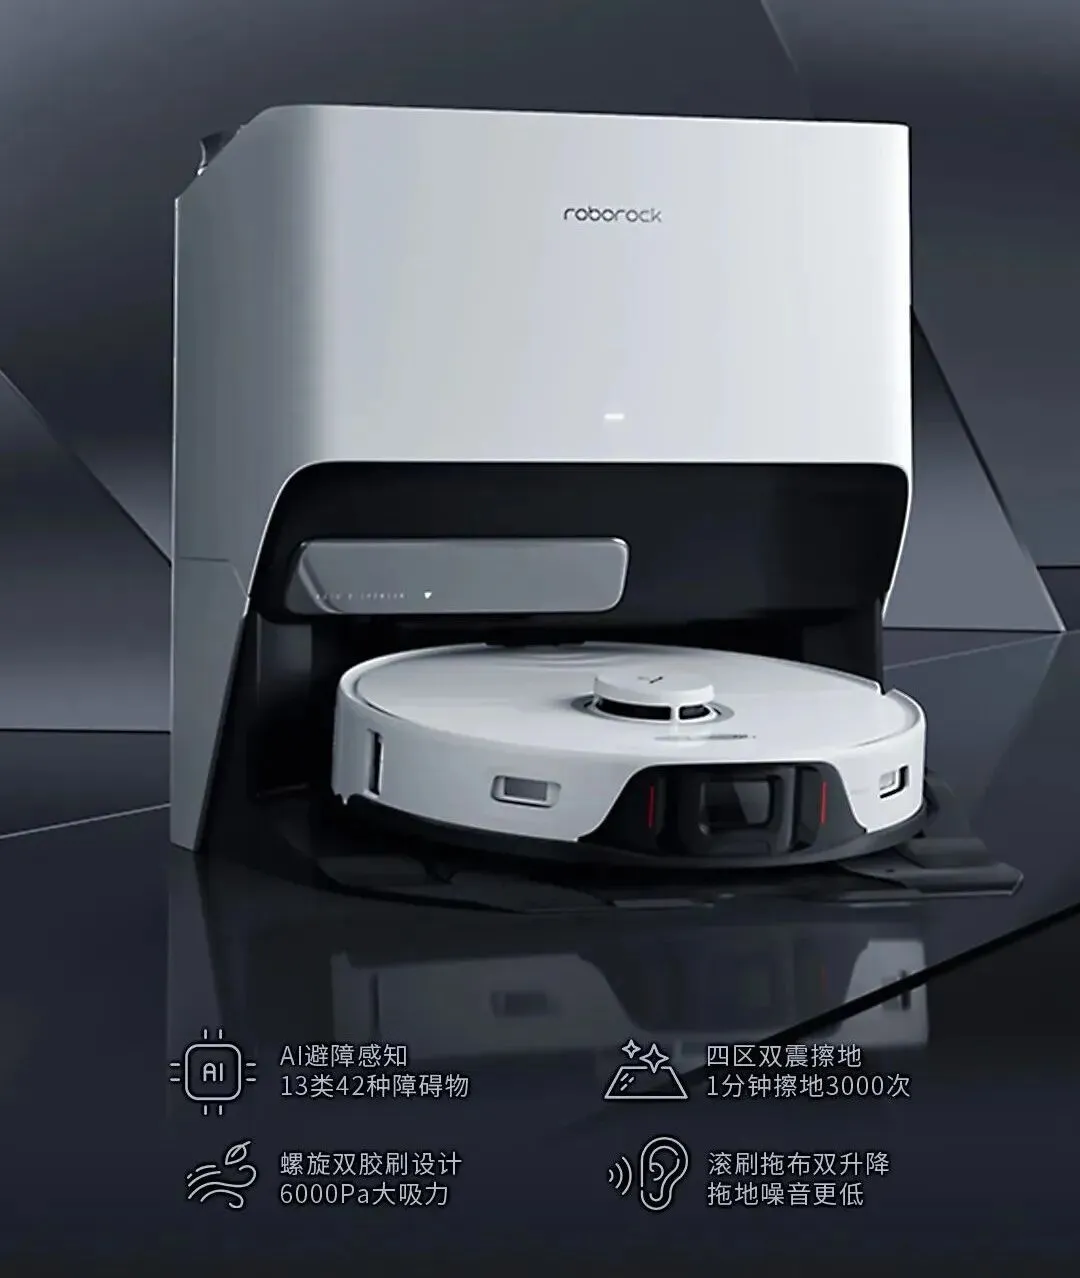
石头科技 G20 系列,则是搭载的 RR Mason 9.0 算法与 Reactive AI 2.0 视觉系统,本质上还是在监督学习的框架下,做极致的工程化实现。
早期科沃斯 X2 Pro 搭载的初代 YIKO 1.0语音助手,虽支持多轮指令,但底层依靠意图槽位填充与关键词匹配,用户必须遵循预设句式才能下达有效指令。
这类方案拥有高可靠、低延迟、强鲁棒性的优势,但机器人的认知边界被锁死在训练数据集之内。它们当然能成为高效的任务执行者,却难以读懂用户没有明确说出来的潜在需求。
近年,各厂商推出的新产品,越来越重视打磨扫地机器人从感知识别、任务规划到执行反馈的全链路闭环能力。
科沃斯的新款产品 DEEBOT X11,依托升级的多模态语义模型,打通空间建图、物体语义理解与任务调度。机器人能够区分出地毯或硬质地面,识别不同污渍类型,自主切换吸力与拖地水压。
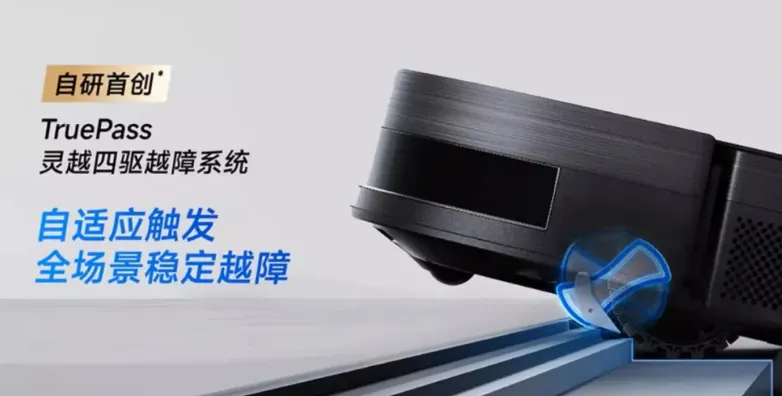
云鲸于 IFA 2026 同期柏林发布会推出逍遥 003、JX 十周年机型,搭载 NarMind™场景感知系统 2.0、自动驾驶级算力芯片与双 RGB 视觉摄像头,可识别场景优先级、动态调整清扫策略,并解析模糊自然语言指令、自主规划清扫任务。
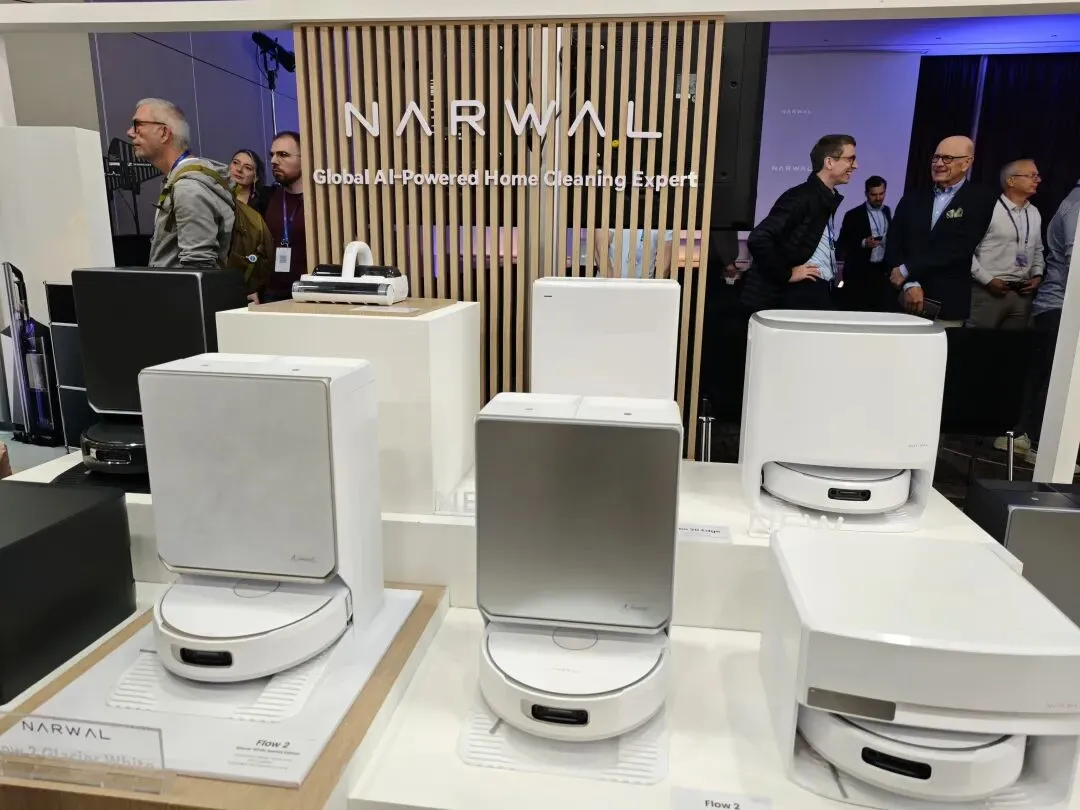
追觅新展出的 X60 Pro Ultra Complete ,依托自研家庭通用模型与全域感知底座,基于场景语义动态生成清扫策略,完成对墙角、桌腿等狭小死角的清扫能力覆盖。
可以看出,行业向前发展的信号已经清晰:
厂商竞争的重心,正逐步脱离参数内卷与场景概念宣传,转向依靠AI能力与工程能力,把用户的隐性需求转化为稳定、低门槛、无需解释的日常使用体验。
具身适配
面对家务中复杂的非结构化场景,扫地机器人如果只做算法与功能升级,其实远远不够。
一个更完整的产品进化逻辑,应该是让机器人的硬件躯体、执行形态,既匹配 AI 技术能力的升级节奏,也适配真实居家环境的多样化需求。
刚结束不久的 IFA 展会上,也有清晰呈现这一趋势:头部品牌的一部分新产品,已经逐步完成更成熟的具身硬件形态升级。
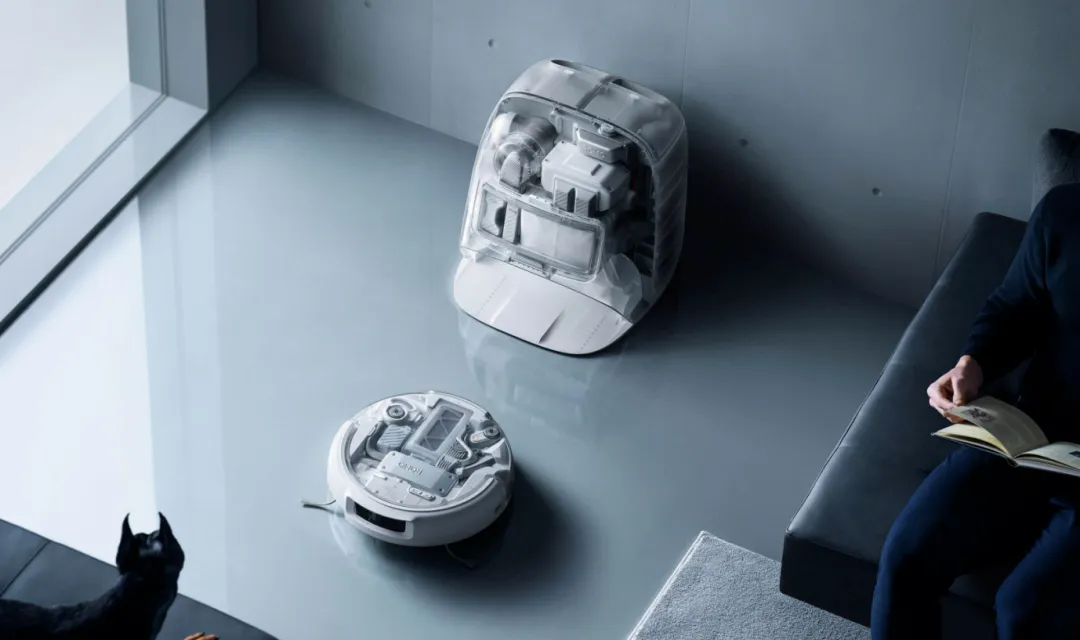
老牌厂商如iRobot引入了一种不改变硬件本体形态的“双机协同”模式,旗下机器人自带子母机,可根据不同任务进行专业化分工。
而另一些扫地机器人正在依托具身智能技术的落地,向更完备的通用家庭服务机器人演进,其产品形态也彻底突破传统平面清扫的局限,开始向三维化、精细化的复杂操作能力升级。
而从各个厂商的产品实践来看,塑造全新的“具身化”产品是比较一致的方向,目前落地较多的形态是四足(轮足)形态,和机械臂(仿生手)形态。
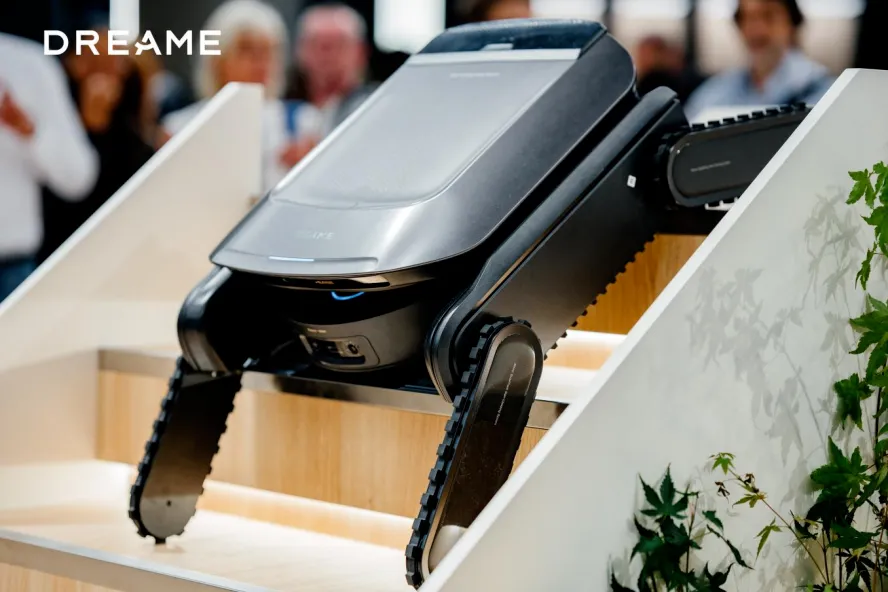
四足(轮足)形态和户外巡检的机器狗有几分相像,而这种形态被设计出来的目的,是想让扫地机器人有更强的爬楼作业能力。
石头 G-Rover、追觅 Cyber X、逐际动力 TRON 1分别采用“轮+腿”结构、履带+足式一体的三段式设计及多形态双足形态,可自由爬楼和清洁,具备较强的地形适应能力。
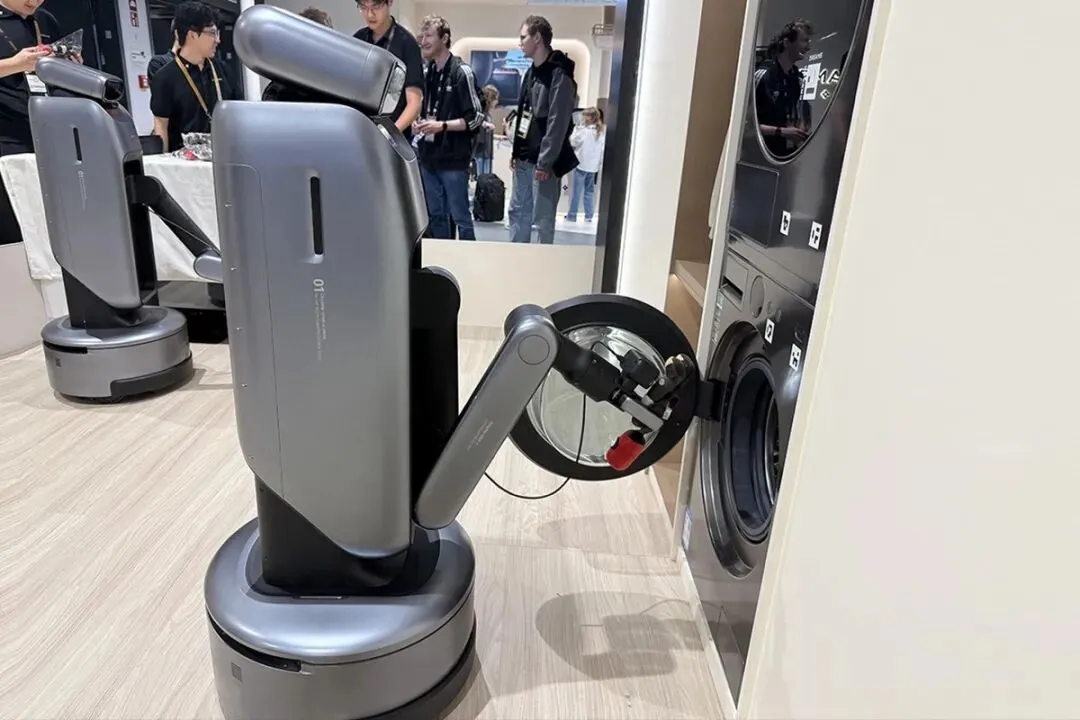
追觅X60 Pro Ultra Complete、石头 G30 Space、科沃斯八界则是凭借机械臂、折叠仿生机械手以及升降主机配置。而这些都意味着,扫地机器人正在以硬件形态的主动适配,向“全屋立体清洁”这一更复杂的任务场景实质性迈进。
可以看出,当扫地机器人的工作能力逐步逼近极限,厂商就必须依托AI技术能力,去寻找新的产品增量。
一个中长期的路线探索,是基于成熟的轮式底盘叠加双臂执行机构,尝试拓展递送物品、桌面整理、衣物收纳等家务任务。
更短期的一条路线,已经有些厂商在落地的过程中:将扫地机器人沉淀的感知、建图与运动控制能力迁移至玻璃清洁、草坪修剪、泳池清洗等更多的类似场景,搭建覆盖室内外完整清洁智能设备矩阵。
校准价值
总结起来看,当下扫地机器人可能正在复刻手机从通讯工具进化为计算平台的蜕变过程。“扫地”或“清洁”,将不再是扫地机器人唯一的标签,它正在演变为家庭智能生态里一个可流动、可迭代生长的“机器人接口”。
整屋智能构想的实现,需要打通家中各类硬件、传感器与 AI 能力,搭建起具备空间感知、设备互联、场景自主决策、主动服务能力的人居系统。
这套体系之中,扫地机器人是一个能自主漫游全屋的移动感知节点。它在清扫作业的同时就可以持续构建、更新家庭空间地图,识别房间布局、家具位置、障碍物以及不同区域的使用属性,将物理家庭转化为带有语义标签的动态数字空间。
依托这个统一的空间底座,全屋设备更容易实现互联互通,逐步具备主动服务的能力。
作为数据采集终端的扫地机器人,也能依靠持续的数据反馈,不断强化自身的空间感知、语义识别能力,完成算法迭代。
不可忽视的是,扫地机器人全域漫游所采集的家庭空间、环境、生活习惯等信息高度敏感,存在隐私泄露隐患,如何保障数据安全、守住用户隐私底线,是行业绕不开的命题。
行业层面看,升级也意味着竞争的下半场已经到来,扫地机器人赛道入局者愈发多元,大疆这类跨界玩家,和以华为、小米为代表的生态型玩家,均在本届 IFA 集中亮相。
前者依托跨赛道积累的技术优势,尝试重构产品形态;后者则借助扫地机器人补齐自身智能家居设备矩阵。行业竞争升维之后,已经转变为一场围绕技术底座、生态能力、场景服务、数据价值的综合比拼。
但更深层次的竞争,并不会自动转化为商业价值。现阶段不少厂商尝试推出 AI 功能订阅、精细化场景清洁等增值服务,但用户的付费意愿与付费习惯尚未成型,一套稳定、健康、可持续的商业化变现体系仍在探索之中。
或许扫地机器人的产业、技术价值已经足够凸显,但商业价值的最终落地兑现,还是需要产品、厂商、用户三方持续校准。