ARTICLE · 1069416
jev-trader 源码与实操应用:AI 快速决策模型到底能不能用在量化交易上?
最近开源圈里,专做“System 1 毫秒级快决策”的轻量模型 Jev 突然爆火。
相比于传统大语言模型(LLM)动辄数秒的高延迟、长篇大论与易飘移的输出,Jev 耗时仅数十毫秒,且只在离散动作空间内输出带概率的结构化决策。这种极速、无废话的特性,正好击中了量化交易在微观层面上既要追求毫秒级延迟、又想借助 AI 捕捉盘口非线性特征的核心痛点。
基于这个思路,开发者 jarrodwatts 开源了近期冲上 GitHub 趋势榜的 jev-trader:把轻量决策模型无缝接入链上做市流水线,三行命令即可跑通。
今天我们完整拆解它的底层源码、社区衍生实操以及工程落地思考,看清这类轻量决策模型到底能不能真正用在量化实盘上。
项目地址:https://github.com/jarrodwatts/jev-trader
一、项目介绍:什么是 jev-trader?
jev-trader 最早由开发者 jarrodwatts 开源,它的初始定位非常硬核:在以 300 毫秒极速出块著称的 Monad 测试网上,利用 TypeSafe 刚推出的 Jev 决策模型,在去中心化订单簿(Kuru 的 MON/USDC 交易对)上实现逐区块自动化做市(Market Making)。
这个项目之所以能在技术圈引发大量讨论,核心在于它的设计哲学彻底摒弃了传统 LLM 的聊天包袱,践行了一套极度克制的架构范式:“模型只下判断,代码管死执行”。
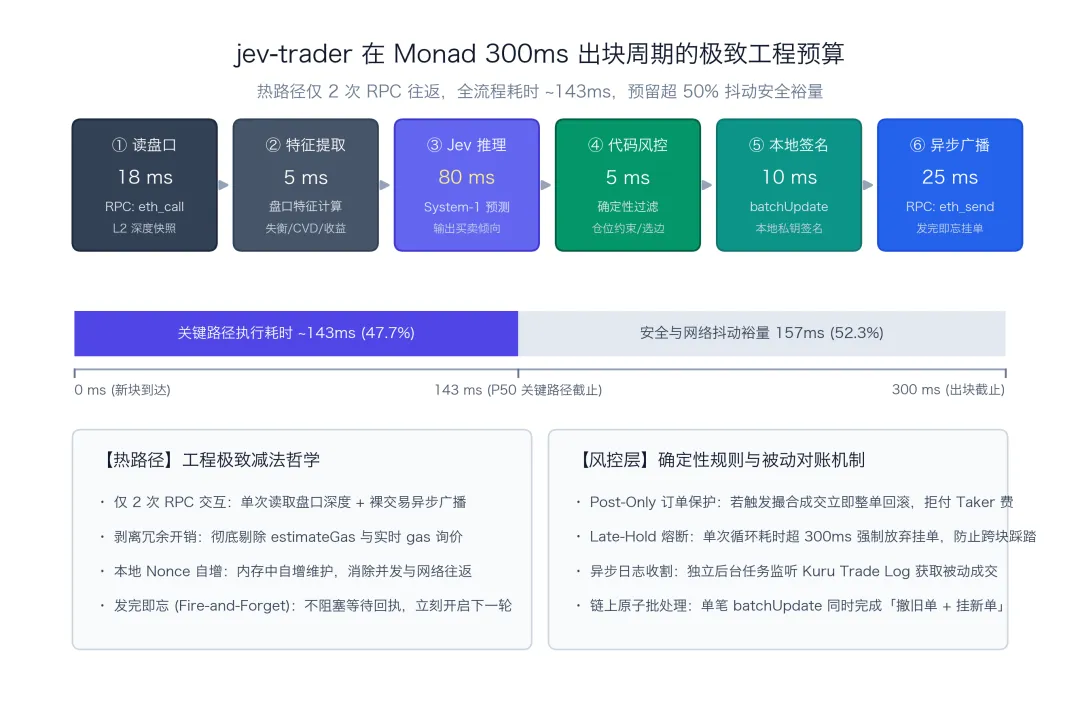
在架构设计上,Jev 的三条落地准则非常鲜明: 1. 零废话与强类型:不生成任何自然语言,只接收压缩后的订单簿状态,在封闭的离散选项空间内(BUY / SELL / HOLD)输出带置信度的概率分布; 2. 极速推断:单次模型决策耗时压制在 80~150 毫秒内,能够塞进 300 毫秒的区块时间预算; 3. 物理隔离:模型永远接触不到私钥、资产与交易所接口。它只是一个纯粹的数学函数,只负责算方向。
真正的重活——资金余额检查、防穿仓校验(allowed())、盘口报价计算、post-only 限价单挂单与撤单、交易签名与网络广播,全部由确定性的 TypeScript 代码死死管住。
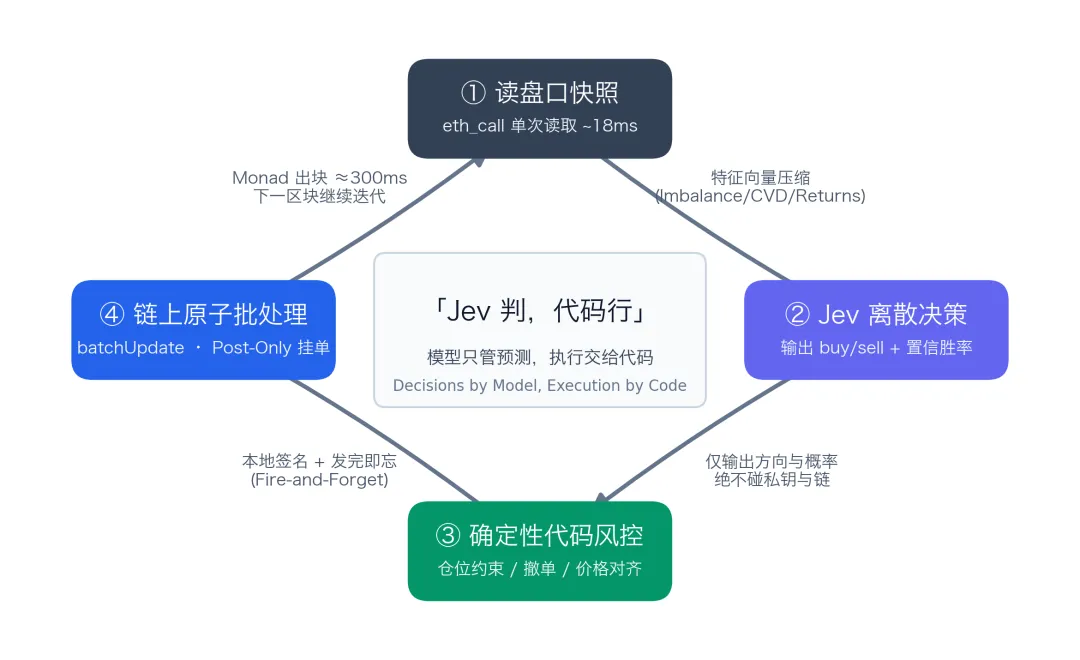
为了把整套流水线塞进 300 毫秒的严苛预算,代码在工程上做了极度精简的取舍:在整个热路径上只执行两次 RPC(一次 eth_call 读订单簿,一次广播交易)。循环体内绝不重复估算 Gas、不动态查实时费率、不等交易打包回执,发完即忘、异步确认。
二、项目应用:社区是怎样衍生和改造它的?
原版项目开源后,社区迅速意识到这套“轻量决策模型 + 确定性执行管道”的脚手架极具扩展性,并演化出了两个最具代表性的落地分支:
1. 迁移到主流衍生品平台:jev-trade(Hyperliquid 永续实战)
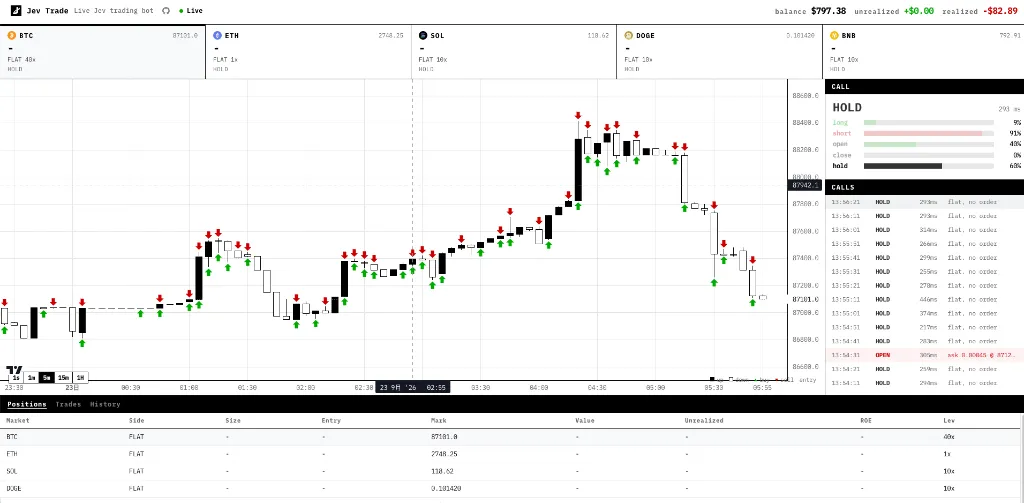
社区开发者 aowang-ai 将其底层市场从尚未上主网的 Monad 现货,直接改造成了当前链上流动性最好的衍生品 DEX —— Hyperliquid,项目命名为 jev-trade。
为了适应永续合约的多品种特征,该分支引入了非常成熟的 Sleeve 资产隔离架构: - 同时管理 BTC、ETH、SOL、DOGE、BNB 等 5 个主流合约; - 每个币种分配独立的交易钱包与保证金账户,各自独立维护仓位状态与杠杆倍数,单币种爆仓绝不牵连全局; - 实时读取 L2 深度、买卖盘失衡(Imbalance)与资金费率,驱动 Jev 给出持仓与报价建议,并在公网挂出了 24 小时运行看板(jev-trade.com)。
2. 降级为“风控守门人”:QuantDinger(AI 交易操作系统)
在开源 AI 交易系统 QuantDinger 中,开发者没有让 Jev 去直接操盘做市,而是把它改造成了交易前置安全闸门(Pre-trade Decision Gate)。
主交易信号由传统量化因子或宏观大模型研报分析生成,但在最终报单前,强制经过 Jev 进行一次毫秒级复核:根据当前的实时微观流动性与价差,由 Jev 决定是 PASS(放行)、REJECT(阻断)还是 DEGRADE(强制减半仓位执行),充当发单前的“安全气囊”。
三、最终实践思考:这套东西到底该怎么用?
看完了底层架构与社区的衍生探索,我们回到最核心的现实问题:这类轻量决策模型,在真实的量化交易体系里到底该怎么用起来?
答案非常明确:如果把它当作高频自动化做市商去抢盘口微观收益,很容易沦为网络摩擦与逆向选择(Toxic Flow)的炮灰;但如果把它当作投研与执行管道中的特定组件,它是一套极有价值的工程模板。
要真正让它在实际业务中发挥价值,关键在于完成以下三层认知与架构迭代:
思考一:必须“大幅降频”,不做微观炮灰
300 毫秒是专线机构、FPGA 硬件与链上套利巨鲸的微观角斗场,语言模型或通用轻量模型在这个维度上毫无优势。
真正能发挥 Jev 模式识别优势的战场在中低频(如 5分钟、15分钟、1小时或日频): - 喂给模型的不再是原始、高噪的单个订单簿切片; - 而是经过深度量化清洗后的投研特征矩阵(例如:均线偏离度、多空资金流分位数、期权隐含波动率曲面、资讯情绪得分); - 让模型在低频状态下对“当前市场处于什么状态、是否该切换策略”做出强类型的概率判定。
思考二:做“风控守门人”,不做“交易操盘手”
正如 QuantDinger 的实践所证明的,模型不擅长无中生有地创造高胜率买卖点,但它极度擅长在既定约束下做异常拦截与规则审计: - 你的统计套利策略发出买入信号后,由轻量模型根据当前全市场宏观状态做一道终审:“当前宏观数据是否异常?是否处于低效失效区间?”; - 如果置信度不足,强制拦截发单或降低执行仓位。把模型作为风控气囊,胜率和价值远高于让它直接下单。
思考三:最具价值的是“物理隔离”的工程骨架
jev-trader 对整个量化开发界最大的贡献,是交付了一份近乎教科书级的 “决策-执行”解耦代码模板: - src/model.ts 负责接入各种模型逻辑(从简单启发式到小模型,可任意插拔); - src/trader.ts 与 src/market.ts 全是纯粹确定性的资金校验、仓位记账与订单管理,模型永远接触不到底层执行细节。
这套架子几乎不需要做大手术,就能直接把底层 API 从 Web3 DEX 换成 A 股的 QMT/PTrade,或是海外券商 Interactive Brokers。对于想要在个人或小型团队中搭建一套合规、严密、防止大模型主观漂移的 AI 辅助交易系统的开发者来说,它是一份非常干净且易于二开的极佳起步脚手架。