ARTICLE · 1357668
韩国K2M金罗微马丁EA-MT5源码
点击查看:550U/年-VIP指标-组合策略集
点击查看:398R/年-普通试用板块-单一指标集
点击查看:1188U/年--EA量化--交易合集
⚠ 请注意:X只提供EA源码框架或无限制版本以及EA策略回测数据,我们不提供观摩/实测/试用,EA无法保证绝对盈利,我们提供源码仅只用做交易辅助参考,X只为会员服务
本文为 MQL5 程序开发与代码结构的技术记录,面向有编程基础的读者。文中全部数据均为本地策略测试器的历史回测统计,仅用于说明代码逻辑与参数作用,不构成任何投资建议、收益承诺或交易信号。文中不涉及、也不推荐任何交易平台、经纪商或资金托管方。
韩国K2M金罗微马丁EA-MT5源码
— X指标策略 出品 —
月胜率 100%,因为它从不止损
一、先说清楚它是个什么东西
黄金 EA 有两条常见的死法:马丁死于单边,趋势死于震荡。
金罗不属于这两类。
它的原始版本出自韩国团队。我们拿到的是变量名已经被抹掉的还原版——全局变量叫 gv46 到 gv555,函数叫 fu5102、fu901,注释里全是 .text+0x2ae2d 这种地址偏移。花了两天做全盘汉化:244 条面板文案、69 个参数分 10 组、34 个按钮、9 处字体换成微软雅黑,订单注释改成「金罗|N」。
汉化只是皮。真正要搞清楚的是它靠什么赚钱。
先看一组数据。2026 年它跑了 5,907 个「轮次」(首单开仓 → 全部平仓),其中 4,265 个轮次只开了一单就平了,占 72.2%。开到 6 层以上的只有 53 个,最多 7 层。
参数里那个「单方向最大层数 300」,两年从来没被触及过。
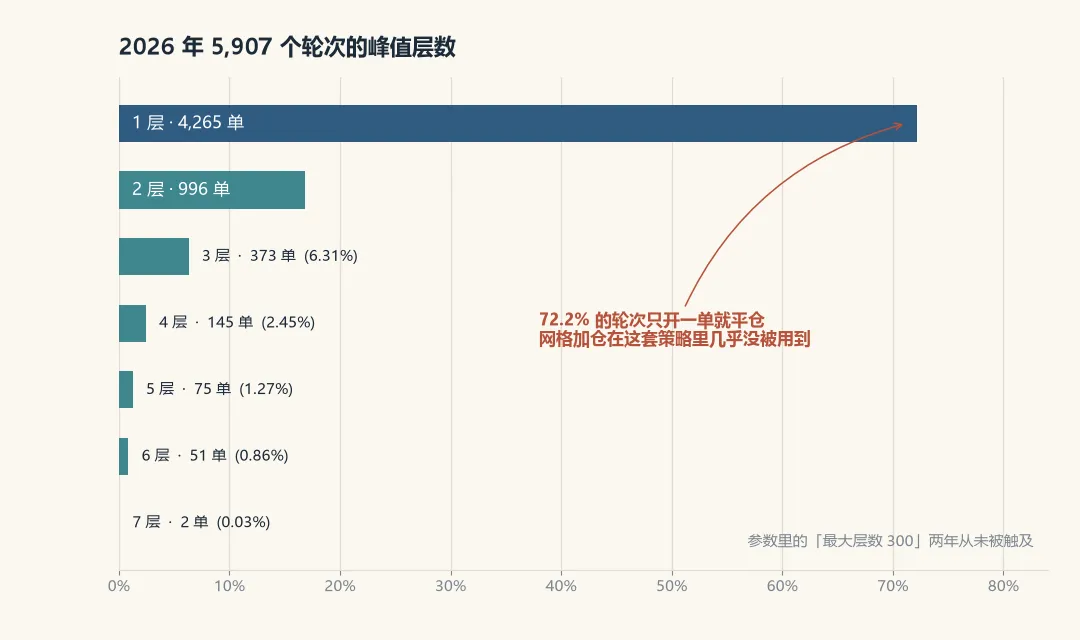
图 1 · 2026 年 5,907 个轮次的峰值层数:72.2% 只开一层,网格加仓几乎没被用到
所以它不是马丁。马丁的核心是「亏了加仓摊平成本」,而金罗的加仓几乎不发生。
它赚的是另一件事:黄金每一分钟都在上下抖,它去接那些抖动。
二、钱是怎么赚的:3 美元,和一条追踪线
金罗的网格间距不是固定点数,是 max(ATR(M1) × 0.65, 3.0 美元) + 点差。
黄金 M1 的 ATR 长期在 0.5 美元以下,乘 0.65 不到 0.4,永远低于 3.0 的地板。所以实际上:间距恒等于 3 美元,大约金价的 0.115%。
3 美元是什么概念?黄金日内振幅 30 到 60 美元,3 美元大约十几分钟就会被穿越一次。
首单由多周期评分触发;之后价格每反向走 3 美元,它就加一单。然后等三个出口之一:
| 0(死代码) |
主出口是 RFC 追踪。
它的意思是:先让利润跑到本金的 0.15%,然后开始盯峰值,一旦从峰值回吐 0.05% 就全平。
10,000 美元的账户上,0.15% 是 15 美元,0.05% 是 5 美元。所以每一轮的剧本是:赚到 15,盯着,回吐 5 就走人,落袋 10 块左右。
平均下来,每轮净赚 7.3 美元(2026 年 42,949 ÷ 5,907 轮),每笔平仓赚 2.51 美元。
一天 26 轮,一轮 7 块,一天 190 块。
这就是它的全部商业模式:不预测方向,只收割波动。
三、它长什么样
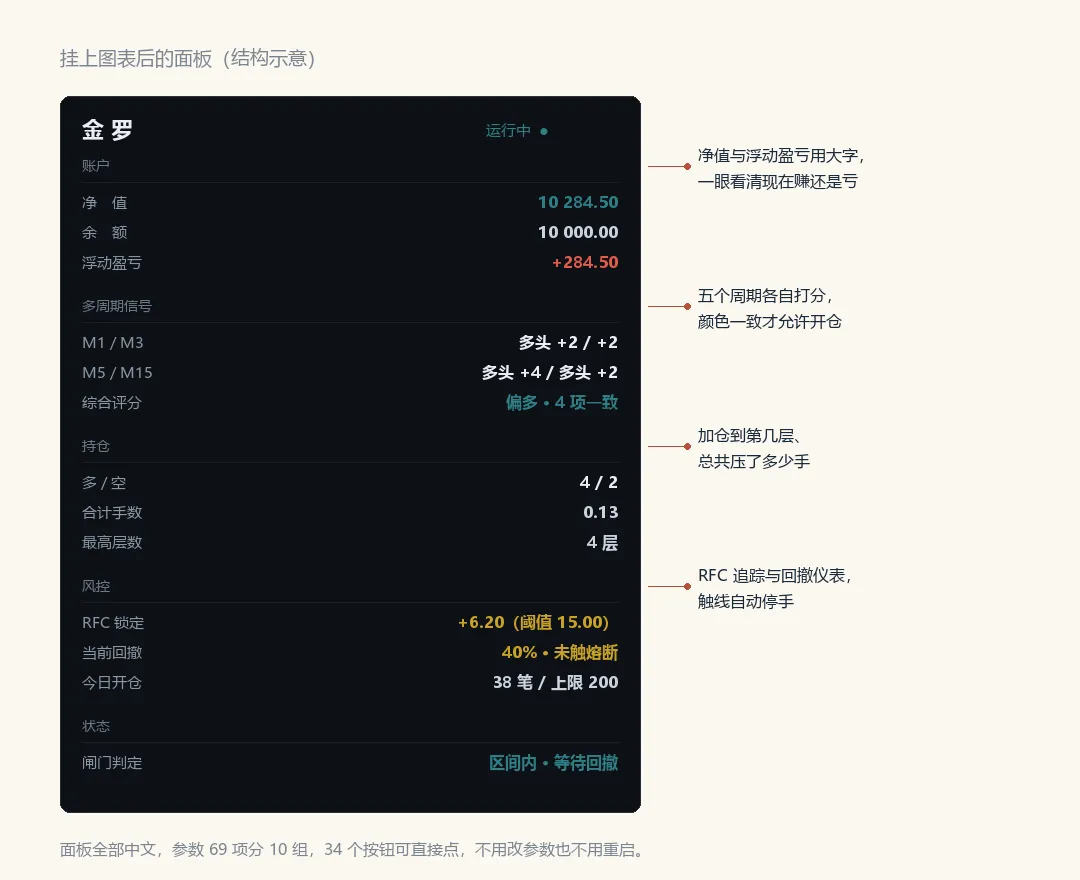
图 2 · 面板:账户、多周期信号、持仓、风控、状态五个区块
挂上图表,右上角是一块全中文面板,五个区块,按你决策的顺序从上往下排:
多周期评分是它唯一带「方向判断」的地方。但它不是预测,是过滤——把逆着短周期动量的那些抖动剔掉,只接同向的。
参数 69 项分成 10 组,34 个按钮可以直接点(暂停开仓、平掉全部、重算目标),改参数不用重启 EA。
四、两年回测
测试环境:EBC Financial Group MT5 终端,XAUUSD,M15,每笔 OHLC 建模,初始资金 10,000 USD,杠杆 1:100,纯默认参数,未做任何针对样本期的优化。
区间:2025.01.01 至 2025.12.30(258 个交易日),2026.01.01 至 2026.11.12(225 个交易日)。
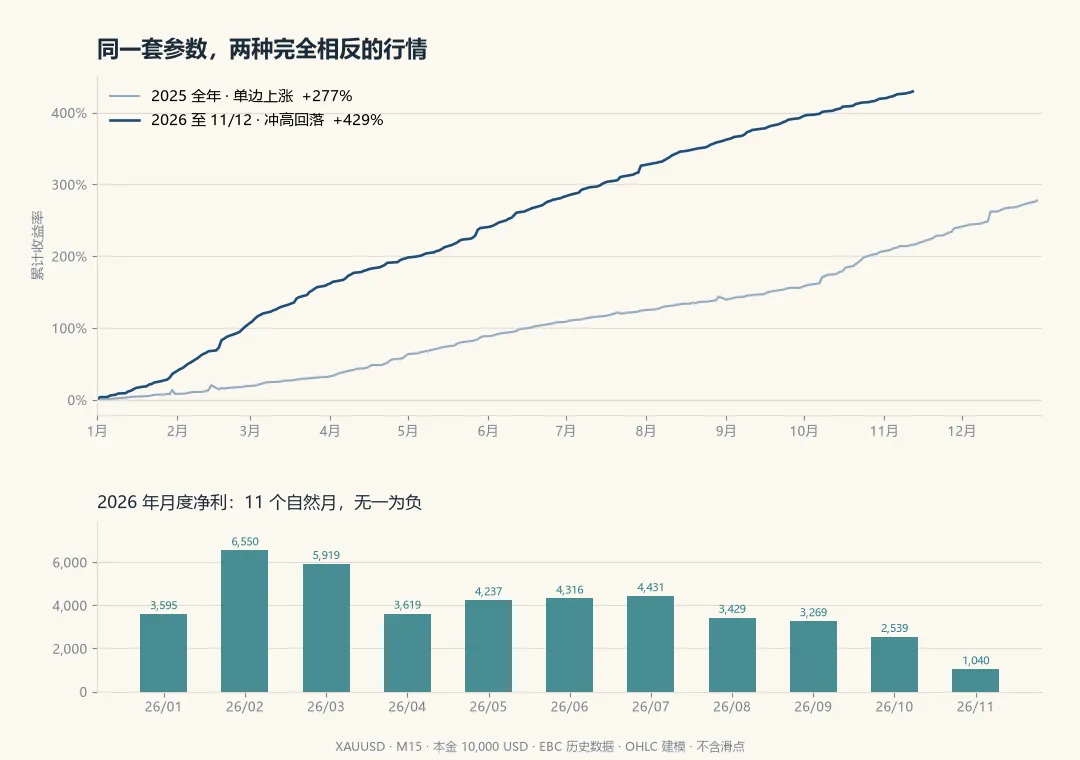
图 3 · 两年净值曲线(按年内进度叠加)与 2026 年月度净利
两年行情是完全相反的:
2025 年,黄金从 2,625 单边涨到 4,364,几乎不回头。 2026 年,年初冲到 5,585 见顶,然后一路回落到 3,886(最低 3,870),跌掉 31%,方向三度反转。
两年都是月月为正,没有一个月亏钱。
但有一件事必须解释清楚:2025 月均 2,311,2026 月均 4,090。差别不在参数,在波动率。
2025 年上半年黄金死气沉沉,1 到 3 月每月只有 823 / 1,069 / 1,296;2026 年 2 到 3 月见顶前后最疯,单月 6,550 / 5,919。
这是一套靠波动率吃饭的策略。行情越活它赚得越多,行情一闷它就吃不饱。
五、月胜率 100% 的真相
这是全文最重要的一节,请慢慢看。
把 2026 年按天聚合,225 个交易日,0 个亏损日。最差的一天是 1 月 20 日,+15.4 美元。
这个数字放到任何宣传页上都很好看。但它是假的——不是数据假,是口径假。
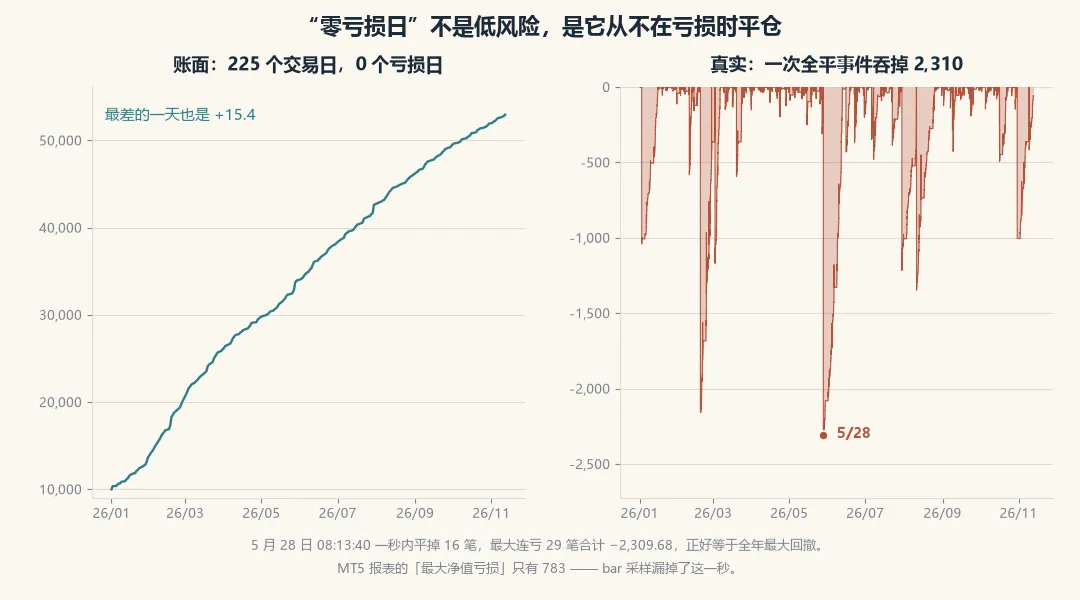
图 4 · 左:账面 0 个亏损日;右:真实的逐笔回撤,5 月 28 日一秒掉了 2,309
金罗的所有出口——篮子目标、RFC 追踪、日权益拖尾——全部在盈利侧触发。没有任何一条规则会在浮亏时平仓。
仓位被套住,它就加仓、就等。账面余额只记录已经平掉的盈利单,浮亏不进余额。
所以日结余永远是正的。真正的亏损只有一个出口:所有仓位在同一个 tick 一起平掉。
2026 年最狠的一次:
5 月 28 日 03:42,开多 0.02 手 @ 4,450.57 价格一路阴跌,按 3 美元间距不断加仓 08:13:40,一秒内全平 16 笔 @ 4,372.77 5 小时跌 78 美元,单笔最惨 −287.80 最大连亏 29 笔,合计 −2,309.68
这一天最后的总净额是 +933,因为同一天其它轮次还在赚。但账户余额从峰值掉下来 2,310,这是全年最大回撤。
最大连亏 2,309.68,和最大回撤 2,309.80,两个数字几乎完全相等。
这不是巧合。回撤不是慢慢磨出来的,是一次事件打出来的。
还有一件事必须说:MT5 报表上的「最大净值亏损」写的是 783.55。 那个数字按 bar 采样,采样点根本没落在那一秒上。判断风险请用 2,309,不要看 783。
那这套策略的风险本质是什么?
它用「不确定什么时候发生的尾部亏损」,换「确定每天都在发生的小额盈利」。
这件事在统计上完全成立,2025 和 2026 两年都成立。但它成立的前提是:账户扛得住那次 2,300。
六、优化:把退出点往后挪
原始版本的 RFC 是 7 / 7:赚到 7 美元武装,回吐 7 美元平仓。
问题是峰值必须远超 7 才能锁住利润,实际平均每轮只落到 5.77 美元。
改成 15 / 5 之后,每轮期望从 5.77 升到 6.71,净利 +47.4%,最长水下期从 47 天缩到 18 天。
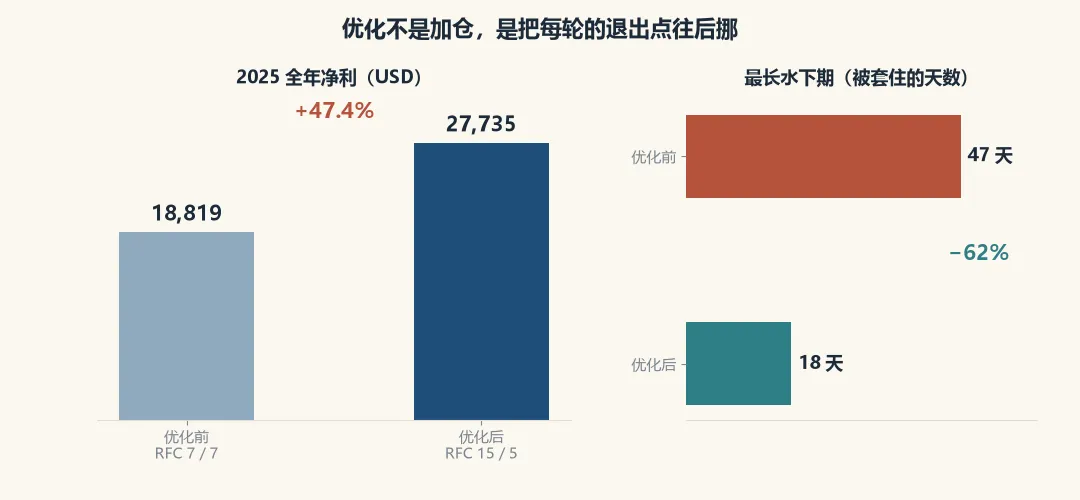
图 5 · 优化前后:净利 +47.4%,最长水下期 −62%
注意:这不是「同等风险下赚更多」,是「按同一效率放大」。
净利 +47.4%,回撤 +46.7%,比率几乎没变(12.15 → 12.21)。真正改善的是恢复速度——资金曲线被套住的时间短了 62%。
优化过程中试过四个看起来合理、实测为负的方向,都记在这里,免得你重复踩:
还有一个差点误判的例子。
Q3 单季测「避开亚盘 + 0.03 手」:净利 +31%,回撤 −12.5%,看着是完美的两端改善。
放到全年一跑,比率从 12.15 掉到 8.02。
单季样本会骗人。任何改动都必须过全年。
七、适合什么人,不适合什么人
这一节比前面所有数据都重要。
适合的人:
- 能接受 23% 回撤的人。
2,310 是历史最大值,实盘可能更大。它不会匀速回撤,是一秒掉下来。 - 资金 1 万美元以上的人。
0.02 手对应 2,310 的回撤。3 万美分账户跑同样的手数,回撤就是本金的 77%,一次事件直接打穿。 - 已经有马丁或趋势策略在跑的人。
金罗的亏损结构和它们不同:它每天都在赚,偶尔一次大亏。叠加之后曲线会平滑一些。 - 没时间盯盘的人。
全自动,不用管,也不用看。 - 看得懂「用尾部风险换胜率」这句话的人。
不适合的人:
- 3 万美分以下的小账户。
首单手数已经触及 0.01 下限,风险比例会失真,整套逻辑失效。 - 要低回撤的人。
这套的收益回撤比是 12:1,不是 30:1。想要 10% 以内的回撤,这套不适合你。 - 看到「月胜率 100%」就以为稳赚的人。
那句话是对的,也是骗人的,第五节已经说清楚了。 - 手痒想改参数的人。
四个方向都试过了,全是负优化。默认值是两轮全年回测选出来的。 - 想靠它抓趋势的人。
它一天开几十单,每轮活不过两小时,和趋势没有关系。
八、参数与上手三步
核心参数全中文,面板里直接看得懂:
离场目标全部是百分比,会跟着账户规模自动换算。手数不会,得你自己调。
三档预设已经做好,直接加载:
上手三步:
- 第一步,挂图。
把 金罗.ex5放进MQL5\Experts\金罗\,重启终端,拖到 XAUUSD M15 图表。 - 第二步,选档。
参数窗口加载对应预设。资金不到 1 万美元就用稳健档,别碰进取档。 - 第三步,模拟跑两周。
重点看三件事:面板数字和账户对不对得上、加仓层数和间距是不是 3 美元、RFC 锁定金额有没有正常跳动。
两周没问题,再考虑实盘。实盘第一个月用稳健档。
九、获取方式
源码授权,MT5 版本,附完整回测报告与三档预设:
2999
公众号后台回复 「金罗」 获取购买方式。
最后,必须说清楚的 4 点
一、月胜率 100% 会骗人。
它成立,但它的成立方式是「不在亏损时平仓」。你真正该看的是 2,310 这个回撤数字,和它出现的那个方式——一秒。
二、23% 是历史最大值。
2025 是 22.7%,2026 是 23.1%。两次都是单次事件打出来的,不是趋势性回撤。实盘遇到更极端的行情,这个数字会更大。
三、它会有突然的坏日子。
一天赚 570,某天突然少 2,300,这是设计的一部分,不是故障。这时候最容易做的事就是改参数,别改。
四、它不是马丁,也不是无风险套利。
72% 的轮次一单就平,说明它不靠加仓摊平。但它也确实没有止损——这两件事同时成立。
风险声明:
1. 过去的收益不代表未来收益。
2. 账号产生的盈亏需自行承担。
3. 本 EA 只作为交易辅助工具,不作任何盈利保证。
4. 一定在模拟账户测试没有任何问题再上实盘!对自己的资金负责!!!
它每天赚走 190 美元。
然后在某一天的某一秒,吐回去 2,300。
你要接受的不是这条曲线,是这种方式。