ARTICLE · 1129507
AI直接代刷信用卡!买错谁赔?Visa万事达吵翻天,现代支付体系地基塌了
— 作者 —吴念
— 编辑 —周可
如果今天晚上,你把信用卡绑给一个AI智能体。
你对它说:“帮我订下周末海边的海景房,预算两千块以内。”
十分钟后,手机“叮咚”一声屏幕上赫然出现三条巨额扣款短信:AI觉得下周有台风,自作主张替你把日期改到了下个月;顺便为了“防止房源售罄”,一口气帮你锁了三家不可取消的豪华套房。
一万块瞬间蒸发
你慌忙找酒店退款,酒店指着条款冷笑:不可取消;你怒气冲冲致电银行拒付,银行客服调出后台:交易密码正确,令牌合法,是你亲自授权的;你转头想找开发AI的软件公司索赔,却发现用户协议第一行就写着硕大的免责条款:“本模型不承担任何代购履约后果。”
这样荒诞的场景,正在全球支付行业真实上演。
过去一年多,OpenAI、Stripe、Visa、Mastercard、American Express 所有的科技与金融寡头,都在疯狂铺设一条叫作“智能体商务”(Agentic Commerce)的轨道。他们试图让AI不仅能陪你聊天,更能直接伸出数字触角,从你的钱包里掏钱。
但就在成千上万个AI购物助手即将涌入现实世界的前夜,整个金融帝国突然陷入了死寂。科技媒体《The Information》一针见血地戳破了窗户纸:防线修了一万道,但AI一旦买错东西,这笔烂账究竟该谁吞,全世界至今没有答案。
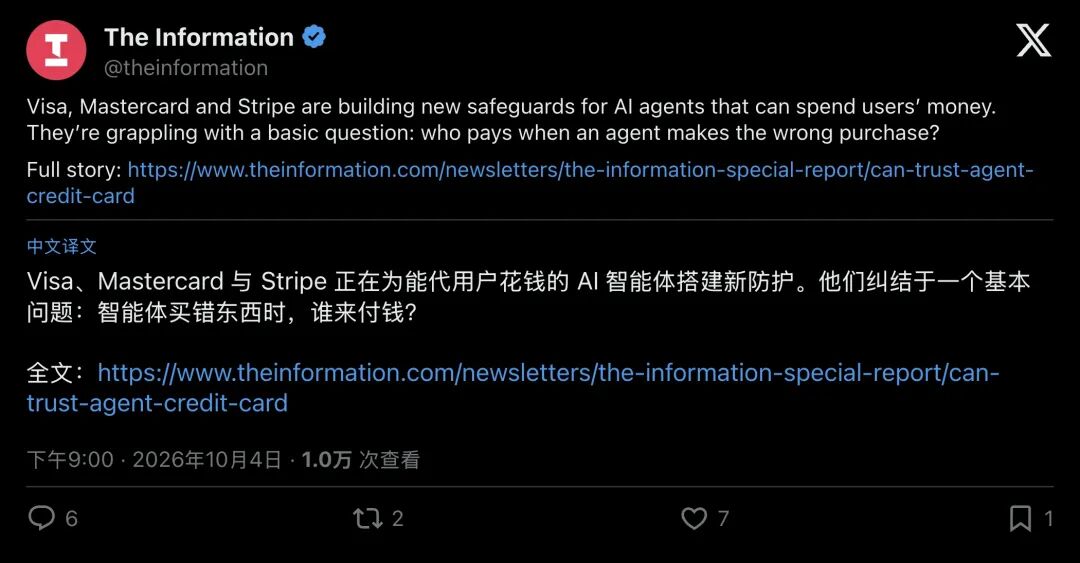
▲ 《The Information》报道引发全网热议:AI正在学会自己花钱,但支付规则还没有准备好。
01致命两难:抓小偷容易,管“笨管家”太难
在银行和卡组织运转的过去七十年里,整套风控逻辑其实只回答一个核心问题:
这笔钱,究竟是否由持卡人本人亲手划走?
如果小偷偷了你的卡去买金条,这叫“欺诈”(Fraud)。卡组织有极其成熟的“零责任”兜底保护:发卡行把钱退你,再顺藤摸瓜找收单行与商户算账。这是典型的“未授权交易”
但如果花钱的是你亲自授权的AI呢?
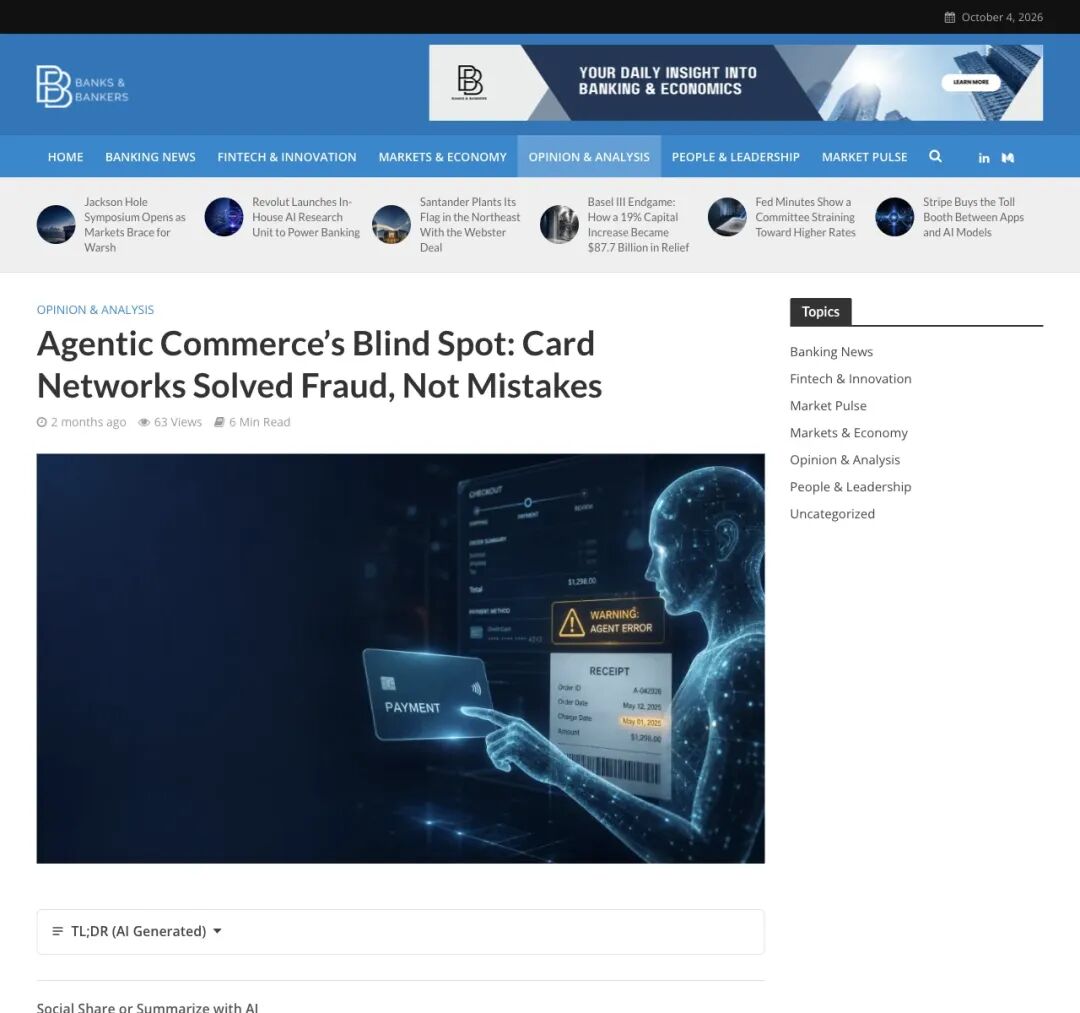
▲ 金融行业分析指出:面对黑客劫持,网络自信满满;但面对合法AI的“智商掉线”,规则一片空白。
正如行业分析所言,当黑客劫持系统,金融机构有一百种成熟的拒付流程;但如果是你自己养的AI,身份合法、凭证有效、限额也没超,却自作主张买错了尺码、订错了机票、甚至临场发挥接受了离谱的替换品,对不起,现行的金融清算报文里,连一个能用来申诉的“原因码”都找不到!
在技术上,这笔交易完完全全合规;可在现实中,消费者的心在滴血
这就像你给家里的保姆一张银行副卡去买菜,保姆自作主张抱回了十箱天价进口车厘子。菜市场不给退,银行判定密码正确,而保姆只是几行运行在云端的Python代码,你连工资都没得扣。
“防护措施其实是最容易的部分” 科技博主 SiEdge 直言不讳,“在弄清楚AI买错到底谁赔之前,绝大多数理智的人,根本不敢让AI替自己结账。”
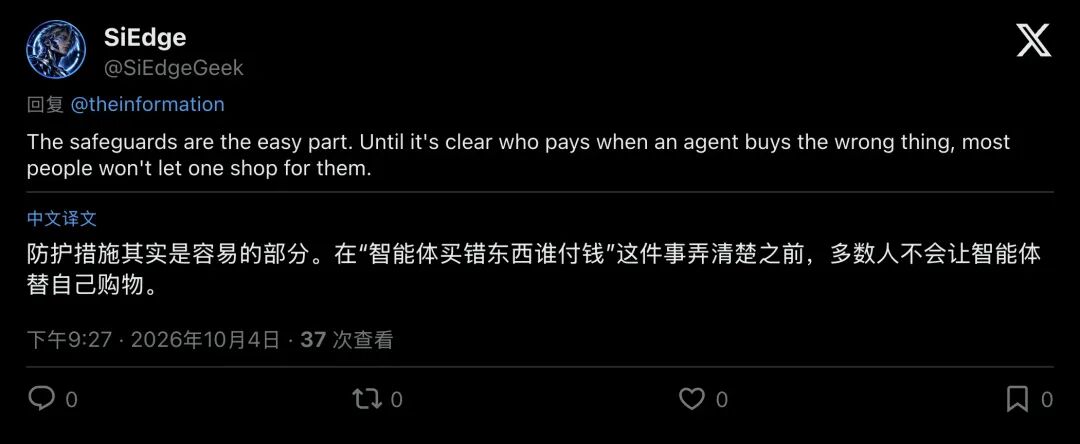
▲ 网友锐评:搞不清责任归属,再炫酷的AI代购也是空中楼阁。
02协议暗战:两大门派的技术“自卫术”
为了把失控的AI关进笼子,两大卡组织巨头 Visa 和 Mastercard 展开了一场极其精彩但方向迥异的技术暗战。
他们各自掏出了看家本领,试图在金融系统被冲垮之前,把防御工事筑牢。
Visa的路线:在网络边缘筑起“数字照妖镜”
Visa 走的是纯正的开放Web标准路线。2025年秋天,Visa 联手 Cloudflare 推出了 Trusted Agent Protocol(可信智能体协议,简称 TAP)。
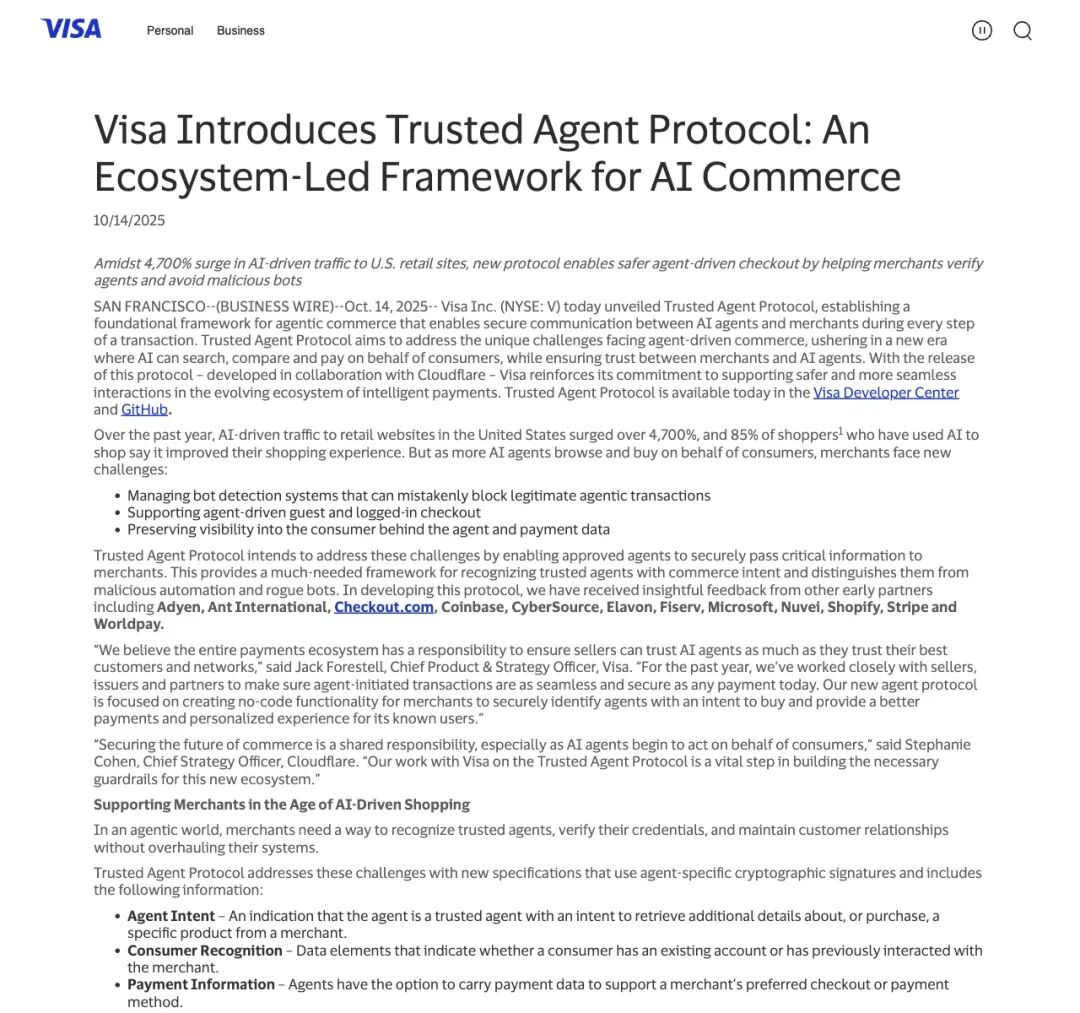
▲ Visa 联手网络巨头推出可信智能体协议,试图在商户大门前辨别好坏机器人。
Visa 面临的第一个痛点极其滑稽:全网零售网站的AI流量在过去一年暴涨了近50倍。商户原本部署的高级防火墙,把这些来替主人买东西的AI购物管家,统统当成了来偷库存、搞DDoS攻击的恶意爬虫,一枪一个全给毙了。
Visa 的做法是引入国际互联网最新标准 RFC 9421(HTTP消息签名)。
它给每一个通过认证的正规AI平台发一把非对称加密私钥。AI去帮主人逛街加购时,必须在请求头里带上 agent-browser-auth 签名;去收银台结账时,再递上 agent-payer-auth 凭证。
商户的防火墙在毫秒级内一验公钥:经认证的正规AI到访,安全放行!
Mastercard的路线:给银行报文装上“密封黑匣子”
相比 Visa 在大门口设卡,Mastercard 的手段更加深入骨髓。它直接把手术刀开向了最底层的清算系统,推出 Agent Pay 与 Agentic Tokens(智能体专属令牌)。
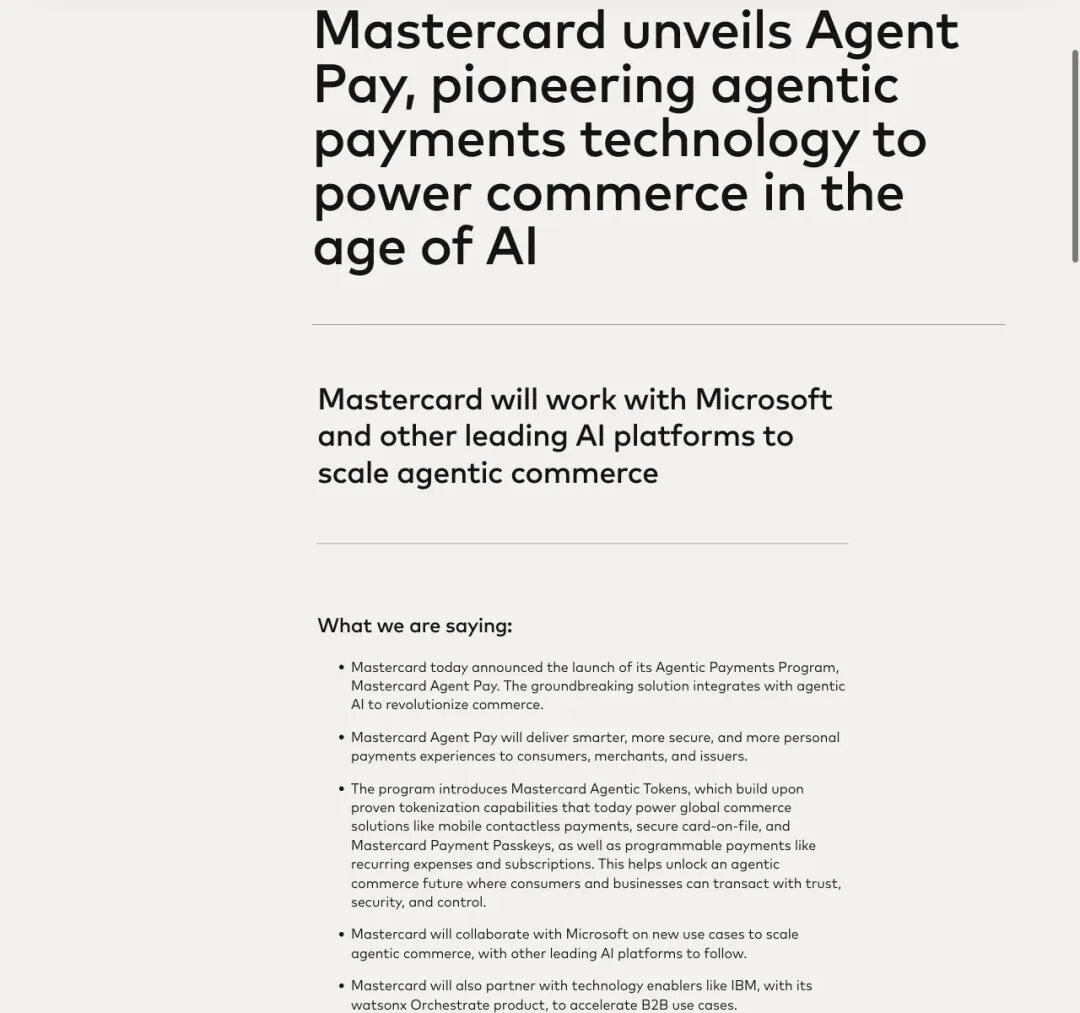
▲ Mastercard 深入底层清算,让代扣令牌与AI身份进行死锁绑定。
过去绑卡,令牌只认设备(比如你的某台iPhone);而 Mastercard 把令牌升级为“三元死锁”:这个令牌不仅绑定卡号,还强制绑定具体的AI平台编号(DSP ID)和限定的消费场景。
同时,为了应对“AI买错谁负责”的仲裁扯皮,Mastercard 在2026年与 Google 联手开源了 Verifiable Intent(可验证意图) 框架。
它用上了一种极其精妙的前沿密码学技术,SD-JWT(选择性披露令牌)。
这东西就像一个装了数字封条的黑匣子:平时AI替你买咖啡,银行和商户只能看到扣款金额,看不到你的私密聊天记录;可一旦发生纠纷,持卡人喊冤说“我根本没让它买这个”,仲裁机构就可以撕开对应的特定封条,核对由数学算法锁死的证据链:从你输入的初始提示词,到AI拆解出的约束条件,再到它提交给商家的购物车,环环相扣,无法篡改。
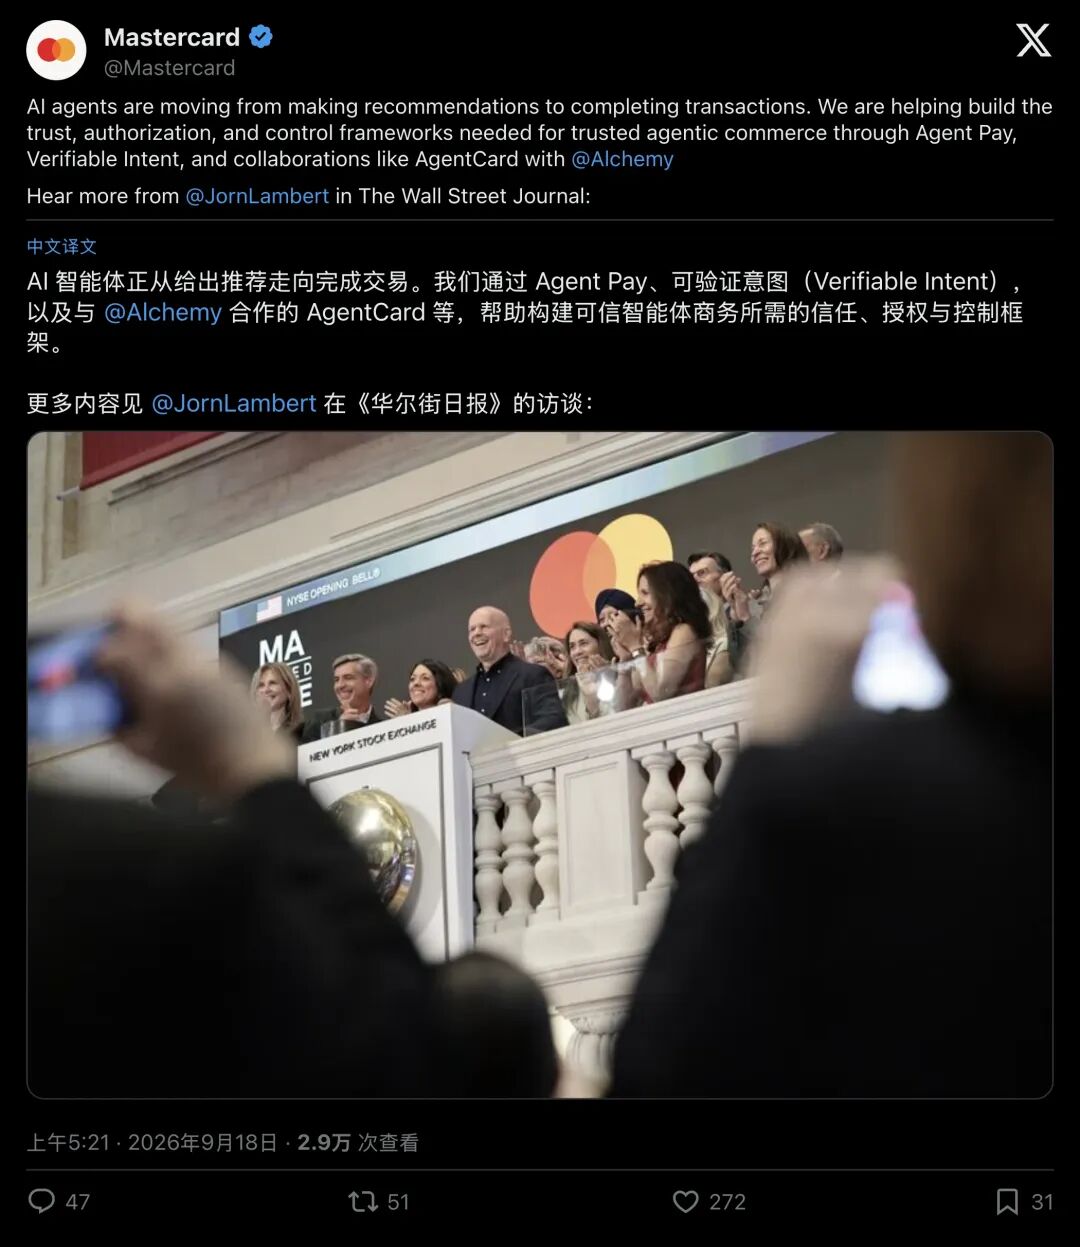
▲ Mastercard 强调:从“推荐”到“结账”,意图可验证才是信任的基石。
03甩锅博弈:谁也不想做那个买单的“冤大头”
技术把证据链锁得再死,依然绕不开商业社会最冷酷的灵魂拷问:
证据齐全了,证明AI确实临场发挥搞砸了,这笔钱到底由谁自掏腰包补上?
在这个问题上,生态链上的所有玩家展开了教科书级别的“踢皮球大赏”:
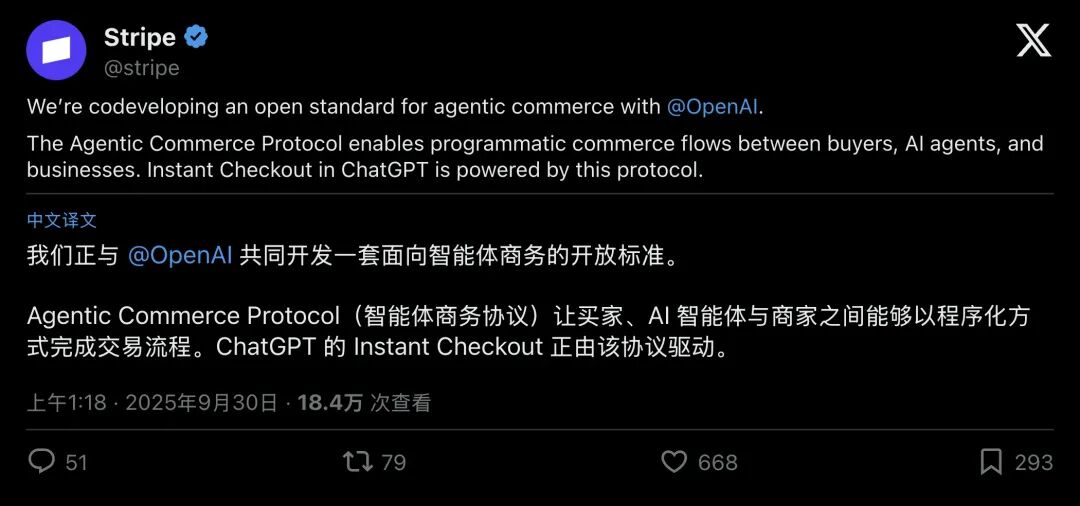
▲ Stripe 与 OpenAI 联手打造开放协议,但精巧的条款早就把核心责任摘得一干二净。
OpenAI 与 Stripe:我们只管修路,绝不兜底。OpenAI 在 ChatGPT 里上线了即时结账功能,靠的是和 Stripe 联合开发的 ACP 协议与共享支付令牌(SPT)。但技术文档里白纸黑字写得清清楚楚:OpenAI 明确拒绝承担“登记商户”(Merchant of Record)的法律主体角色。如此一来,一旦出现货不对板或误操作扣款,OpenAI 抽身事外,所有的退款、争议和坏账压力,被原封不动地砸回给了下游商家和收单行。
零售巨头:别看我,协议写了用户全责美国零售巨头 Target 等商户的法务团队更是未雨绸缪,直接在用户协议里打上了补丁:“用户一旦授权AI做出决策,该AI在系统内的所有选择,在法律上均视同用户本人的真实意思表达。”一句话,AI手滑,后果自负
传统银行:集体抱团,公开拉响警报2026年秋天,美国银行(Bank of America)、第一资本(Capital One)、英国国民威斯敏斯特银行(NatWest)等六大跨国银行巨头实在坐不住了,破天荒联合发布了一份沉甸甸的原则白皮书。银行高管们公开敲桌子:在AI自主性越来越高、甚至脱离人类监督的当下,如果把每一次AI失控的坏账都强加给发卡行,整个信用卡借贷体系都将被拖垮。
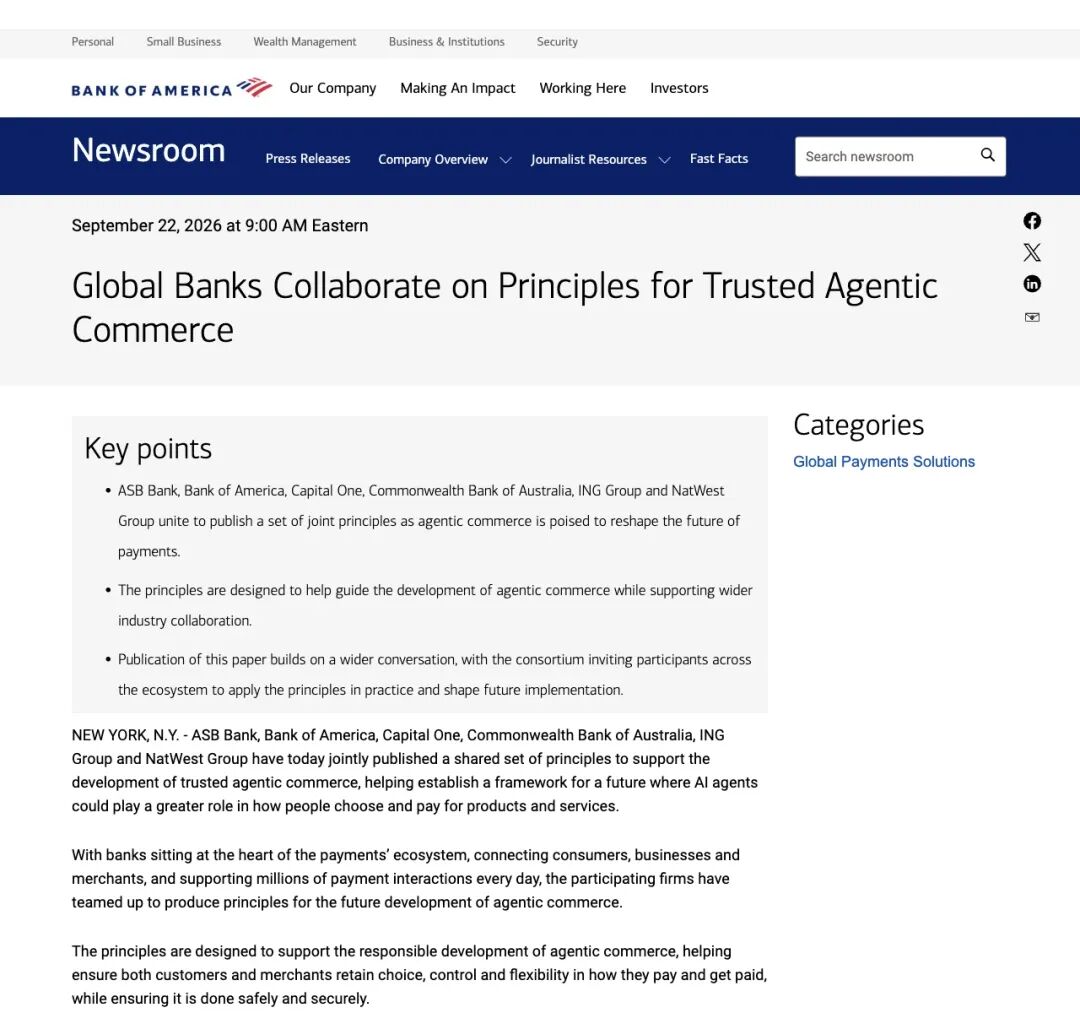
▲ 全球六大银行罕见结盟,警告责任划分真空正在透支消费者的信任。
在这一片推诿声中,只有一个例外,American Express(美国运通)。
2026年4月,运通高调推出了业内首创的 Amex Agent Purchase Protection(智能体购买保障):只要AI完成注册、意图经过验证,一旦AI真的自作主张买错了,运通承诺直接赔付持卡人!
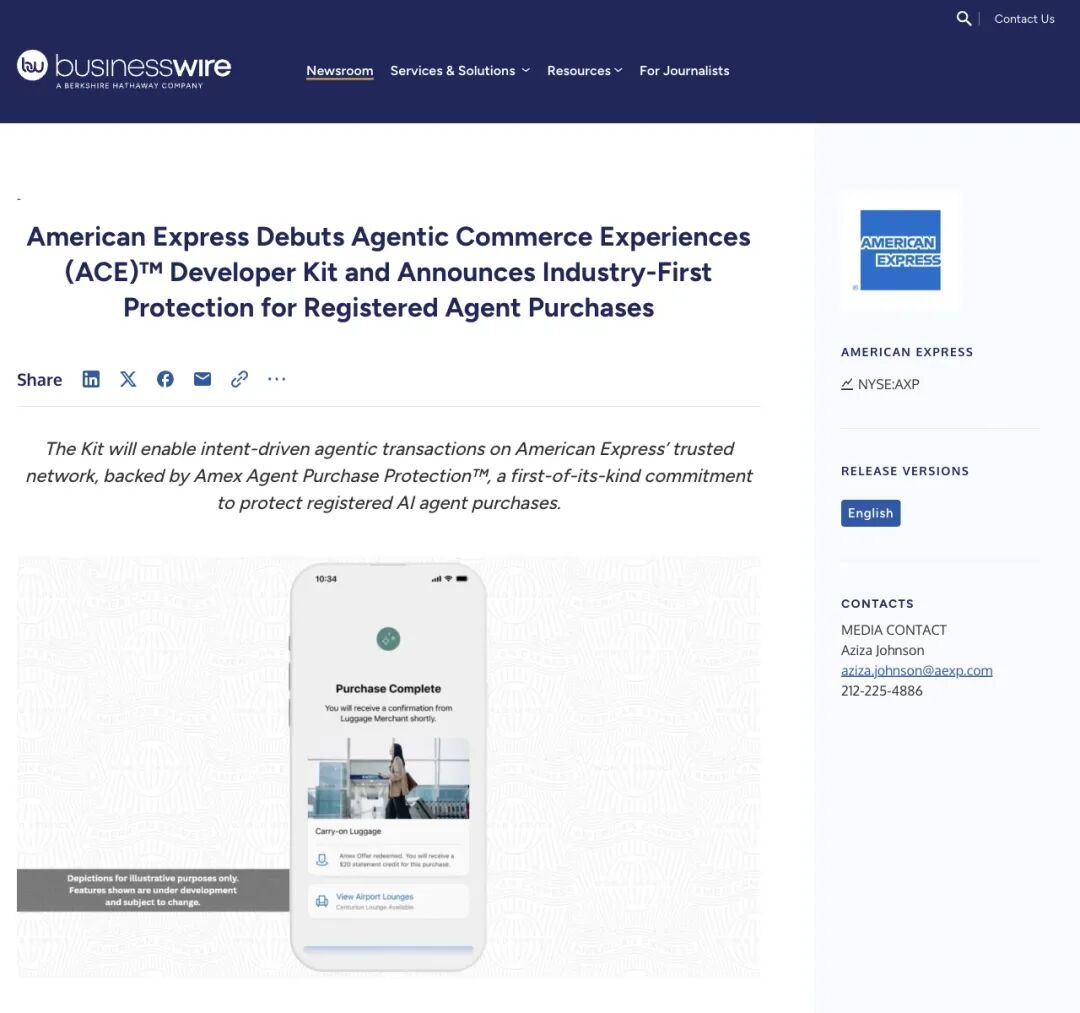
▲ 运通率先打响“买错我赔”第一枪,但这背后有着特殊的模式红利。
运通真的这么大方吗?
这里的商业盘算极其明确: 运通是典型的“闭环网络”(Closed Loop),它自己既是发卡行,又是收单行,右手倒左手,账目容易算清;此外,它更希望借此抢夺高端客户的AI钱包。而 Visa 和 Mastercard 面临的是成千上万家各自为政的银行与独立收单机构,四方博弈错综复杂,谁也不肯率先松口答应替AI的“智商税”买单。
04终极死穴:当信用凭证遇到“不可逆的幽灵”
就在巨头们为几千块的退款争执不下时,底层的安全惊悚片已经悄然上演。
风险投资人岳晨(Yuechen Zhao)在测试一款号称能代订酒店的消费级智能体 Instinct 时,把一张假卡存入了对方宣称最高机密的“安全保险库”。
随后发生的一幕让他冷汗直流:他利用调试脚本发现,这个AI在代为访问 Booking.com 等第三方网站时,竟然能以明文字符串的形式,直接将用户的卡号与安全码回传到前台内存中!
这彻底撕碎了硅谷营造的“绝对安全”幻象。
知名技术评论账号 @asymmetricmind 在深度复盘中留下一句掷地有声的断言:
“买错是第二个问题。第一个问题是这笔购买是否真的在权限之内。 卡组织可以冲正一笔扣款,却永远无法冲正‘智能体曾经持有过你的金融凭证’这一冷酷事实。如果唯一的记录只是模型自己在代码里‘同意了’,这个风险在精算学上根本无法定价!”
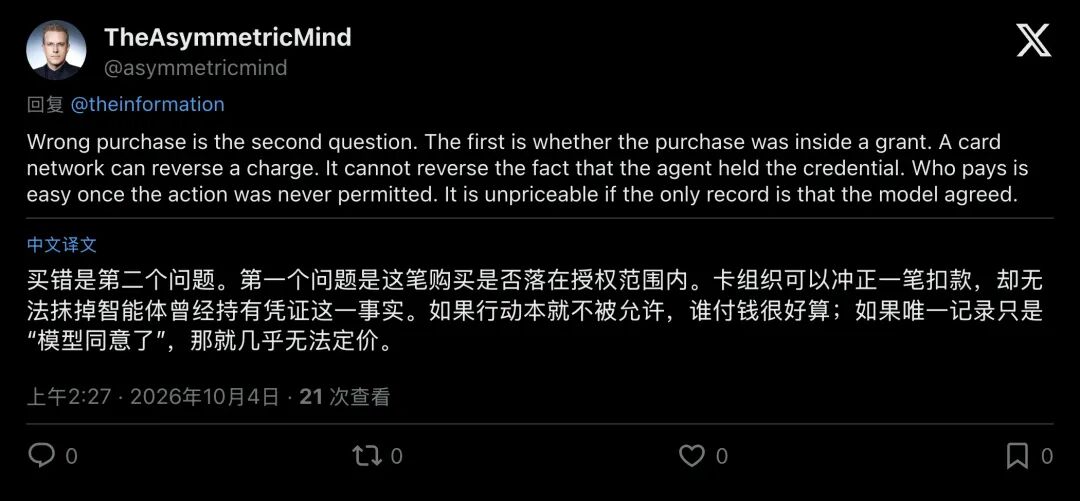
▲ 极具洞察的深度评论:网络能撤回资金,但撤不回凭证曾被AI接触过的风险。
这才是智能体商务的终极死穴
根据 ACI Worldwide 最新的权威调研,全球只有 7% 的消费者敢在完全无人复核的情况下,放手让AI代为下单。
阻碍智能体接管现实世界的第一道关卡,始终落在信任与权责的归属上。
当AI还是个聊天框,它胡说八道最多被称为“幻觉”,引人一笑置之;但当AI的手指按在真实世界的扣款按钮上,每一次“幻觉”,都是一张真金白银的催缴账单。
在 Visa、Mastercard、银行与监管机构正式达成共识、用有约束力的法律条文写死“AI买错到底谁赔”之前,
看好你的钱包,别急着把信用卡的无限副卡,塞进一个随时可能临场发挥的硅基灵魂手里。