ARTICLE · 1164266
高考数学概率新宠·泊松分布
高考数学概率新宠·泊松分布有粉丝问我泊松分布,小生只好讲一下了,说到泊松分布,我们最好了解一下其数学历史! 泊松分布的数学历史: 泊松分布,是概率论中最重要的离散分布之一,它由法国数学家西莫恩·德尼·泊松在1837年正式提出,但这一分布的雏形,早在泊松之前就已经出现,并非泊松本人凭空创造,其诞生根植于二项分布近似计算的现实需求。 18世纪,伯努利家族建立了二项分布,用来描述有限次独立重复试验中事件发生的次数。但在实际计算时会遇到巨大困难:当试验总次数n很大,单次发生概率p很小的时候,二项分布的组合数Cₙᵏ计算繁琐,手工运算几乎无法完成。当时很多学者都在寻找简化的近似公式,其中最有代表性的是棣莫弗,他最早研究二项分布的极限形态,为后世极限分布理论打下基础,但并没有专门提炼出这个小众的近似公式。 1837年,泊松在著作《关于刑事案件和民事案件审判概率的研究》中,系统推导了二项分布的极限形式。泊松证明,若n趋向无穷大,np趋近常数λ,二项分布B(n,p)的概率公式可以简化为 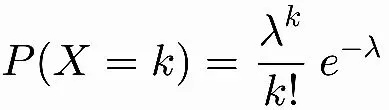
泊松当时的研究目标,并不是专门去构造一个新概率分布,而是用来估算法庭审判中,陪审团做出错误判决的概率。他把这个近似公式当作二项分布的极限推论,没有意识到这个公式会发展成独立的分布模型。 有意思的是,泊松在世时,这个成果长期被忽视,几乎没有学者专门研究。泊松本人也没有深入挖掘这个公式的应用价值,在他的其他著作里很少再次提及这个结论。直到二十世纪初,统计学家们才重新发掘这个公式的巨大潜力。1898年,波兰统计学家鲍特凯维茨在经典著作《小数定律》中,利用这套公式分析普鲁士骑兵被马踢致死的事故数据。该案例里,每年骑兵被马踢死属于小概率事件,样本量大,完美契合泊松的极限条件。数据拟合效果极好,这次研究让这个公式第一次在实际统计中大获成功,也让学界真正认识到这是一类独立的概率分布。正是这本书,让泊松的这个结论广为流传,后人便将其命名为泊松分布。 进入20世纪,泊松分布的应用场景不断拓展。人们发现,它非常适合描述单位时间或者单位空间内随机事件发生的频次,这类事件满足四个条件:事件发生相互独立;同一时刻不能同时发生两件;事件发生概率稳定;小概率。电话交换机接到呼叫次数、车站到达乘客数量、产品缺陷数量、微生物计数、放射性衰变计数,全部符合这套模型。在物理学、生物学、工业质检、运筹学领域,泊松分布成为基础工具。 随着概率论公理体系在20世纪20到30年代建立,柯尔莫哥洛夫完成概率论公理化之后,泊松分布的理论地位得到严格巩固。学者进一步发现泊松分布拥有优良性质,最核心的就是可加性,独立泊松变量相加仍然服从泊松分布,期望与方差相等,这些特性极大简化了随机过程的计算。后续发展出的泊松过程,更是随机过程的基础模型,用来描述随时间不断发生的随机事件序列,支撑排队论、可靠性工程等学科。 回顾整个历史,泊松分布的诞生,体现数学发展的典型规律:很多数学成果诞生之初,常常找不到合适应用,沉寂许久,等待现实问题激活它。泊松只是完成极限推导,鲍特凯维茨找到了经典实例,后续一代代统计学者拓展其理论与应用。从最初用于法庭判决概率估算,到如今遍布通信、工程、生物、天文领域,泊松分布跨越两百年,至今仍是概率论不可缺少的核心内容。 了解完其史之后,将下来我们再讲重点!其于高考数学中的应用: 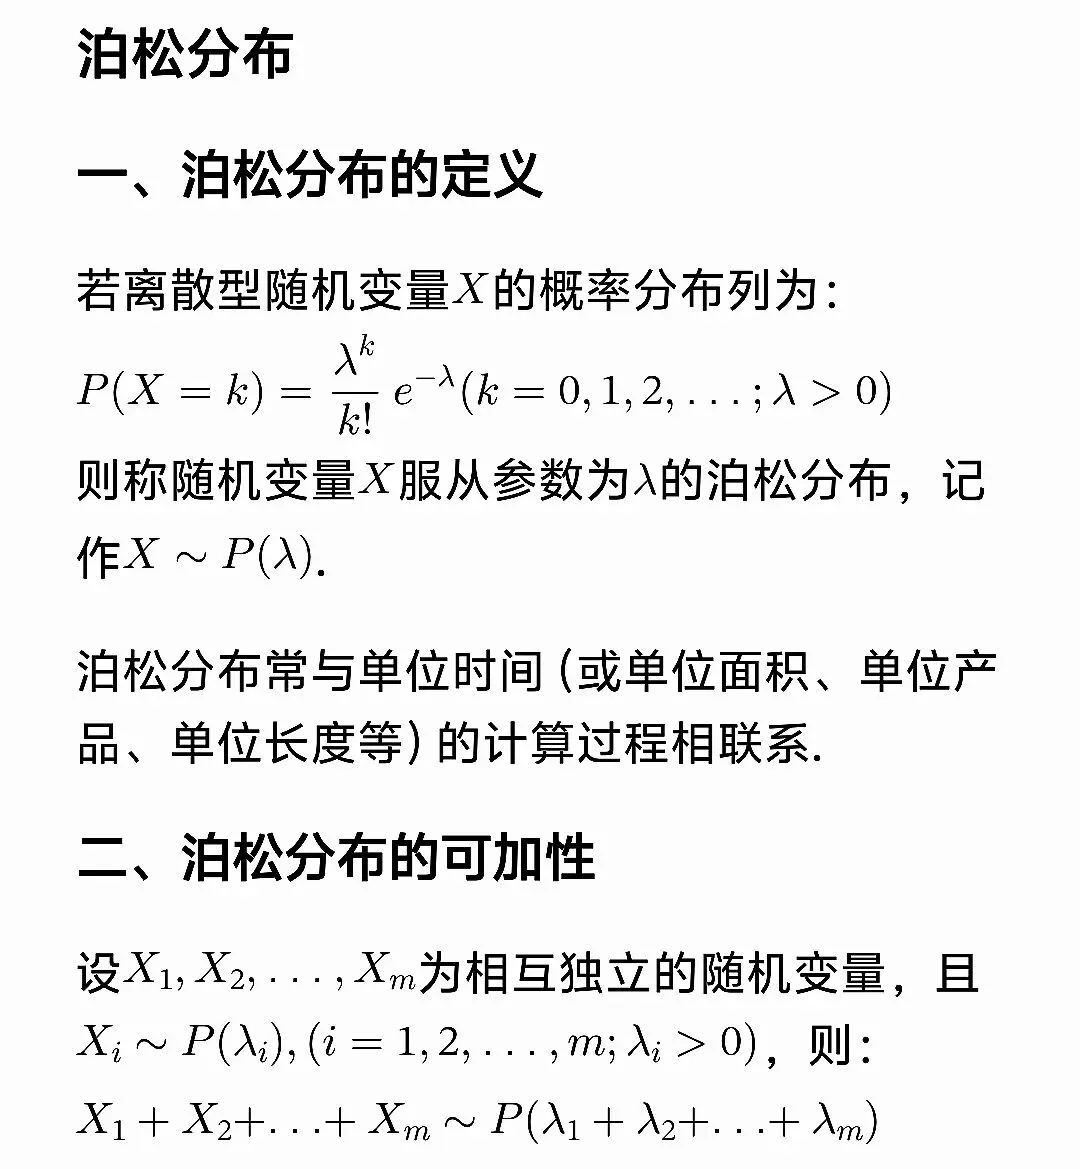
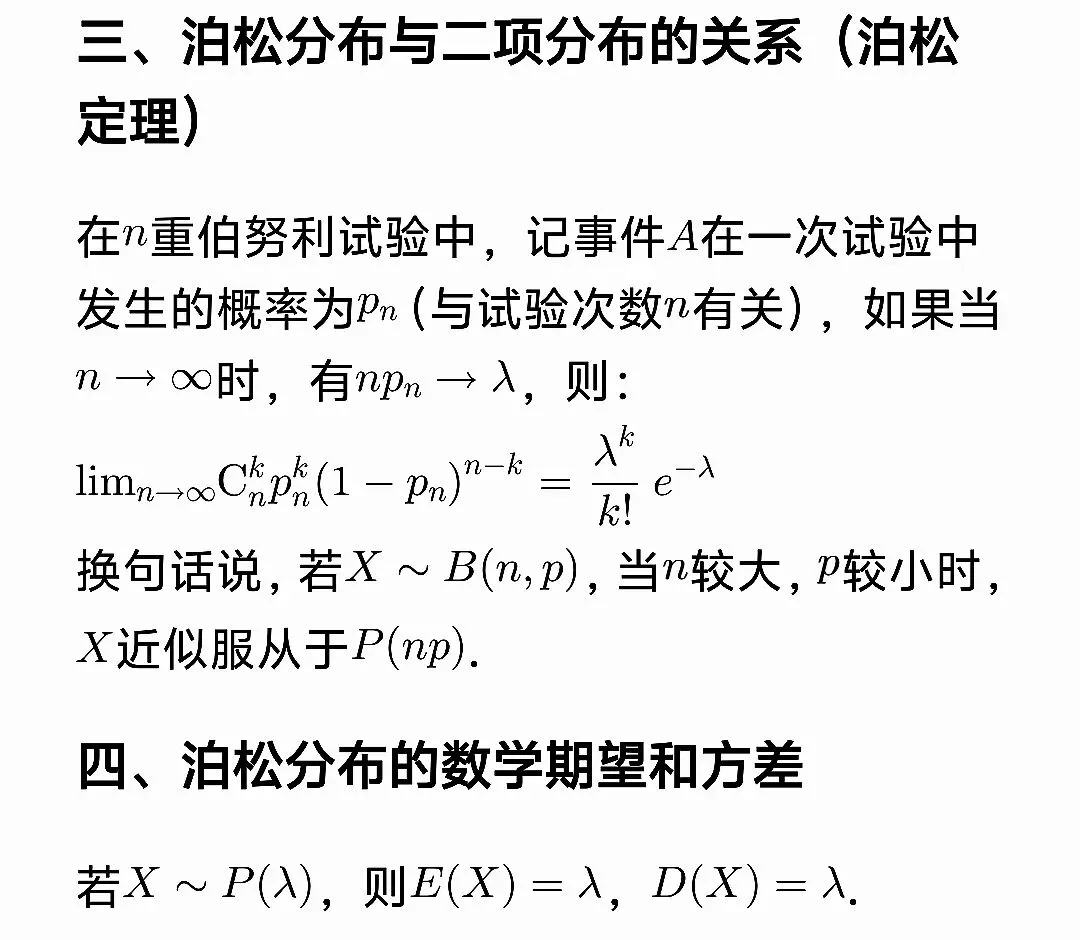
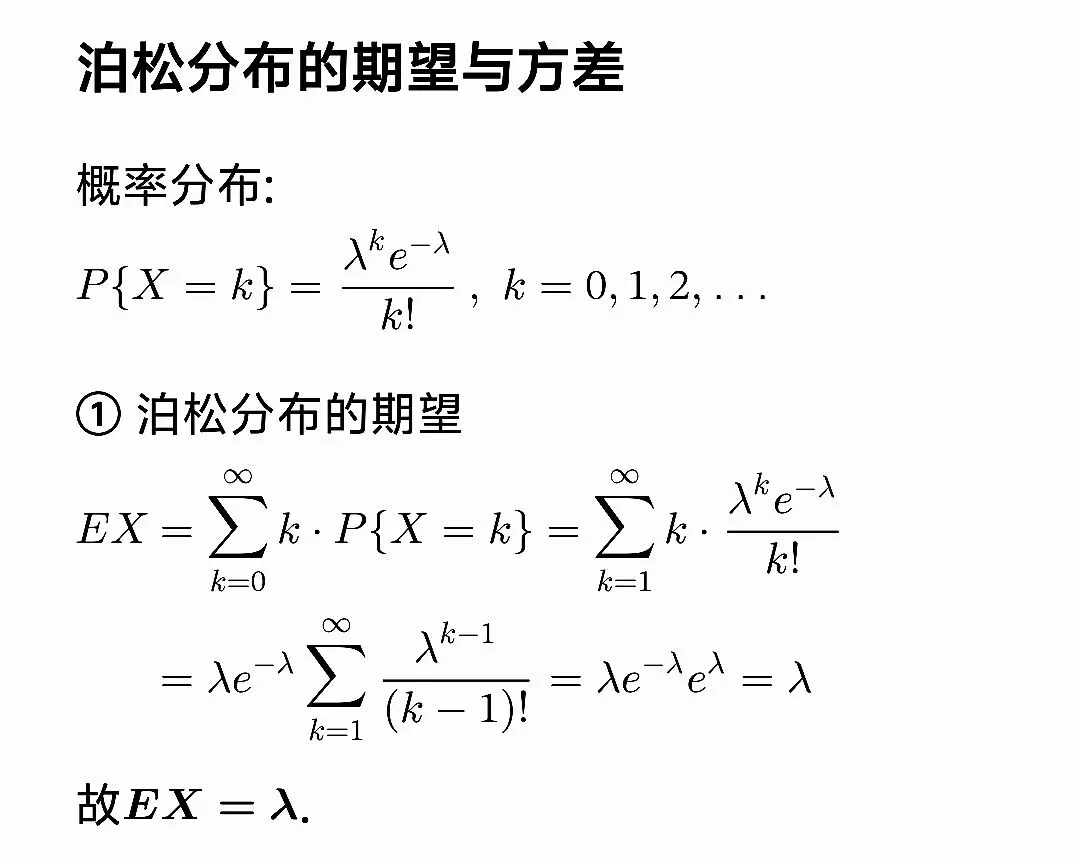
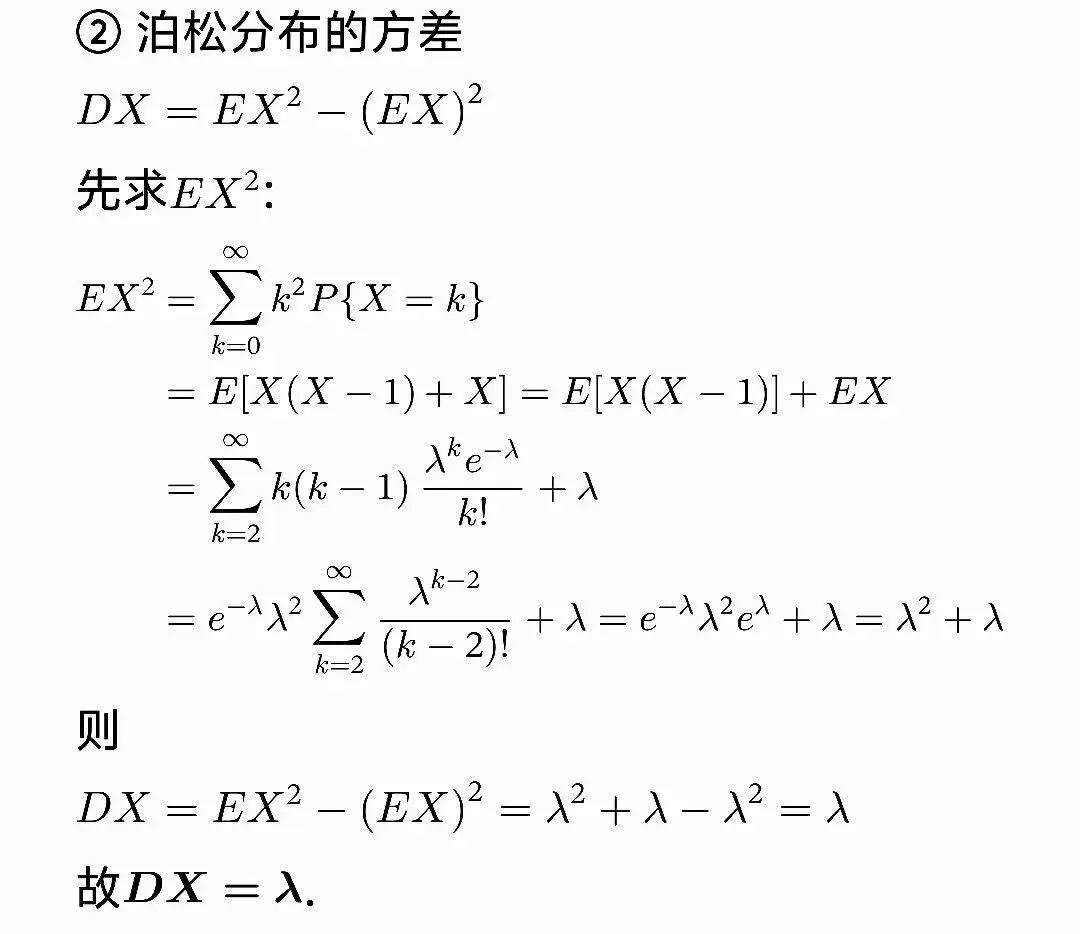
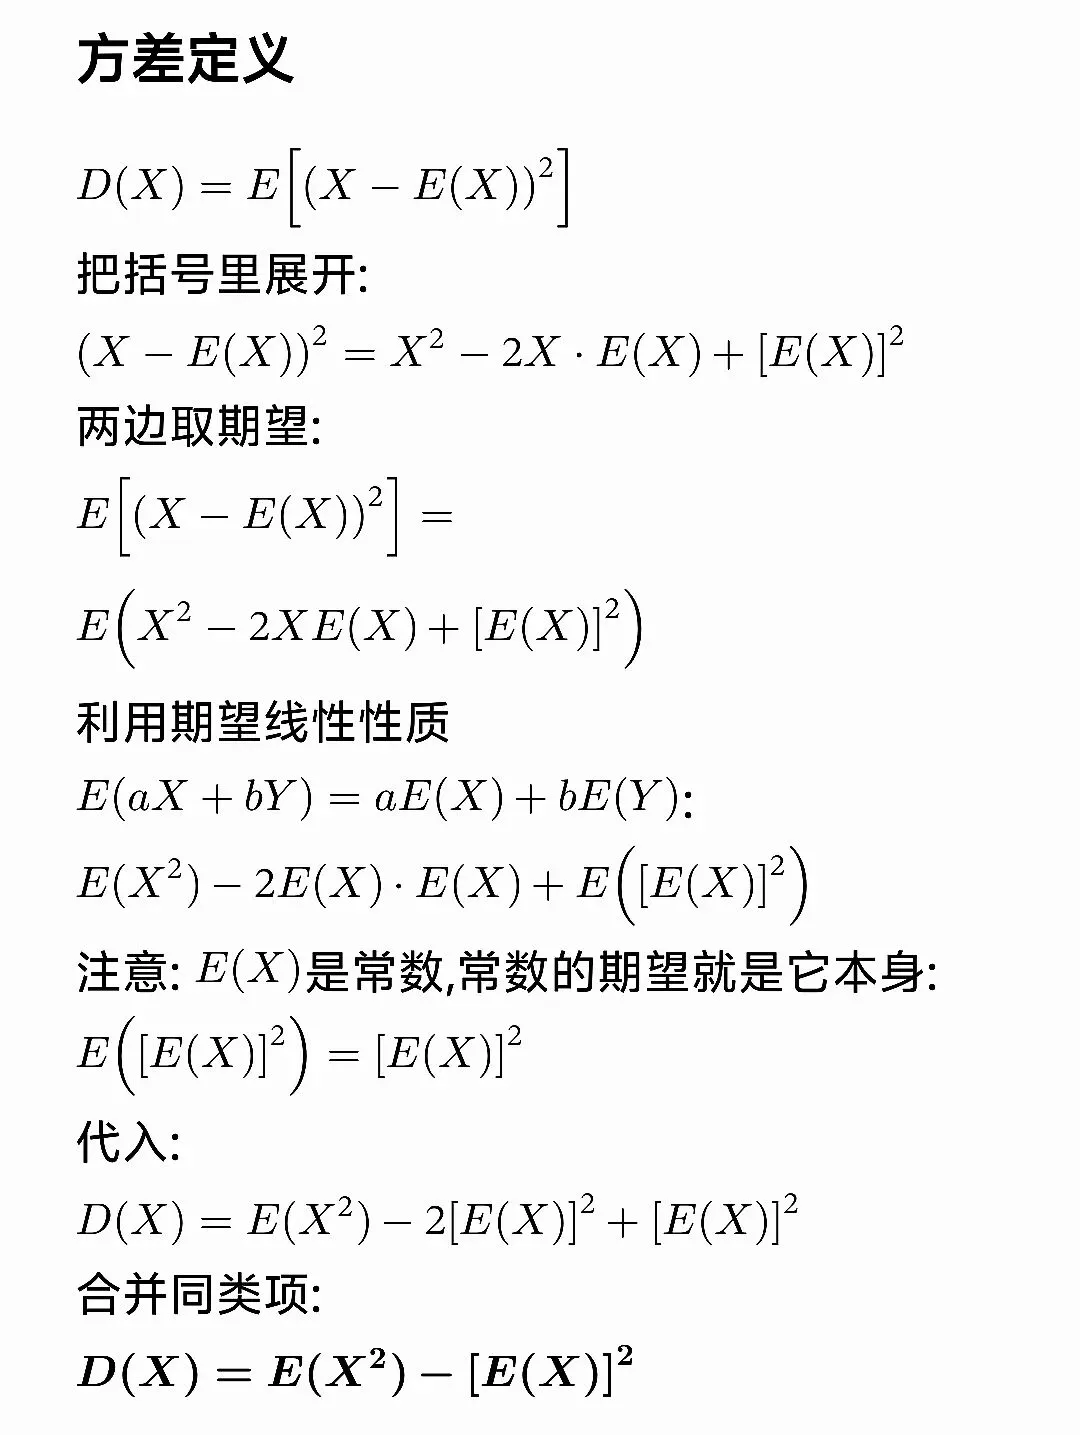
典例分享: 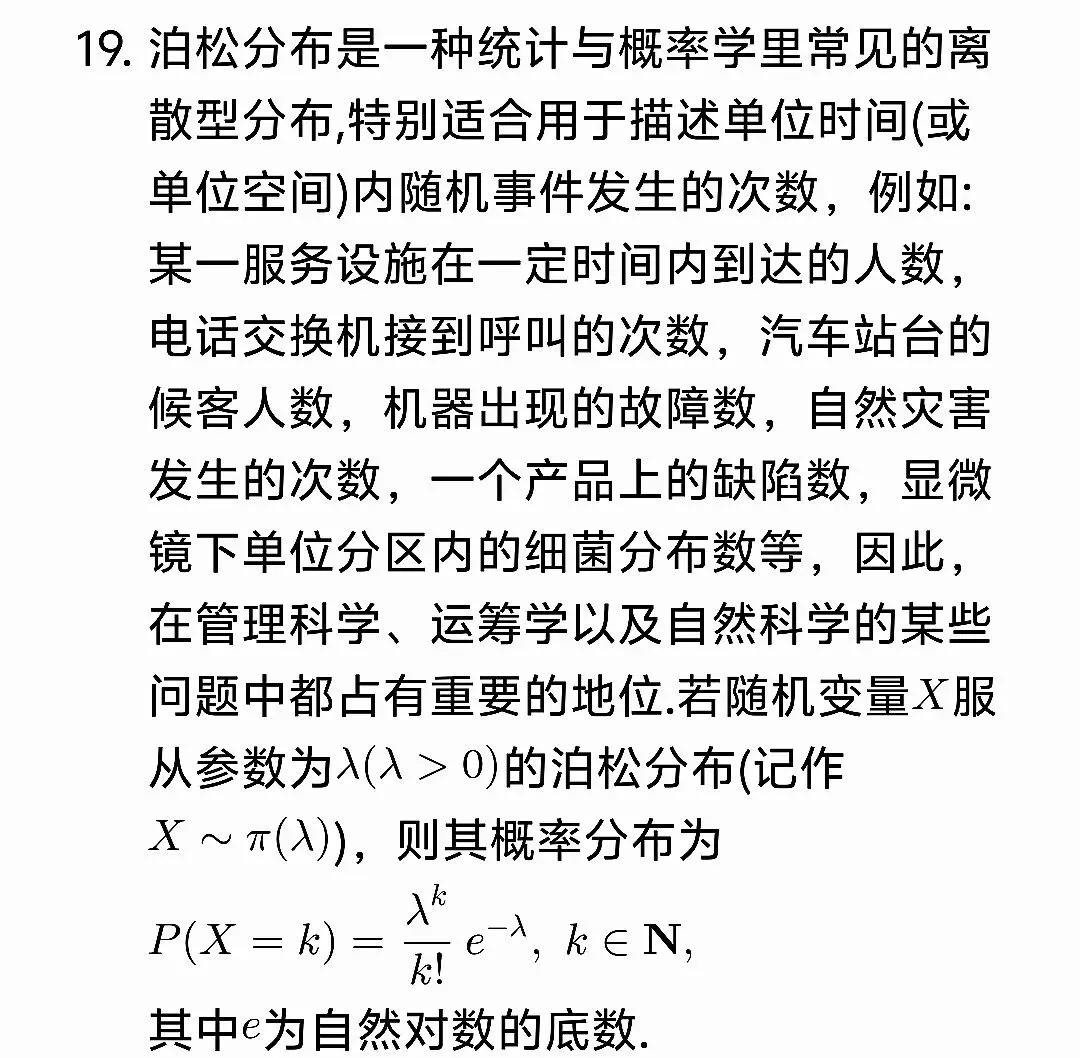
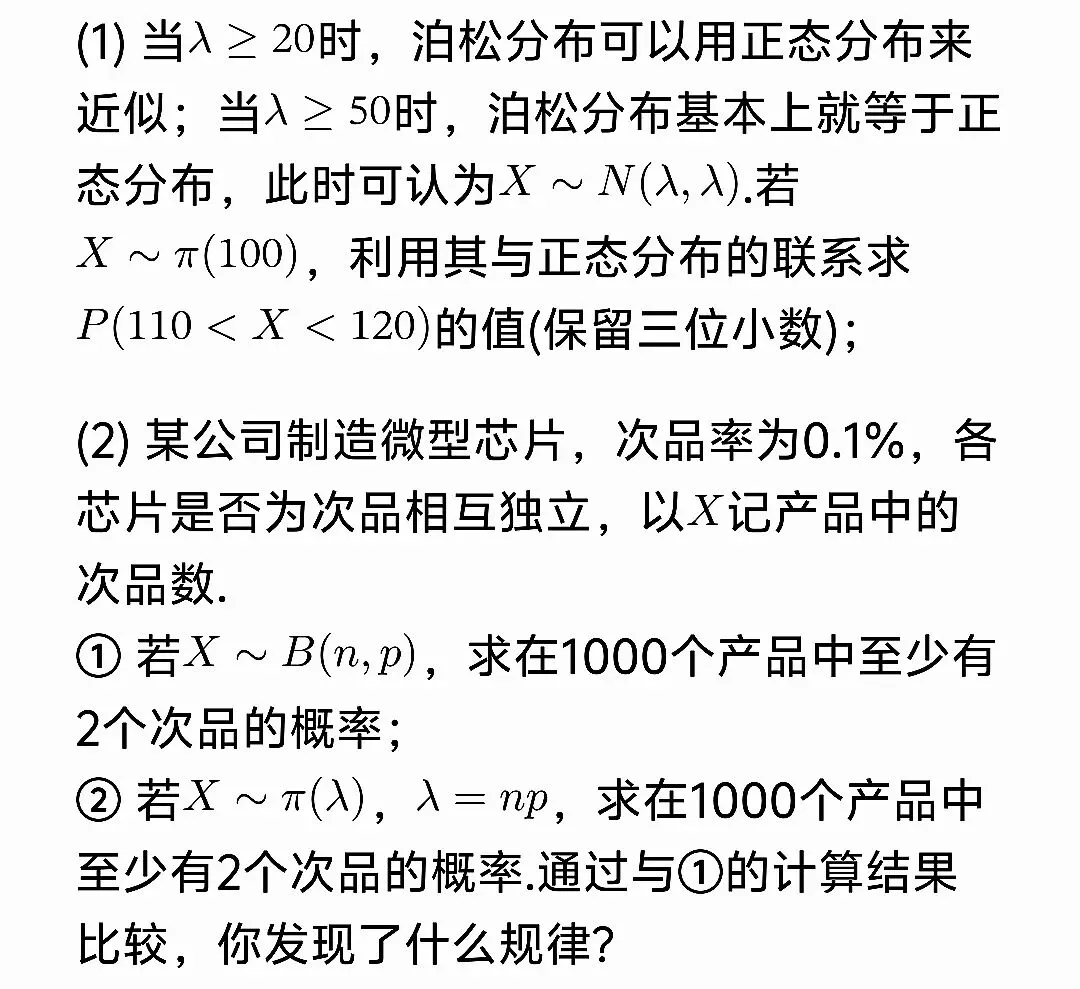
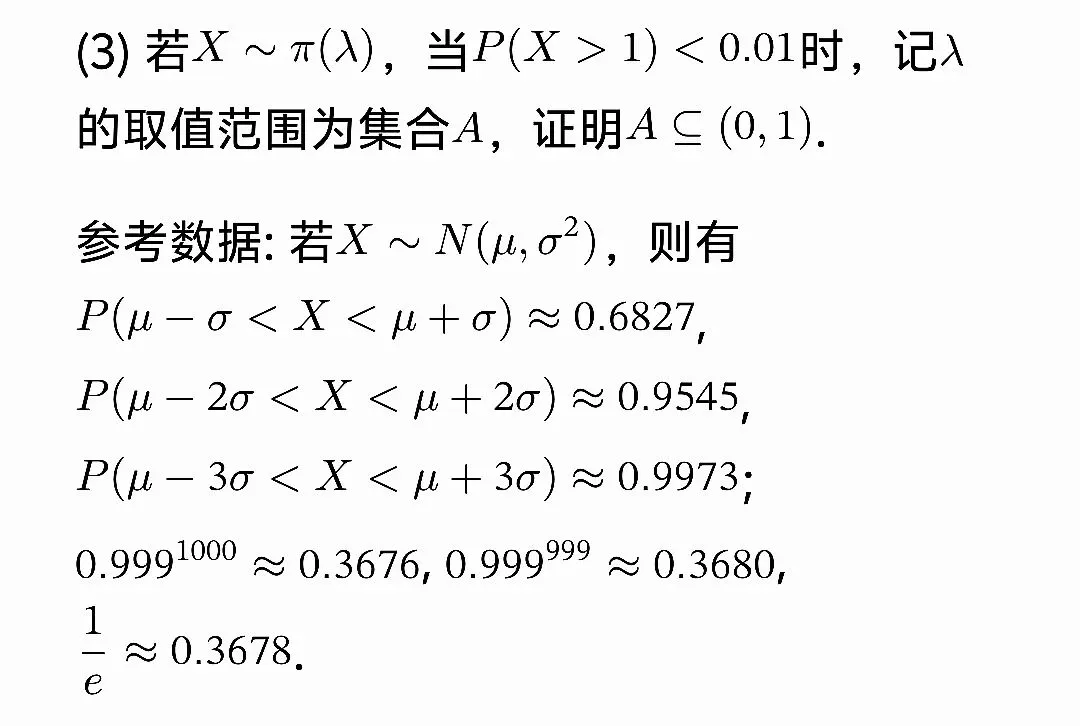
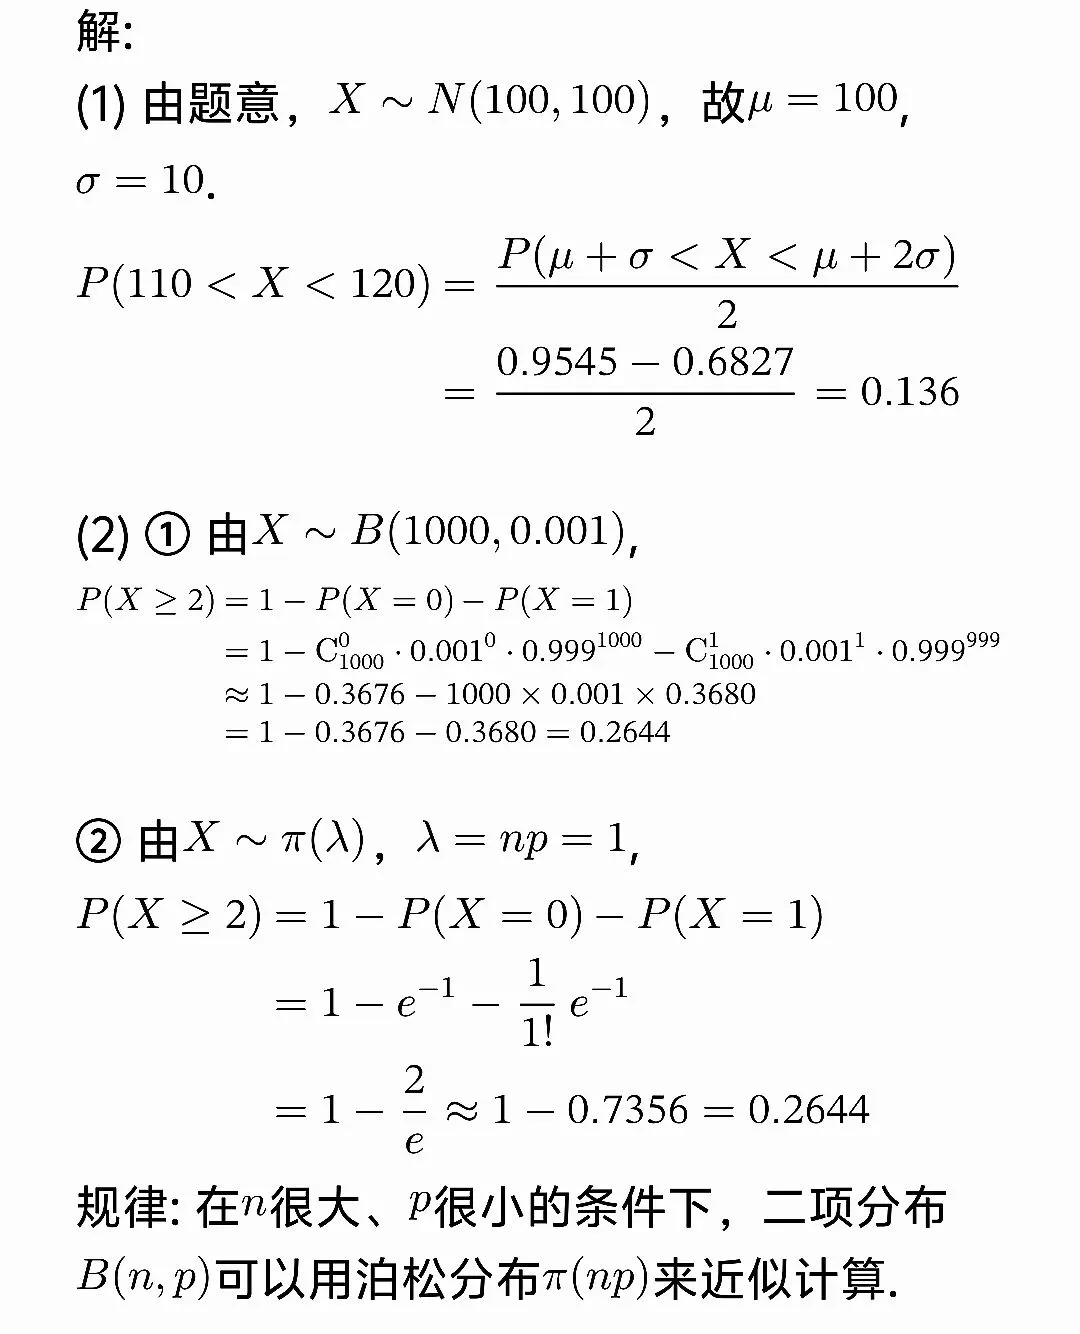
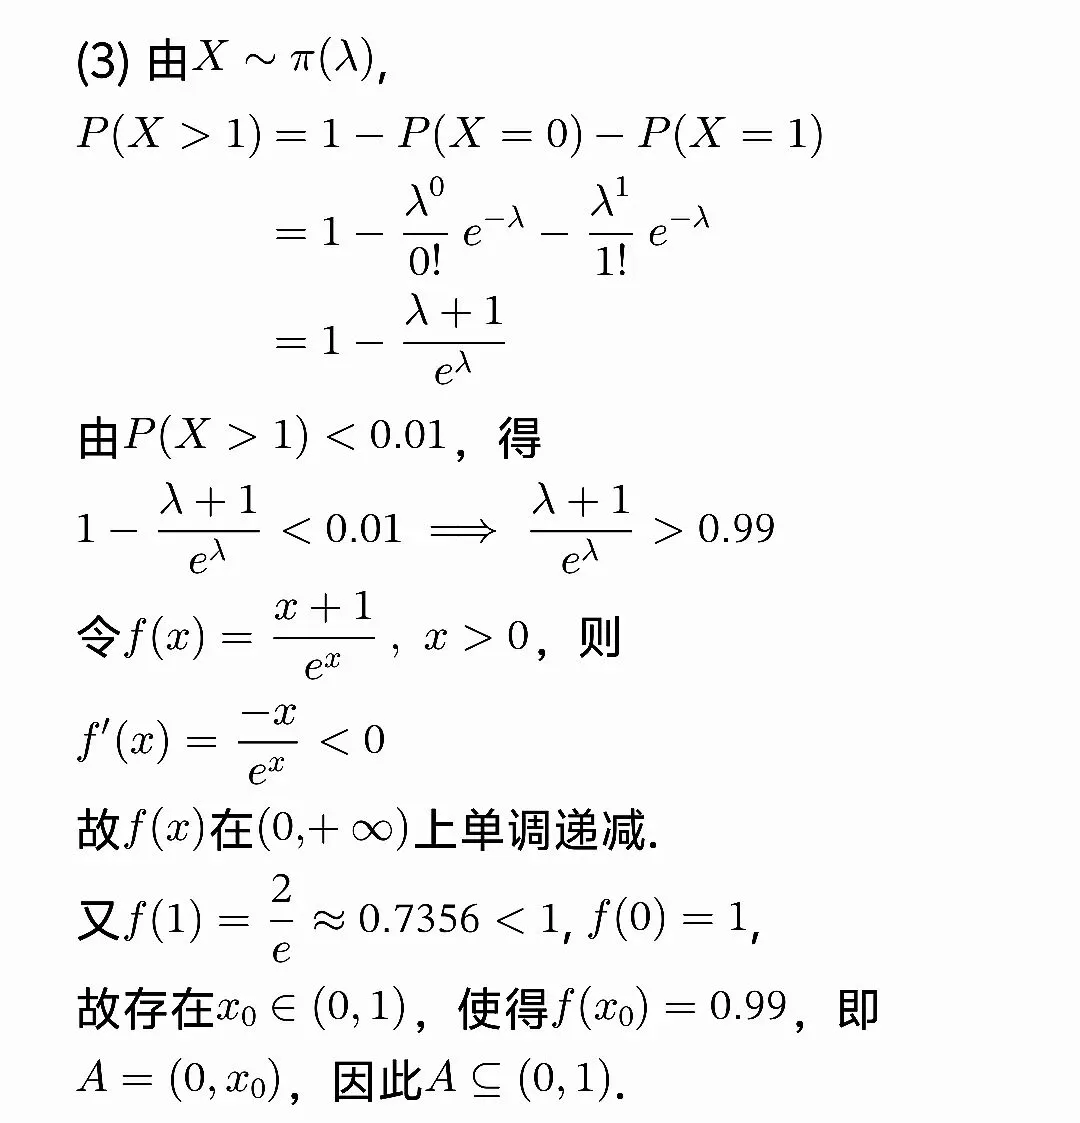
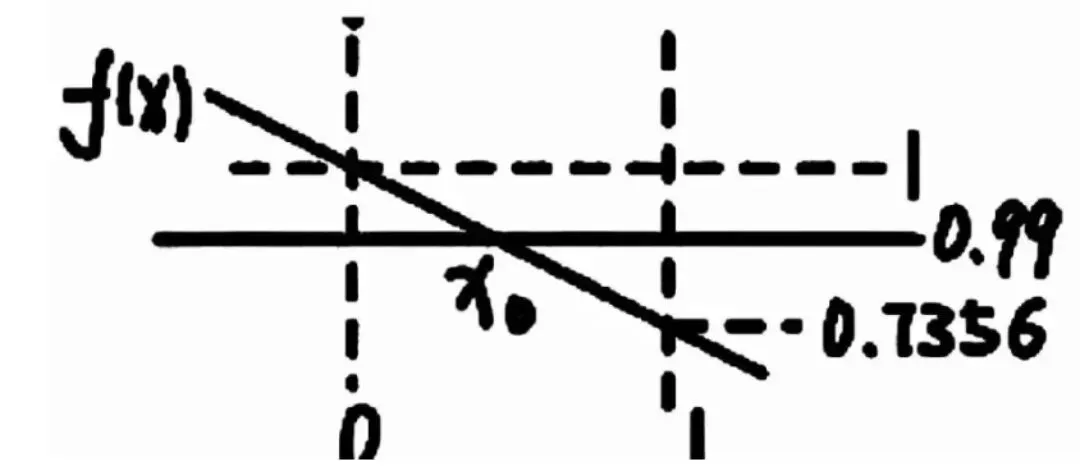
分布、期望、方差、最值等 高考数学常见分布的方差与期望及证明及拓展这是其他的方布,大家如果感兴趣也可以去了解一下! 另外给大家推荐一本书,由赵老师著的这本书非常好!强烈建议数学底子不好的孩子去买一本练练!也不是很贵的。 当然了如果有人觉得小生写的不错,想打印的话,通道也为他们准备好了!鲸鱼快印丨资料文件 极速打印 我为什么老时推荐这个打印软件呢,因为我觉得价格太实惠了,而且还包邮到任何你需要的地方,当然了有无需要,因人而异吧,哈哈,我们下期再见,拜拜,亲爱的娃娃们!