ARTICLE · 1205516
AI颠覆软件的三种可能性再评估:只剩一种可能性了
AI颠覆软件的三种可能性再评估:只剩一种可能性了市场上流行的AI颠覆软件路径一般有三种:AI降低Coding门槛后的用户手搓、模型能力进化后的模型即软件、AI把开发成本降低到趋近于零后新玩家的竞争。 前面两点之前聊过,简单说一说,重点聊一聊第三种。 1. 用户手搓:真实成本高得吓人 手搓最大的问题有三个: 一是机会成本。金蝶、畅捷通入门级的软件已经低至年费不足千元了,稍微有点经验的员工,花个三五天手搓的人工成本都不止这个价。 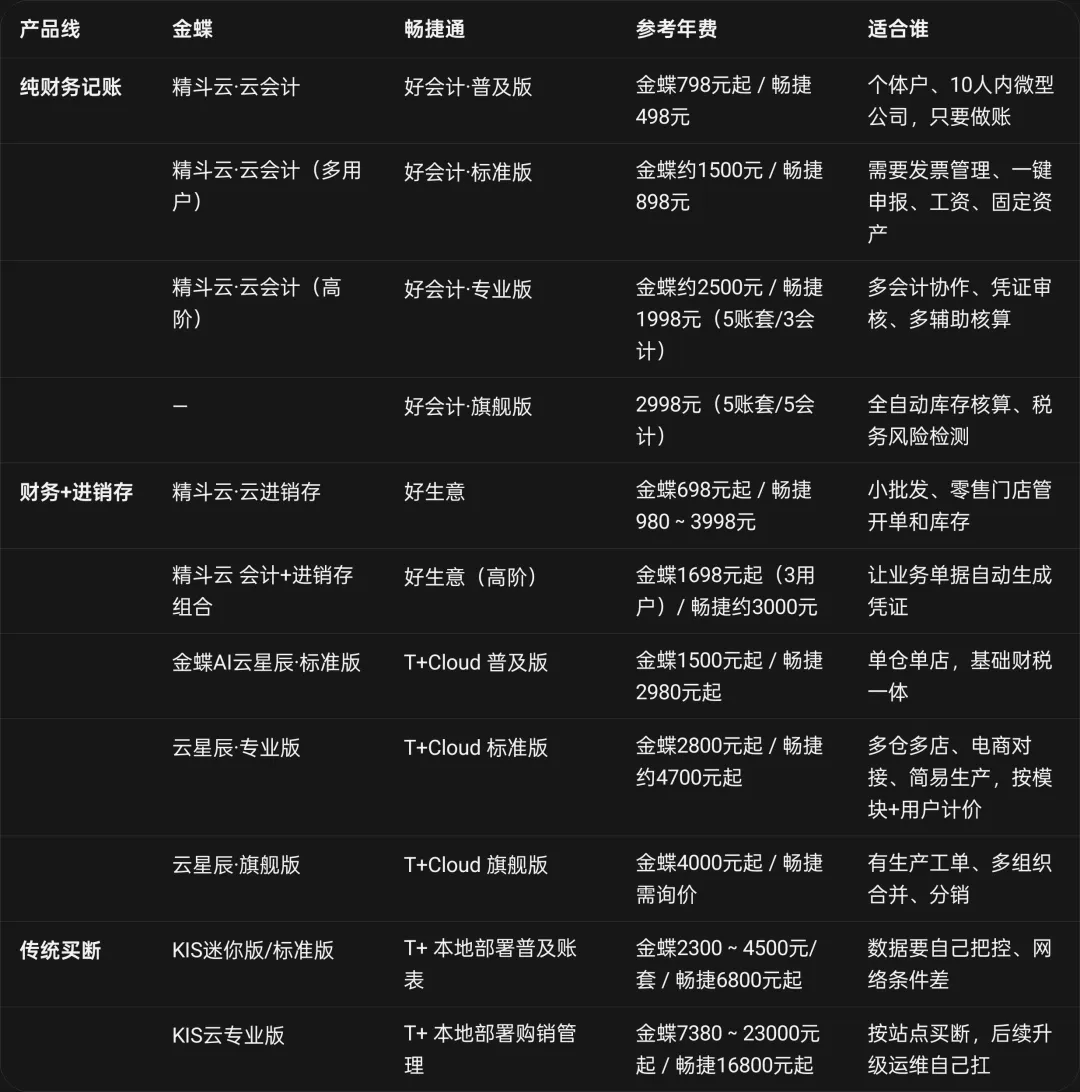
二是使用成本。用Vibe Coding搞出来的手搓软件,初次尝试成功的兴奋感确实很encouraging,就跟刚拿到3D打印机第一次打印出各种小玩意儿一样。但也没见什么人把家里的锅碗瓢盆都3D打印,对吧? 软件和硬件还不同。硬件就像找短择对象,而软件是结婚对象。买软件的成本和整个生命周期中的使用成本比起来,是最微不足道的。等到业务数据都长在上面了,欠下的技术债、数据债,会让人抓狂。 三是冰山下的东西。这个吴昊在《SaaS创业路线图》中重点提醒过: 有一个说法,认为市场上那个产品很简单,我们抄起来也快。要知道,软件产品属于复杂系统,复杂系统的特性是这样:投入10%的时间,就能应对客户90%的常见需求;另外10%的各种异常情况,需要再投入90%的时间。这就是典型的冰山模型,大部分SaaS产品都在此列。看别人的产品简单,是因为只看到10%表面的、应对正常流程的功能;真要面对市场上各式各样的客户,就会发现有大量很少用但又不得不做的功能会消耗掉90%的成本。 对于企业软件来说,这“冰山下的90%”,就是合规准则的响应、对底层业务逻辑的深度理解。这个只有深度使用过企业级软件的人,才知道有多重要。这些know-how,才是企业级软件真正的护城河。Coding能力和它比起来,影响微乎其微。 2. 模型即软件:当下还不是问题 客户不是想要一个软件,而是想要完成一个个具体的任务。如果大模型能力到了,能够更方便快捷、低成本的完成更多具体的任务了,软件自然而然也就被替代了。 目前观察到的情况,还是一些简单的单点工具、UI界面逐步在被替代中。传统大型软件作为SOR依然有数据引力、嵌入工作流的基础设施,仍然有很大价值。 像SAP、Salesforce、Workday、Hubspot、金蝶、北森的应对措施有两个:一是推出自有的Agent,让用户在自己的Agent里就可以调用原有的数据;二是通过无头化(Headless)战略,把自己的能力主动送给比如Claude、Codex、Workbuddy、千问办公等第三方Agent调用。 当下的结论是:虽然传统大型软件的AI化不够原生,却是当下各种约束条件下的最优解。但大模型能力的持续进化带来的威胁一直没有被完全消除,值得持续关注。 3. 新玩家的竞争:慢生意的获客成本、资本周期与创业者耐心 这一点是很多人担心的,需要展开来好好聊聊。切入点就是软件单位经济模型(UE)和成本结构,最重要的是获客成本CAC。 软件有本地部署和SaaS订阅两种方式。在AI Coding的加持下,本地部署软件的开发成本已经趋于零了,烧几千块钱Token就能捣鼓出一款很不错的软件来。听上去很美好?但你准备卖给谁? KA大客户喜欢本地部署,支付能力也强。但一个初创企业怎么获客?通过什么渠道去获客?获客成本多少?二次开发定制成本高得吓人,金蝶、用友搞下来都没钱赚。 SMB中小客户支付能力差、支付意愿弱。如果金蝶、畅捷通一年几百块钱的SaaS软件都嫌贵,你准备卖多少?1000还是2000?卖了软件之后怎么交付?如何教客户使用?客户有问题找谁?最重要的问题是:你怎么获客?获客成本多少? SaaS软件由于商业模式、软件架构完全不一样,有云服务器成本、合规成本(SOC2、多租户隔离、审计日志、SLA等),最低启动现金在百万级。如果软件每年需要演进迭代,还需要至少大几十万上百万的持续投入。软件做出来之后,也绕不开获客和留存的问题。 那真实世界的获客成本是多少呢?有比较完整数据的是专注于SMB ERP软件的畅捷通,单客CAC逐年走低,但依然需要接近2500元: 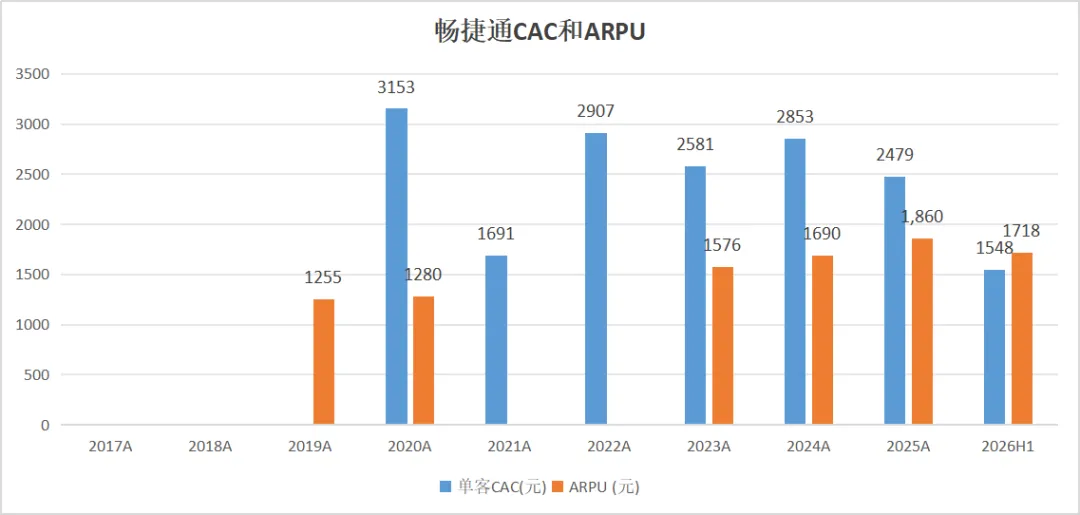
专注于中小企业财税和个人报税的Intuit,单客CAC约250美元。但它还依靠免费产品漏斗获客,真实获客成本会远高于250美元。 做中小企业CRM和营销的HubSpot,2025年公司销售及营销费用为13.79亿美元,全年净新增客户超4万户,单客CAC 3.5万美元。它也依靠免费CRM产品漏斗获客,真实获客成本会更高。 港股专注于大型企业HCM的北森控股,2026财年公司销售及营销费用为4.1亿,全年净新增客户超350家,单客CAC 117万元。 金蝶用友没有披露获客成本,但是如果按照当年销售及营销费用/当年净新增客户数计算,获客成本也是高得吓人。 这就引出SaaS软件的单位经济模型了: UE=客户生命周期价值LTV*毛利率-获客成本CAC。 影响LTV的有三要素:客单价ARPU、客户存续期N年(可以通过1/(1-NRR)简化计算)。上面的单位经济模型可以进一步写成: UE=ARPU*N*毛利率-获客成本CAC; UE=ARPU*1/(1-NRR)*毛利率-获客成本CAC; 如果UE持续小于零,就是在烧钱获客,企业永远无法盈利,商业模式永远无法跑通,只能靠融资不断输血。 畅捷通作为SMB ERP中的龙头老大,2025年的ARPU是1860,NRR仅为88%,毛利率是70.7%,CAC是2479。UE=1860*1/(1-88%)*70.7%-2479=8479.5。 也就是说,在不分摊研发费用和管理费用的情况下,它能从单个客户身上赚到的钱不到8500元。扣掉两项分摊费用,还会更低。财务数据也可以进一步验证:无论是在美股还是港股,软件企业的成本结构中,软件研发的成本远低于销售费用。见下图: 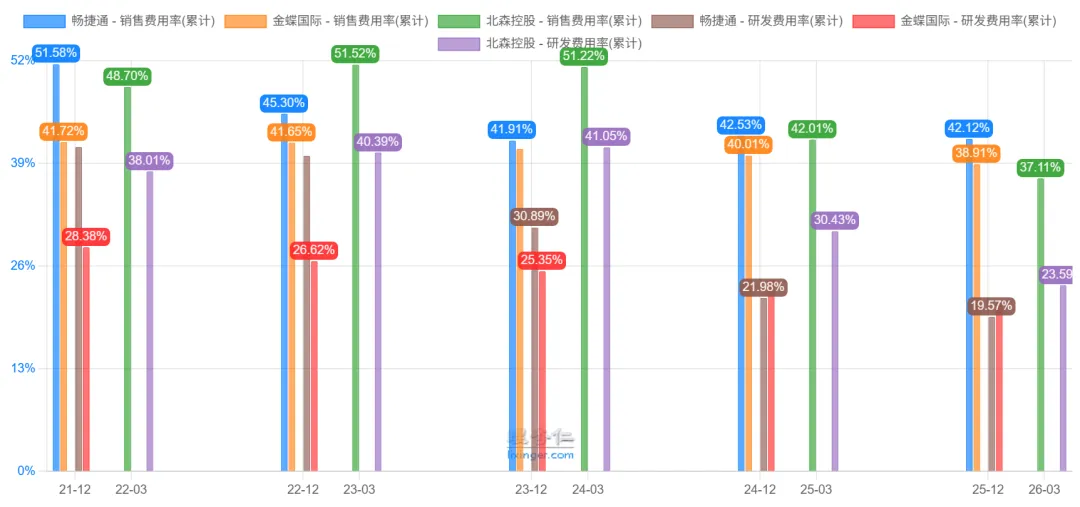
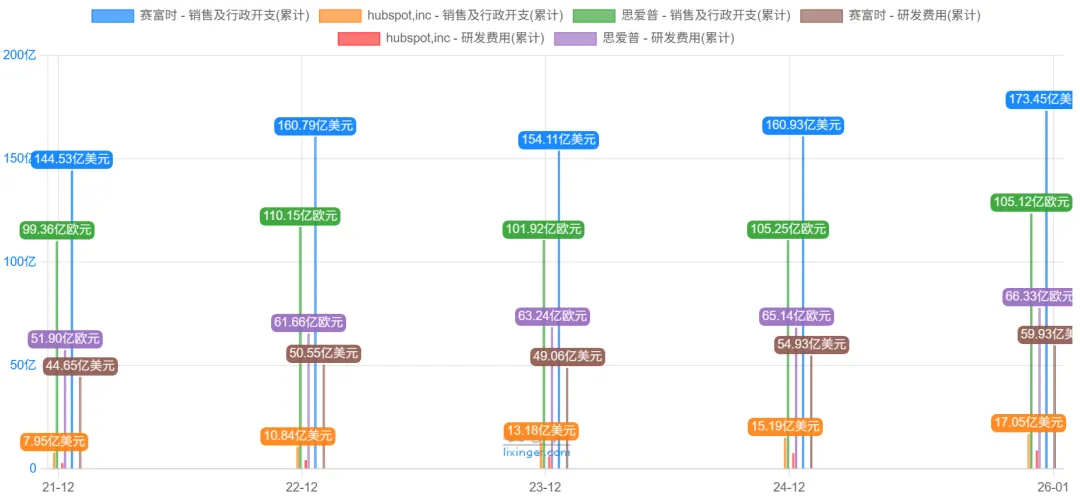
翻译成人话,就是“开发软件比把软件卖出去容易多了。真正难的不是开发软件,而是卖软件”。 AI节省的是非常有限的软件开发成本,对于改善UE的贡献微乎其微。只看到开发软件的成本,没有看到把软件卖出去的成本,也是冰山效应的体现。 这也是现在还有大量在2015、2020两轮SaaS热潮下创立的企业在UE转正的边缘苦苦挣扎的关键因素。通过一个简化的真实案例,来感受一下漫长的投入期。 下图是基于以下假设计算的一家软件企业的累计现金流:a. 首年投入开发成本500万元;b. 每年维护+管理费用150万元;c. 单客CAC 2500元;d. 客单价1000元;e.每年增加客户4000人; f. 客户留存率80%。计算结果是到第9年,累计现金流才转正: 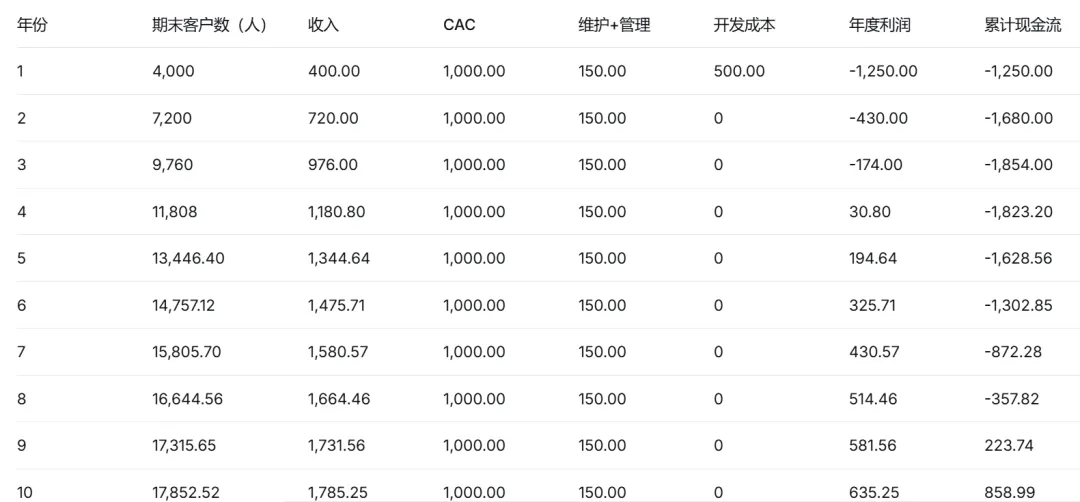
上图之所以第4年能开始赚钱、第9年累计现金流能够回正,关键假设在于首年开发成本才500万、每年的维护+管理费用才150万。这种级别的投入,是不可能支撑每年4000人的客户增量的。而中小客户的留存率,也不太可能一开始就达到80%。 把假设条件改为:a. 首年投入开发成本2000万元;b. 每年维护+管理费用500万元;c. 单客CAC 2500元;d. 客单价1000元;e.每年增加客户4000人; f. 客户留存率70%。计算的结果就是永远都无法回正了。 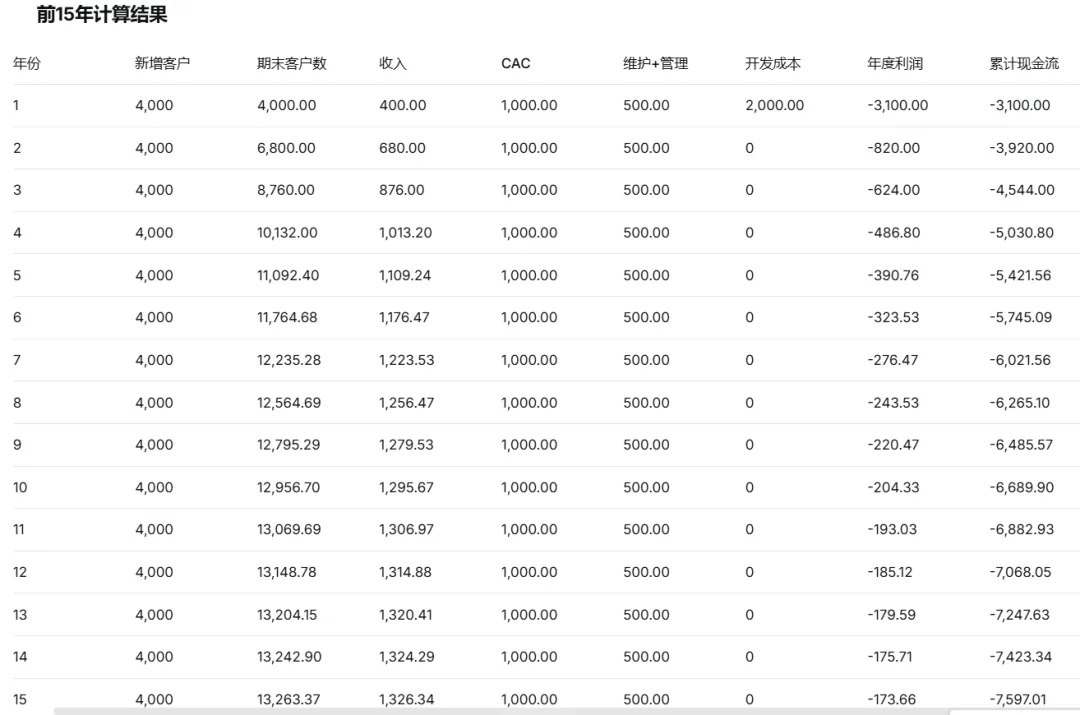
SaaS软件生意听上去很美,但那是进入收获期之后。投入期之长,令人发指。如果没有资本和耐心,根本等不到开花结果的那一天。这个行业在上两轮资本狂热中,曾经坑了无数一级资本。还会有资本再进入这个行业吗?创业者还有那份“静待花开”的耐心吗? 4. 总结:沙漠之花,无惧干旱 正因为“以为开发一款软件看上去很容易”、“以为开发成本就是软件企业成本的全部了”这两重冰山效应的存在,才会有那么多投资者和创业者在2015、2020两轮SaaS热潮中前赴后继,也才会有那么多企业到现在都还在盈亏平衡线上苦苦挣扎。 单客CAC高,中小企业ARPU低、NRR低(比如畅捷通、金蝶精斗云、星辰都没过100%);大型企业ARPU高、NRR高,但私有化部署的定制实施成本造成毛利率低(比如用友、金蝶苍穹、星瀚远)。 这两个因素一上一下两头夹击,把中国的SaaS软件逼成了UE很难转正的烂生意。但烂生意的土壤里也能开出沙漠之花。 北森、畅捷通、金蝶的UE就已经转正了。在过去十来年惨烈的价格战下,畅捷通和金蝶精斗云被卷到不足千元的年费,低价本身就成为了对抗手搓的最佳护城河。超长的前期投入亏损期和SaaS融资寒冬,是让新进入者望而却步的现实障碍。 当下是SaaS行业的现状是:资本开支周期的低谷、产品营销服务能力的高点、公司盈利能力的转折点、市场估值的低点: 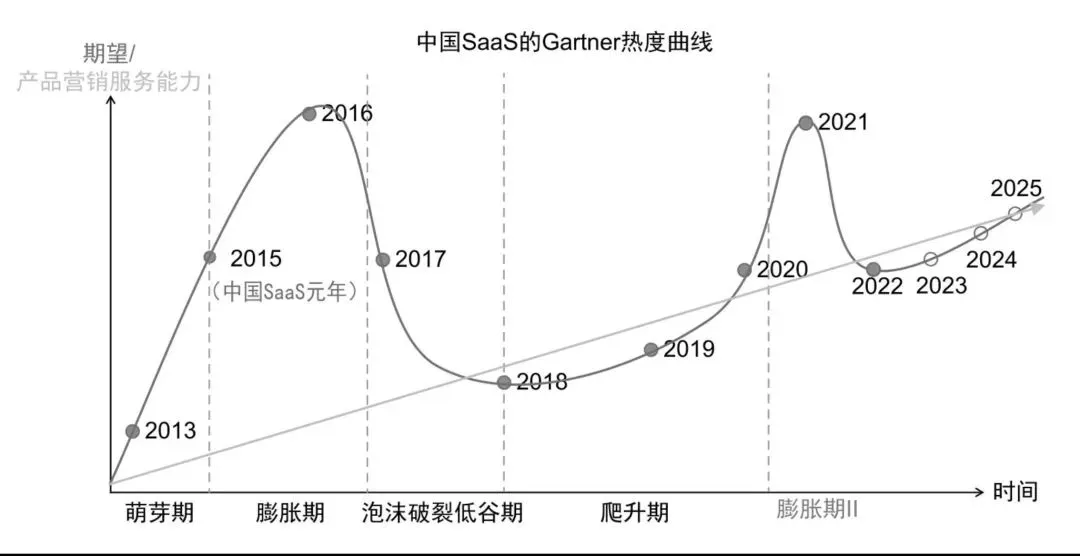
AI颠覆软件的三种可能性中,唯一剩下的,就是模型能力的进步需要持续关注了。