ARTICLE · 1205518
用AI做了一个股票绝对估值工具
用AI做了一个股票绝对估值工具之前做股票估值一直是用的Excel表格,虽然繁琐但对于我来说已经是最简单的方法了,我可没有巴爷爷口算的能力。 也许将来可以,就像令狐冲练了独孤九剑以后,随着对剑术的不断理解,招式已经变得随心所欲,已经没有招式了,对手是什么招式自然就用什么招式应对。 其实用AI做的这个估值工具就是表格的变种,一些数字还是要看你对企业的理解的。 之前也聊过股票绝对估值有三个变量,一个是自由现金流、还有两个是增长率和折现率,任何一个有细微变化,结果就会天差地别。 这也是为什么用这个方法的人很少,因为这就像是精确的错误。 但不可否认,现金流折现的估值方法是股票估值的正道,是最合理的估值方法。 难就难在对企业的深度理解上,上面三个变量不同的人一定会给出不同的结果。 这是常态,老子几千年前就说过,道德经第一句:道可道非常道。 古代的书是没有标点符号的,按照曾仕强老师的解读,这句话按照断句的不同有三种理解方式,一种是:道,可道,非常道。 意思是可以说的道不是恒久不变的道,不可说的道才是常道,即不可道是常道,可道是非常道。 一种是:道可,道非,常道。 意思是有人说这个是对的就有人说这个是错的,这是常态。 还有一种是最常用的,即:道可道,非常道。 每个人都有对一件事物的理解,但都不会是这件事的全部,没有人能把全部的道理说完。 股票估值也是一个道理,我的理解是建立在我的认知基础上的,你的理解是建立在你的认知上的,可能在某一些地方会有交叉,但我们都理解不了企业的全部。 所以才说估值是一门艺术,不是科学。 下面简单介绍一下这个工具,是一个网页工具,大家打开网页都可以使用,输入目标企业后会自动获取最新的年报数据。 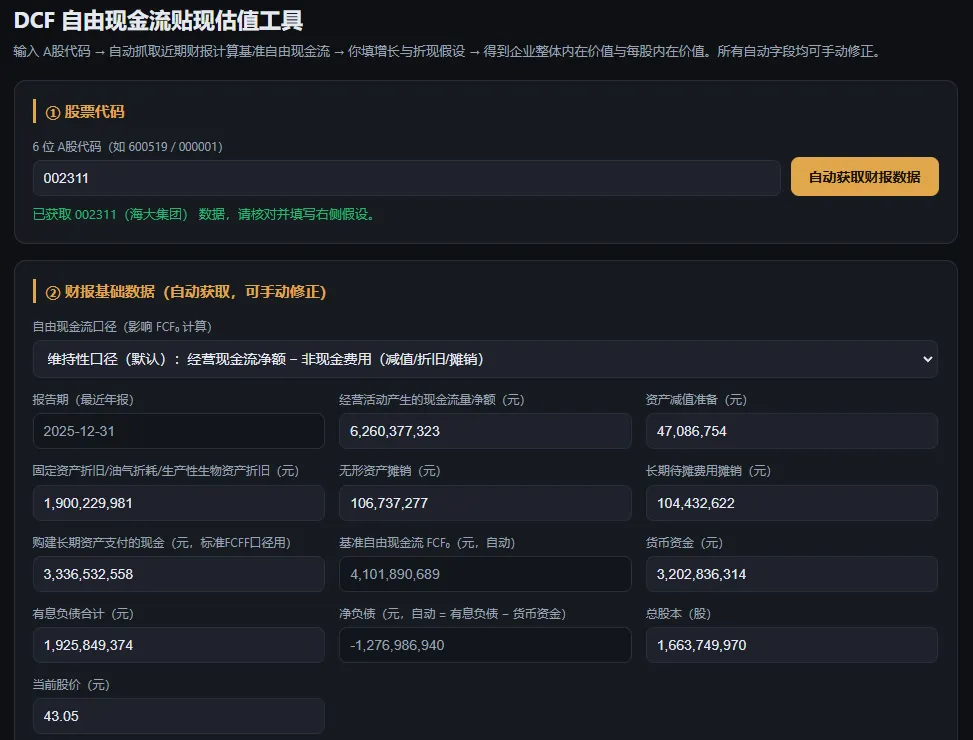
比如输入002311海大集团,工具自动获取2025年年报数据,这些数据是为了计算自由现金流基数的。 有两种计算方式,一种是我之前聊过的用经营活动现金流净额减去维持性资本支出,这个比较简便。 还有一种是标准版的公式,这两个都可以在工具中选择。 
现在也到了三季报公布阶段,这个数据其实可以手动更改一下,用三季报公布的一些数据和去年四季报的数据来估算2026年的年报数据,这样估算结果可能更贴近事实一些。 有了自由现金流基数后就该估算增长率了,我这里设置了两种情况,一种是保守的增长率,一种是积极的情况,获取财报数据后可以显示出营收、净利润、经营活动现金流以及净利润的增长率图表,为下面的估算提供思路。 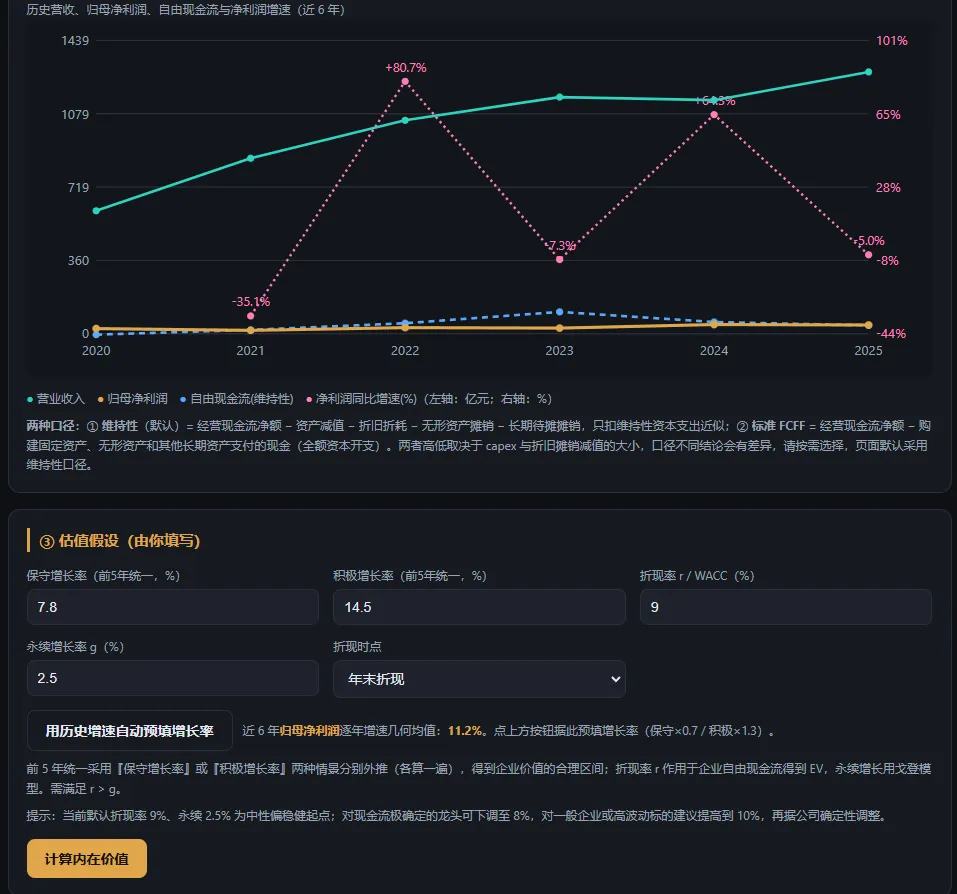
模型用的是两阶段估值,第一阶段是前五年的情况,第二阶段是永续增长阶段。 下面的保守增长率可以根据你的理解来手动修改,或者选择下面的用历史数据预填后再修改。 增长率的估算参考的是历史数据和对未来的理解,未来包括宏观层面和具体的行业情况以及企业本身的情况的未来展望。 折现率和永续增长这里用的是默认折现率9%和永续增长率2.5%。 折现率我的理解是无风险收益率加上沪深300的平均年化收益率,也即要求的收益溢价,大致是2%+6.5%左右。 永续增长一般认为是GDP的增长,当然这个增速是稳定阶段的增速,可以参考成熟市场国家增速,一般都会选用3%左右。 这两个数据下面也有敏感性测算: 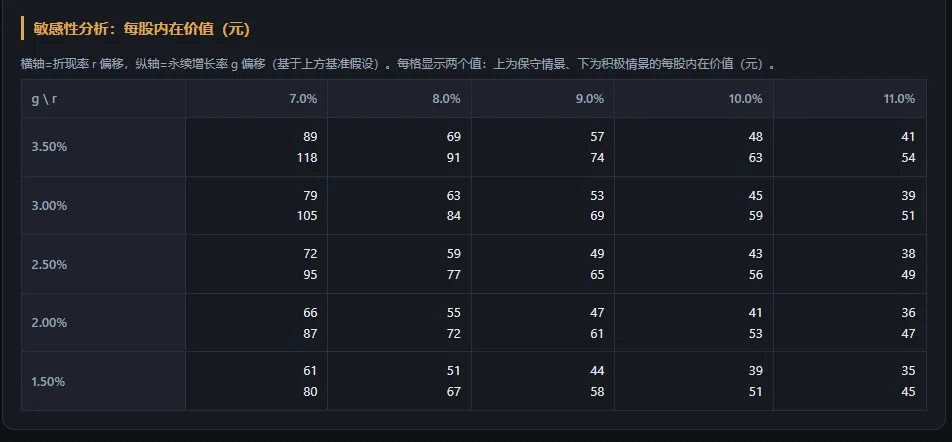
这是以海大集团为例给出的敏感分析,也从印证了之前说的这几个变量的变化对结果的影响很大。 以上都确认好后就可以点击计算了,结果如下: 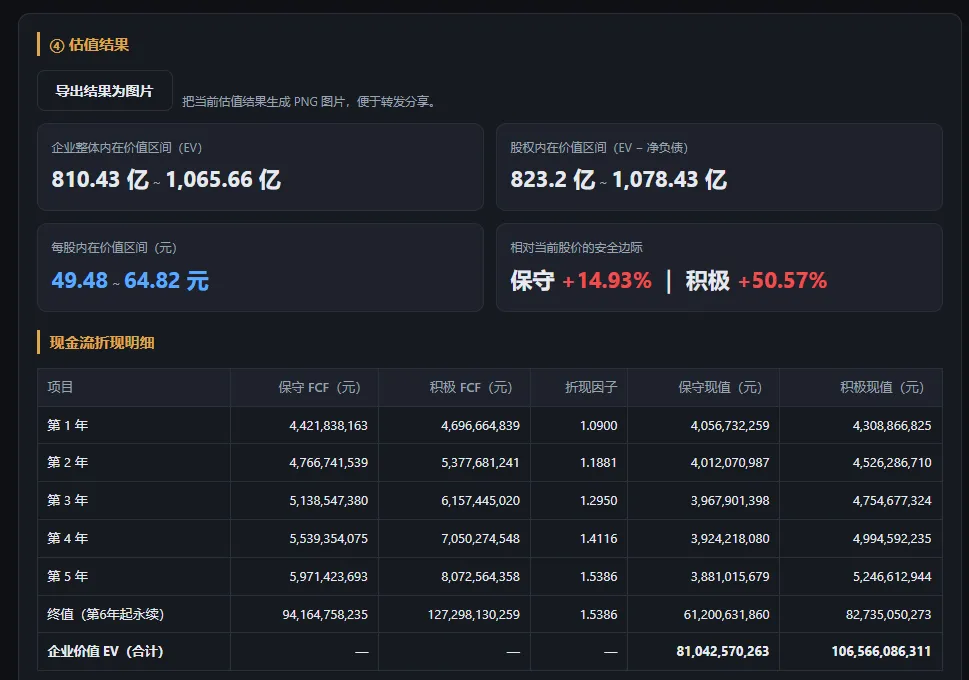
声明一下文章中涉及的个股是案例需要,计算的结果也是为了说明估值原理,不是企业的真实情况。 最后还需要再提醒,这个方法仅适用于现金流为正的企业,或者说净利润是正的企业,并且能维持好几年都是正的企业,而非周期股或亏损企业。 周期和未盈利企业可以采用相对估值方法来估算。 关于选股大家可以参考我这个选股条件:ROE过去五年≥ 10%、最新一期ROE≥ 12%、0 ≤预测PEG≥ 0.5、总市值≤ 1000亿、上市超一年、净利率>20%。 条件也许比较苛刻,大家可以参考自行调整。 最后是工具网址:https://dcf-valuation-tool.app.workbuddy.host/ 将来也许还会继续优化,大家可以持续关注公众号内容。 免责声明:本工具仅用于学习交流与估值方法演示,所有假设(增长率、折现率、永续增长)均由使用者自行设定,结果不构成任何投资建议。据此操作风险自负。