ARTICLE · 1209587
看懂美股 AI 估值回调:市场担心的不是增长停止,而是增长正在减速从微积分的二阶差分,看 高估值背后的预期变化
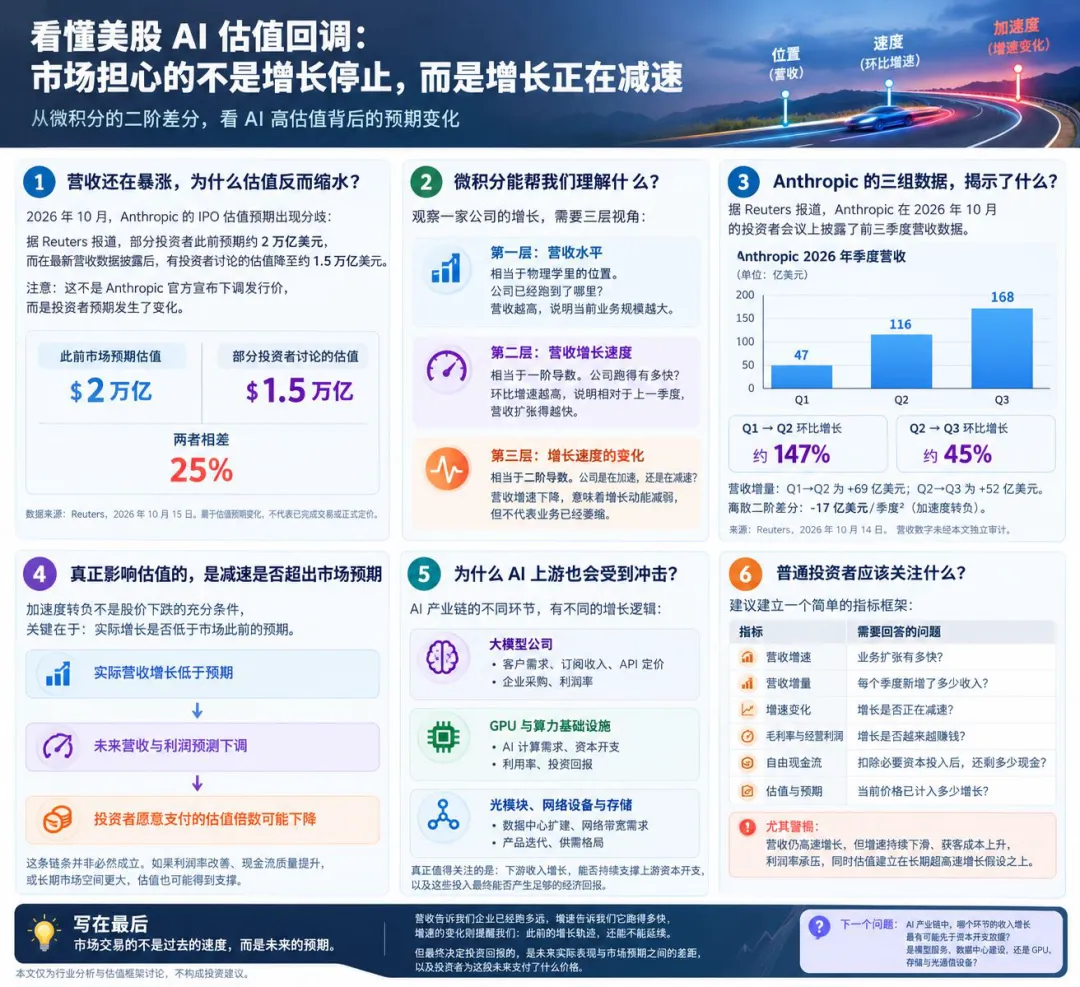
以下根据 Reuters 对 2026 年 10 月投资者会议的报道改写。季度营收数字来自投资者会议披露的报道,并非本文独立审计的数据。
看懂美股 AI 估值回调:市场担心的不是增长停止,而是增长正在减速
从微积分的二阶差分,看 AI 高估值背后的预期变化
一、营收还在暴涨,为什么估值反而缩水?
2026 年 10 月,Anthropic 的 IPO 估值预期出现明显分歧。
据 Reuters 报道,部分投资者此前对其 IPO 的估值预期约为 2 万亿美元,而在最新营收数据披露后,一些投资者讨论的估值降至约 1.5 万亿美元。注意,这不是 Anthropic 官方宣布下调发行价,而是投资者预期发生了变化。
更值得关注的是,估值预期的变化发生在营收继续高速增长的背景下。
此前市场预期估值
$2 万亿
部分投资者讨论的估值
$1.5 万亿
两者相差
25%
数据来源:Reuters,2026 年 10 月 15 日。属于估值预期变化,不代表已完成交易或正式定价。
问题来了:如果营收没有下跌,甚至仍在高速增长,为什么市场愿意给出的价格反而降低?
一个有解释力的角度,是区分增长的水平、增长的速度,以及增长速度的变化。
二、微积分能帮我们理解什么?
假设一家 AI 公司每个季度的营收都在增加,我们可以观察三个层次。
第一层:营收水平
相当于物理学里的位置。公司已经跑到了哪里?
营收越高,说明当前业务规模越大。
第二层:营收增长速度
相当于一阶导数。公司跑得有多快?
环比增速越高,说明相对于上一季度,营收扩张得越快。
第三层:增长速度的变化
相当于二阶导数。公司是在加速,还是在减速?
营收增速下降,意味着增长动能减弱,但不代表业务已经萎缩。
这也是理解高估值科技股的一把钥匙。
当一家公司的营收从 10 亿增长到 20 亿,再从 20 亿增长到 50 亿,市场看到的不只是收入翻倍,而是增长速度进一步提高。
但如果营收从 10 亿增长到 20 亿,再从 20 亿增长到 30 亿,公司依然在高速扩张,只是增长速度不再提高。
两家公司都在增长,资本市场对它们的定价逻辑却可能完全不同。
三、Anthropic 的三组数据,揭示了什么?
据 Reuters 报道,Anthropic 在 2026 年 10 月的投资者会议上披露了前三季度营收数据。
Anthropic 2026 年季度营收
单位:亿美元
Q1 → Q2 环比增长
约 147%
Q2 → Q3 环比增长
约 45%
来源:Reuters,2026 年 10 月 14 日。
第一眼看,营收从 47 亿美元增加到 168 亿美元,业务扩张十分惊人。
但进一步计算,可以发现一个变化。
* Q1 到 Q2:营收增加 69 亿美元。
* Q2 到 Q3:营收增加 52 亿美元。
也就是说,第三季度的营收仍比第二季度多出 52 亿美元,但新增营收比上一阶段少了 17 亿美元。
如果把每季度视为等长时间间隔,营收增量的变化为:
(168-116)-(116-47)=-17
单位是亿美元/季度。
这个负值可以理解为:在这三个观测点之间,营收的离散二阶差分为负。
它说明营收增长的加速度在减弱。
但这里需要一个重要限定:三个季度的数据只能告诉我们已经发生的变化,不能证明未来每个季度都会继续减速,更不能仅凭三个数据点就断言公司的长期增长趋势已经反转。
四、真正影响估值的,是减速是否超出市场预期
这是整篇分析最关键的一步。
如果市场原本预期一家 AI 公司未来几个季度还能维持 100% 以上的环比增长,那么实际增长降到 45%,就可能迫使投资者重新评估未来营收、利润和现金流。
但如果市场原本只预期增长 20%,实际增长达到 45%,那么即使增长速度相较上一季度下降,公司仍可能超出预期。
所以,加速度转负不是股价下跌的充分条件;增长路径低于市场此前的预期,才是估值下修的重要触发因素之一。
市场给企业估值,本质上是在给未来现金流定价。
可以把逻辑简化为:
实际营收增长低于预期
未来营收与利润预测下调
投资者愿意支付的估值倍数可能下降
这条链条并非必然成立。如果利润率改善、现金流质量提升,或者长期市场空间比预期更大,估值也可能得到支撑。
因此,投资者真正需要追问的不是“增长有没有放缓”,而是:
* 增长放缓是否已经反映在当前股价中?
* 放缓是暂时的,还是竞争格局发生了结构性变化?
* 公司能否把营收增长转化为可持续的自由现金流?
五、为什么 AI 上游也会受到冲击?
大模型公司的估值变化,不一定只影响大模型公司本身。
AI 产业链的投资逻辑,包含不同层次的预期:
* 大模型公司:取决于客户需求、订阅收入、API 定价、企业采购和利润率。
* GPU 与算力基础设施:取决于 AI 计算需求、资本开支、利用率以及投资回报。
* 光模块、网络设备与存储:取决于数据中心扩建、网络带宽需求、产品迭代和供需格局。
如果市场开始怀疑 AI 应用公司的收入能否持续覆盖巨额算力投入,那么投资者也会重新评估算力建设的速度与回报周期。
不过,这并不意味着大模型营收增速下降,就必然导致 GPU 或光模块需求下滑。
硬件订单可能提前签订,其他客户可能继续增加资本开支,推理需求也可能抵消部分训练需求变化。不同产业环节的增长周期并不完全一致。
真正值得关注的是:下游收入增长,能否持续支撑上游资本开支,以及这些投入最终能否产生足够的经济回报。
六、普通投资者应该怎样使用这个框架?
观察 AI 公司时,不妨建立一个简单的指标框架。
指标 需要回答的问题
营收增速 业务扩张有多快?
营收增量 每个季度新增了多少收入?
增速变化 增长是否正在减速?
毛利率与经营利润 增长是否越来越赚钱?
自由现金流 扣除必要资本投入后,还剩下多少现金?
估值与预期 当前价格已经提前计入了多少增长?
尤其需要警惕一种组合:营收仍然高速增长,但增速持续下滑、获客成本上升、利润率承压,同时估值又建立在长期超高速增长的假设之上。
反过来,如果营收增速下降,但利润率持续改善,资本开支效率提高,企业也可能变得更有价值。
因此,不能简单地认为“加速度为正就值得高估值,加速度为负就必须打折”。真正重要的是增长的持续性、盈利能力和价格中已经包含的预期。
写在最后:市场交易的不是过去的速度,而是未来的预期
Anthropic 的案例提醒我们,AI 产业的高速增长与资本市场的高估值,并不是一回事。
一家企业可以继续高速增长,同时不再值得此前那么高的估值;也可以在增长放缓时,因为盈利质量改善而获得更高的估值。
微积分的二阶差分,能够帮助我们识别增长路径的变化,却不能直接给出股票的买卖信号。
营收告诉我们企业已经跑多远,增速告诉我们它跑得多快,增速的变化则提醒我们:此前的增长轨迹,还能不能延续。
但最终决定投资回报的,是未来实际表现与市场预期之间的差距,以及投资者为这段未来支付了什么价格。
下一个值得观察的问题是:AI 产业链中,哪个环节的收入增长最有可能先于资本开支放缓?是模型服务、数据中心建设,还是 GPU、存储与光通信设备?
这比单纯寻找一个“加速度转负”的数字,更接近真正的投资分析。
本文仅为行业分析与估值框架讨论,不构成投资建议。