ARTICLE · 1256902
A股趋势分析:AI硬件没熄火,但最容易赚钱的阶段过去了
AI硬件没熄火,但最容易赚钱的阶段过去了
过去两年,买AI硬件似乎只需要回答一个问题:需求是不是真的?
现在,这个问题已经有了答案。光模块、PCB、国产算力、液冷、半导体设备材料,收入都在增长,部分公司甚至保持三位数增速。
但另一个现象同样醒目:截至2026年10月26日,五条产业链的代表公司近60天涨跌幅中位数全部为负。业绩还在向上,股价却开始后退。
这不是简单的“利好出尽”,也不等于产业周期结束。它更像一次定价规则的切换:市场不再只为需求付费,而开始追问增长能持续多久、利润能留下多少、估值是否已经透支。
一、五条赛道,已经不在同一种趋势里
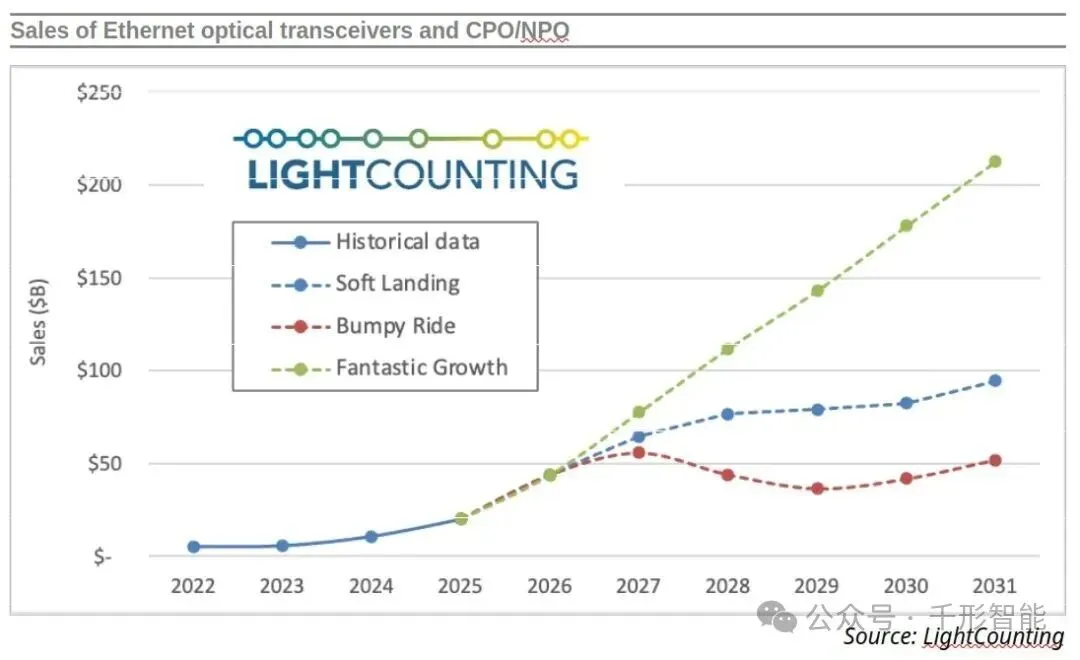
图:以太网光模块及CPO/NPO销售的三种情景预测,行业规模增长与增速回落可以同时发生(图源:LightCounting)
如果用一句话概括当下,就是:产业仍在扩张,股票已从比想象力转向比兑现力。
我用iFinD选取了15家代表性A股公司,每条产业链3家。半导体设备材料选取北方华创、中微公司、安集科技;国产算力选取海光信息、寒武纪、中科曙光;液冷选取英维克、申菱环境、高澜股份;光模块选取中际旭创、新易盛、天孚通信;PCB及覆铜板选取沪电股份、胜宏科技、生益科技。
这些样本不能替代行业指数,却足以显示五条产业链的不同处境。
光模块的中报业绩最强:样本营收、归母净利润增速中位数分别为100.3%和91.0%。 PCB的盈利与估值匹配相对更好:中报归母净利润增速中位数为73.7%,静态PE中位数约49.8倍。 半导体设备材料保持稳健:中报营收增速中位数为33.7%,全年一致预期净利润增速中位数为36.9%。 国产算力增长快但估值最高:中报营收增速中位数为66.5%,静态PE中位数约180.8倍。 液冷的预期差最大:行业需求高速增长,样本中报归母净利润增速中位数却为-14.3%。
股价给出的反馈更加直接。年初至今,PCB样本上涨36.0%,半导体设备材料上涨12.7%;同期光模块下跌2.3%,国产算力下跌8.6%,液冷下跌14.6%。同期沪深300下跌11.4%。
这说明市场并没有无差别抛售AI硬件,而是在重新排序:已兑现的利润、尚未兑现的利润和纯粹远期预期,开始获得完全不同的价格。
二、半导体设备材料:慢变量没有反转
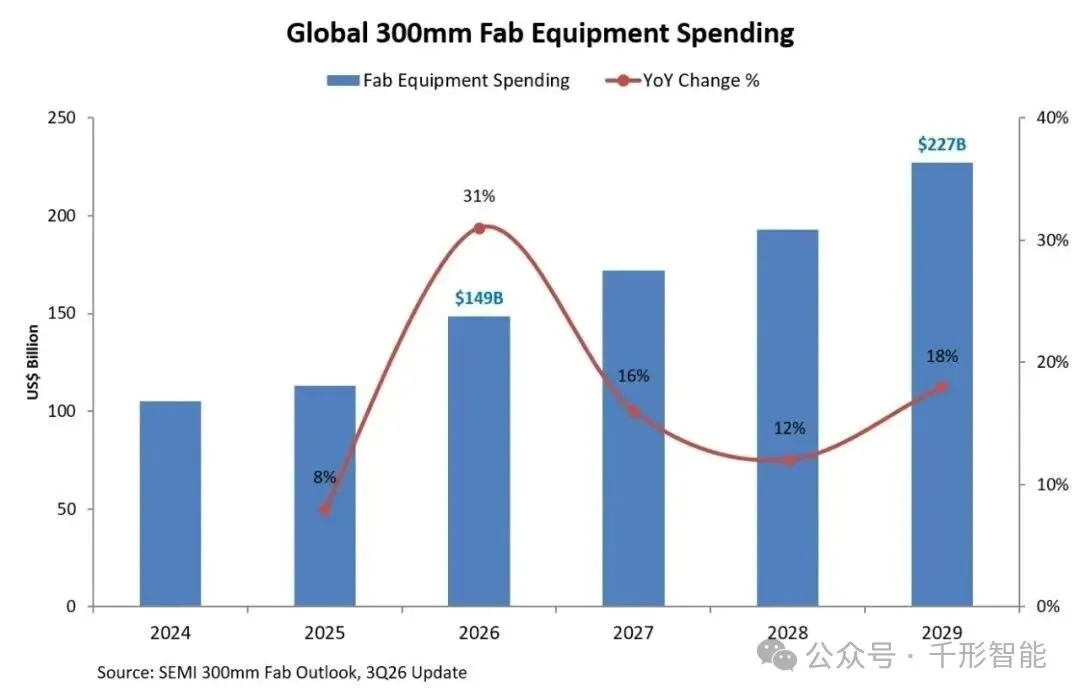
图:全球300mm晶圆厂设备投资预计2026年达到1490亿美元,并在此后继续增长(图源:SEMI)
五条产业链里,半导体设备材料最容易被两种情绪来回拉扯:出口管制收紧时,市场担心供应链;板块上涨后,又担心国产替代已经充分计价。
回到产业本身,资本开支仍有支撑。SEMI在2026年10月预计,全球300mm晶圆厂设备投资2026年达到1490亿美元,同比增长31%;2027年预计再增长16%,到2029年达到2270亿美元。AI、先进逻辑和存储扩产,构成这轮投资的主要底座。
国内公司的收入也在验证需求。2026年上半年,北方华创、中微公司、安集科技营收分别同比增长24.9%、34.9%和33.7%。这不是单纯的概念行情,订单已经逐步转化为收入。
但设备和材料不能按同一种节奏理解。
设备更像资本开支的直接映射。刻蚀、薄膜沉积、清洗、量检测、先进封装设备,一旦进入客户产线,后续订单具有较强连续性。需要盯的是新签订单、合同负债、验收和回款,而不是只看下游宣布了多少投资。
材料则是另一种生意。验证周期长,替换成本高,真正放量后客户黏性更强。CMP材料、电子特气、湿化学品、高端光刻胶的国产化进度并不一致,不能用一个“国产替代率”概括所有环节。
我的判断是,未来6—12个月,这条产业链仍是中期向上、短期高波动。设备订单可见度相对较高,材料更依赖验证突破。板块内部将从“有没有国产替代”转向“谁已经进入主流产线、谁能持续验收”。
最大的风险不是长期逻辑突然消失,而是资本开支递延、验收放慢,以及高估值下业绩略低于预期带来的剧烈回撤。
三、国产算力与液冷:需求真实,利润要另算
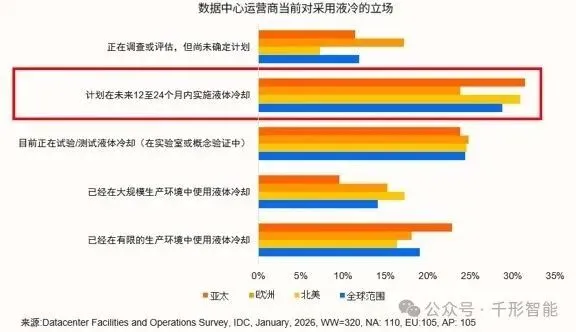
图:数据中心运营商液冷采用进度调查,未来12至24个月仍有较多部署计划(图源:IDC)
国产算力和液冷有一个共同点:需求都很容易讲清楚,利润却不能直接从需求推导出来。
国产算力:从“有芯片”走向“有好用的系统”
政策方向已经从单点芯片扩展到完整系统。《“人工智能+制造”专项行动实施意见》明确提出,支持高端训练芯片、端侧推理芯片、人工智能服务器、高速互联和智算云操作系统等关键技术。
公司业绩也在快速增长。2026年前三季度,海光信息营收同比增长57.6%,归母净利润增长45.1%;寒武纪营收增长106.8%,归母净利润增长131.5%。
真正需要警惕的是估值与增长之间的赛跑。海光信息、寒武纪、中科曙光的中报营收增速中位数达到66.5%,但年初至今股价涨跌幅中位数为-8.6%,静态PE中位数仍约180.8倍。市场不是不承认增长,而是在追问:更高的增长,是否足以消化已经很高的预期?
下一阶段的竞争焦点也不会只停留在单卡参数。先进制造和HBM供给、显存与互联、编译器和框架适配、超节点稳定性、集群利用率,共同决定“可用算力”的成本。
国产算力仍是长期主线,但未来更像个股和产业进展的阿尔法,而不是整个板块无差别上涨。推理需求扩容是机会,能效、软件生态和交付能力则是必须跨过的门槛。
液冷:行业很热,报表未必同步发热
液冷的产业数据足够强。IDC统计显示,2026年上半年中国液冷服务器厂商收入同比增长153.1%,未来五年出货量复合增速预计接近49%;冷板式液冷当前占比约90.2%。
与此同时,英维克、申菱环境、高澜股份的中报归母净利润增速中位数却是-14.3%。前三季度,英维克营收增长22.9%,归母净利润仍下降7.6%;高澜股份则明显改善,归母净利润增长76.8%。
这组反差说明,行业规模和公司利润之间还隔着项目确认、产品结构、价格竞争、良率和机房改造。
液冷也不只是冷板和CDU。高密度机柜与超节点普及后,快速接头、泵阀、管路、Manifold、机房侧改造和系统集成交付都会获得增量。但采购从单台服务器转向整柜,也会提高供应商的交付与验证要求。
未来6—12个月,液冷的行业趋势可能比报表趋势更强。判断板块是否真正走强,不能只看订单新闻,要看液冷收入占比、毛利率和经营现金流能否同步改善。
四、光模块与PCB:最强业绩,最高预期
如果把“当期业绩”作为唯一标准,光模块和高端PCB仍是五条产业链里最突出的两个方向。但它们面对的问题也一样:市场已经开始为2027年定价。
光模块:绝对规模增长,不等于增速永远上升
LightCounting最新预计,2026年以太网光模块市场增长约120%。但它同时提醒,超级周期的增长率可能正在见顶。即使更乐观的情景中,2027年市场仍增长,增速也会低于2026年;供应链补库存、重复下单和价格下降,可能放大周期波动。
A股样本的中报数据印证了高景气:中际旭创、新易盛、天孚通信营收增速中位数为100.3%,2026年一致预期净利润增速中位数为111.2%。与此同时,三家公司近60天股价涨跌幅中位数为-31.3%。
这正是光模块当前最核心的矛盾:2026年很好,市场却已经在问2027年还能有多好。
短期看,收入主力仍是800G和1.6T可插拔模块。CPO、NPO代表中期技术演进,但不能把概念直接当成当期利润。新路线还可能重新分配价值量,光引擎、外置光源、FAU、硅光、耦合与测试环节受益,不代表所有传统模块厂天然受益。
光模块并未失去景气,只是从“估值与盈利一起上修”,进入“盈利预测上修必须跑赢估值下修”的阶段。
PCB:高端结构性景气,不能外推到所有板厂
PCB样本是另一组强势数据。沪电股份、胜宏科技、生益科技中报营收增速中位数为50.0%,归母净利润增速中位数为73.7%;2026年一致预期净利润增速中位数约93.0%,静态PE中位数约49.8倍。
AI服务器和高速交换机对PCB的拉动,不只是面积增加,更是层数、材料、加工难度和可靠性要求提升。高多层板、高速低损耗覆铜板,以及配套的高端材料,获得了比普通消费电子PCB更强的景气。
因此,PCB不能整体乐观,也不能整体悲观。高端料号认证、量产良率和客户结构,比单纯宣布扩产更重要。随着新产能释放,竞争会从“有没有产能”转向“谁能稳定交付高端产品”。
在五个方向中,高端PCB当前的盈利与估值匹配度相对更好,但近60天样本同样下跌28.5%。这提醒投资者:基本面相对较好,从来不等于股价可以忽略波动。
五、未来6—12个月,决定股价的不是故事
把五条产业链放在一起,我的基准判断是:
产业景气度上,光模块与高端PCB仍领先,液冷与国产算力紧随其后,半导体设备材料保持稳健扩张。
如果把估值和兑现难度一起考虑,高端PCB的匹配度相对更好,光模块次之;半导体设备材料偏稳健,液冷需要利润验证,国产算力对增长兑现的要求最高。
这不是目标涨幅排名,更不是个股买卖建议,而是一种观察框架。接下来真正值得跟踪的,是五组可以验证的数据:
还要警惕一个共同风险:当AI基础设施投资越来越依赖融资和远期回报,任何资本开支下修都会沿着芯片、光模块、PCB、液冷和设备材料迅速传导。产业趋势向上,不代表各个环节都能免疫周期。
结语:从“买赛道”到“验业绩”
AI硬件没有熄火。算力需求、网络带宽、功率密度和半导体资本开支,仍在推动真实的产业扩张。
但最容易赚钱的阶段,往往是需求刚被看见、盈利还没被充分讨论、所有公司一起获得估值溢价的阶段。现在,这个阶段正在过去。
接下来,决定回报的不再只是“你在不在AI产业链”,而是三个更具体的问题:订单是否真实,利润是否兑现,价格是否已经透支。
增长仍然重要,增长的质量开始更重要。
这五条产业链里,你接下来最想跟踪哪一组指标?欢迎留言讨论。
参考来源
注:文中样本中位数不代表行业指数;一致预期会随分析师调整而变化;静态PE不等于远期估值。文章仅作产业研究交流,不构成投资建议。