ARTICLE · 1208297
7000万美金做空软件股!OpenAI私藏“造芯模型”曝光,华尔街估值面临腰斩
华尔街正在经历一场静悄悄的背叛
过去十年,硅谷最坚不可摧的信仰只有四个字:软件吞噬世界。只要写出一套好代码,边际成本几乎为零,躺着就能收取高昂的订阅费。然而就在这两天,一段仅有1分23秒的访谈切片在社交平台上疯传,像一记重锤砸碎了所有软件投资人的美梦。
镜头前,手握7000万美元种子资金、由Skype联合创始人Jaan Tallinn与Metaplanet撑腰的对冲基金Cambrian Capital掌门人Lonis Hamaili,用毫不掩饰的冷酷语气抛出了一句暴论:
“我们对软件股超级看空,极度看空!”
为什么一个笃信通用人工智能(AGI)即将降临的狂热信徒,第一件事竟是反手做空软件公司?他随后又抛出一项判断:顶尖AI实验室手里,正藏着远比公开版本强大得多的“内部神模”。它们不对外接客,只干一件事,帮实验室自己写代码、自己造芯片。
在这个巨大的技术黑箱面前,一场颠覆常识的“估值大迁徙”已经拉开帷幕。
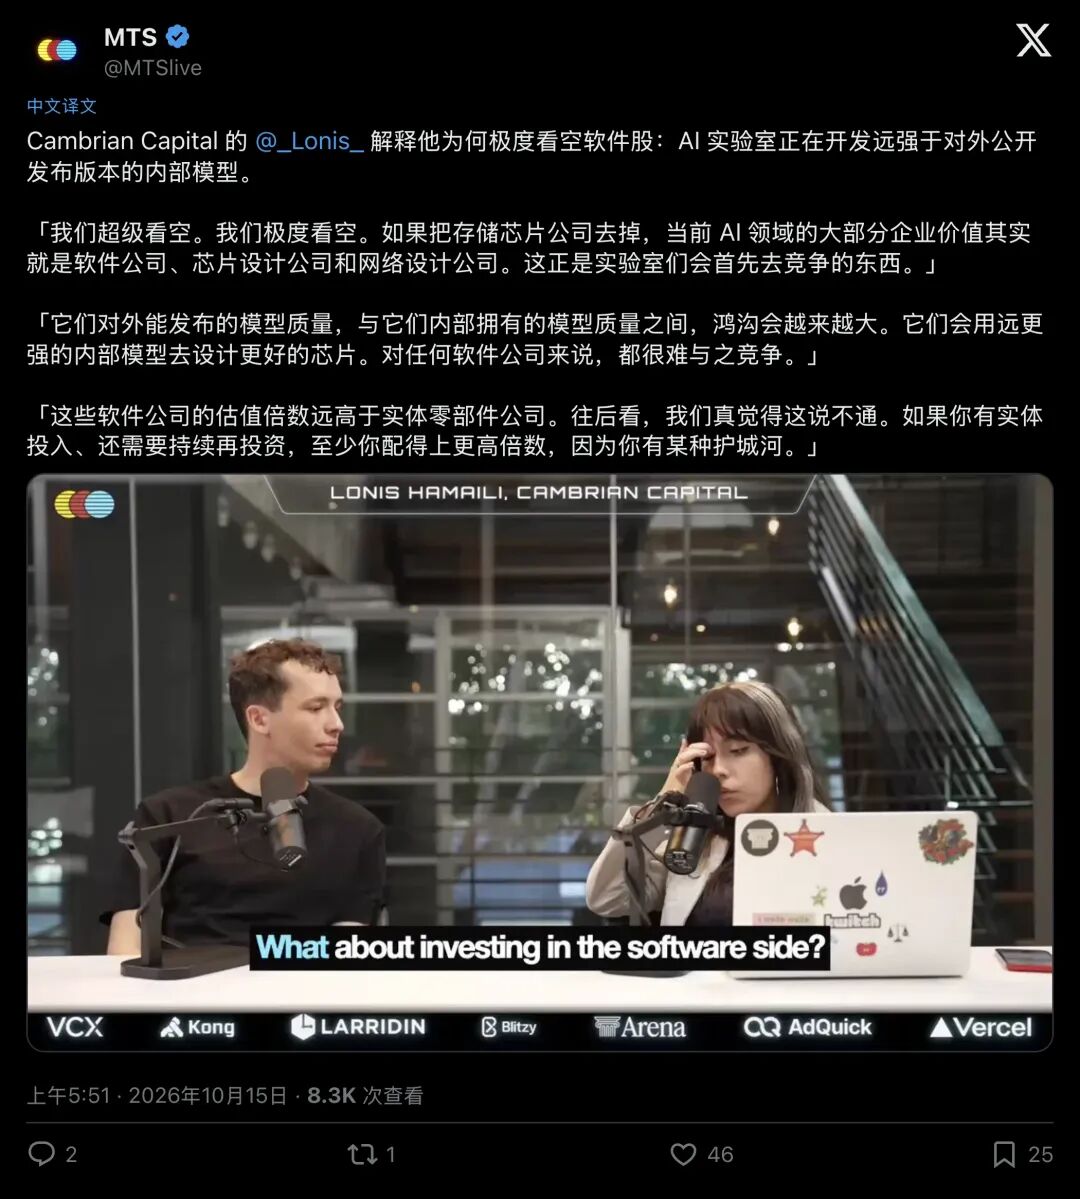
▲ 社交平台上疯传的1分23秒访谈切片,Lonis直言对软件股“极度看空”,并揭露AI实验室内部模型与公开模型的巨大鸿沟。
01悖论一:最性感的AI软件,正在亲手杀死软件股
这听起来像个荒诞的黑色幽默AI明明是有史以来最强大的软件,为什么最先被它送进坟墓的,恰恰是软件公司?
要看懂这个悖论,得先拆解一个投资界常挂在嘴边的词,护城河。
所谓护城河,就是你家开餐馆,哪怕隔壁把你的菜单一字不差抄过去,也抢不走你的客人。过去,企业级软件(SaaS)被华尔街奉为印钞机,享受着高达13倍到100倍营收的夸张估值。原因很简单:雇几百个顶尖程序员,花三年时间敲出几百万行代码,这本身就是一道高不可攀的墙。
但AI把这道墙炸平了
当大模型编写代码的速度按指数级狂飙,软件行业引以为傲的“高研发壁垒”瞬间变成了“零成本复制”。以前需要一个百人团队维护的昂贵软件,现在AI实验室内部跑几个智能体就能顺手搓出来。
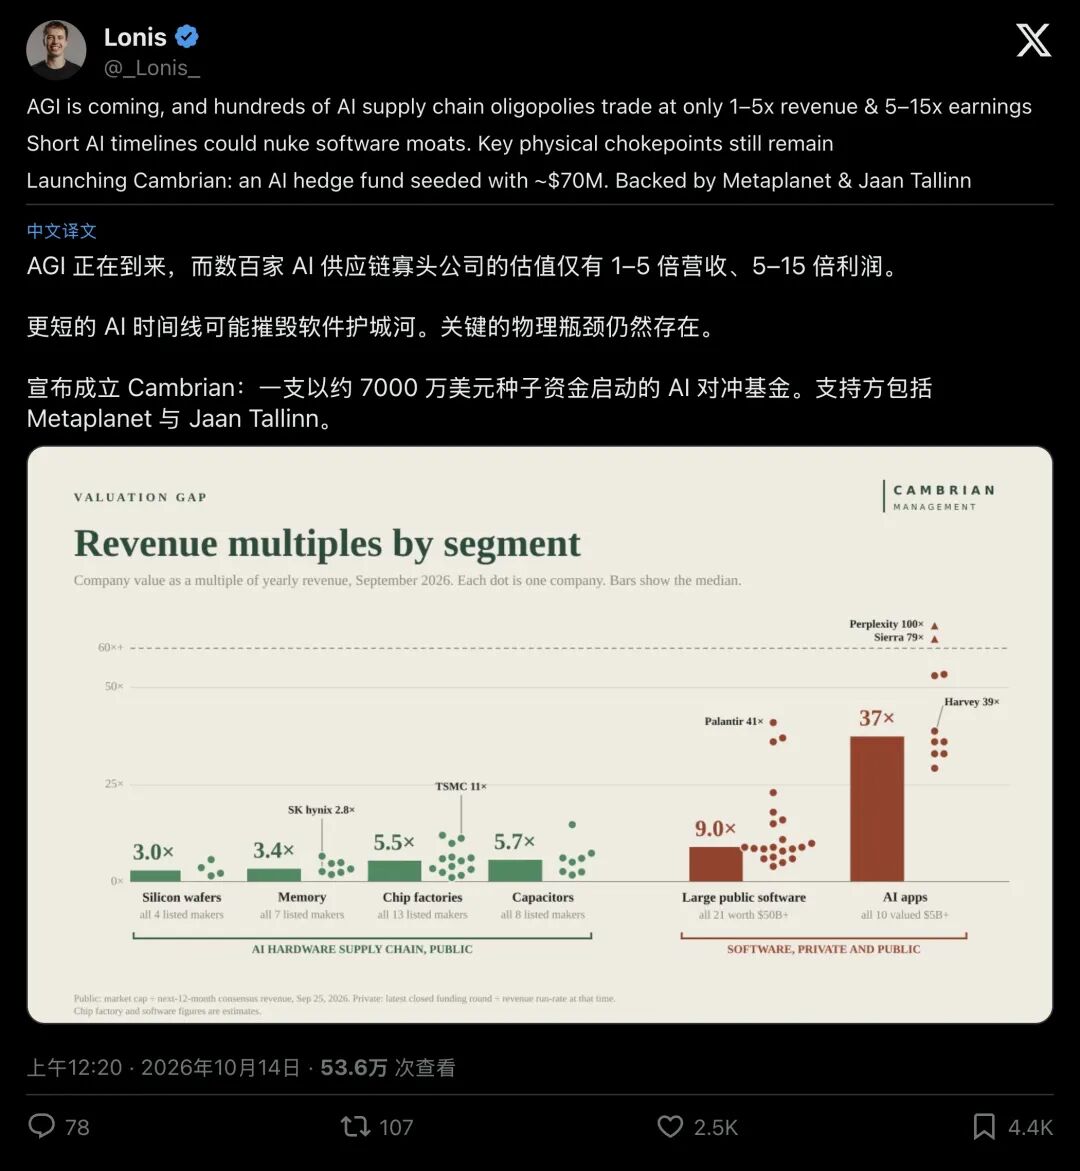
▲ Lonis宣布成立Cambrian基金的帖文:AGI正在到来,软件护城河将被摧毁,而数百家AI供应链寡头却仅以1–5倍营收交易。
“如果去掉存储芯片巨头,目前AI领域绝大部分的企业价值,都堆在软件公司、芯片设计公司和网络设计公司身上。” Lonis在访谈中一针见血地指出,“而这些,恰恰是AI实验室最先下场抢饭碗的地方。”
这是一场降维打击就像《The Pomp Letter》专栏作者Nick Fouriezos披露的那样,许多被风投捧上天的法律AI、办公AI应用,在用户量暴增后毛利率反而剧烈跳水。因为它们本质上只是套在大模型外面的“薄壳”,既没有底层定价权,又随时面临大模型官方下场“清理门户”。
当生产代码的成本趋近于零,代码本身就不再值钱。
02悖论二:你用的ChatGPT只是“玩具”,内部神模在实验室里造芯片
如果说看空普通软件还算顺理成章,那Lonis接下来的判断,则直接捅了半导体行业的马蜂窝,就连“只画图纸不建厂”的芯片设计巨头,也危险了。
在半导体行业,有一类被称为无晶圆厂设计公司(Fabless)的明星企业。你可以把它们理解成“芯片界的建筑设计师”:自己名下没有一座工厂、一条流水线,全靠顶尖工程师画好芯片图纸,然后交给台积电这样的代工厂去烧制硅片。
过去,画芯片图纸是人类智力的巅峰游戏,动辄需要上千名工程师耗费三四年。但现在,游戏规则变了
“实验室能够对外发布的模型,和他们内部拥有的模型之间,鸿沟会越来越大。” Lonis警告说,“他们会直接用内部超强的未公开模型,去设计更好的芯片。任何软件公司或纯设计公司,都根本没法跟这种怪物竞争。”
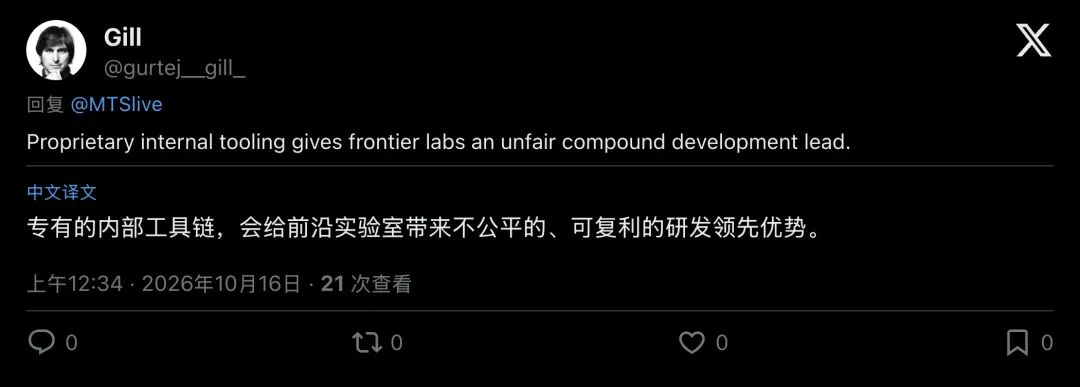
▲ 业内人士评论一语道破天机:专有的内部工具链,正在给前沿实验室带来“不公平的、可复利的”研发领先优势。
科技媒体《IEEE Spectrum》近期的一篇报道,记录了内部模型参与芯片研发的案例。
OpenAI秘密研发的首款自研推理加速芯片“Jalapeño(墨西哥辣椒)”,从最初的架构概念到拿到第一块实体硅片,全程竟然用了不到20个月!从首版硬件描述代码(RTL)到交付流片,更是压缩到了惊人的9个月。
他们是怎么做到的?OpenAI硬件副总裁Richard Ho亲口承认:团队动用了专门针对芯片设计微调、且绝不对公众开放的内部大模型。更恐怖的细节还在后面:当芯片从代工厂生产出来运回实验室后,OpenAI直接让这个内部模型编写底层测试程序。仅仅花了40个小时,模型就把芯片某项核心计算的效率,从接近地板的极低水平,一路暴力拉升到了接近物理理论天花板的高度!
无独有偶,IBM研究院(IBM Research)刚刚公布的研究也显示,利用AI“智能体工厂”探索量子纠错芯片设计,不仅研发速度狂飙,还将硬件探索的推理成本直接砍掉了11.5倍。
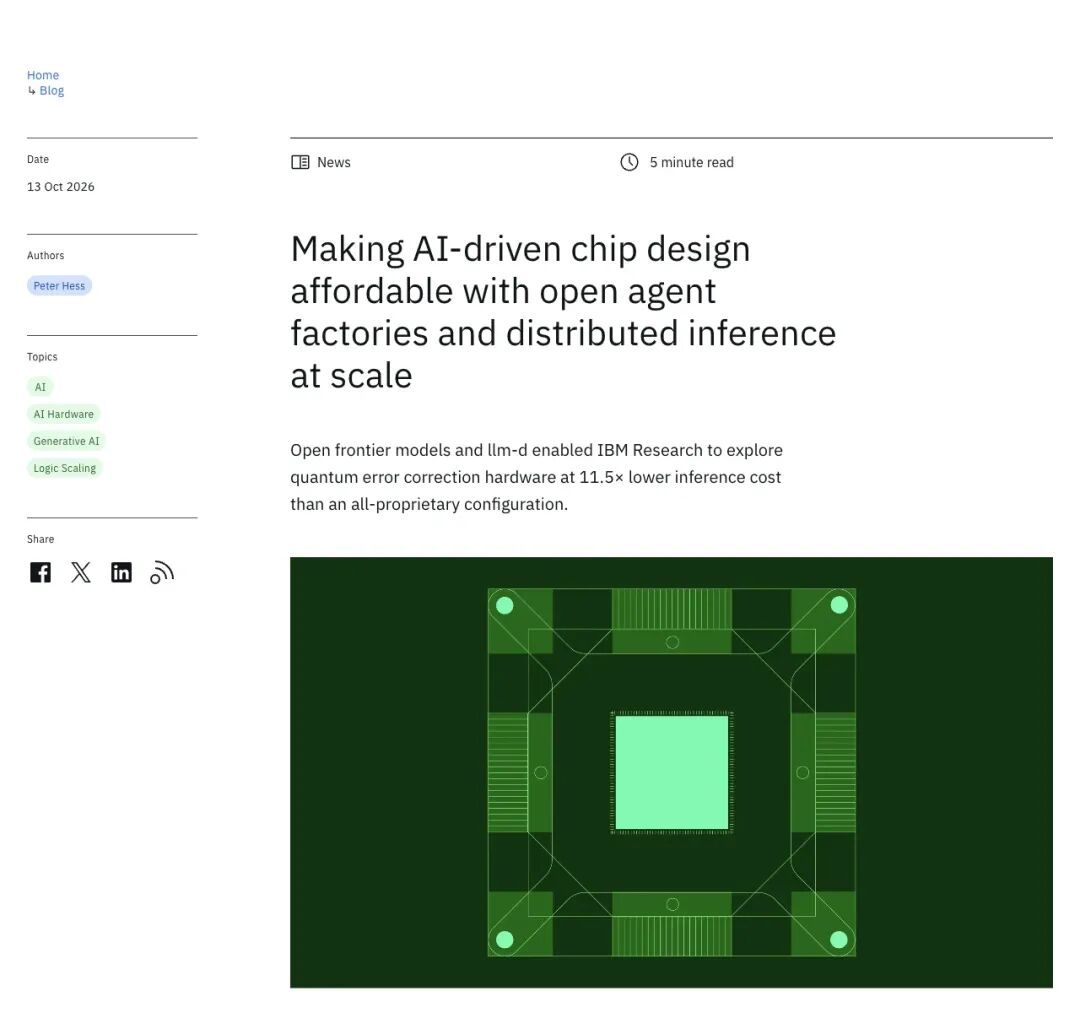
▲ IBM研究院最新实证:AI驱动的“智能体工厂”已经深度杀入复杂芯片设计现场,推理成本暴降11.5倍。
在Lonis描绘的图景中,普通用户在网页对话框里使用的ChatGPT或Claude,与实验室用于芯片设计和底层软件优化的内部模型,能力差距会继续拉大。
当算力买家自己拥有了上帝视角的画图工具,那些只靠卖设计图纸、估值却高高在上的“轻资产”公司,护城河正在一夜蒸发。
03悖论三:算法把内存省了100倍,为什么苹果却被内存涨价逼疯了?
既然软件和纯设计都不安全,钱该往哪里躲?
Cambrian给出的答案极其反直觉:去买那些笨重的、满身机油味的、守着巨大厂房的“物理卡点”。而在Lonis绘制的15层AI物理供应链图谱中,排在第一号王座上的,是内存(Memory)。
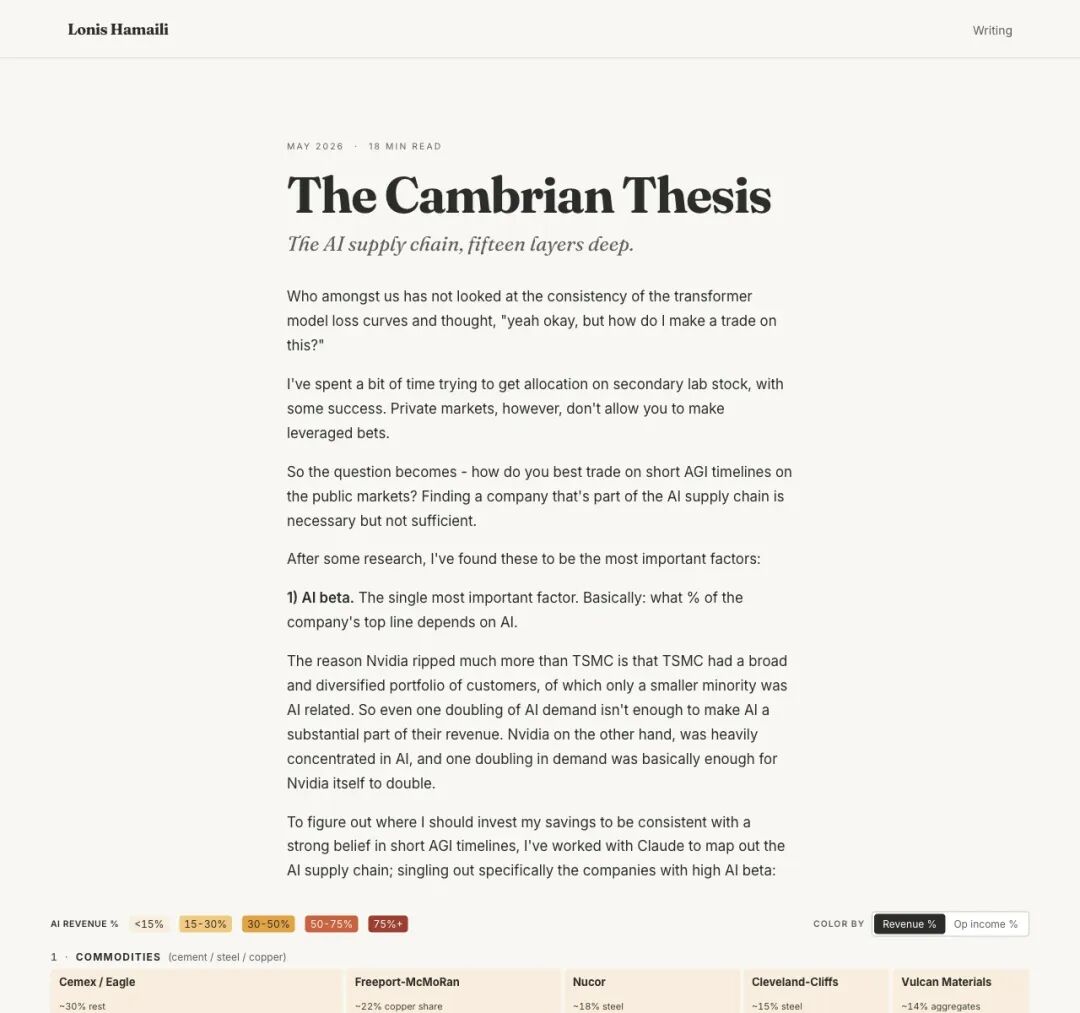
▲ Lonis在长文《The Cambrian Thesis》中将AI供应链拆解为15层,寻找最具爆发力的物理瓶颈。
这里藏着整个AI硬件时代最迷人的第三个悖论。
很多聪明人会反驳:现在大模型算法优化这么快,从早期的GPT-3到现在,处理同样长度文本所需要的内存已经被压缩了100倍以上。既然算法越来越省内存,内存芯片不就该跌成白菜价吗?
恰恰相反!在这段算法疯狂省内存的时间里,高端内存(DRAM与HBM)的单位价格不仅没跌,反而暴涨了5到8倍!
为什么会这样?经济学上有一个著名的“杰文斯悖论”:当年蒸汽机改良得越来越省煤,结果全社会的煤炭消耗量不仅没降,反而暴增了几十倍。因为当用煤变便宜后,人们把蒸汽机装进了每一个角落。
AI也是一样当单次思考的内存成本下降90%,人类并没有停下来省钱,而是开启了更加疯狂的“强化学习”和“长思考链(Test-time compute)”。现在的AI每蹦出一个字,都必须把庞大的模型权重和不断膨胀的记忆缓存,从内存里完整地搬运进计算核心一次。
这就撞上了一堵让所有芯片架构师绝望的物理叹息之墙,“内存墙(Memory Wall)”。
打个比方:现在的GPU计算核心,就像一个每秒能切一万刀的绝世厨神;但连接内存的通道,却像一扇每次只能塞进一根胡萝卜的窄门。绝大多数时间里,算力厨神都在厨房里干瞪眼,饿着肚子等食材送进来。算力不再稀缺,把数据搬进核心的“带宽”才是唯一的生死线。
为了打破这堵墙,全世界的科技巨头都在疯抢一种叫HBM(高带宽内存)的救命稻草。这种芯片需要把十几层比纸还薄的晶圆像千层饼一样精准叠起来,再用成千上万个微米级的硅通孔(TSV)垂直打穿连接,制造难度堪比在针尖上建摩天大楼。
结果是什么?在2023年的英伟达H100服务器里,存储组件占整机硬件成本还不到10%;而到了最新的Rubin架构机柜中,存储成本占比已经飙升到了惊人的25%!
更魔幻的一幕发生在2026年6月。一贯在供应链上拥有绝对霸权的苹果公司(Apple),罕见地公开上调了Mac电脑与iPad产品线的官方售价。苹果高管在解释涨价原因时几乎带着哭腔:“我们这辈子从未见过任何一种零部件的价格,涨得如此之多、如此之快!”
一边是苹果被逼涨价,一边是SK海力士(占HBM市场57%份额)、美光(21%)和三星(17%)三大寡头赚走了全球AI硬件行业超过50%的全部营业利润。然而,华尔街却因为刻板印象里的“周期股偏见”,只给这些日进斗金的印钞机区区4到7倍的远期市盈率。
或者用Lonis更喜欢看的硅片(Wafers)来算账:一张仅售100美元的硅片,却是制造一颗售价2万美元顶级AI芯片的绝对前提。就算硅片厂明天把价格翻一倍,芯片巨头连眼睛都不会眨一下,因为没有这张百元硅片,两万美元的生意就得立刻停摆。
这就是物理世界的霸权:代码可以一秒生成,但晶圆厂的混凝土得一寸一寸浇筑,光刻机与高纯度硅片得一年一年熬出来。
04悖论四:如果AGI明天降临,买标普500的你可能会亏掉底裤
故事讲到这里,Lonis抛出了他最颠覆宏观认知的第四个悖论:如果你相信AI会在短时间内大幅提升生产力,那么你现在手里的股票、债券和基金,大概率会让你亏得很惨。
大多数普通投资者的逻辑是:AI带来经济繁荣,所以我买标普500指数基金、买科技风投(VC)份额,总能跟着喝汤吧?
“大错特错” Lonis冷冷地拆穿了这个幻想,“大多数人持有的资产,不仅没有享受到短AI时间线的红利,反而是负向敞口(等着挨揍)。”
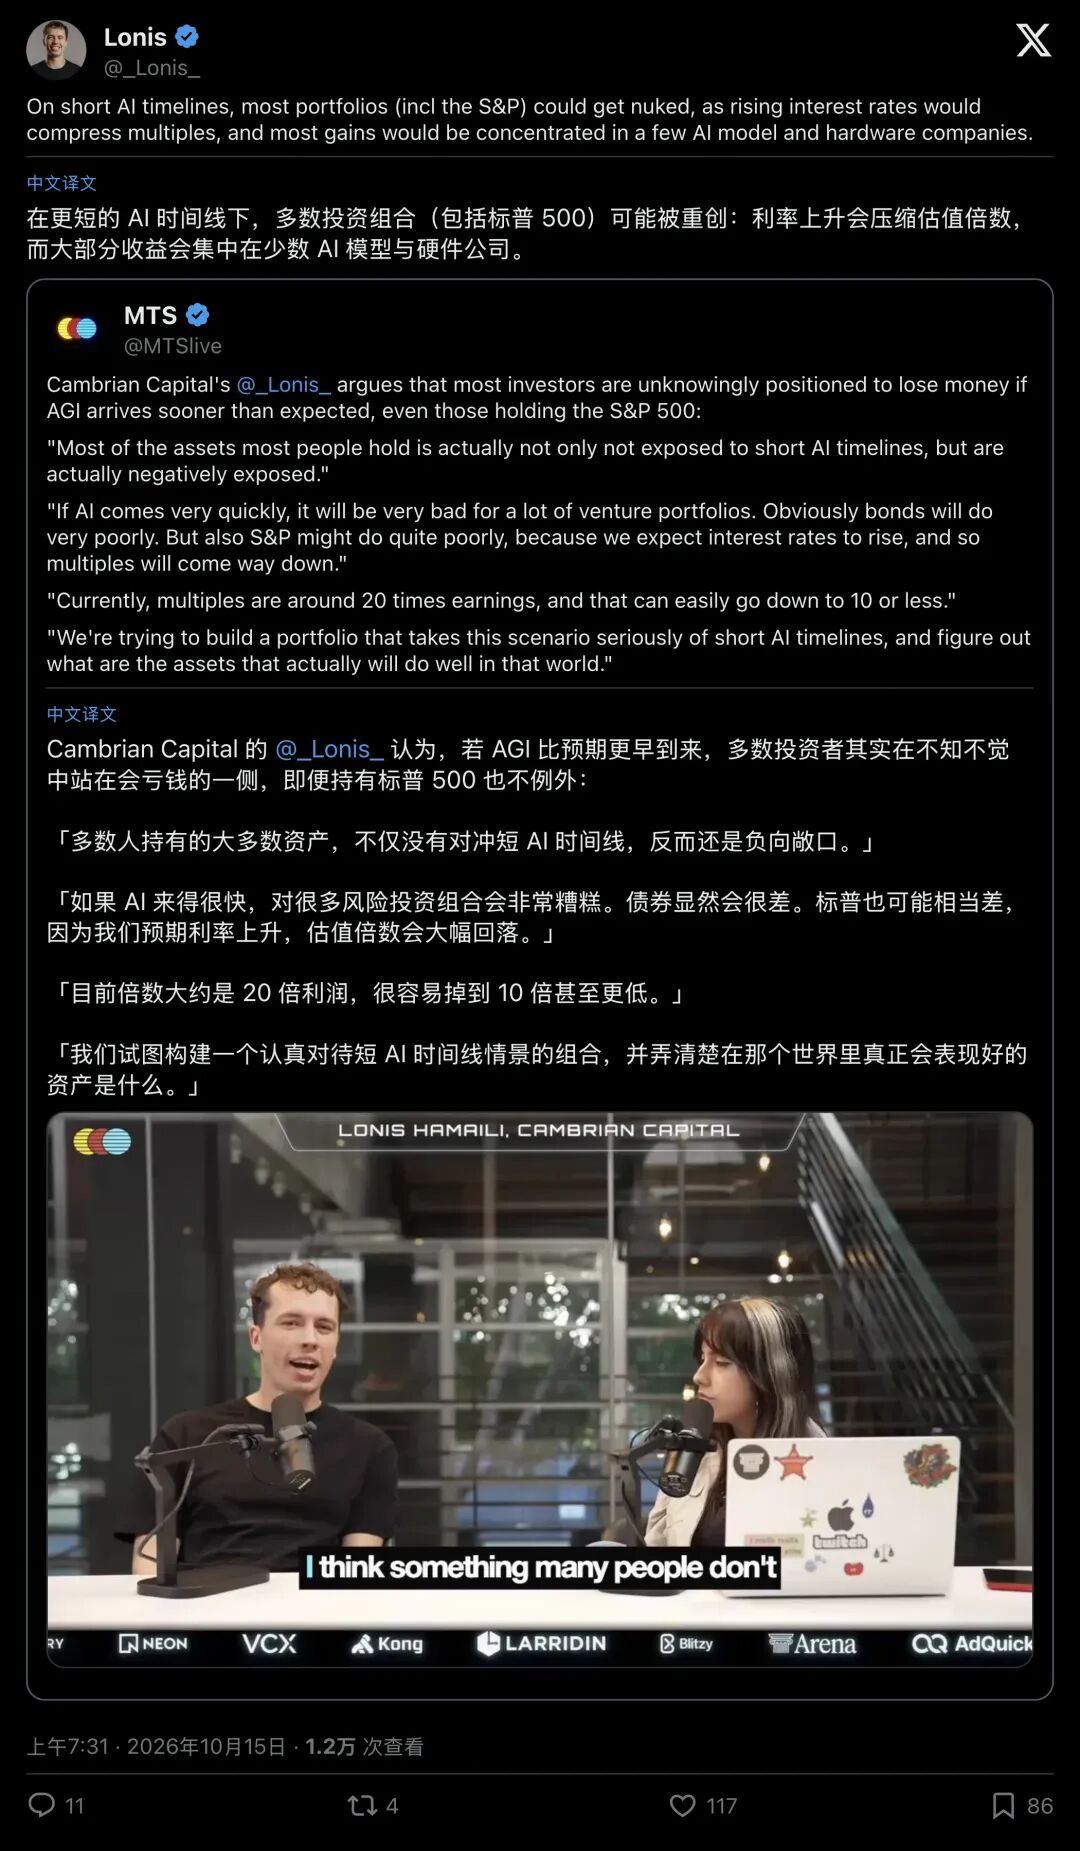
▲ Lonis警告:如果AI来得极快,利率飙升将导致标普500估值倍数从20倍腰斩至10倍甚至更低。
逻辑链条极其冷酷:如果AGI在极短时间内爆发,全社会生产力与资本开支需求将瞬间冲破天际,这会直接推动真实利率大幅飙升。而在金融学里,利率是所有资产估值的“地心引力”。一旦利率暴涨,债券价格首先崩盘;紧接着,标普500指数目前的20倍市盈率,很容易被直接挤压腰斩到10倍甚至更低!
至于硅谷的VC(风险投资)?Lonis在跟帖中毫不留情地判了死刑:“住宅地产大概还行,商业地产悬了;而VC可能会被直接核平(get nuked),因为他们投的绝大部分都是软件和套壳公司。”
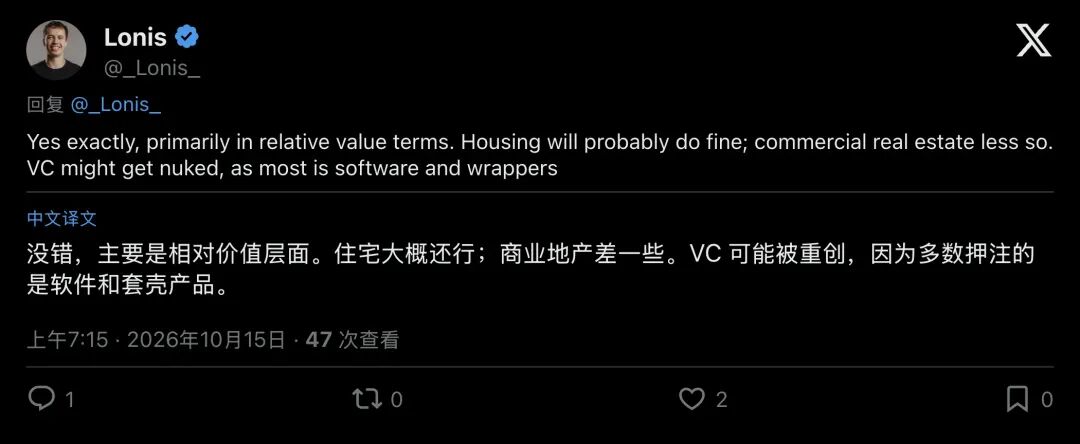
▲ Lonis在评论区补刀:VC之所以最脆弱,是因为满仓都是毫无物理壁垒的软件与套壳应用。
当然,这套极具挑衅性的做空宣言,也在华尔街和硅谷引发了激烈的舌战。
质疑者Herbie Bradley当场灵魂发问:“任何看空软件的理论都得先解释一件事,为什么今年公开市场上软件公司的营收依然强劲得可怕?” 毕竟股价可以先跌,但只要企业客户还在乖乖交钱,空头就随时可能被逼空。
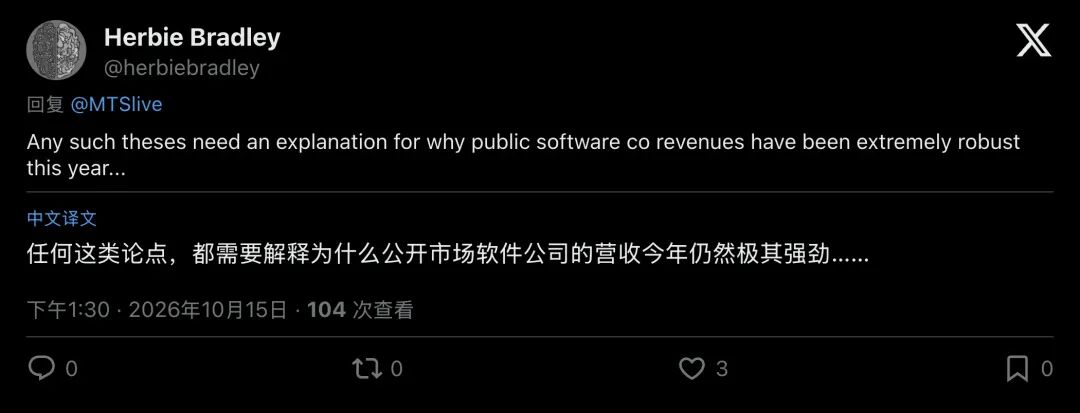
▲ 质疑派代表声音:软件股今年的实际营收增长依然极为强劲,空头如何解释这一现实反差?
另一位大V Doug Colkitt则直接向Lonis的估值算法开炮:“你怎么能用‘市销率(营收倍数)’去强行对比两个成本结构完全相反的行业?硬件成本高得要死,软件边际成本是零。按你这逻辑,沃尔玛的市销率才0.8倍,难道沃尔玛也是被低估的AI神股?”
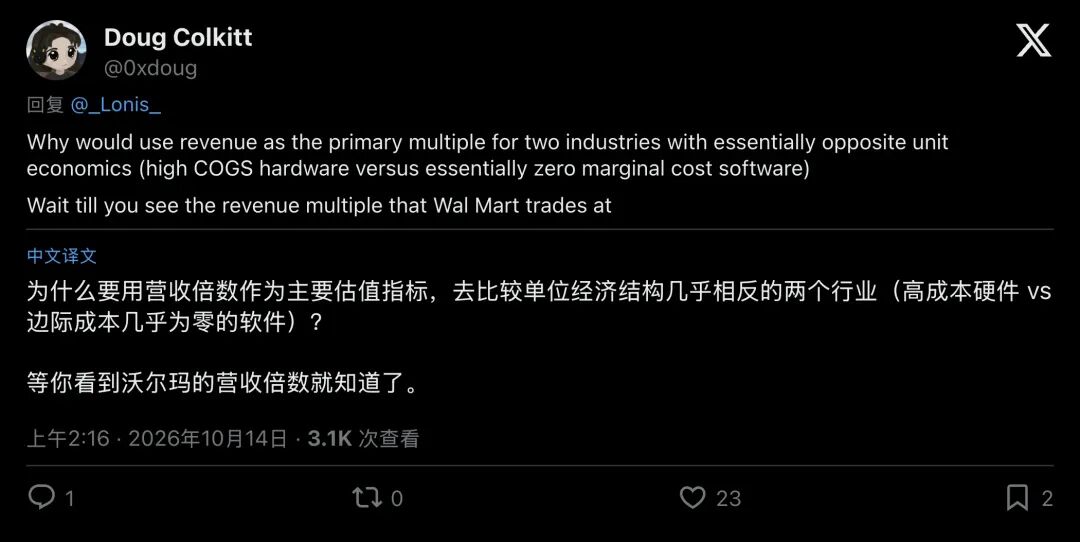
▲ 估值口径之争:评论者搬出零售巨头沃尔玛,质疑将高成本硬件与零边际成本软件进行营收倍数横比的合理性。
面对群嘲,Lonis直接甩出一张财务对比表,完成了一记教科书级别的反杀。
他把沃尔玛(转手倒卖日用百货的零售商)与半导体子系统制造商(专门为价值百亿美元的晶圆厂生产稀缺核心零部件的企业)并排放在一起:配图中,制造商2027年预期营收增速中位数为23.5%,约为沃尔玛4.4%的5.4倍;按2026年营业利润计算,估值倍数分别约为20倍和28.6倍。
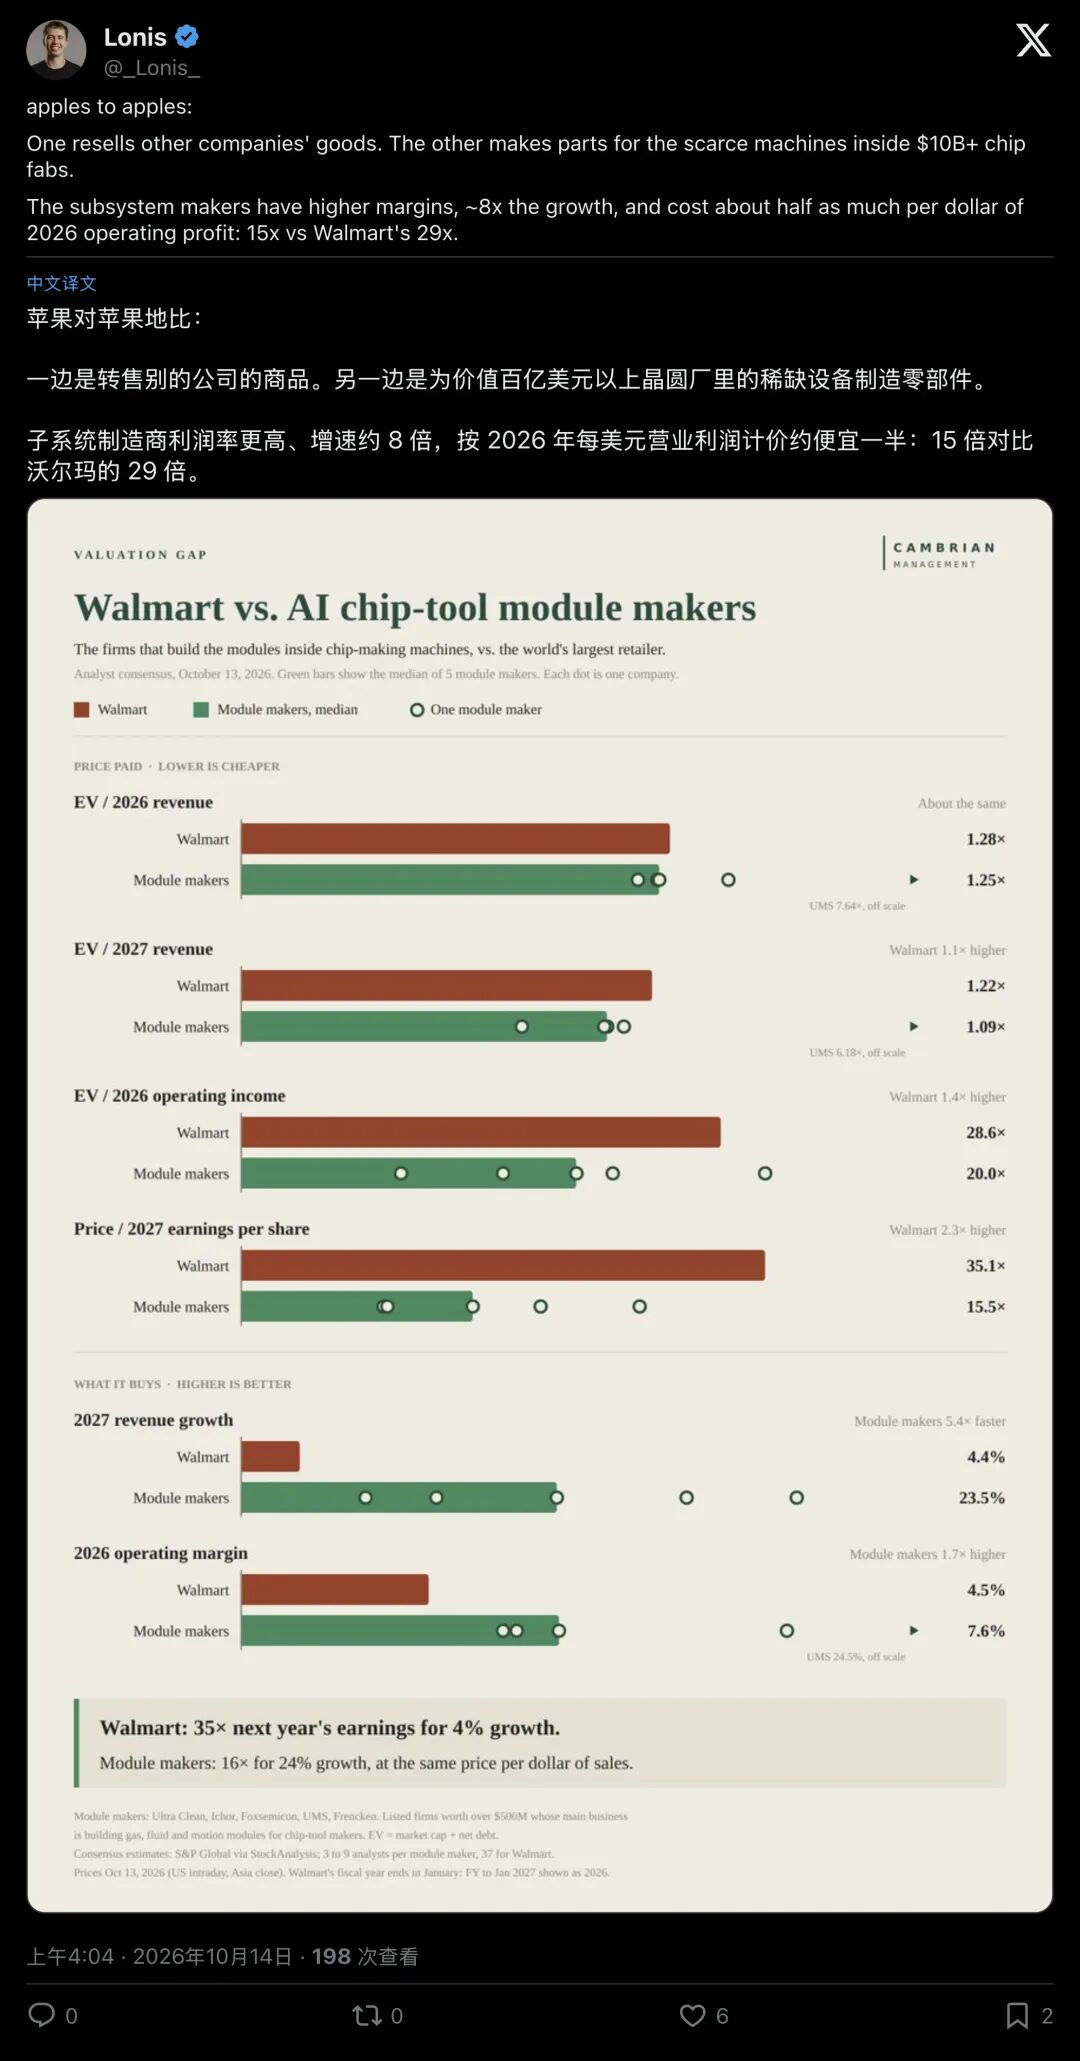
▲ Lonis配图比较沃尔玛与芯片设备子系统制造商;表中2027年营收增速约为5.4倍、2026年营业利润估值为20倍对28.6倍,与上方帖文所称的8倍和15倍存在差异。
这张表让评论区瞬间安静了下来
我们正在目睹一场百年未有的工业奇观。过去半个世纪,人类习惯了把最高的溢价奖赏给“比特”,那些漂浮在云端的代码、算法和轻资产图纸;而把最低贱的估值丢给“原子”,那些挖矿的、炼硅片的、封装内存颗粒的苦力工厂。
但当AI把生产“比特”的成本压缩到零,权力的天平彻底反转了。
在通往超级智能的最后几公里,泥土里的厂房成了最致命的收费站。当实验室里的秘密模型越来越像神明,神明唯一无法凭空捏造的,就是装下它灵魂的那块高带宽内存,和烧制那块内存的百元硅片。