ARTICLE · 1349537
网贷还清就删APP?抓紧查查这四种情况,很多人靠2026新规追回上万元冤枉钱
网贷还清就删APP?抓紧查查这四种情况,很多人靠2026新规追回上万元冤枉钱很多人把网贷还清后,第一反应就是赶紧删掉APP、清理账单记录,觉得只要账清了,这事儿就彻底翻篇了。其实,这正中了不少平台的下怀。很多人根本没意识到,自己过去每个月雷打不动还的钱里,其实夹杂着平台暗中多收的“猫腻”。最近就有位朋友借着2026年的新规,把三年前已经结清的账单翻出来核对,最后竟然追回了一万多块,这下大家才恍然大悟:当初真是糊里糊涂多掏了冤枉钱。
很多人把网贷还清后,第一反应就是赶紧删掉APP、清理账单记录,觉得只要账清了,这事儿就彻底翻篇了。其实,这正中了不少平台的下怀。很多人根本没意识到,自己过去每个月雷打不动还的钱里,其实夹杂着平台暗中多收的“猫腻”。最近就有位朋友借着2026年的新规,把三年前已经结清的账单翻出来核对,最后竟然追回了一万多块,这下大家才恍然大悟:当初真是糊里糊涂多掏了冤枉钱。
以前,为了让页面上的利率看起来更诱人,不少借贷平台玩起了“费用拆分”的套路。表面上标出的利息低到让人心动,但背地里却把担保费、保险费、服务费拆解开,悄悄塞进每月的还款额里。借钱的人当时只盯着月供看,谁会去逐字抠合同,甚至把那些杂费加总去算真实的年化利率呢?结果就是年复一年地还钱,直到账单结清,都没发觉自己多付了那么多。
好在2026年网贷行业迎来全面合规整改,监管部门也正式打开了历史账单的追溯窗口。不管是正在分期的、逾期的,还是结清了三五年的旧账,只要账单里存在违规扣费或综合利率超标的情况,通通可以根据新规要求退还。很多人以前不敢维权,总觉得“合同是我签的,多收了也只能认栽”。其实这是个误区,平台的格式条款效力远不及国家的金融监管规定。只要收费违规,哪怕你签了字,那部分钱也是无效的,平台必须全额退还。
根据2026年施行的《个人贷款业务明示综合融资成本规定》,借款产生的所有相关费用,必须合并计入综合融资成本统一计算。无论是利息、担保费、保险费还是各种服务费,都不能拆分隐藏。一旦这些费用加总后的实际综合年化利率超过了法定保护上限,多收的每一分钱都属于不当得利,平台必须退还。
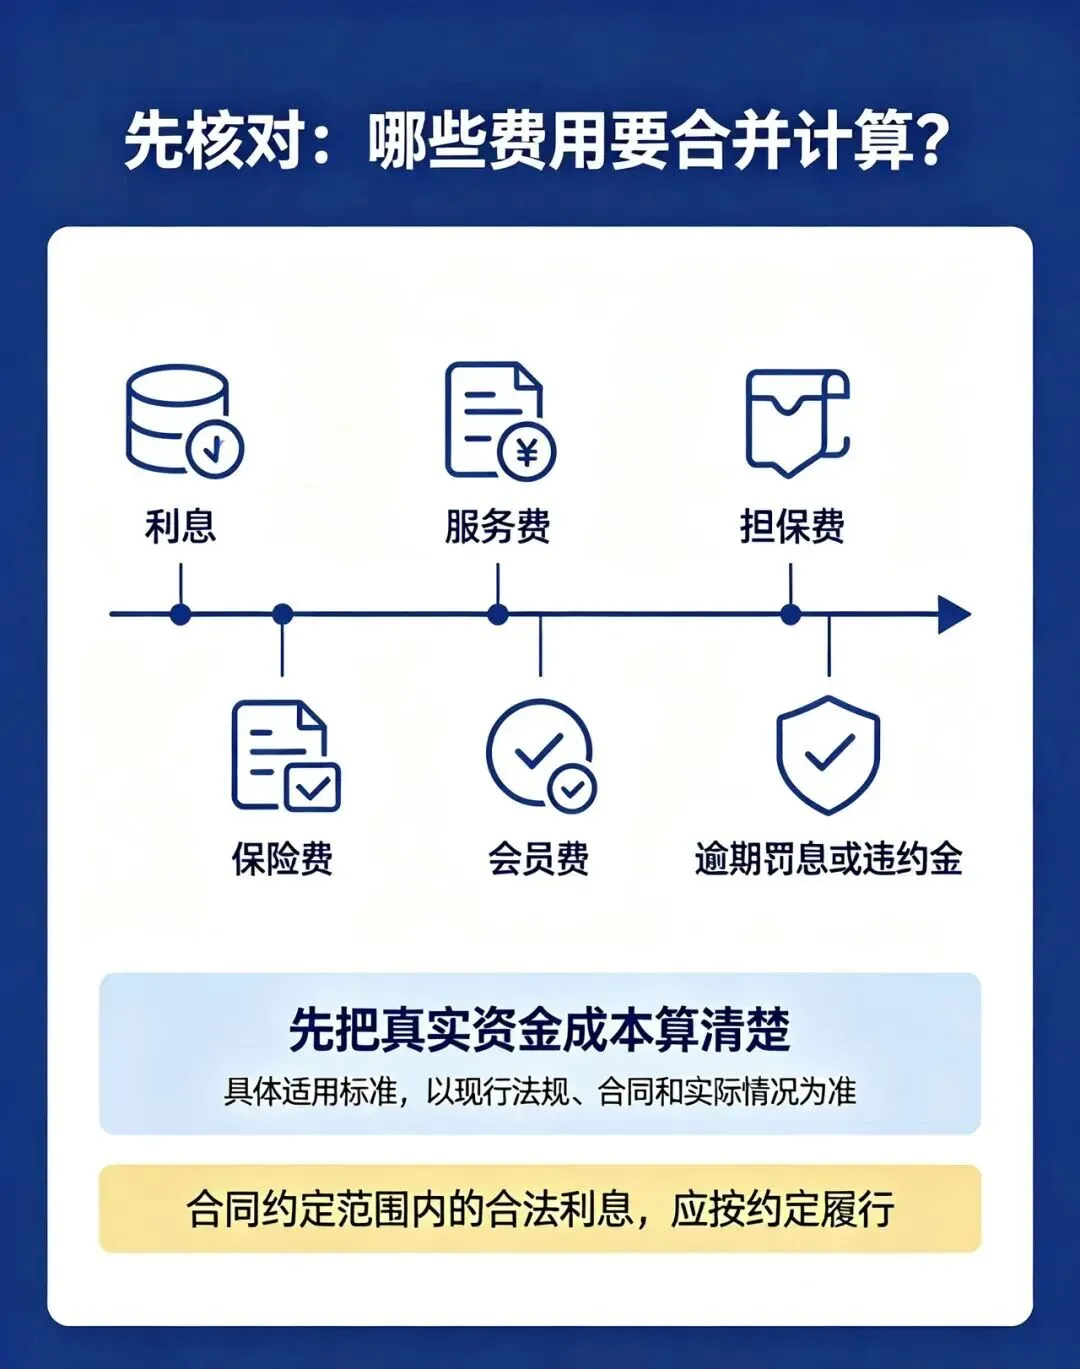
柳州的阿军就是个典型的例子。几年前他开五金店急需周转,在某平台借了钱,当时页面显示的名义年化利率只有百分之十点几,他觉得能接受就签了。今年8月新规出台后,他翻看当年的还款记录才发现,月供里一直藏着一笔担保费,而且是在借款页面最底部的灰色小字里,不勾选协议根本无法借款。他用工具一算,实际综合年化利率竟然超过了百分之二十八,远超法定标准。整理好合同和流水后,他向平台提交了复核申请,不到两周就拿回了一万三千多元,刚好缓解了店里的资金缺口。
还有一位外卖骑手阿强,两年前借了三万网贷,今年年初刚还清。他原本以为账单结清就没戏了,旧APP也卸载了,合同也找不到。后来了解新规后,他先去银行打印了近几年的还款流水,标出每期扣除的保险费,再联系平台调取了电子合同,发现所谓的意外险是强制勾选的,且没有任何实际服务。材料提交后,不到两周,他收回了三千一百多元的违规保险费。对他来说,这相当于大半个月的辛苦钱,以前根本没想过还能拿回来。
现在的维权其实并不复杂,大家可以翻翻旧账单,对照以下四种情况自查:
一、被强制捆绑保险或担保服务,不勾选就无法借款,且费用不明。
二、有名无实的杂费,比如所谓的审核费、建档费、会员费等,你没享受到任何对应服务,这些都是变相收费。
三、典型的“砍头息”,即合同本金高,到账却被扣掉一部分手续费或审核费,这种前置扣费是可以追溯的。
四、超标的逾期罚息和违约金,如果费用远超合理范围,多交的部分可以申请退回,未结清的可以申请减免。
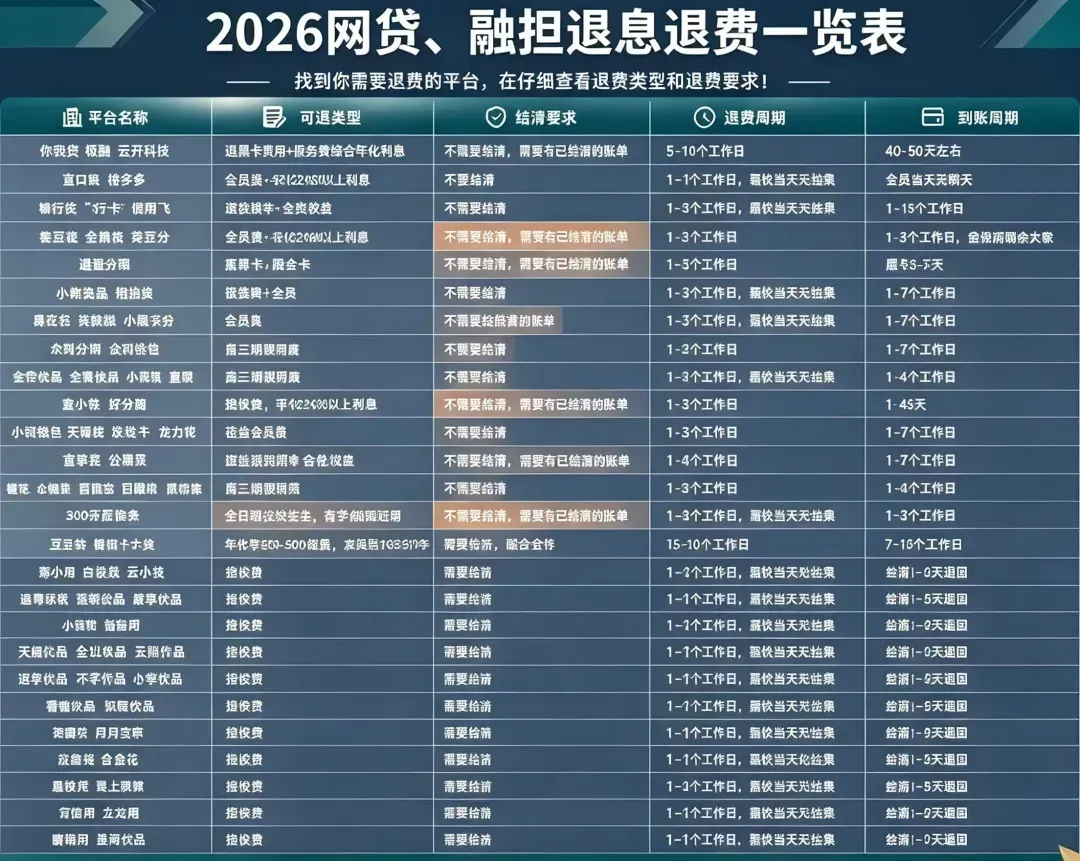
无论贷款是正在还、逾期还是已经结清,只要存在违规扣费或利率超标,都可以追溯。对于还在还债的人,维权不仅能拿回多付的钱,还能申请将退回的费用抵扣本金或减免罚息,实实在在减轻压力。
2026年确实是维权的好时机,监管力度大,自己去申诉的成功率很高。该还的合法本金和利息,咱们一分不少,但平台靠套路多收的冤枉钱,一分都不该让。花点时间翻翻旧账,把属于自己的钱要回来,没必要稀里糊涂吃哑巴亏。